自己破産とは?デメリットや費用と条件・財産の行方を徹底解説
多重債務や収入の急減によって借金の返済が困難になった際、法的に返済義務を免除して生活の再建を図る国の借金救済制度が自己破産です。2026年を迎えた現在も、物価高騰や生活環境の激変に伴い、債務整理に関する相談件数は高止まりを続けています。しかし、ネット上には「人生の終わり」「すべての財産を失う」といった極端な誤解や不安を煽る情報が少なくありません。
生活を立て直すための正当な権利行使である自己破産ですが、正しい知識を持たずに手続きを進めると、想定外の不都合に直面することもあります。本稿では、制度の根本的な仕組みから、財産や家族への実質的な影響、費用の相場、認められないケースの実態まで、現場の最新情報をもとに客観的な事実を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己破産は裁判所を通じて借金を法的にゼロにする制度であり、生活必需品や99万円以下の現金は手元に残せる。
- 要点2:家族が保証人になっていない限り家族の財産や信用情報に直接の影響はなく、バレずに解決できるケースも存在する。
- 要点3:信用情報機関(ブラックリスト)には約5〜7年登録されるが、公的扶助や法テラスを活用すれば費用を抑えて早期の生活再建が可能。
【基本解説】自己破産とはどんな制度?国が認める借金救済制度の仕組み
自己破産とは、債務者(借金をしている人)が支払不能に陥った場合に、裁判所に申し立てを行い、手持ちの財産を債権者に公平に分配したうえで、残りの借金をすべて免除してもらう法的手続きです。この最終的に借金を免除する決定を免責許可と呼びます。
日本国憲法が保障する「生存権」と破産法に基づき、経済的に破綻した個人に「経済的再生の機会」を与えることを目的として設計されています。単なる踏み倒しではなく、国が法律によって認めた公的な救済手段です。
税金や国民健康保険料、養育費、悪意で加えた不法行為の損害賠償金などの「非免責債権」を除き、銀行カードローン、消費者金融、クレジットカードのリボ払い、住宅ローンなどの返済義務は原則としてすべて消滅します。
【財産・家族への疑問】家や車はどうなる?周囲に知られるリスクの真実
自己破産を検討する人の多くが最も懸念するのが、「身ぐるみを剥がされるのではないか」「家族に迷惑がかかるのではないか」という点です。実務上の取り決めを客観的に確認すると、実態は大きく異なります。
財産の処分基準:手元に残せる「自由財産」の範囲
破産手続きを行っても、破産後の生活を営むために最低限必要な財産は自由財産として手元に残すことが認められています。
- 現金:最大99万円まで保持可能。
- 預貯金・有価証券:各口座の残高が20万円以下のものは原則保持可能(裁判所の運用基準による)。
- 生活必需品:家具、家電(テレビ、冷蔵庫、洗濯機等)、衣服、調理器具などは差押禁止財産として手元に残る。
- 自動車:初年度登録から一定年数が経過し、査定額が20万円以下の低年式車であれば処分を免れる場合が多い。
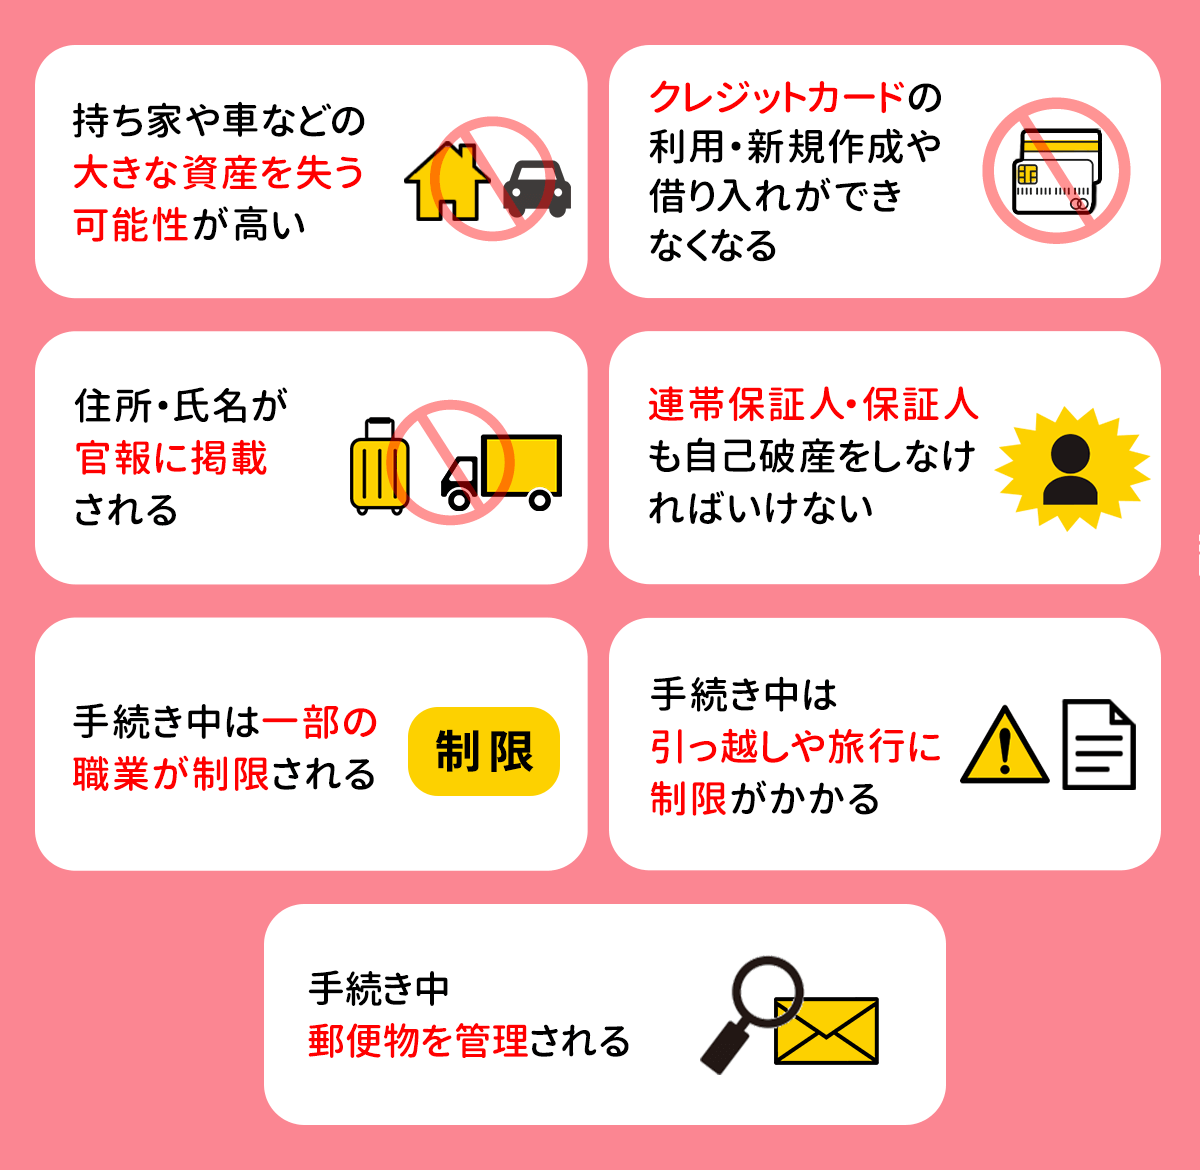
一方で、市場価値が20万円を超える資産、持ち家(不動産)、解約返戻金が20万円を超える生命保険などは換価処分され、債権者への配当に充てられます。
家族への影響と周囲にバレる経路
法的な原則として、破産手続の効力は本人のみに及びます。配偶者や親兄弟の財産が没収されることはなく、家族の信用情報に傷がつくこともありません。
ただし、家族が借金の連帯保証人になっている場合は例外です。主債務者が破産すると、債権者は保証人に対して一括返済を請求するため、保証人も同時に債務整理を迫られるリスクがあります。
同居の家族に秘密のまま手続きを進められるかという点については、裁判所に提出する家計収支表の作成にあたり、同居人の給与明細や課税証明書が必要となるため、完全に隠し通すのは実務上極めて困難です。無用なトラブルを防ぐためにも、同居家族には事前に状況を共有して協力を得るのが現実的な選択肢となります。
【費用相場と手続き】同時廃止・管財事件の違いと実務フロー
自己破産の手続きには、申立人の財産状況や借金の経緯に応じて同時廃止と管財事件(または少額管財)の2種類が存在し、それにより必要な期間と費用相場が大きく変動します。
| 手続き種別 | 適用される主な条件 | 裁判所費用(予納金等) | 弁護士・司法書士費用 | 手続き期間の目安 |
|---|---|---|---|---|
| 同時廃止 | 処分すべき高額財産がなく、免責不許可事由の疑いもない場合 | 約1.5万〜3万円 | 約20万〜40万円 | 約3〜4ヶ月 |
| 管財事件(少額管財) | 20万円超の財産がある、自営業者、または免責不許可事由の調査が必要な場合 | 約20万〜50万円以上 | 約30万〜50万円 | 約6〜12ヶ月 |
| 法テラス利用時 | 収入・資産が一定基準以下(審査あり・費用立替制度) | 実費のみ(約1.5万〜) | 約15万〜20万円(分割返済可) | 同時廃止・管財に準ずる |
手持ちの資金が枯渇している場合でも、公的な法律支援機関である法テラス(日本司法支援センター)の民事法律扶助を活用すれば、弁護士費用の立替制度や月額5,000円〜10,000円程度の分割払いが利用可能です。生活保護受給者の場合は、費用の償還(返済)が免除される仕組みも整っています。
【条件と注意点】免責不許可事由とは?認められないケースの真相
自己破産を申し立てても、自動的に借金がゼロになるわけではありません。破産法第252条第1項には、裁判所が免責を認めてはならない条件として免責不許可事由が規定されています。
代表的な免責不許可事由の具体例
- ギャンブルや浪費:パチンコ、競馬、オンラインカジノ、過度なブランド品購入、投機的なFX・暗号資産取引による借入れ。
- 財産隠し:破産直前に名義変更を行ったり、現金を隠匿して裁判所に虚偽の申告をする行為。
- 偏頗弁済(へんぱべんさい):特定の友人や親族だけに優先して借金を返済する行為。
- 詐術による借入れ:返済不能な状態であることを隠し、年収を偽って新たな借入れを行う行為。
- 過去7年以内の免責歴:前回の免責許可確定から7年が経過していない場合。
9割以上が救済される「裁量免責」の実務
「ギャンブルで作った借金だから破産できない」と諦めてしまうケースが散見されますが、実務上は裁判官が一切の事情を考慮して免責を認める裁量免責が広く運用されています。
日本弁護士連合会(日弁連)の消費者問題対策委員会が実施している「破産事件及び個人再生事件記録調査」の最新統計でも、申し立てが行われた事件のうち95%以上で免責許可が確定しています。反省の態度を示し、管財人の調査に誠実に協力することが、裁量免責を勝ち取るための絶対条件です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティや法律相談の現場から収集した実体験データを分析すると、自己破産を経験した人々の日常には明確な「明と暗」が存在します。
【現場の声に見るメリットと精神的変化】
「毎月15万円以上あった返済がゼロになり、夜も眠れなかった督促の電話が弁護士の受任通知一本で即日止まった。給料を生活費にそのまま使えるようになり、精神的な健康を取り戻せた」(30代会社員・元多重債務者)
最大のメリットは、執拗な取り立ての停止と返済プレッシャーからの完全な解放です。一方で、生活上の不便さとして直面するリアルな摩擦点も存在します。
- キャッシュレス決済の制限:クレジットカードが使えなくなるため、デビットカードやプリペイドカード、家族カードで代用する必要がある。
- 賃貸契約の審査落ち:家賃保証会社が信販系(信販会社が運営)の場合、入居審査に通らないため、独立系保証会社を扱う物件を探す手間が生じる。
- スマホの分割審査不可:端末の10万円を超える分割購入が通らないため、一括払いまたは中古端末の購入を余儀なくされる。
これらは数年間の一時的な不便であり、生活を脅かす決定的なダメージではないものの、事前に生活インフラを整備しておく工夫が求められます。
一般に知られていない盲点とネットの誤解
自己破産にまつわる誤った都市伝説が、債務者の適切な判断を妨げているケースが後を絶ちません。代表的な誤解の真相を整理します。
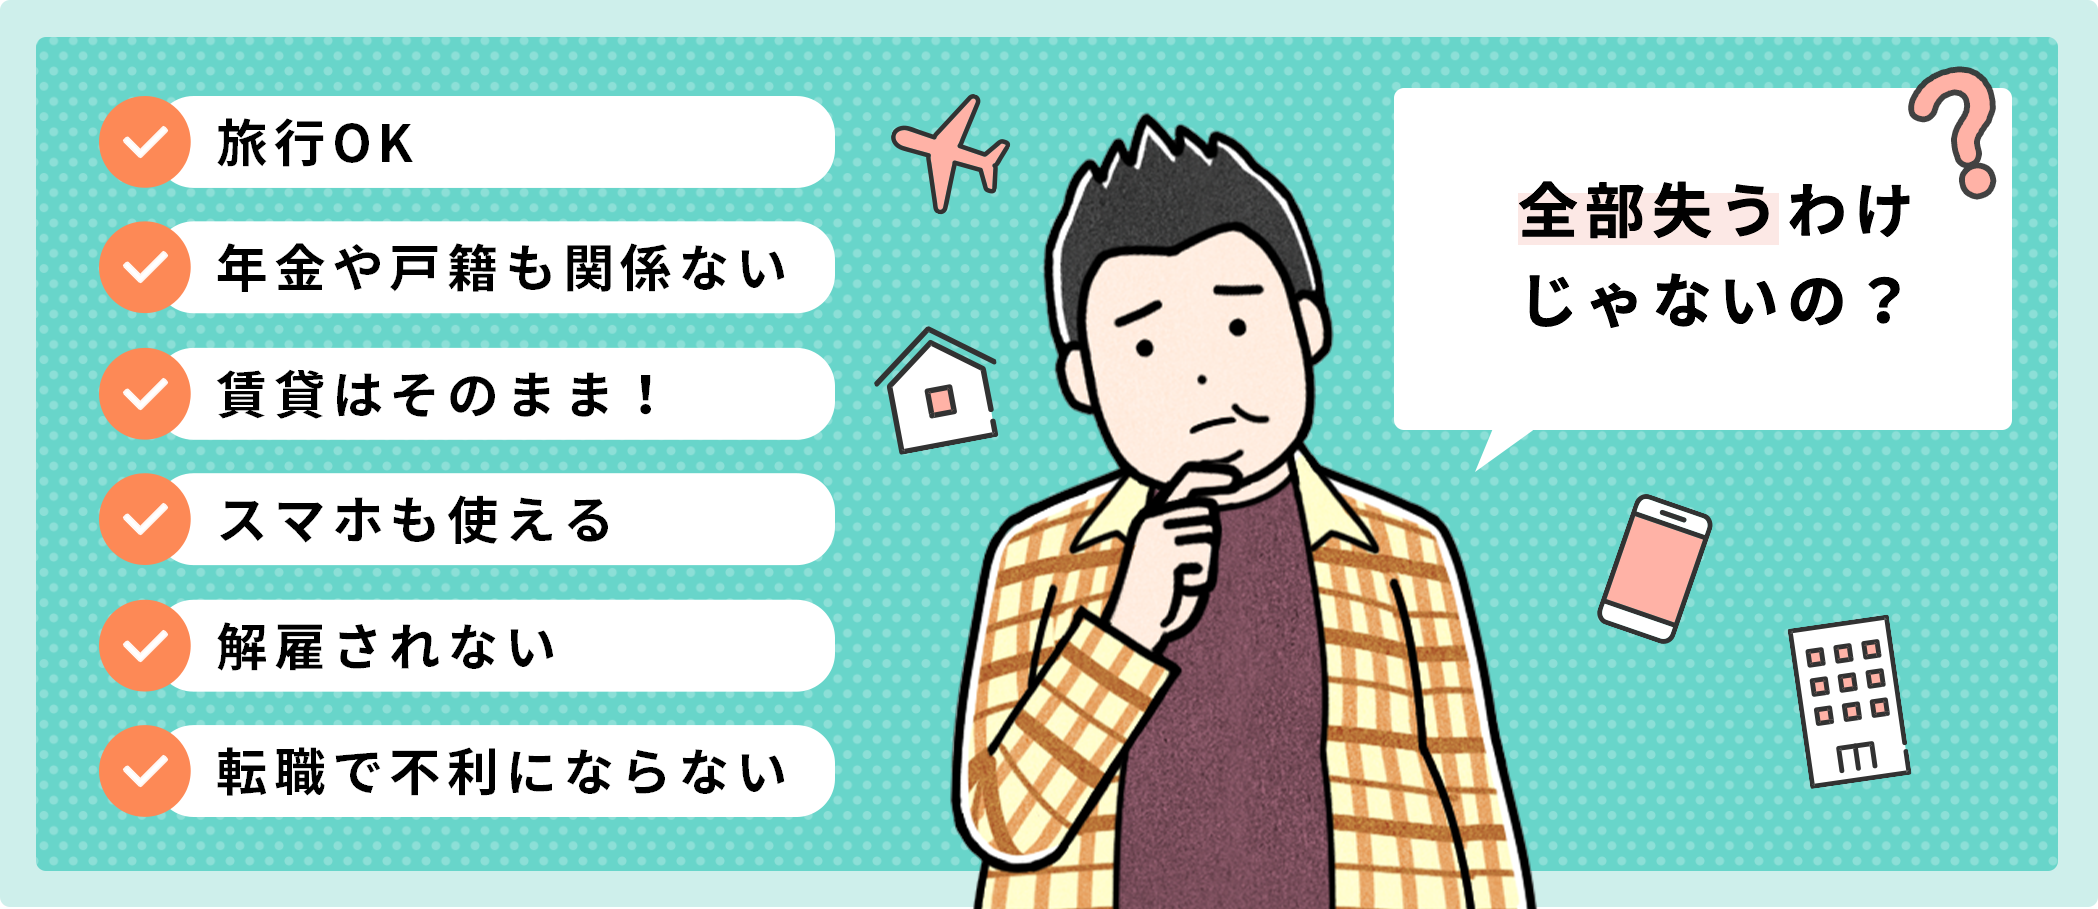
誤解1:選挙権を失い、戸籍や住民票に破産歴が載る?
完全な誤りです。戸籍や住民票に破産した事実が記載されることは一切ありません。当然ながら日本国憲法で保障された選挙権や被選挙権を失うこともありません。
誤解2:勤務先をクビになり、将来の年金も没収される?
原則として解雇の正当な理由にはなりません。破産を理由とした解雇は労働契約法上無効です。また、公的年金(国民年金・厚生年金)の受給権は差押禁止債権であるため、破産後も全額受け取ることができます。
誤解3:信用情報(ブラックリスト)はずっと消えない?
一定期間が経過すれば抹消されます。信用情報機関(CIC、JICC、全国銀行個人信用情報センター=KSC)に登録される期間は、免責決定から約5年〜7年です。この期間が経過すれば、再びクレジットカードの作成や各種ローンの審査を受けることが可能になります。
注意すべき職業制限の盲点
唯一注意すべき実質的なデメリットが資格制限です。破産手続きの申立から免責決定が確定するまでの数ヶ月間、弁護士・税理士・司法書士などの士業、警備員、保険外交員、宅地建物取引士などの職種に就くことが法的に制限されます。ただし、免責許可が確定すれば「復権」し、再び通常通り職務に従事できます。
【プロの結論】おすすめできる人・見送るべき人の特徴
多重債務の解決には、自己破産以外にも「個人再生」や「任意整理」という選択肢があります。状況に応じた最適な選択基準は以下の通りです。
自己破産を選ぶべき人:
- 現在の収入では利息を含めた元本の完済が到底不可能な人(支払不能状態)。
- 手放したくない高額な財産(持ち家など)を保有していない人。
- 資格制限の対象職種に該当せず、生活を一刻も早くリセットしたい人。
自己破産を見送るべき人(個人再生や任意整理を検討すべき人):
- 住宅ローン返済中のマイホームを手元に残したい人(住宅資金特別条項付き個人再生が適当)。
- 警備員や保険外交員などの資格制限を受けると即座に失業してしまう人。
- 安定した継続収入があり、借金総額を圧縮すれば3〜5年で完済可能な人。
【自己破産とは】に関するよくある質問(FAQ)
Q1:給料を差し押さえられている最中でも自己破産はできますか?
A1:申し立てが可能です。弁護士等へ依頼して自己破産の申し立てを行うと、破産手続開始決定によって給与の差し押さえなどの強制執行は中止または失効します。差し押さえられていた分の給与を取り戻せる場合もあるため、早めの相談が有効です。
Q2:自己破産をした事実は職場や近所の人に知られてしまいますか?
A2:会社から借入れ(従業員貸付など)をしていない限り、裁判所から勤務先へ通知が届くことはありません。政府が発行する「官報」に氏名と住所が掲載されますが、一般人が日常的に官報を購読しているケースは極めて稀であり、近隣住民に知られるリスクは極小です。
Q3:持っている携帯電話(スマートフォン)は解約されてしまいますか?
A3:端末代金の分割払いが残っている場合は、債権に含まれるため端末の引き揚げや契約解除の対象となる可能性があります。しかし、通信料の滞納がなく端末代金が完済されている場合や、格安SIMなどの別回線を契約している場合は、自己破産後も問題なく利用を継続できます。
Q4:一度自己破産をすると、二度と生活保護は受けられませんか?
A4:自己破産と生活保護の受給要件は全く別の制度です。破産後であっても、病気や高齢などで就労が困難になり、困窮している場合は問題なく生活保護を受給することができます。むしろ、借金を抱えたままでは生活保護費を借金返済に充てることができないため、先に自己破産を勧められるのが一般的です。
まとめ:今後の動向と失敗しないための判断基準
自己破産は決して人生の破滅を意味するものではなく、法律に基づいて生活を立て直すための強力なリスタート手段です。財産の没収基準や信用情報の登録期間、資格制限といった一定のデメリットは存在するものの、ネット上に蔓延する誤情報ほど苛烈な制約は課されません。
返済のために別の金融業者から借り入れを繰り返す自転車操業に陥っている場合、時間の経過とともに問題は深刻化します。まずは弁護士会や法テラスが提供する無料法律相談を活用し、自身の収支と資産状況に応じた最適な解決手段を客観的に見極めることが、再生への確実な一歩となります。 (出典: 自己 破産 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。