学生バイト「103万の壁」超えるとどうなる?親の税金急増と手取り逆転の罠
大学生や専門学生がアルバイトに励むなかで、必ず一度は耳にするのが「103万の壁」という言葉です。「103万円を1円でも超えると税金を取られて大損する」「親に怒られる」と噂される一方で、具体的に何が起きるのかを正確に把握している学生は驚くほど多くありません。
実は、本人が払う所得税そのものは数千円程度で済むケースが大半です。本当に恐ろしいのは、学生本人の税金ではなく「親の税金が跳ね上がり、世帯全体の手取りが数十万円単位で消し飛ぶ」という構造にあります。2026年現在の税制動向や社会保険のルールを踏まえ、知っておくべき「103万の壁」の全貌と損をしないための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:バイト年収103万円を超えると本人の所得税が発生するだけでなく、親の「特定扶養控除」が消失して親の税金が最大十数万円跳ね上がる。
- 要点2:「勤労学生控除を使えば130万円まで大丈夫」は危険な誤解であり、本人の所得税がゼロになっても親の扶養からは容赦なく外れる。
- 要点3:104万〜120万円前後の“中途半端な稼ぎ”は世帯手取りが激減する「手取り逆転現象」を招くため、103万円以下に抑えるか150万円以上稼ぐかの二者択一が鉄則。
【衝撃のカラクリ】学生が103万円を超えると親の税金が激増する理由
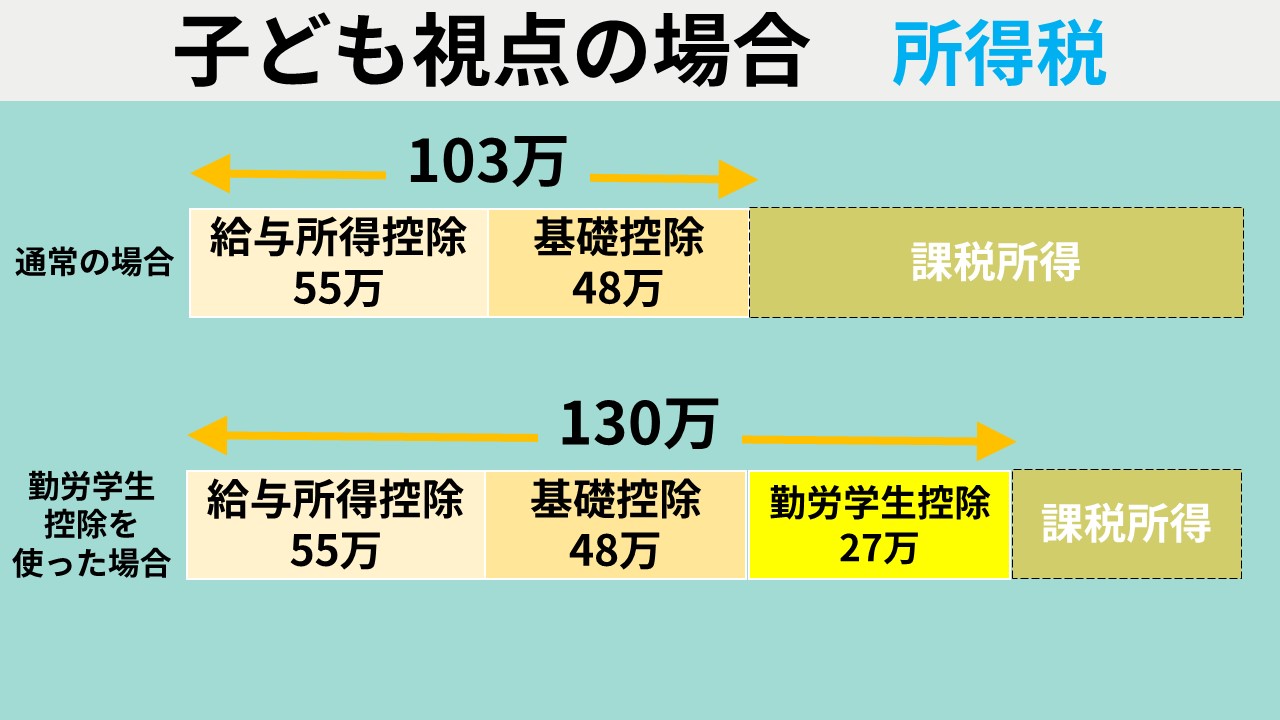
なぜ「103万円」がボーダーラインになるのか、まずは所得税の計算の基本構造を整理しておきましょう。アルバイトによる収入は税法上の「給与所得」に該当し、誰でも一律で受けられる「基礎控除(48万円)」と、会社員やアルバイトの経費に相当する「給与所得控除(55万円)」の2つが適用されます。この2つを合算した金額が48万円+55万円=103万円です。
つまり、年間のバイト給与が103万円以下であれば、課税対象となる所得が0円になるため、本人の所得税は一切かかりません。仮に105万円稼いだとしても、課税対象は超過分の2万円のみであり、本人が支払う所得税は税率5%でわずか1,000円程度にすぎません。「数千円払うだけならもっとシフトに入りたい」と考える学生が多いのも無理はありません。
しかし、本当の落とし穴はここからです。19歳以上23歳未満の大学生年代の子どもを持つ親には、税負担を大幅に軽くする「特定扶養控除(控除額63万円)」という特例が適用されています。学生の合計所得が48万円(給与収入換算で103万円)を1円でも上回ると、親の扶養から外れることになり、この63万円の控除がまるごと全額剥奪されます。
親の年収が中堅〜高所得(年収600万〜900万円程度)の場合、所得税率と住民税率を合わせた税率は20%〜33%程度に達します。控除が消えることで、親が余分に支払う税金は年間で約12万〜20万円以上に膨れ上がります。子どもがバイト代を2万円増やした結果、親の口座から十数万円が消えるという、極めて理不尽な「世帯年収への影響」が発生する仕組みです。
【データ比較】年収別シミュレーション|本人の手取りと世帯の手取り一覧
学生バイトの年収増加に伴い、本人の手取りと世帯全体の手取りがどのように推移するのか、親の年収を一般的な「700万円(所得税率10%・住民税率10%)」と仮定して試算しました。
| バイト年収 | 本人の手取り概算 | 親の増税額(特定扶養控除消失) | 世帯全体の手取り増減 | 編集部の見解・評価 |
|---|---|---|---|---|
| 103万円 | 約103.0万円 | 0円(満額控除適用) | ±0円(基準値) | 最も安全かつ世帯コスパが最大化するベストライン |
| 105万円 | 約104.5万円 | 約12.6万円の増税 | 約▲11.1万円の大赤字 | 典型的な手取り逆転現象。最も損をする危険な働き方 |
| 120万円 | 約118.0万円 | 約12.6万円の増税 | 約▲0.6万円の赤字 | 17万円多く働いても世帯手取りは103万時を下回る徒労ゾーン |
| 130万円超 | 約105.0万円(※社保自己負担) | 約12.6万円の増税 | 約▲20.6万円の大打撃 | 130万の壁を越えると本人の健康保険料・年金も発生し二重苦に |
データを見れば一目瞭然ですが、年収105万円の地点では、本人が手にするお金が2万円増えるのに対し、親の税金が12万円以上増えるため、世帯全体では11万円以上のマイナスになります。この手取り逆転現象こそが、全国の親が「103万円を絶対に超えるな」と口を酸っぱくして警告する最大の根拠です。
【実態検証】年末調整直前の現場で多発するシフトカットの悲鳴
毎年10月から12月にかけて、飲食チェーンやコンビニ、塾講師などの現場では「103万の壁」を巡る壮絶な攻防が繰り広げられています。SNSや知恵袋などでは、秋口になって焦り始める学生のリアルな投稿が後を絶ちません。
「11月の給与明細を見たら累計98万円になっていて、12月のシフトを全カットされた」
「掛け持ちバイトの合算を忘れていて104万円に到達。親にバレて仕送りを減額された」
現場取材で見えてきたのは、年末調整学生バイトの多くが「12月に支給される給与」と「12月に働いた分の給与(翌月1月支給)」のズレを正しく把握していないという実態です。税金上の「年間収入」とは、1月1日から12月31日までに“実際に口座へ振り込まれた金額”の合計を指します。末締め翌月払いの場合、12月に働いた分は翌年の収入としてカウントされるケースが多いにもかかわらず、計算を誤って無駄なシフト制限をしてしまう例も散見されます。
また、店舗責任者が人手不足を理由に「少し超えても大丈夫だから入って」と学生を言いくるめ、年末調整時に親へ税務署から通知が届いて家庭内トラブルに発展するケースも頻発しています。自分の年収管理は店長任せにせず、給与明細の総支給額(交通費を除く)を自身で集計しておく自衛が不可欠です。
一般に知られていない盲点|「勤労学生控除」と「住民税の非課税ライン」の罠
ネット上の誤った情報で最も被害者を増やしているのが、勤労学生控除に関する解釈です。
勤労学生控除とは、所定の学校に通う学生で合計所得が75万円以下の場合に、本人の所得控除を27万円上乗せできる制度です。これを利用すると、本人の給与収入が130万円まで所得税が非課税になります。これを聞いて「学生なら130万円までバイトしても大丈夫なんだ!」と勘違いする学生が後を絶ちません。
しかし、これはあくまで「学生本人の所得税がゼロになる」だけの制度です。親が使う「特定扶養控除」の要件は依然として合計所得48万円(給与年収103万円)以下のままであり、勤労学生控除を使ったからといって親の扶養に残れるわけではありません。結果として本人の税金は浮くものの、親には容赦なく増税の請求書が届きます。
さらに見落とされがちなのが、住民税の非課税ラインです。所得税は103万円からですが、住民税(均等割・所得割)は自治体によって年収93万〜100万円を超えた段階で課税されます。東京23区などの大都市圏では年収100万円を超えると本人宛に数千円〜1万円程度の住民税の納付書が届くため、「103万円未満なのに税金を取られた」と驚く学生も少なくありません。
103万だけじゃない?「106万の壁」「130万の壁」との決定的な違い
学生バイトが注意すべき「壁」は103万円だけではありません。社会保険や扶養の枠組みにおいて、次の2つのラインが存在します。
まず106万の壁社会保険についてですが、大企業などで週20時間以上働き月収8.8万円を超えるパート従業員に社会保険加入が義務付けられる制度です。ただし、昼間部の学生は原則として適用除外となっています(休学中や夜間学部、通信制大学などの学生は加入対象となるため注意が必要です)。
次に極めて重要なのが130万の壁親の扶養です。年収が130万円(月額約10万8,334円以上)に達すると、親が加入している健康保険の被扶養者から完全に外されます。これは学生であっても一切の例外がありません。
被扶養者から外れると、学生自身が「国民健康保険」および20歳以上の場合は「国民年金」を自腹で支払う必要があります。年間で約20万〜30万円もの社会保険料負担が本人の手取りから直接差し引かれるため、130万円〜150万円近辺の年収帯では劇的な手取りの減少が発生します。
【2026年最新動向】103万円引き上げ論議の行方と現場の受け止め
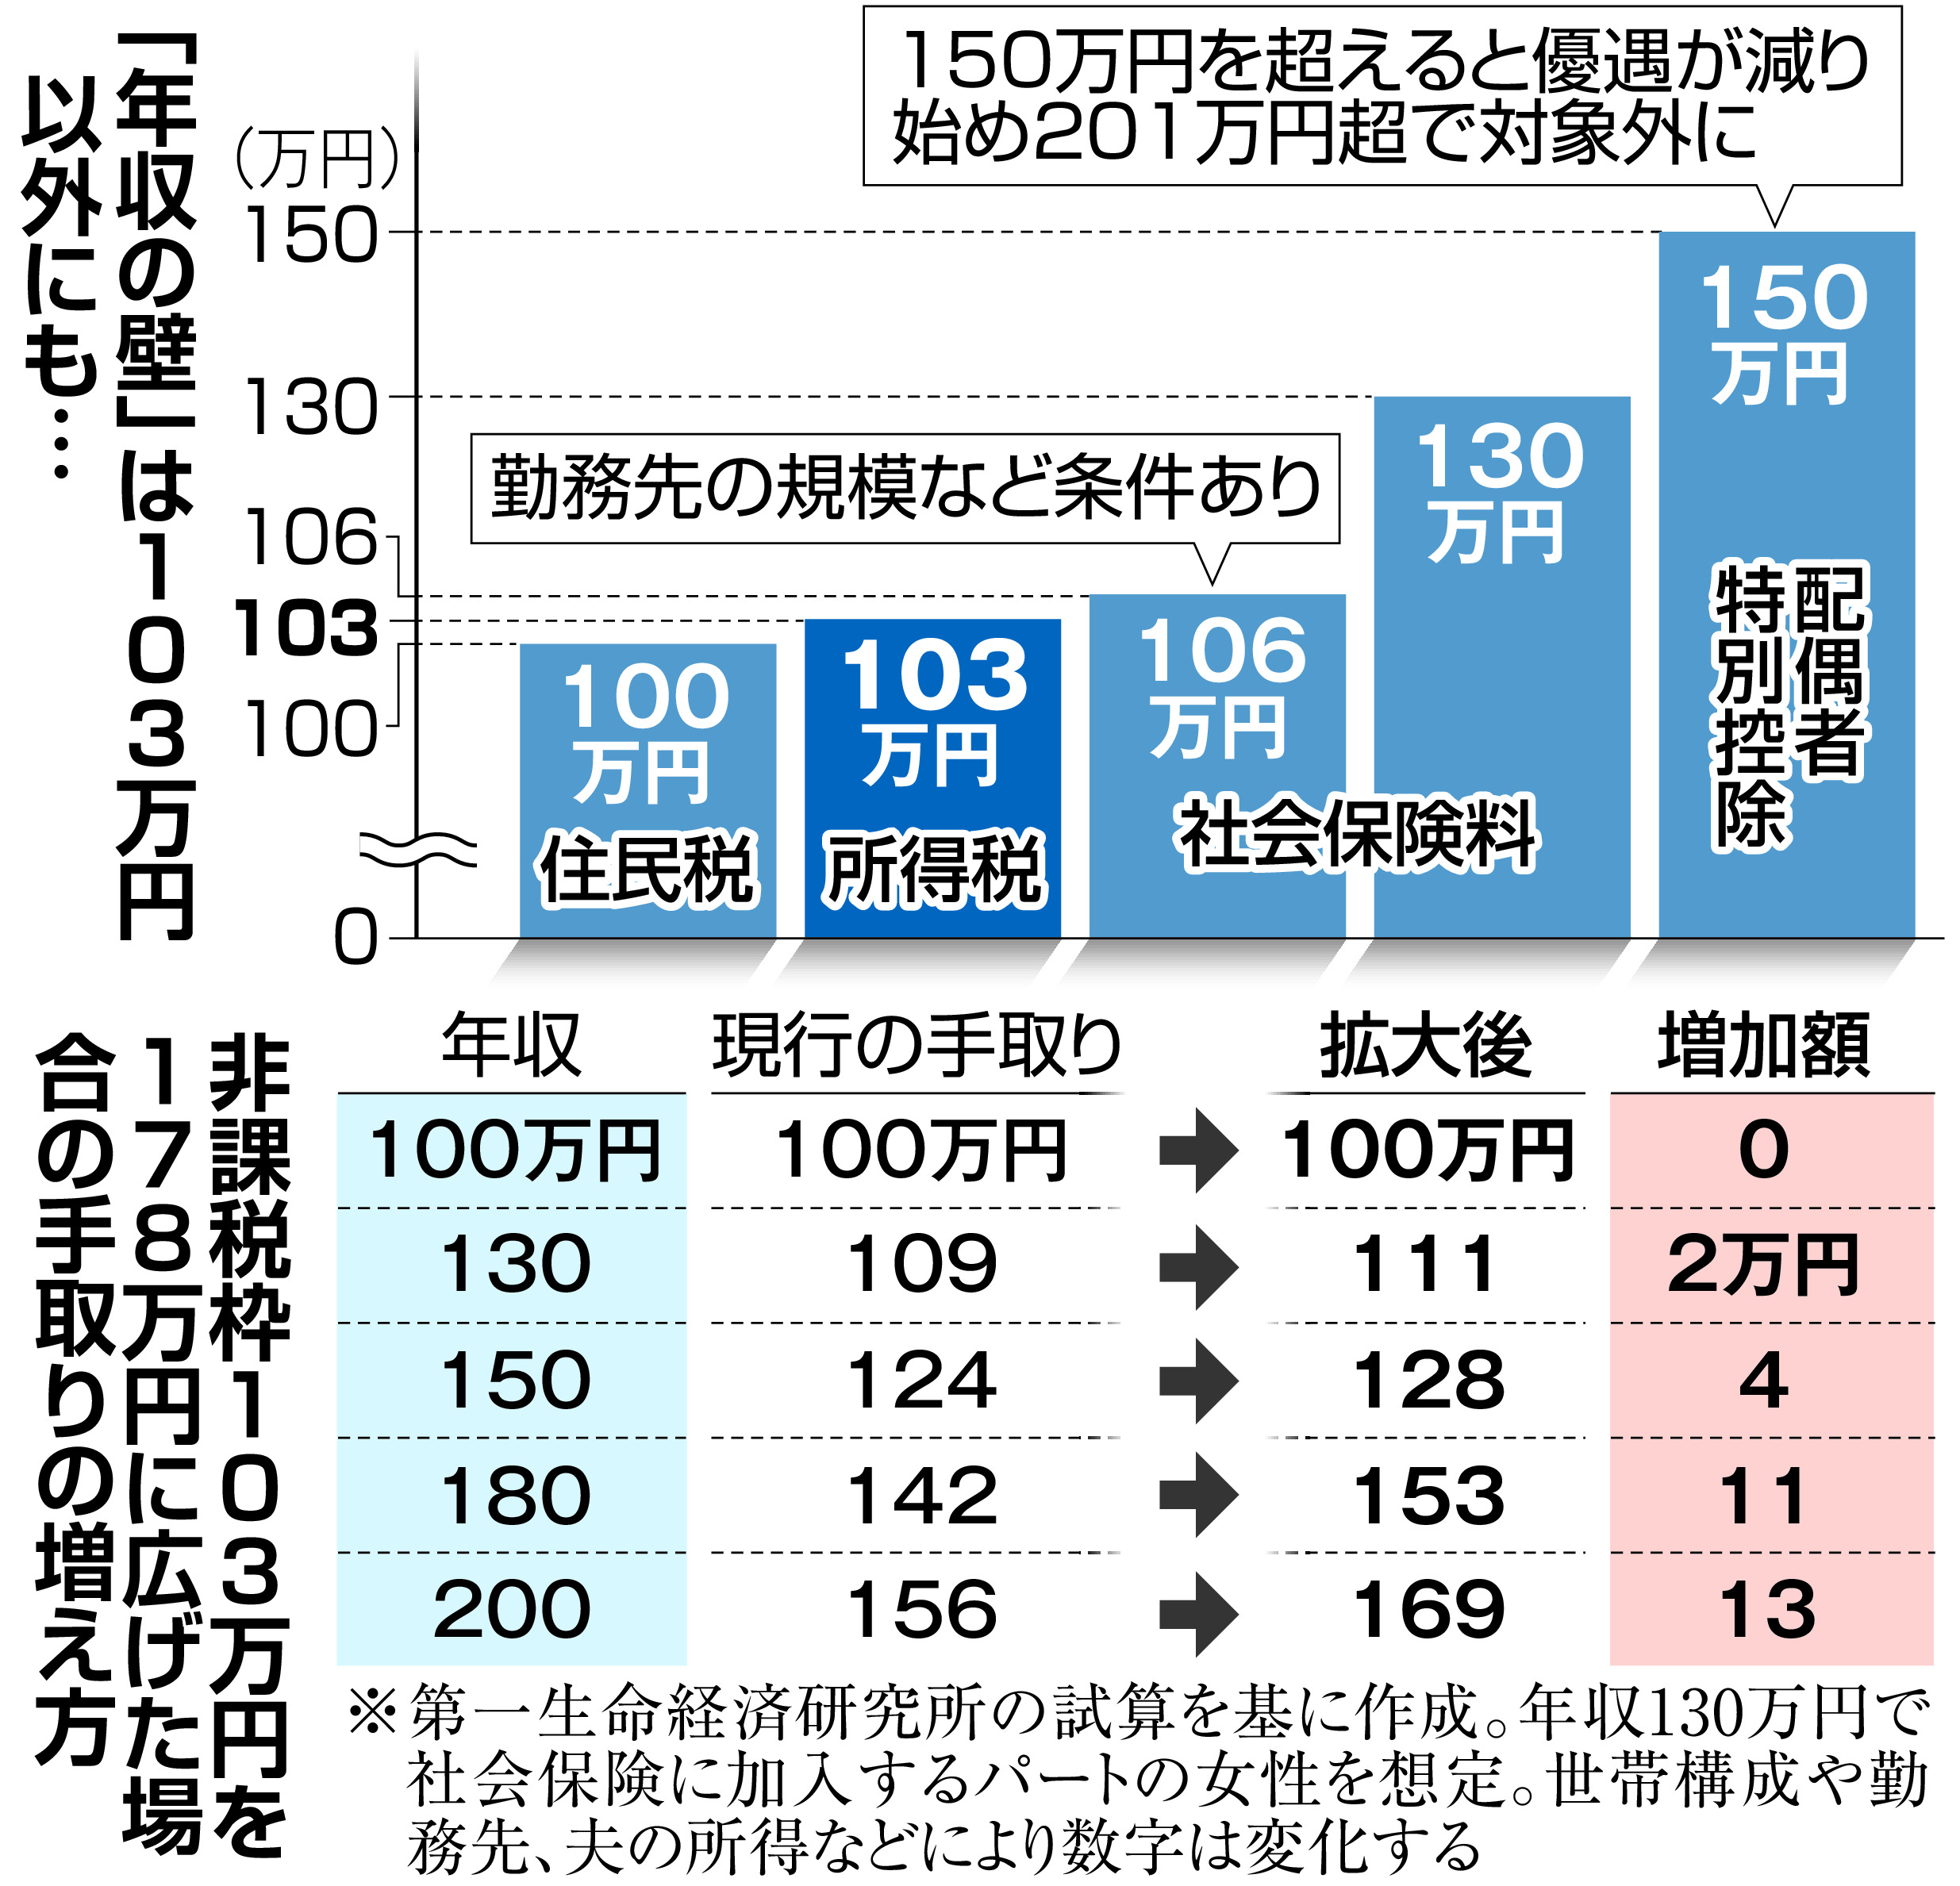
2024年秋以降、政界を中心に「103万円の壁を178万円へ引き上げる」という議論が一気に加速し、2026年現在も基礎控除や給与所得控除の改定、さらには学生を対象とした特定扶養控除の要件見直しに関する制度改革が進められています。
最低賃金が全国平均で大幅に上昇した現代において、103万円という上限は「週にわずか15〜18時間程度」働くだけで到達してしまう時代遅れの基準となっていました。税制改正によって控除枠が段階的に引き上げられる動きはあるものの、自治体の住民税減収問題や社会保険の「130万の壁」との整合性など、依然として複雑な制度設計が続いています。
法改正が完全に施行・定着するまでの過渡期においては、最新の国税庁告示や大学の案内をチェックしつつ、現行ルールに沿った慎重な立ち回りが求められます。
【プロの結論】超えて稼ぐべき学生・103万円以内に抑えるべき学生の境界線
以上の税制・社会保険の構造を踏まえ、学生バイトが取るべき進路は明確に2分されます。
▼103万円以内に抑えるべき学生の条件:
- 実家暮らし、または親から多額の学費・生活費支援を受けている
- 親の年収が比較的高く、特定扶養控除が外れた際の影響額が大きい世帯
- 年間の想定バイト収入が「104万〜140万円程度」にとどまる見込みの人
▼103万円の壁を突破して稼ぐべき学生の条件:
- 学費や生活費をすべて自力で賄っており、年間160万〜200万円以上を稼ぎ切る覚悟がある
- 親が非課税世帯である、または親自身が扶養控除を利用していない
- 長期インターンや専門スキル業務など、将来のキャリアに直結する高単価な仕事に就いている
【103万の壁 学生】に関するよくある質問(FAQ)
Q1:アルバイトを2ヶ所以上掛け持ちしている場合、103万円の計算はどうなりますか?
A1:掛け持ちしているすべてのバイト先の給与が合算されます。A社で60万円、B社で50万円稼いだ場合、合計110万円となり103万円の壁を突破します。年末調整は主たる1社でしか行えないため、2ヶ所以上から給与を得ている場合は原則として翌年2〜3月に自身で確定申告を行う必要があります。
Q2:支給されている交通費は「103万円」に含まれますか?
A2:電車やバスなどの通勤手当(交通費)は、非課税限度額(月15万円まで)の範囲内であれば103万円の計算には含まれません。給与明細の「総支給額」から非課税交通費を引いた「基本給+各種課税手当」の金額で判定します。
Q3:103万円を数千円だけ超えてしまった場合、親に黙っていればバレませんか?
A3:100%確実にバレます。バイト先は従業員に支払った給与の記録(給与支払報告書)を各自治体へ提出しています。役所側で学生の合計年収が自動照合され、翌年の夏頃に親の勤務先へ「扶養控除の是正(追徴課税)」の通知が届きます。隠し通すことは不可能です。
まとめ:世帯全体の手取りを守るための賢いシフト管理術
学生バイトにおける「103万の壁」は、単なる本人の税金問題ではなく、「特定扶養控除の喪失による親の増税」という世帯全体の手取り問題です。
中途半端に105万円や110万円を稼ぐことは、労力が増える一方で世帯全体の自由になるお金を減らす最悪の選択肢になりかねません。稼ぐのであれば親と事前に相談した上で150万円以上を目指すか、学業やサークルとの両立を重視して年間103万円(月平均約8万5,000円)以内にピタリと抑えるシフト管理を徹底しましょう。 (出典: 103 万 の 壁 学生(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。