贈与税の時効は6年で逃げ切れる?税務署にバレる理由とペナルティの真実
「親や祖父母から多額の資金援助を受けたが、申告せずに数年黙っていれば時効で逃げ切れるのではないか」――ネット掲示板やSNSでは、このような甘い期待を抱く声が後を絶ちません。年間110万円の基礎控除を超える贈与を受けたら贈与税の申告が必要ですが、時効を狙って放置することは極めてハイリスクな行為です。
結論から言えば、現代の高度にデジタル化された国税システムと税務調査の現場において、無申告のまま贈与税から逃げ切ることはほぼ不可能です。それどころか、時効を待つ間にペナルティが雪だるま式に膨らみ、最終的に財産を大きく減らす事態に陥るケースが多発しています。本稿では、贈与税の時効の法的真実から税務署が捕捉する手口、名義預金に潜む盲点までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税の時効は原則6年・不正意図があれば7年だが、起算日は「贈与年の翌年3月16日」であり認識ズレに注意が必要。
- 要点2:子や孫の名義口座に預金する「名義預金」は贈与自体が未成立とみなされ、何十年経過しても時効は適用されない。
- 要点3:税務署はKSKシステムや相続時の10年口座追跡で確実に捕捉するため、放置せず自主申告することが最善の防衛策である。
【時効の基本】贈与税の時効は6年と7年|成立要件と起算日の落とし穴
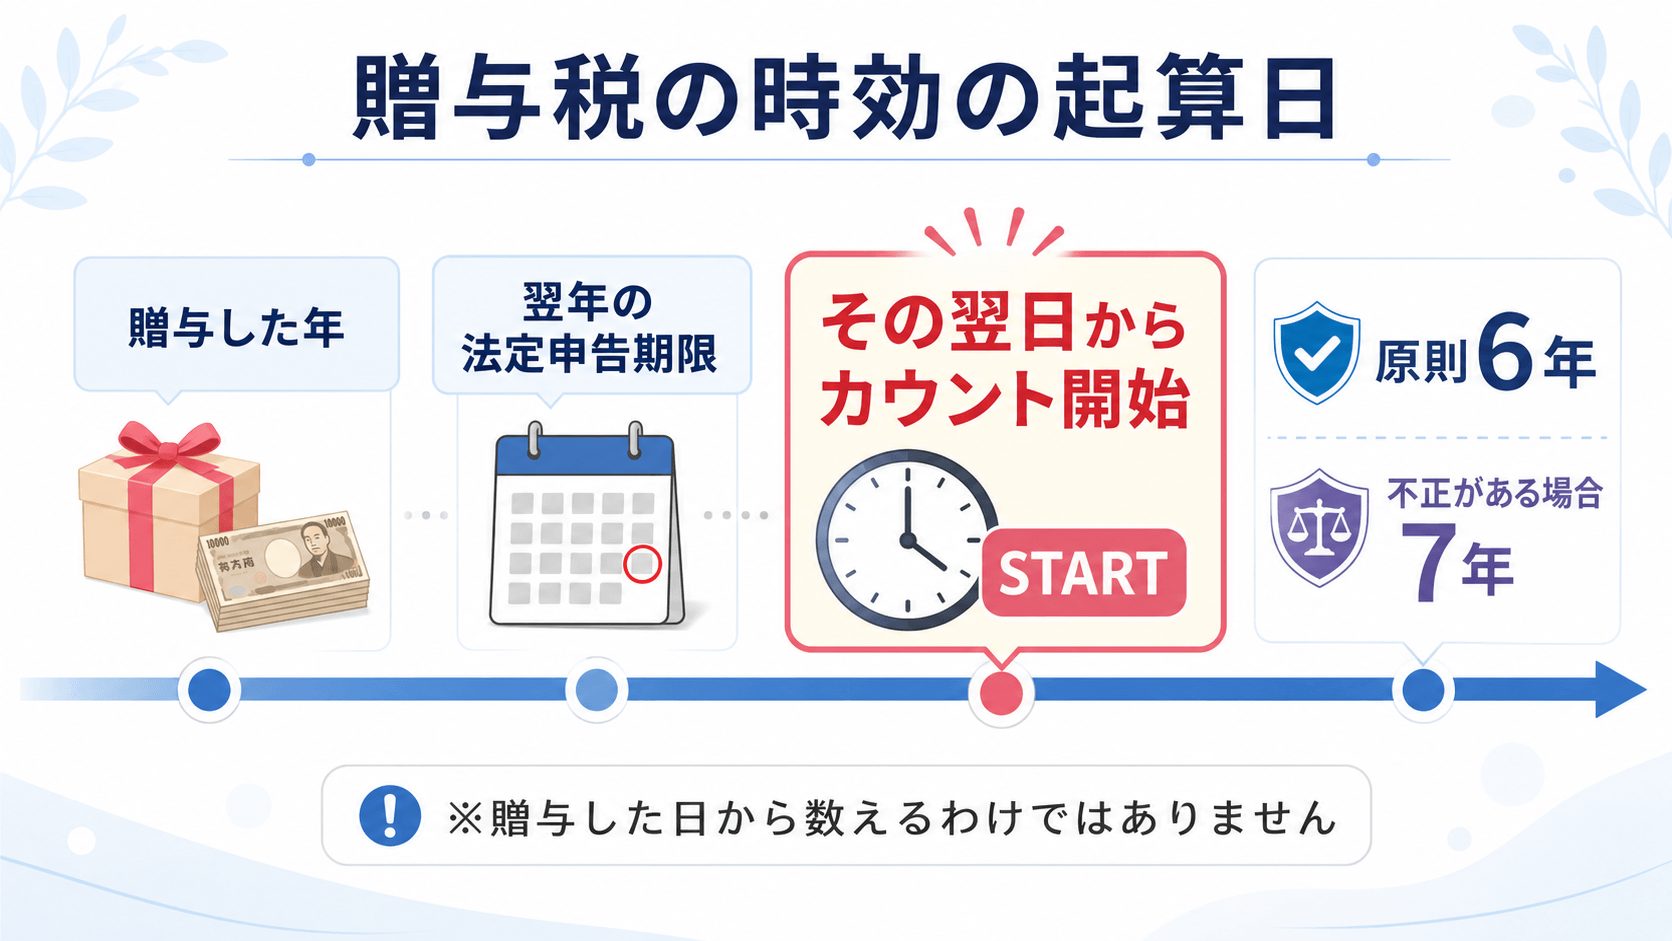
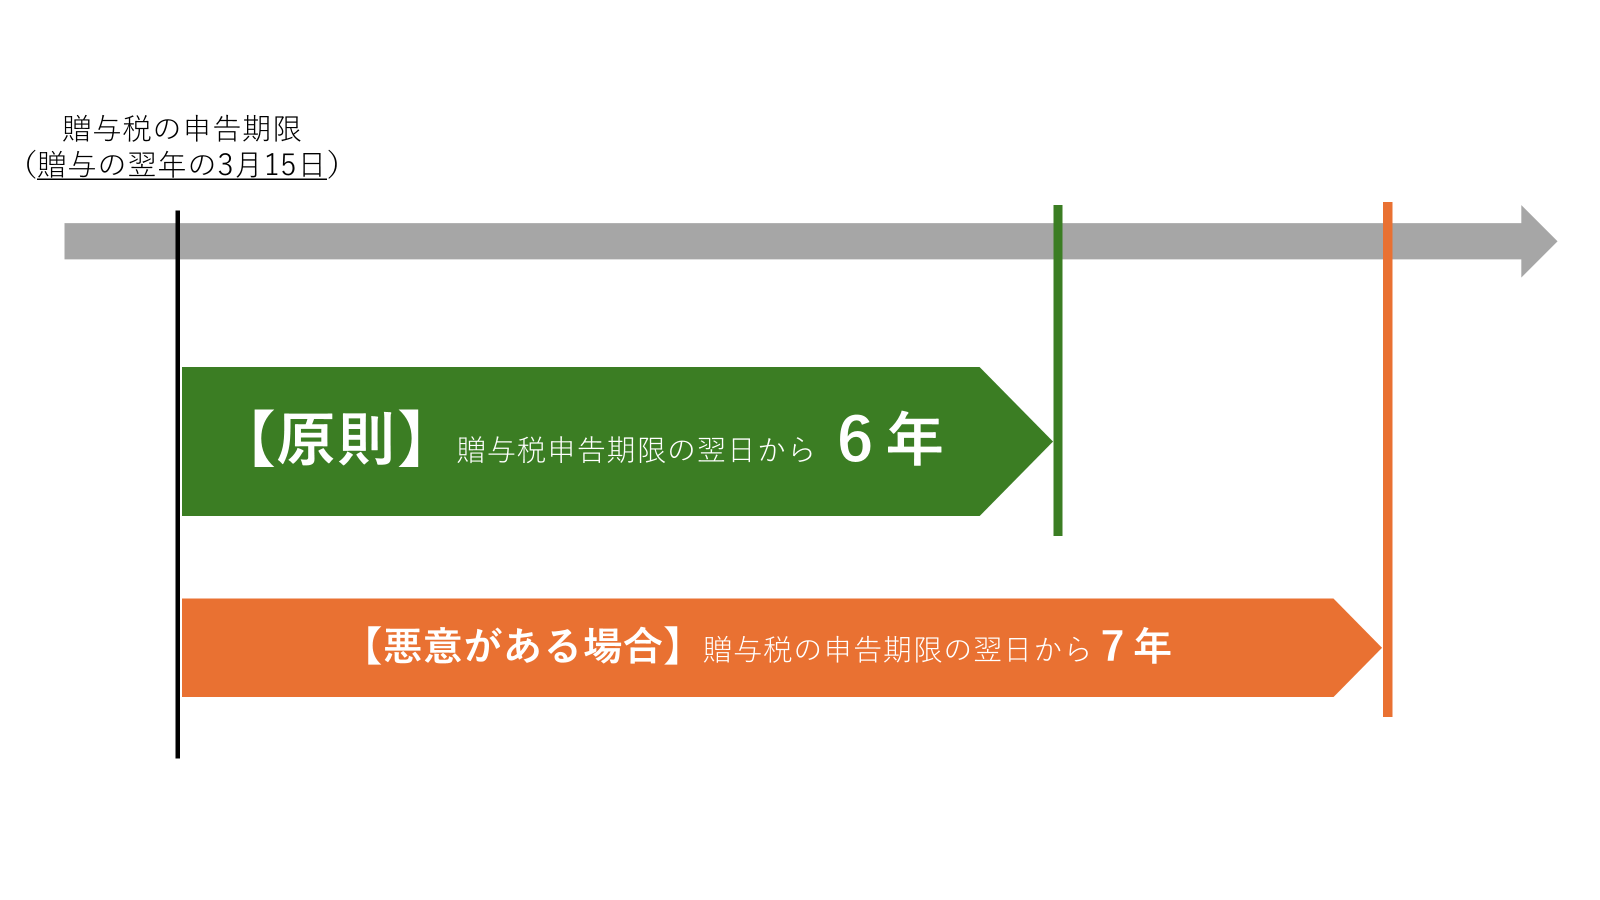
贈与税の時効(国税通則法上の除斥期間・更正決定等の期間制限)には、法律上「6年」と「7年」の2つの基準が存在します。一般的な過失や制度を知らなかったという理由による無申告の場合、時効は6年です。一方で、意図的に財産を隠蔽したり、虚偽の記録を作成したりして贈与税逃れを図った「偽りその他不正の行為」と認定された場合は7年に延長されます。
ここで多くの人が致命的な勘違いをしているのが「時効のカウントが始まる日(起算日)」です。贈与を受けた当日やその年の年末から年数がカウントされるわけではありません。贈与税の時効の起算日は、贈与を受けた年の翌年における贈与税申告期限の翌日(3月16日)となります。
例えば、2025年5月に贈与を受けた場合、申告期限は2026年3月15日です。したがって、時効の起算日は2026年3月16日となり、原則6年の時効が完成するのは2032年3月15日の満了時、不正行為とみなされた場合は2033年3月15日の満了時となります。この「カレンダー上のズレ」を正しく把握していないと、時効が成立したと思い込んだ矢先に税務署からの通知が届くことになります。
さらに、贈与税時効成立要件として「受贈者が贈与の事実を認識し、自ら財産を管理・支配していたこと」が前提となります。この前提が崩れている場合、そもそも時効のカウント自体がスタートしません。
「黙っていればバレない」は幻想|税務署に発覚する決定的なルートと調査手腕
「現金の手渡しなら足がつかない」「銀行振込でも少額に分ければ怪しまれない」といった噂を鵜呑みにするのは危険です。国税庁は個人のお金の流れを正確に把握する強力なインフラと調査手法を備えています。
税務署が活用する中核システムが「国税総合管理(KSK)システム」です。全国の国税局と税務署をネットワークで結び、納税者の過去の申告履歴、確定申告データ、不動産登記情報、法定調書などを一元管理しています。多額の不動産売買や株式の譲渡があった場合、法務局や金融機関から自動的に税務署へ情報が連携されるため、「収入に見合わない資産の急増」は即座にフラグが立ちます。
現金手渡しであっても例外ではありません。税務署は贈与を受けた側だけでなく、「渡した側(親や祖父母)」の口座の出金履歴を緻密に追跡します。高齢の親の口座からまとまった現金が引き出されているにもかかわらず、本人の生活費や使途として説明がつかない使途不明金が存在する場合、調査官はその現金の行方を徹底的に洗います。
そして、最も贈与税の無申告が暴かれるタイミングが「将来の相続発生時」です。被相続人(亡くなった人)の相続税調査において、税務署は過去10年分以上の銀行口座履歴を精査します。過去の不自然な引き出しや、親族の口座への資金移動はすべて突き合わされ、過去の贈与税の申告漏れが一網打尽に発覚する構造になっています。
【データ比較】時効逃げ切りと自主申告の差|重加算税・ペナルティ一覧
贈与税を申告せずに放置し、税務調査によって指摘された場合、本来納めるべき本税に加えて重い附帯税(ペナルティ)が課されます。「時効逃げ切り」を狙って失敗したときの金銭的ダメージは甚大です。
| ペナルティの種類 | 課税割合(加算税率) | 発生条件・ペナルティ内容 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 無申告加算税(自主申告) | 5% | 税務調査の事前通知を受ける前に自発的に申告した場合 | ダメージを最小限に抑えられる唯一の選択肢。早期対応が鉄則。 |
| 無申告加算税(調査後) | 15%〜30% | 税務署からの指摘・調査通知後に申告させられた場合 | 納付税額に応じて段階的に跳ね上がり、経済的損失が極めて大きい。 |
| 重加算税ペナルティ | 40%(無申告時) | 財産の隠蔽や仮装、意図的な脱税工作が認定された場合 | 極めて悪質と判断された際の最大罰則。社会的信用も完全に失墜する。 |
| 延滞税 | 年2.4%〜最大14.6%相当 | 法定納期限の翌日から完納するまでの日数に応じて課される利息 | 時効に近づく(年数が経つ)ほど金額が雪だるま式に膨張する罠。 |
上記の表が示す通り、時効成立を期待して年数を引き延ばせば引き延ばすほど、発覚した際の延滞税の負担が指数関数的に増大します。仮に7年目に税務調査が入って重加算税と延滞税が満額課された場合、本税と合わせて本来の納税額の1.5倍〜2倍近くを支払わなければならないケースも珍しくありません。
【実態検証】「名義預金」に時効は存在しない?現場の税務調査で見える現実
税務の現場で最もトラブルが多く、多くの家庭が陥る最大の罠が「名義預金」です。親や祖父母が「将来のために」と子や孫の名前で銀行口座を開設し、毎年コツコツとお金を振り込んでいたというケースは日常的に見られます。
当事者は「毎年110万円以下で振り込んでいるから非課税」「とっくに6年以上経っているから時効だ」と考えがちですが、税務調査においてこれは通用しません。民法上、贈与は「あげます」「もらいます」という双方の合意によって初めて成立する契約です。
もし、通帳や届出印、キャッシュカードを親が管理しており、子や孫がその口座の存在を知らなかったり自由に使えない状態であったりした場合、税務上は「贈与契約そのものが成立していない」と判断されます。つまり、名義が誰であれ、その資金は依然として「親の財産(名義預金)」のままです。
贈与が成立していない以上、贈与税の時効という概念そのものが存在しません。結果として、親が亡くなった際に全額が「本来の相続財産」として計上され、多額の相続税と追徴課税が課されることになります。これを防ぐためには、受贈者本人が通帳や印鑑を管理し、必要に応じて贈与契約書を取り交わしておく客観的な証拠作りが欠かせません。
なお、税制改正に伴い、暦年課税における相続開始前贈与の相続税加算期間は従来の3年から段階的に「7年」へと延長されています。この加算期間と贈与税の時効期間(7年)を混同する相談が増えていますが、制度の趣旨も計算ルールも全く異なる点には十分注意してください。
一般に知られていない盲点|タンス預金と現金手渡しの「出口」で詰む瞬間
「親から現金手渡しで受け取り、自宅の金庫に保管している(タンス預金)から税務署には絶対にわからない」と豪語する人がいます。しかし、調査官が狙うのは「お金を渡した瞬間」だけではありません。最も捕捉しやすいのは、その現金を「使う瞬間(出口)」です。
代表的な発覚のトリガーが以下の場面です。
住宅の購入やリフォームを行う際、多額の頭金を現金で支払ったり、ローン審査のために口座にまとまった入金をしたりすると、税務署から「お尋ね」と呼ばれる「お買いお持ち資産の照会文書」が届きます。年収400万円の会社員が突然1,000万円の現金を頭金として用意していれば、税務署は「その資金は過去のどの所得から蓄積されたものか」の証明を求めます。正当な理由を説明できなければ、過去の贈与税の無申告として即座に追徴課税の対象となります。
同様に、高級車の現金一括購入、多額の有価証券(株式や投資信託)の買付、あるいは子どもの私立学校の学費の一括払いなど、生活水準と過去の確定申告・源泉徴収票の整合性が取れない消費行動は、すべて税務署のAI監視システムや調査官のチェックに引っかかります。現金で隠し通すということは、「一生そのお金を大きな買い物に使えず、死蔵させ続ける」ことと同義なのです。
【プロの結論】自主申告を急ぐべき人・専門家に相談すべき人の基準
過去の贈与について申告漏れがある場合、どのように動くべきかの明確な判断基準をまとめました。
【今すぐ自主申告・修正手続きを進めるべき人】
・過去6〜7年以内に年間110万円を超える資金を口座振込で受け取った人
・親からの援助資金を使って不動産や車の購入、住宅ローンの繰り上げ返済を計画している人
・親が高齢になり、近い将来に相続が発生する可能性が高い人
※税務署から「お尋ね」や調査の事前通知が届く前に自ら申告すれば、無申告加算税はわずか5%に軽減され、重加算税のリスクも回避できます。
【まず相続税・贈与税に強い税理士へ相談すべき人】
・親が自分名義の通帳を作っていたが、最近になってその存在を知った人(名義預金の解消手続きが必要)
・現金手渡しで受け取っており、金額や受取時期の正確な記録が残っていない人
・住宅取得資金贈与や教育資金の一括贈与など、本来使えるはずだった特例の申告を忘れていた人
【贈与 税 時効】に関するよくある質問(FAQ)
Q1:親から手渡しで受け取った500万円があります。時効の7年が過ぎれば、堂々と銀行口座に入金して使っても大丈夫ですか?
A1:極めて危険です。7年経過後に入金した場合でも、税務署は「過去の贈与が時効になった」とは自動的に判断しません。入金した年に贈与があったと推定されたり、親の財産を一時的に預かっているだけ(名義預金・預かり金)とみなされたりして課税対象になる恐れがあります。また、過去の受取時に悪質な仮装隠蔽があったとみなされれば、時効のカウント自体を争うことになり、立証責任を受贈者側が負うことになります。
Q2:贈与税の時効が成立したかどうか、税務署に確認することはできますか?
A2:税務署に「時効が成立したか」を直接問い合わせることはおすすめできません。税務署は時効成立を証明してくれる機関ではなく、むしろその問い合わせ自体がきっかけとなって申告漏れの調査が開始されるリスクがあります。時効の成否を法的に判断したい場合は、税務署ではなく必ず民間の税理士や弁護士に相談してください。
Q3:何年も前の申告漏れを今から申告すると、税務署から怒られたり逮捕されたりしますか?
A3:自主的に申告したことで逮捕されたり理不尽に責められたりすることはありません。日本の税制では、自発的に期限後申告を行った納税者に対しては加算税を大幅に軽減するなどの優遇措置が用意されています。最も罪が重くなるのは「税務署に指摘されるまで隠し続けること」です。気づいた時点で速やかに期限後申告を行うのが法的に最も安全な解決策です。
まとめ:時効を期待するリスクを捨て、正当な節税と早期申告を
「贈与税は黙っていれば6年や7年で逃げ切れる」という話は、税務調査の実態や名義預金の法理を無視した極めて危険な都市伝説に過ぎません。金融機関の取引履歴が電子データで半永久的に保存され、行政のデジタル連携が進む現代において、無申告の資金を完全に隠し通すことは不可能です。
時効を待つ日々は、いつ税務署から連絡が来るかわからない不安と、年々膨らみ続ける延滞税のリスクを背負い続けることを意味します。もし過去の贈与で申告漏れに心当たりがあるなら、税務署から指摘を受ける前に自主申告を行うか、相続・贈与に精通した税理士に相談して適切な是正措置を講じることが、あなたと家族の大切な資産を守る最善の道です。 (出典: 贈与 税 時効(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。