収入金額と所得金額の違いとは?手取りや税金で損しない計算ルール
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入る総支給額(額面)であり、「所得」は収入から必要経費や給与所得控除を差し引いた実質的な利益を指す。
- 要点2:税金(所得税・住民税)や各種社会保険料、配偶者控除の適用可否は「収入」ではなく「所得金額(および課税所得金額)」を基準に判定される。
- 要点3:源泉徴収票の見方や控除の仕組みを正しく把握することで、年末調整や確定申告での申告漏れを防ぎ、適正な手取り額を確保できる。
【基本定義】収入金額と所得金額の決定的な違いと計算の仕組み
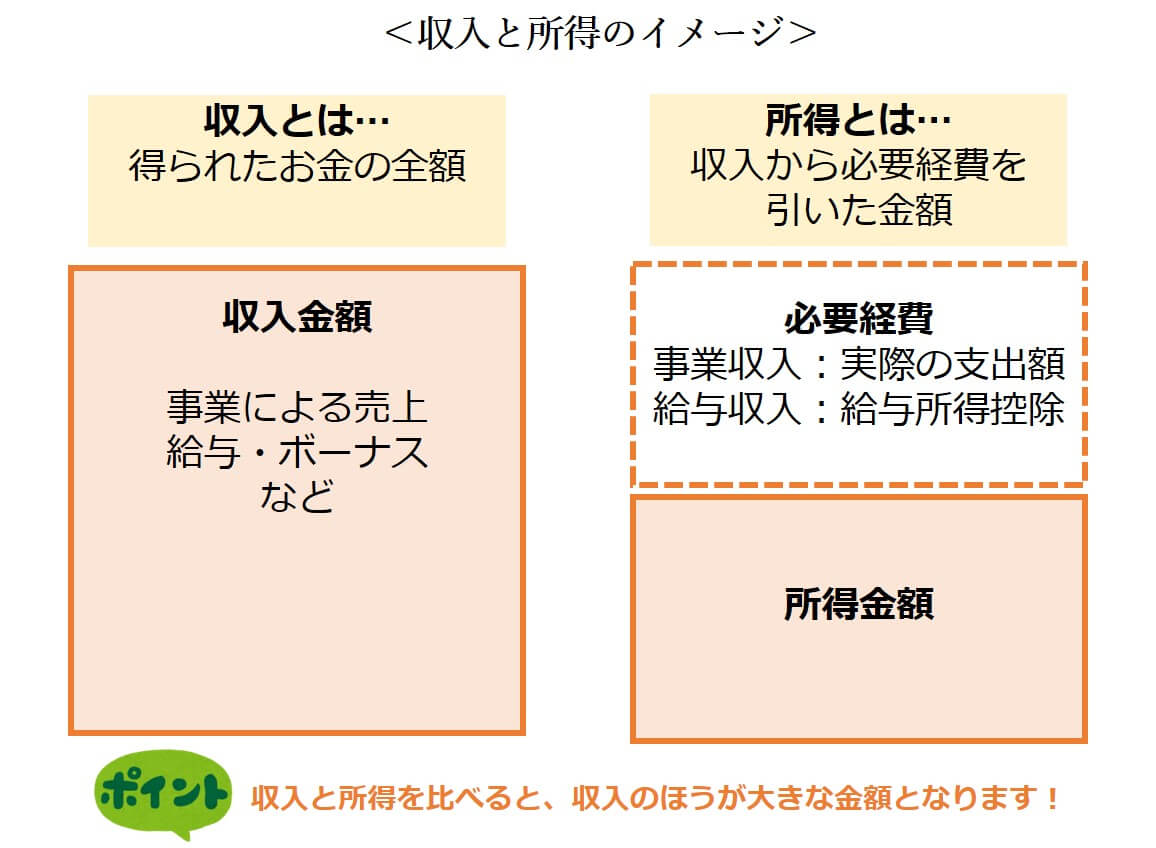
税務における最も基礎的な大原則は、「収入 - 控除・経費 = 所得」という数式です。この関係性を理解することが、税制のあらゆる仕組みを読み解く鍵となります。まず「収入金額」とは、1年間に手元に入ってきたお金の総額です。会社員であれば基本給に残業代、各種手当、ボーナスを合算した「額面年収(総支給額)」がこれに該当します。個人事業主やフリーランスであれば、クライアントから支払われた「総売上(売上高)」が収入金額です。
一方の「所得金額」とは、入ってきた収入を得るためにかかったコストを差し引いた後の「手元に残る儲け(利益)」を意味します。税制では、収入を得るために一定の出費が伴うことを考慮し、収入そのものに課税するのではなく、コストを引いた所得に対して課税する仕組みを採用しています。
会社員と個人事業主では、この「差し引くコスト」の性質が異なります。自営業者は実際の領収書に基づいた「必要経費」を差し引きますが、会社員はスーツ代や書籍代などの実費を個別に計上する代わりに、年収に応じたみなし経費として法律で定められた「給与所得控除」を一律で差し引きます。

【源泉徴収票の見方】手取り計算と課税所得金額が決まるまでの全プロセス
会社員が毎年12月や1月に受け取る「給与所得の源泉徴収票」には、収入から税金が引かれて手取りが確定するまでの全プロセスが凝縮されています。どこに何が書かれているのかを整理してみましょう。源泉徴収票の主要な4つの枠には、以下の意味があります。
1. 支払金額:いわゆる「額面年収」であり、1年間の「給与収入金額」です。
2. 給与所得控除後の金額:支払金額から給与所得控除を差し引いた、税法上の「給与所得金額」です。
3. 所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除、生命保険料控除など、個人の事情に合わせて所得から差し引かれる控除の総額です。
4. 源泉徴収税額:最終的に1年間で納めた「所得税(および復興特別所得税)」の総額です。
手取り計算の基盤となるのは、所得金額からさらに各種控除を差し引いた「課税所得金額」(1,000円未満切り捨て)です。この課税所得金額に対して、5%から45%までの7段階の所得税率が累進課税として適用され、さらに一律約10%(均等割等を除く)の住民税の計算が行われます。
例えば、額面年収500万円の会社員の場合、給与所得控除は「500万円 × 20% + 44万円 = 144万円」となります。したがって給与所得金額は「500万円 - 144万円 = 356万円」です。ここから社会保険料控除や基礎控除(所得税は原則48万円)などが引かれ、残った課税所得に税率が掛けられます。
【徹底比較】会社員の給与所得と個人事業主の事業所得の違い
同じ金額を稼いでいても、働き方によって「収入から所得を導き出すプロセス」や適用される税制上のルールは大きく異なります。会社員の給与所得と、個人事業主の事業所得を比較表で整理しました。| 項目 | 会社員・パート(給与所得) | 個人事業主(事業所得) | 編集部の見解・実務上のポイント |
|---|---|---|---|
| 収入金額の定義 | 給与・賞与の総支給額(額面) | 売上高(事業の総総収入) | 非課税通勤手当等は会社員の収入金額に含まれない点に注意。 |
| 差し引くコスト | 給与所得控除(最低55万円〜上限195万円) | 事業に関わる必要経費(実費計上) | 事業所得は実費の証明書類(領収書等)の7年間保存が必須。 |
| 特別な控除枠 | 特定支出控除(適用ハードルは高め) | 青色申告特別控除(最大65万円) | 青色申告はe-Taxによる電子申告を行うことで最大65万円控除が可能。 |
| 税額確定の手続き | 年末調整(会社が代行して精算) | 確定申告(自身で計算・申告) | 会社員でも副業所得が年20万円を超える場合は確定申告が必要。 |
【実態検証】「知らずに大損」現場の声から見えた年末調整・確定申告の落とし穴
税務相談窓口やSNSのコミュニティで毎年最も多く寄せられるトラブルが、「配偶者控除・配偶者特別控除の申告書類に、収入ではなく所得を書くべき欄へ額面金額を書いてしまった」というミスです。国税庁が配布する「給与所得者の配偶者控除等申告書」には、配偶者の「本年中の合計所得金額の見積額」を記入する欄があります。ここで「年収103万円だから所得欄に103万円」と記入してしまうと、税務上は「給与収入が約160万円ある」と判定され、配偶者控除の枠から外れてしまう事態が発生します。
給与年収103万円の場合、給与所得控除(最低55万円)を引いた所得金額は48万円です。配偶者控除の要件である「合計所得金額48万円以下」に適合しているにもかかわらず、記入ミスによって会社側で控除が適用されず、年末調整で数万円単位の手取りが減ってしまうケースが後を絶ちません。
また、フリーランスや副業を行っている人の間では、「売上(収入)が20万円以下なら申告不要」という俗説を誤認しているケースも目立ちます。国税庁の規定で確定申告が免除されるのは「副業の所得金額(売上-経費)が年20万円以下」の場合です。売上が30万円あっても経費が15万円かかっていれば所得は15万円となり確定申告は不要ですが、経費を計上せずに売上30万円のまま放置すると申告漏れを指摘される恐れがあります。なお、所得税の確定申告が不要な場合でも、自治体への住民税の申告は所得額にかかわらず原則として必要です。
【一般に知られていない盲点】税務署も指摘するネットの誤解と注意点
ネット上の情報やSNSの投稿には、収入と所得の混同から生じた誤解が数多く流通しています。特に注意すべき3つの盲点を整理します。1. 通勤手当は「収入金額」に含まれるのか?
会社から支給される通勤手当(電車・バス通勤などで月15万円までの非課税限度額内のもの)は、所得税法上非課税とされているため、源泉徴収票の「支払金額(収入金額)」には含まれません。ただし、社会保険料(健康保険・厚生年金)の標準報酬月額を算定する際には通勤手当も合算されるため、「税金上の収入」と「社会保険上の収入」の基準が異なる点には留意が必要です。
2. フリマアプリでの不用品売却は収入になるのか?
フリマアプリ等で生活用動産(着なくなった衣服、不要になった家具など)を売却して得たお金は、原則として非課税所得であり、確定申告の対象となる収入金額には含まれません。しかし、転売目的で仕入れた商品の売却や、貴金属・美術品で1点30万円を超えるものの売却によって生じた利益は「譲渡所得」や「雑所得・事業所得」として課税対象になります。
3. 住民税の非課税基準は「合計所得金額」で判断される
自治体ごとに定められている「住民税非課税世帯」の判定ラインは、収入金額ではなく「合計所得金額」で計算されます。扶養親族の有無や地域(級地区分)によって異なりますが、単身者であれば合計所得金額が45万円以下(給与収入換算で100万円以下)などの基準が設定されています。
【プロの結論】働き方別の税金最適化と失敗しないための判断基準
税金面で損をせず、健全な資産形成を維持するための判断基準を、属性別に提示します。▼ 会社員・公務員の場合:
年末調整の書類を書く際は、必ず「手元の数字が額面(収入)なのか、控除後の利益(所得)なのか」を用紙の注記に沿って確認してください。ふるさと納税(寄附金控除)やiDeCo(小規模企業共済等掛金控除)、医療費控除を組み合わせることで、課税所得金額を圧縮し、所得税の還付と翌年の住民税軽減を最大化させることが賢明なアプローチです。
▼ 副業ワーカー・個人事業主の場合:
「売上=所得」ではないため、事業に要した通信費、交通費、消耗品費などの必要経費をもれなく帳簿付けし、適切な所得金額を算出する体制を整えましょう。帳簿付けを怠り経費を計上しないと、過大な課税所得に対して所得税と住民税、さらには国民健康保険料が課されることになります。

【収入 金額 所得 金額 違い】に関するよくある質問(FAQ)
Q1:パートの「103万円の壁」は収入ですか?それとも所得ですか?
A1:「給与収入(額面年収)」の金額を指しています。給与収入が103万円の場合、給与所得控除55万円を引いた「給与所得」は48万円となります。所得税の基礎控除が48万円であるため、48万円(所得)-48万円(基礎控除)=0円となり、本人に所得税がかからず、配偶者の税法上の扶養(配偶者控除)にも入れる基準となっています。
Q2:源泉徴収票で自分の「本当の所得金額」はどこを見ればわかりますか?
A2:源泉徴収票の「給与所得控除後の金額」の欄に記載されている数値が、あなたの給与所得金額です。左隣にある「支払金額」が収入金額(額面)にあたります。
Q3:配偶者控除と配偶者特別控除の要件は、どちらの基準で見ればよいですか?
A3:税法の基準はすべて「合計所得金額」で規定されています。配偶者控除は配偶者の合計所得金額が48万円以下(給与のみなら収入103万円以下)、配偶者特別控除は合計所得金額が48万円超133万円以下(給与のみなら収入103万円超201.6万円未満)が対象です。申告書には所得金額を算出して記入する必要があります。
Q4:退職金をもらった場合の収入と所得の扱いはどうなりますか?
A4:退職金も税務上は「退職所得」として扱われますが、長年の勤務に対する報奨的性質を考慮し、手厚い「退職所得控除」が用意されています。退職所得金額は原則として「(退職金収入 - 退職所得控除額)× 1/2」という非常に優遇された計算式で算出され、他の所得と合算せず個別に課税(申告分離課税)されます。 (出典: 収入 金額 所得 金額 違い(Yahoo!ニュース))
まとめ:正しい知識で手取りを守り賢く税制を活用するために
「収入金額」と「所得金額」の違いは、単なる言葉の定義にとどまらず、私たちが納める税金や社会保険料、そして最終的な手取り額を左右する極めて重要な分岐点です。 「入ってきた総額が収入」「コストを差し引いた実質的な儲けが所得」という基本構造を念頭に置くだけで、年末調整の書類記入でのミスは防げます。また、確定申告や各種控除の活用時にも、自分がいまどの段階の金額を扱っているのかを正しく見極められるようになります。 制度の仕組みを正しく把握し、受けられる控除や経費を適切に反映させることが、理不尽な税金の払い過ぎを防ぎ、自身の手取り資産を守る最善の防衛策となります。源泉徴収票や確定申告書を作成する際は、記載された各項目の意味を今一度丁寧に確認してみてください。
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。