レシートと領収書の違いを徹底比較!実はレシートが強い決定的理由
ビジネスの現場や日々の買い物で「念のため領収書をもらっておこう」と手書きの受取証書を依頼する光景は珍しくありません。しかし、経費精算や税務署への確定申告において、手書き領収書とレジから出力されるレシートの「法的な効力」や「税務上の扱い」を正しく把握している人は意外なほど少数です。
2026年現在の税務実務においては、インボイス制度(適格請求書等保存方式)の定着や改正電子帳簿保存法の完全義務化に伴い、書類の「見た目の格式」よりも「記載されている情報の客観性」が極めて厳格に問われる時代に入りました。実は、税理士や国税局の調査官の間では「手書き領収書よりも、レシートの方が証拠能力として圧倒的に信頼できる」という見解が常識となっています。両者の本質的な違いと、損をしないための正しい選択基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において、購入明細が自動印字されるレシートは「お品代・上様」の手書き領収書よりも改ざんリスクが低く、証拠能力が高い。
- 要点2:インボイス制度下では、飲食・小売・タクシーなどで発行される「適格簡易請求書(レシート)」であれば宛名なしでも経費精算および仕入税額控除が可能。
- 要点3:クレジットカード売上票の代用リスクや、二重計上を疑われる「両方もらう行為」の危険性を理解し、電子帳簿保存法に基づくデジタル管理を徹底すべきである。
【徹底比較】レシートと領収書の違い|法的な定義と役割の根本的ギャップ
日常会話では混同されがちな「レシート」と「領収書」ですが、商法や税法、会計学上の位置づけには明確な差異が存在します。受取証書としての役割を持ちながらも、情報の生成プロセスや記載内容の粒度が根本的に異なります。
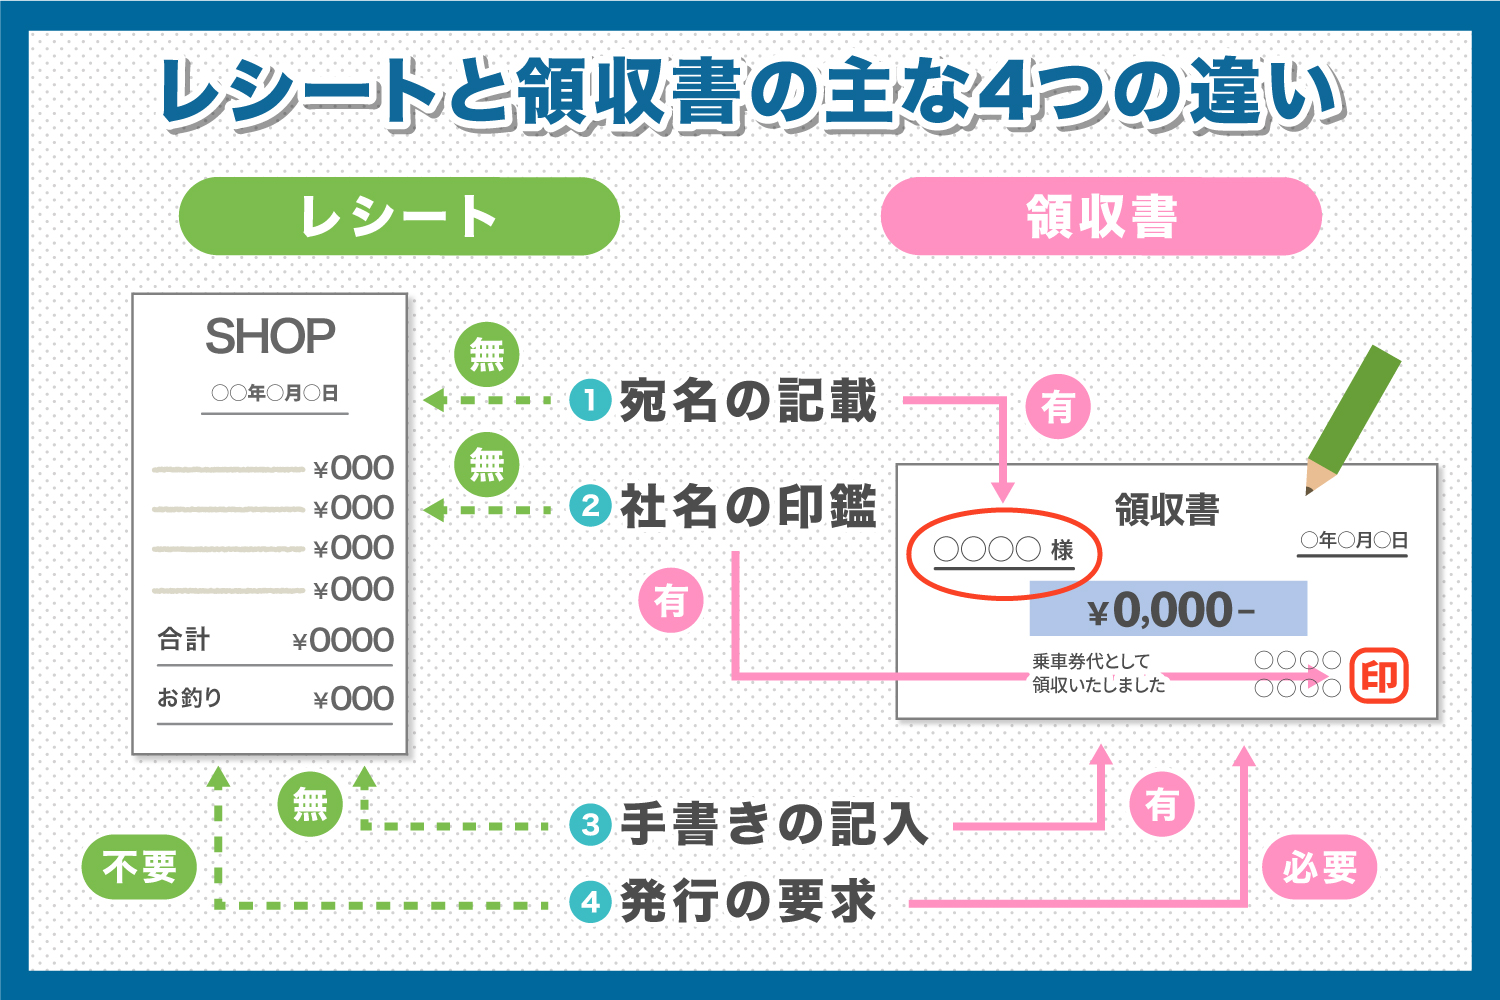
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 発行形式 | POSレジによる自動印字(改ざん不能なシステム出力) | 手書き複写式、または専用プリンター発行 | 手書きは人的ミスや意図的な虚偽記載が入り込む余地がある。 |
| 購入明細の開示 | 品目名、単価、個数、適用税率(8%/10%)が100%記載 | 「お品代」「ご飲食代」などの総括表記が大半 | 税務調査で業務関連性を即座に立証できるのはレシートの明細。 |
| 宛名記載の有無 | 原則として宛名欄なし(不特定多数取引向け) | 会社名、屋号、または「上様」 | 特定業種では法律上、宛名なしでも税額控除が有効と認められている。 |
| 印紙税の課税関係 | 5万円以上(税抜)の現金取引で200円の収入印紙貼付が必要 | 同左(売上代金に係る金銭等の受取書として課税) | 電子発行(PDF・Web領収書)の場合は金額に関わらず非課税。 |
本来、経費で落ちるレシートの条件とは「いつ・どこで・誰が・何を・いくらで購入したか」という取引事実が客観的に証明できることです。民法第486条に規定される「受取証書」の権利は代金弁済の証拠を求めるものですが、税務会計の実務では、単なる金銭受領の証明にとどまらず「その支出が事業用であるか」を裏付ける詳細な情報開示が求められます。
税務調査で判明する真実|領収書よりレシートの方が証拠能力が高い理由
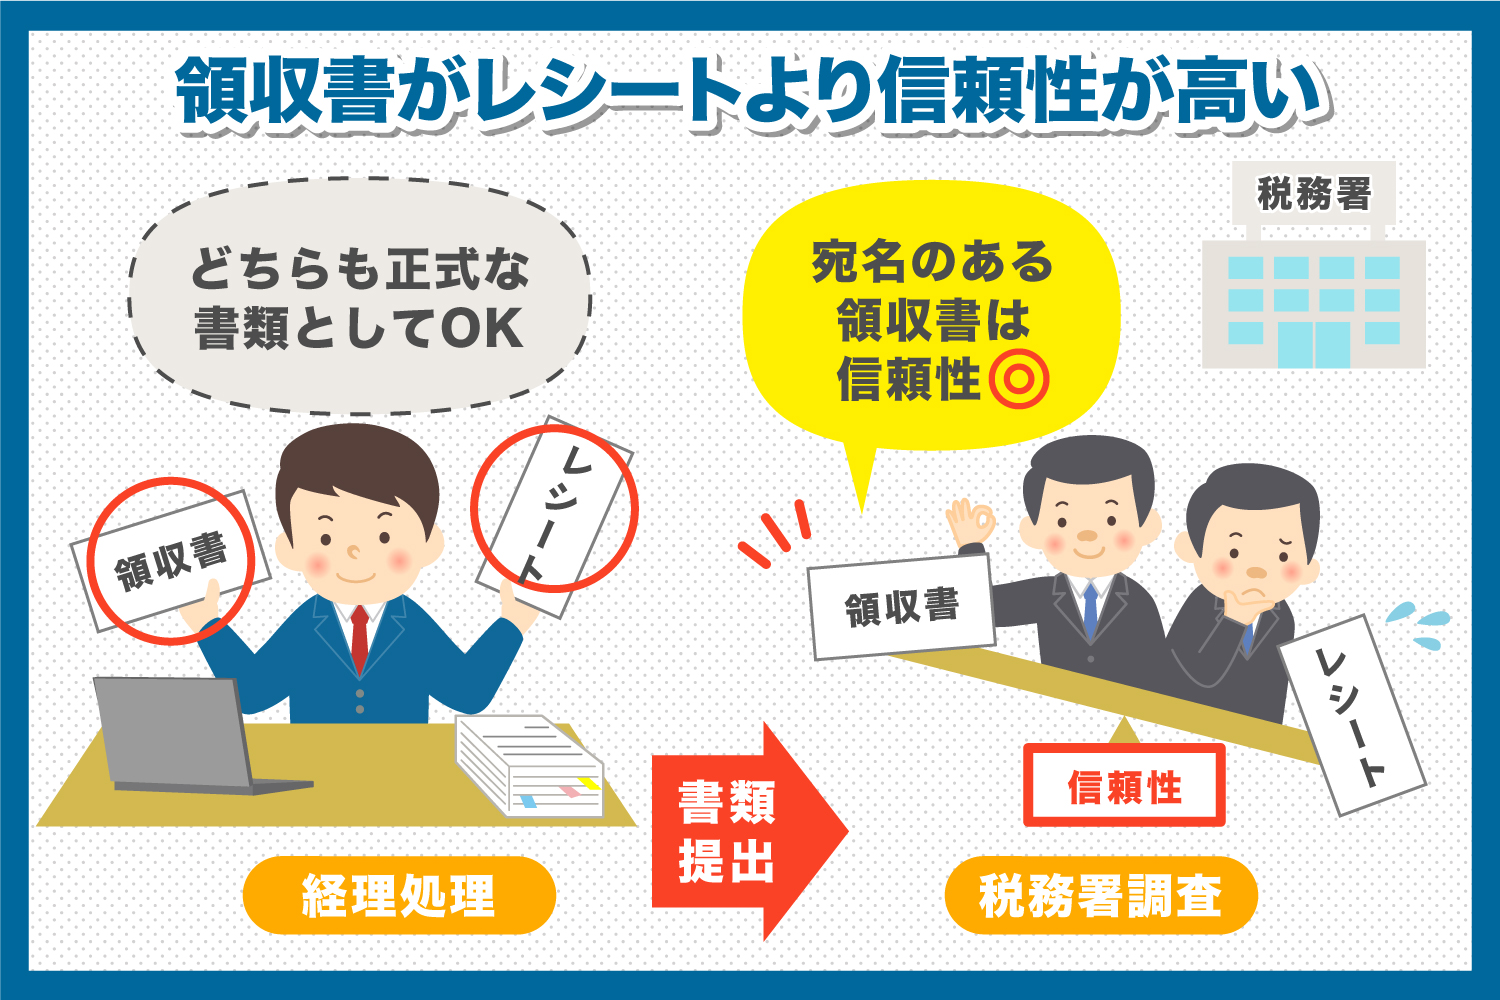
「レシートと領収書はどっちが有効なのか」という長年の疑問に対し、税務の現場が導き出している明確な答えは税務調査におけるレシートの証拠能力の圧倒的高さです。多くのビジネスパーソンが「手書きの領収書こそが正式な公的書類である」と思い込んでいますが、税務当局の視点は全く異なります。
調査官が最も警戒するのは、私的な私用買い出しや架空取引を経費に紛れ込ませる不正行為です。手書き領収書において頻出する領収書の但し書き「品代」や、宛名が「上様」となっている書類は、具体的に何を購入したのかが第三者に一切分かりません。ホームセンターで自宅用の家具を買ったのか、事業用の資材を買ったのか、あるいは高級贈答品なのかが判別不能となるため、否認対象の筆頭に挙げられます。
一方、レジから出力されるレシートには、商品コードや個別の品目名、割引額、さらには会計時刻までが秒単位で記録されます。改ざんが極めて困難なシステムログであるため、調査官から疑義を挟まれる余地がありません。「何を買ったのかが明白である」ことこそが、税務署に対する最大の防衛策となります。
インボイス制度と電子帳簿保存法が変えた経理精算の現場ルール
適格請求書等保存方式(インボイス制度)が完全に定着した現在、書類の取り扱い基準はさらに明確化されました。従来の「宛名がなければ経費として認められない」という思い込みは、現代の税法規においては通用しません。
不特定多数の顧客と取引を行う一定の業種(小売業、飲食業、タクシー、写真業、旅行業、駐車場業など)においては、所定の要件を満たした適格簡易請求書(簡易インボイス)の発行が法的に認められています。この適格簡易請求書の要件には「書類の交付を受ける事業者の氏名・名称(宛名)」が含まれていません。つまり、コンビニや飲食店で発行された登録番号入りのレシートであれば、経費精算においてレシートに宛名がなくても何ら問題なく仕入税額控除の適用を受けられます。
さらに、実務で必須となった電子帳簿保存法に基づくレシートのスキャン保存運用においても、レシートの信頼性が優位に働きます。スマートフォンやスキャナで領収書を読み取る際、OCR(文字認識)機能は印字されたレシートの「取引年月日」「金額」「取引先名」「品目」を正確にデータ化します。手書きの崩し文字による認識エラーや手入力の手間を劇的に削減できるため、社内ガバナンスと業務効率化の両面でレシート保存が推奨される時代となっています。
【実態検証】経理担当者と税理士が警鐘を鳴らすトラブル頻出の落とし穴
実務の現場では、ルールを誤認したまま処理を進めてトラブルに発展するケースが後を絶ちません。現場で特に注意すべきリスク事象を検証します。
第一に警戒すべきは、レシートと領収書を両方もらう行為です。一部の店舗で「レシートと手書き領収書を二重に受け取る」ケースが見受けられますが、これは極めて危険な行為です。企業内で二重に経費精算を申請して不正受給を図る横領リスクを生むだけでなく、税務調査時に「架空計上や二重計上による脱税」を意図した証拠隠滅と判断され、重加算税などの重いペナルティを科される引き金になります。店舗側でも二重発行は不正受給への加担とみなされるため、厳重に断られるのが一般的です。
第二の落とし穴は、クレジットカードの売上票と領収書の違いです。カード決済時にレジから出てくる「クレジット売上票(お客様控)」を領収書の代わりとして保管する人がいますが、これは単なるカード会社との決済通信ログに過ぎません。売上票には購入品目が記載されておらず、インボイスの登録番号も含まれていないケースが多いため、正式な証拠書類としては認められません。必ずカード売上票とは別に、明細が記載されたレシート本体を保管しなければなりません。
万が一の事態となるレシートの再発行や紛失に関しては、原則としてPOSレジのシステム上、再発行を行わない店舗が大多数を占めます。紛失した場合は、出金伝票に「支払日・支払先・具体的な購入内容・金額・紛失の経緯」を詳細に記載し、クレジットカードのWeb明細や納品書などの客観的データを補足添付することで、経費計上の蓋然性を担保するリカバリー手順を踏む必要があります。
一般に知られていない盲点とネットの誤解
ネット上や一部の旧来型ビジネスコミュニティでは、現代の税法と乖離した誤った情報が散見されます。代表的な誤解を是正します。
「確定申告の際、領収書を税務署に提出しなければならない」という言説は明確な間違いです。確定申告書にレシートや領収書を添付して提出する義務はありません。重要なのは確定申告におけるレシートの保管期間であり、法人の場合は原則7年間(繰越欠損金がある事業年度は最長10年間)、個人事業主(青色申告・白色申告)の場合は原則7年(一部5年)にわたり、自社または自宅で適切に保存・管理する義務が課されています。
また、「感熱紙のレシートは文字が消えるから税務上使えない」という主張も過去の遺物です。現代の感熱紙は保存性が向上している上、電子帳簿保存法の要件に沿って受領後速やかにスマートフォン等で撮影し、クラウドストレージにタイムスタンプ等を付与して保存すれば、原本のインク消失リスクを完全に回避できます。紙のまま保管する場合でも、直射日光や高温多湿を避けたファイリングを行えば法定期間内の可読性は十分に維持されます。

【プロの結論】書類選択の判断基準と組織ガバナンスへの教訓
経理処理における無用なリスクを排除し、税務調査を円滑に乗り切るための判断基準は明確です。個人の思い込みを排し、取引の性質に応じた合理的な書類選択を徹底する必要があります。
【判断基準】レシートで処理すべき取引 vs 領収書を依頼すべき取引
- レシートを選択すべきケース:
- コンビニ、スーパー、ドラッグストアでの事務用品・消耗品購入
- 飲食店での日常的な打ち合わせ・少人数の食事
- ガソリンスタンド、コインパーキング、タクシー移動
- 家電量販店や書店での備品・専門書購入(品目の特定が最重要な取引)
- 正式な領収書(宛名・明細明記)を依頼すべきケース:
- 取引先を招いた高額な接待交際費(社内規定で相手先企業名の紐付けが求められる場合)
- 冠婚葬祭の慶弔費(出金伝票と案内状で対応するケースを除く)
- 数万〜数百万円規模の高額資産・設備の現金購入時
- レジの自動印字機能がなく、手書き対応しかできない小規模個人商店での取引
企業の財務・経理部門やフリーランスが直面する本質的な課題は、「形式への盲従」から「実質主義への転換」です。手書き領収書という昭和的な慣行に頼るのではなく、デジタルログとしての真正性を持つレシートを正しく扱い、電帳法に準拠した管理体制を敷くことこそが、健全な組織防衛と税務コンプライアンスの基盤となります。
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:会社の経費精算では、レシートと領収書のどちらを提出するのがベストですか?
A1:購入明細がすべて記載されているレシートの提出がベストです。社内規定で領収書が指定されている場合でも、「宛名」「取引年月日」「金額」「適格請求書発行事業者の登録番号」「具体的な品名」が明記された手書き領収書でなければ意味がありません。但し書きが「お品代」の手書き領収書よりも、明細が印字されたレシートの方が税務上の信頼性は圧倒的に高くなります。
Q2:個人事業主の確定申告で、宛名がないレシートばかりでも税務署から否認されませんか?
A2:事業に関連する支出であることが明確であれば、宛名のないレシートであっても一切否認されません。小売業や飲食業などの適格簡易請求書発行事業者が交付するレシートは、税法上も宛名の記載が免除されています。裏面に「誰とどのような目的で利用したか」を用途メモとして残しておくと、より証拠能力が高まります。
Q3:感熱紙のレシートの印字が薄くなって消えそうなときはどうすればいいですか?
A3:電子帳簿保存法に対応したクラウド会計ソフトやスキャナ保存アプリを利用して、受領後すぐにスキャンまたはスマホ撮影し、デジタルデータとして保存するのが最も確実です。紙で保存する場合は、直射日光、高熱、湿気、塩化ビニール製クリアファイルを避け、封筒等に入れて冷暗所で保管してください。
Q4:店員から「レシートが領収書代わりになります」と言われたのですが本当ですか?
A4:事実です。POSレジから発行されるレシートには、領収書に必要な「発行者名・取引日時・金額・取引内容」がすべて網羅されており、税法上の受取証書として完全に成立します。インボイス制度の登録番号が記載されていれば、そのまま適格請求書または適格簡易請求書として機能します。
まとめ:今後の動向と失敗しないための判断基準
「領収書=安心、レシート=簡易的で不安」という構図は、現代の税務実務においては完全に逆転しています。手書き領収書の曖昧さは税務調査におけるリスク要因となり得る一方、客観的な品目ログが刻まれたレシートは最も強力な支出証明書として機能します。
インボイス制度と電子帳簿保存法が標準化した今、ビジネスパーソンに求められるのは、不要な手書き領収書の発行を依頼する手間を省き、明細入りのレシートを確実に受領・デジタル保存する合理的なワークフローです。無意味な形式にとらわれず、法的に真の証拠能力を持つ書類を選択し、クリーンで隙のない税務・会計管理を実践してください。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。