ガレージの固定資産税はいくら?課税基準と賢い節税対策を徹底解説
愛車を風雨や盗難から守るためにガレージを新設・増築しようとする際、多くの施主が見落としがちなのが毎年の固定資産税の負担です。「柱と屋根だけなら非課税なのか」「シャッター付きの本格的なガレージを建てると税金はいくら跳ね上がるのか」という疑問は、新築やリフォームの現場で常に議論の的となっています。
地方税法に基づく資産税課の実務において、課税対象となるか否かは「構造」と「施工方法」によって明確に線引きされています。知らずに設置した結果、思わぬ追徴課税や毎年の税負担増に悩まされるケースも少なくありません。本稿では、カーポートとの構造的な境界線から税額の算出ロジック、合法的に税負担を抑える選択肢まで、現場の取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税が課税されるのは「外気分断性(屋根と3面以上の壁)」「土地定着性」「用途性」を満たすガレージであり、一般的な柱と屋根だけのカーポートは原則非課税。
- 要点2:イナバ物置などの既製品や後付けガレージであっても、基礎にボルト固定されシャッターや壁で囲まれている場合は課税対象(家屋扱い)となる。
- 要点3:ビルトインガレージや高級仕様のガレージハウスは固定資産税評価額が高くなりやすいため、素材選びや延床面積の緩和規定を踏まえた設計が必須。
【課税の境界線】ガレージに固定資産税がかかる条件と「家屋の3要件」
ガレージを設置した際に固定資産税がかかるかどうかは、地方税法においてその構造物が「家屋」として認定されるか否かで完全に分かれます。自治体の資産税課が家屋認定を行う際、絶対的な判断軸となるのが固定資産税家屋の3要件です。
この3要件は以下の通り明確に定義されています。
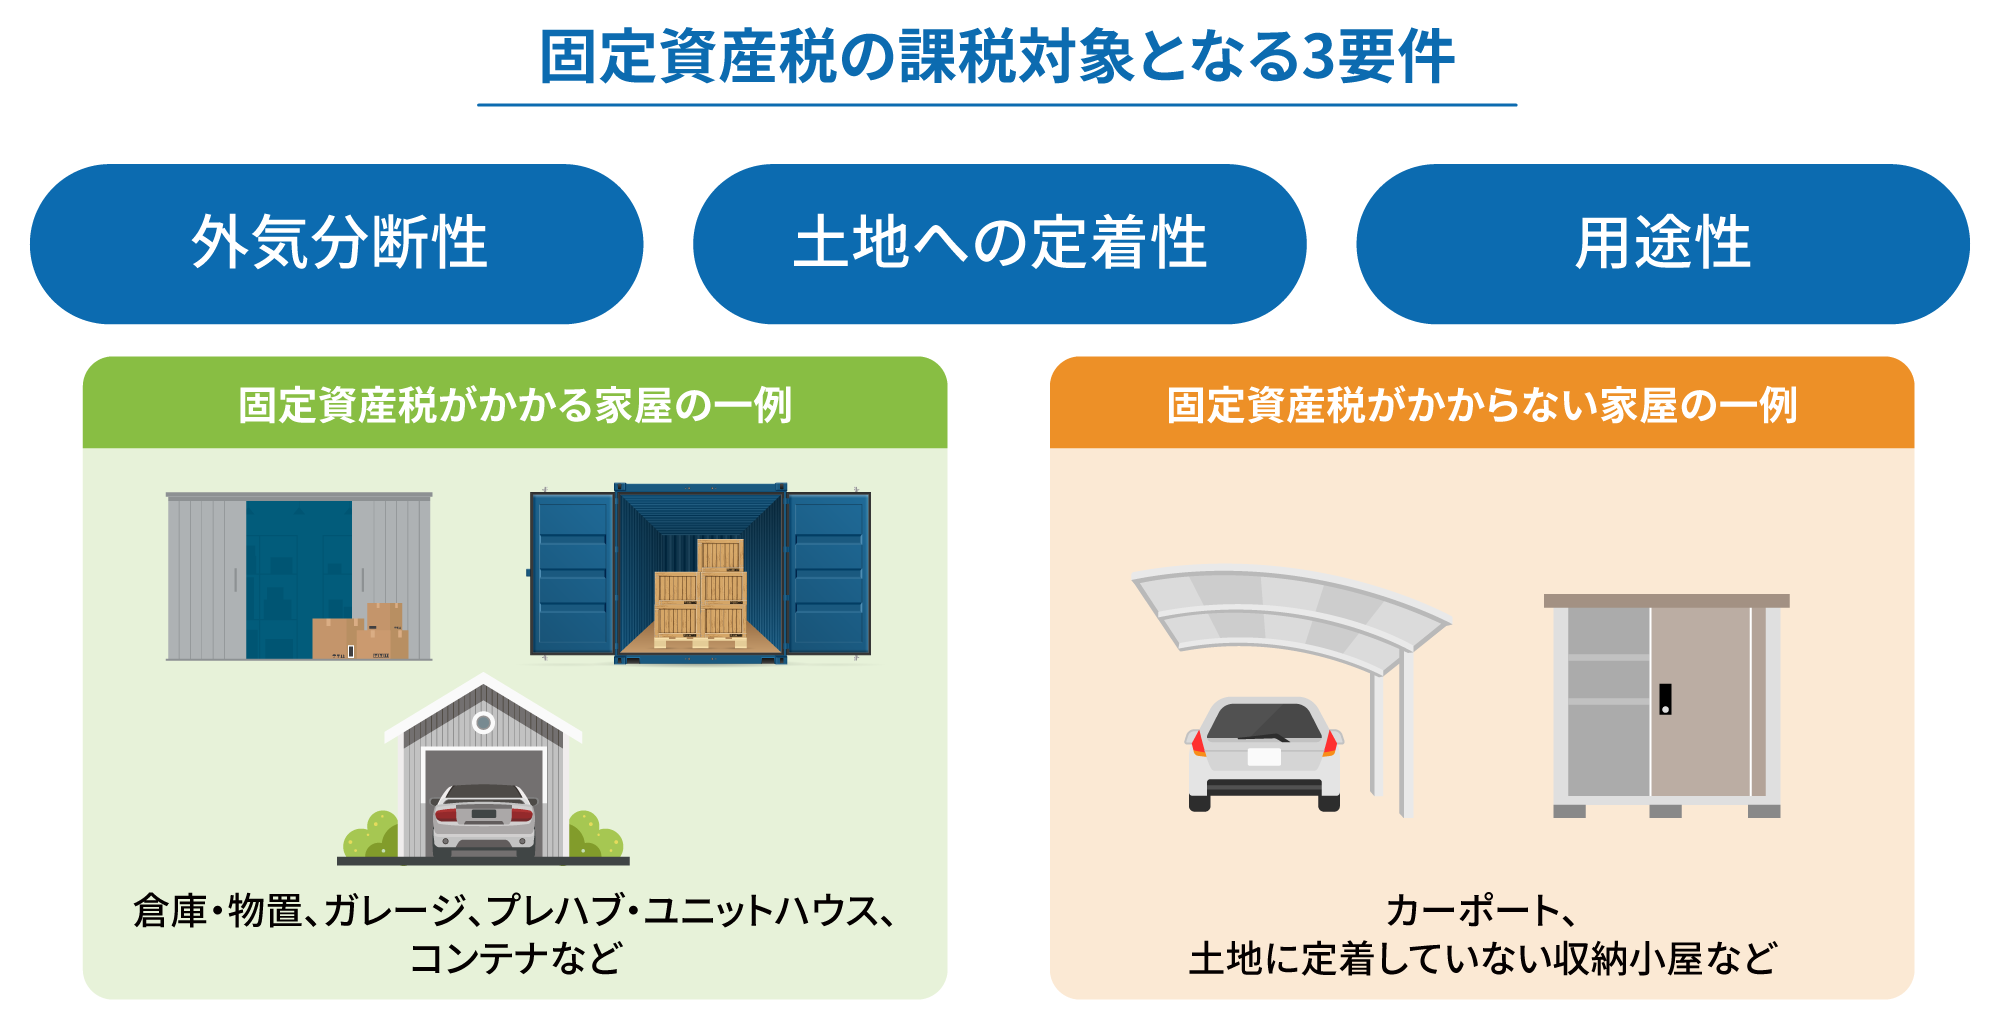
- 外気分断性:屋根があり、かつ屋根と3面以上の壁(またはシャッター等)で囲まれていて、外気を遮断できる空間が存在すること。
- 土地定着性:コンクリート基礎にアンカーボルトで緊結されているなど、容易に移動・解体できない状態で土地に固定されていること。
- 用途性(建物利用性):雨風をしのぎ、目的とする用途(車の保管、作業スペース、倉庫など)として実際に利用可能な状態であること。
この3つの条件をすべて満たした場合、独立したガレージであっても「家屋」とみなされ、固定資産税の課税客体となります。とくにシャッター付きガレージ課税基準においては、4面中1面がシャッターであっても「開閉によって外気を完全に遮断できる壁」と評価されるため、外気分断性を満たすと判定されます。
一方で、壁が2面以下しかない吹き抜け構造や、簡易的な屋根構造であれば外気分断性を欠くため、一般的なガレージ固定資産税条件からは外れることになります。

カーポートとガレージの決定的な違い|なぜカーポートは非課税なのか?
車庫スペースを検討する際によく比較されるのが「カーポート」と「ガレージ」です。結論から言うと、カーポート固定資産税違いの本質は「外気分断性」の有無に集約されます。
一般的なカーポートは、地面に強固な柱を埋め込んでコンクリートで固定(土地定着性を充足)し、強固なポリカーボネートやアルミの屋根を備えています。しかし、壁がなく開放されているため「外気分断性」を満たしません。そのため、自治体の家屋調査において家屋とは認定されず、固定資産税は非課税となります。
ただし、ここで注意が必要なのは「サイドパネル」を追加した場合の落とし穴です。目隠しや雨風防止のために側面や後面にパネルを追加設置し、実質的に3面以上を囲ってしまうと、自治体によっては「外気分断性あり」とみなされ、課税対象に切り替わるリスクが生じます。
また、ホームセンター等で購入できるイナバ物置固定資産税対象の可否についても同様の基準が適用されます。地面にブロックを敷いて置いただけ(土地定着性なし)の状態であれば非課税とされるケースが多い一方、コンクリート基礎を打ってアンカー固定した大型ガレージタイプ(イナバの「ガレーディア」など)は、3要件を完全に満たすため確実に課税対象となります。
【徹底比較】タイプ別ガレージの固定資産税と評価額の違い
ガレージの構造や工法によって、算出される固定資産税評価額ガレージの金額は大きく変動します。総務省が定める「固定資産評価基準」に基づき、使用されている資材や設備(電動シャッターの有無、内装仕上げ、照明設備など)が細かく点数化されて税額が決まる仕組みです。
タイプ別の構造、課税有無、および年間の税額目安を整理したデータは以下の通りです。
| ガレージの種別・構造 | 家屋の3要件の充足状況 | 年間固定資産税の相場目安 | 編集部の見解・評価 |
|---|---|---|---|
| 標準的なアルミカーポート (柱+屋根のみ) | 外気分断性なし (非該当) | 0円(非課税) | コストパフォーマンス最優先なら最適。資産税リスクは完全ゼロ。 |
| 独立型スチール製ガレージ (基礎アンカー固定・1台用) | 3要件すべて充足 (課税対象) | 約10,000円〜20,000円 | 防犯性と税負担のバランスが良好。経年減価により年々評価額は低下。 |
| 木造・RC造の独立ガレージ (外壁塗装・電動シャッター) | 3要件すべて充足 (課税対象) | 約25,000円〜50,000円 | 意匠性は高いが資材単価が高く、新築時の評価額が跳ね上がりやすい。 |
| ビルトインガレージ (建物1階部分に組み込み) | 主屋の一部として計算 (課税対象) | 約30,000円〜60,000円 (ガレージ相当部分) | ビルトインガレージ固定資産税は構造補強が必要なため評価が高水準。 |
| ガレージハウス (居住空間+大型車庫一体型) | 主屋として一体課税 (課税対象) | 建物全体で15万〜30万円超 | ガレージハウス固定資産税は敷地面積や設備仕様により大幅に増額。 |
税額の算出方法は以下のガレージ固定資産税計算方法に従います。
【固定資産税の計算式】
固定資産税額 = ガレージの固定資産税評価額 × 標準税率 1.4%(都市計画税がかかる地域は+0.3%)
独立型スチールガレージの場合、新築時の評価額は本体実勢価格のおよそ40〜60%程度に設定されるケースが一般的です。木造や鉄骨造、RC造と比べるとスチール製プレハブガレージは再建築費評点数が低く抑えられるため、税金面では有利に働きます。
一般に知られていない盲点とネットの誤解|後付けガレージはバレない?
インターネット上の掲示板やSNSでは、「新築の家屋調査が終わった後にガレージを建てれば固定資産税は請求されない」「建築確認申請を出さなければ役所にはバレない」といった情報が散見されます。しかし、現代の自治体行政においてこれらは完全に誤った認識です。
自治体の資産税課は、定期的に航空写真や衛星写真の差分データを比較・解析するシステムを導入しています。前年度の写真と最新の写真を照合し、新設された建築物や増築された構造物を自動的に抽出しているため、申請の有無に関わらず未登記のガレージは高確率で特定されます。
また、敷地面積10平方メートルを超えるガレージを設置する際は、建築基準法上のガレージ建築確認申請が法的に義務付けられています(防火地域・準防火地域では面積に関わらず申請が必要)。
申請を行わずに無確認で設置し、その後の巡回調査や航空写真で発覚した場合、固定資産税が過去5年間(悪質な場合は最大7年間)遡及して追徴課税されるだけでなく、建築基準法違反として是正命令を受けるリスクを抱えることになります。「後から設置すれば見つからない」という安易な抜け道は存在しないと認識すべきです。
【実態検証】愛車家・施主の生の声と自治体調査のリアル
実際にガレージを新設した施主や、家屋調査を経験した人々の間では、自治体の調査員による判定の厳格さについて様々な体験談が寄せられています。
都心近郊の準防火地域に木造ガレージハウスを新築したAさん(40代・会社員)は、設計時の配慮について次のように語っています。
「建築士から『ビルトインガレージは開口部を広く取るために構造計算上、鉄骨梁や特殊な耐力壁が必要になり、その分評価額の点数が高くなる』と説明を受けました。さらにオーバースライダー式の電動シャッターを採用したため、設備加点も加わり、通常の居室並みの評価額がつきました。維持費の試算を事前にしっかりやっておいて正解でした」
一方、地方都市でスチール製ガレージを後付けしたBさん(50代)は、調査員の訪問に驚いたと明かします。
「庭に物置兼ガレージを基礎固定で建ててから半年後、市役所から『新増築家屋調査のお願い』という通知が届きました。ドローンか航空写真で見つかったようです。調査員の方はメジャーで寸法を測り、基礎のアンカーボルトとシャッターの構造を入念にチェックしていきました。年間1万2000円ほどの課税通知が来ましたが、盗難対策と雨風防止のメリットを考えれば妥当なコストと納得しています」
現場の実務では、「風雨を完全に防げる空間ができているかどうか」が徹底的に精査されます。現場調査員の裁量によるブレは年々縮小しており、基準に厳格な課税が行われているのが実態です。

【プロの結論】ガレージ固定資産税を安くする方法と後悔しない選択基準
法を遵守しつつ、生涯コストとなる税金を最小限に抑えるには、計画段階からの構造選択が不可欠です。以下に有効なガレージ固定資産税安くする方法と、選択の基準を示します。
固定資産税を合法的に抑える4つの設計アプローチ
- 独立型はスチール製(既製品)を選択する:RC造や木造オーダーメイドに比べ、プレハブスチールガレージは資材評価額が低く、年間の税負担を低く抑えられます。
- 3面壁+前面オープン(またはカーテン)にする:防犯上の制約が許すなら、前面シャッターを設けず「2面〜3面のみの壁」にとどめる、あるいは着脱可能な防風ネット等にすることで、家屋要件の「外気分断性」を回避して非課税を狙う設計手法があります。
- ビルトインガレージの「延床面積緩和規定」を活用する:建築基準法上、ビルトインガレージの面積が延床面積の5分の1以下であれば、容積率の計算から除外されます。固定資産税そのものは面積分課税されますが、住宅用地の特例(小規模住宅用地の特例)の適用バランスを保つ上で重要な指標となります。
- 住宅用地の特例を最大限活かす:居住用建物の敷地(200平方メートルまで)は固定資産税が6分の1に軽減されます。独立ガレージを別敷地に建てるのではなく、主屋と同一敷地内に収めることで土地側の税負担急増を防げます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 完全密閉型ガレージが向いている人:
- 高級外車・旧車・バイクなど、盗難やイタズラのリスクを極限まで排除したい人
- 夜間の整備作業や工具・タイヤの保管など、ホビースペースとしての利用を重視する人
- 年間1万〜5万円程度の税金を「セキュリティ・保管コスト」として割り切れる人
- カーポートやオープン構造を検討すべき人:
- 毎年の固定費(ランニングコスト)を1円でも増やしたくない人
- 日常的な車の乗り降りと雨よけ・紫外線対策が主な目的である人
- 将来的に車の台数が変わる可能性が高く、容易に移設・撤去できる柔軟性を保ちたい人
【ガレージ 固定 資産 税】に関するよくある質問(FAQ)
Q1:固定資産税のかからないガレージにするにはどうすればいいですか?
A1:家屋の3要件のうち「外気分断性」または「土地定着性」を崩す必要があります。最も確実なのは、シャッターや壁を取り払って2面以下の開放構造(カーポート形式)にすることです。また、コンクリート基礎にアンカー固定せず、簡易ブロックの上に置くだけの小型物置(10平米未満)であれば非課税となるケースがあります。
Q2:ビルトインガレージにすると固定資産税が跳ね上がると聞きましたが本当ですか?
A2:半分本当です。ビルトインガレージは車を入れるための大開口が必要なため、梁の補強や耐震金物、防耐火仕様など高コストな構造材が使われます。これらが家屋評価基準で高得点となるため、同じ床面積の通常の居室よりも評価額が高くなり、結果として固定資産税が割高になる傾向があります。
Q3:10平米以下の小さなガレージなら固定資産税はかかりませんか?
A3:それは「建築確認申請の免除規定」との混同です。防火地域・準防火地域外で10平米以下の増築であれば建築確認申請が不要になる場合がありますが、固定資産税の課税基準に面積の下限はありません。基礎で固定され、屋根と3面以上の壁があれば、たとえ5平米のガレージでも家屋として課税対象になります。
Q4:すでに建てたガレージの固定資産税は年数が経つと安くなりますか?
A4:はい、年々安くなります。建物には「経年減点補正率」が適用されるため、築年数の経過とともに評価額は下がっていきます。ただし、下限値(新築時の概ね20%程度)に達した後はそれ以上下がりません。
まとめ:理想のガレージライフと税金リスクを両立させるために
ガレージの設置は、単なる駐車スペースの確保にとどまらず、愛車の保護や趣味の充実をもたらす大きな投資です。しかし、その構造によって「非課税で済むカーポート」から「毎年数万円の税金が発生する本格家屋」まで、税務上の扱いは劇的に変化します。
「屋根と3面以上の壁」「基礎固定」という家屋の要件を正しく把握し、求める利便性とランニングコストのバランスを慎重に天秤にかけることが失敗を防ぐ鍵となります。施工後に「こんなはずではなかった」と後悔しないよう、プランニングの初期段階で工務店や設計士、必要に応じて自治体の資産税課に確認を行い、最適な構造を選択してください。 (出典: ガレージ 固定 資産 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。