年収500万の手取りはいくら?2026年最新の生活水準と税引き額
会社員としてひとつの節目とされる「年収500万円」。しかし、給与明細を開いた際に「額面に対して手取りが少なすぎる」と感じる方は少なくありません。物価高や社会保険料の上昇が続く現在の日本において、額面500万円から実際に手元へ残る可処分所得はどれほどなのか、家族構成や働き方によってその実態は大きく異なります。
国税庁や厚生労働省の最新基準をもとに、独身・既婚・子持ち世帯別の手取り額や天引きされる税金・保険料の内訳、家賃相場、住宅ローンの現実的な借入適正額までを徹底検証します。手取り月収のリアルな数値と生活水準を具体的に把握し、無理のない資産防衛に役立ててください。
📌 【この記事の重要ポイントまとめ】
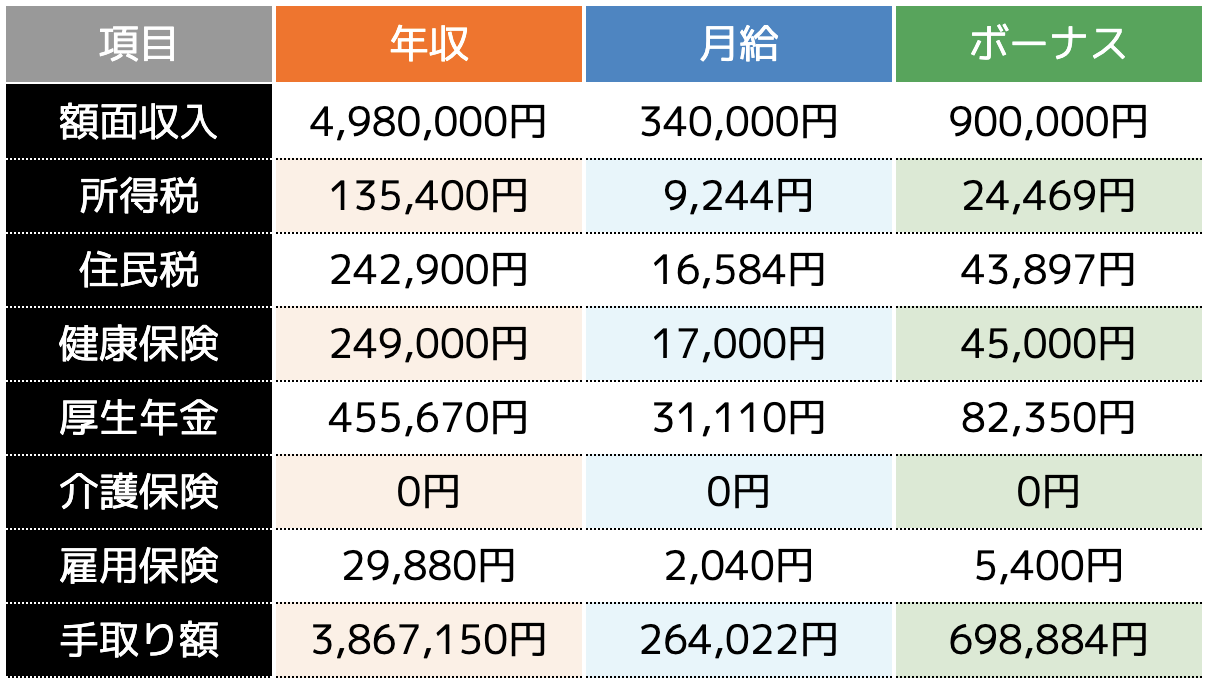
- 要点1:年収500万円の年間手取り額は約385万〜410万円(手取り割合は約77〜82%)。家族構成や扶養の有無で年間約15万〜25万円の差が生じる。
- 要点2:天引きされる社会保険料は約74万円、所得税・住民税は約35万〜40万円にのぼり、月収換算の手取りはボーナスなしで約32.5万円、ボーナスあり(年3ヶ月分)で約26万円となる。
- 要点3:日本の給与所得者全体の中で年収500万円台は上位約30〜35%に位置するが、住宅ローン借入限度額いっぱいの融資を受けると家計が圧迫されるため、適正借入額の見極めが不可欠である。
【2026年最新】年収500万円の手取り額シミュレーション|独身・既婚・子持ちの差を検証
年収500万円の給与所得者が受け取る年間手取り額は、扶養控除や各種控除の適用状況によって変わります。独身の場合、年間手取り額は約385万〜392万円にとどまり、額面の約2割強にあたる約110万〜115万円が税金や社会保険料として自動的に天引きされます。
配偶者を扶養している世帯(配偶者控除が満額適用されるケース)では、所得税・住民税の負担が軽減されるため、手取り年額は約398万〜408万円程度まで増加します。16歳以上の子どもを扶養する場合はさらに扶養控除が上乗せされますが、中学生以下(16歳未満)の子どもについては税法上の扶養控除が適用されない点に注意が必要です。
| 家族構成・属性 | 年間手取り額(目安) | 天引き合計額(税・社保) | 編集部の見解・家計評価 |
|---|---|---|---|
| 独身(20代〜30代前半) | 約388万円 | 約112万円 | 基礎控除のみ。生活の自由度は極めて高いが貯蓄の意識付けが必須 |
| 独身(40歳以上 / 介護保険料あり) | 約383万円 | 約117万円 | 介護保険料(約4.5万円/年)が加算され、手取りが一段階減少 |
| 既婚・配偶者扶養(子どもなし) | 約400万円 | 約100万円 | 配偶者控除により税負担が緩和。二人暮らしなら堅実な貯蓄が可能 |
| 既婚・子2人(高校生・中学生) | 約406万円 | 約94万円 | 高校生への特定扶養控除等で税負担減も、教育費支出が家計を圧迫 |
年収500万円から控除される金額の大部分を占めるのは、健康保険・厚生年金・雇用保険といった社会保険料です。年間でおよそ72万〜76万円が差し引かれ、そこに所得税(約13万〜15万円)と住民税(約23万〜25万円)が加わります。額面給与から「およそ23%が国や自治体に納められている」という実態が明確になります。

ボーナスの有無で激変する手取り月収|月26万円と月32万円の家計構造
同じ「年収500万円」であっても、給与体系が年俸制(ボーナスなし)か賞与ありかによって、毎月口座に振り込まれる現金フローはまったく異なります。
賞与がない「年収500万円・ボーナスなし」の場合、年間の額面を単純に12分割するため、月額額面は約41.6万円、社会保険料と税金を差し引いた手取り月収は約32万〜33万円になります。毎月の手取りが30万円を超えるため、固定費の管理がしやすく、生活費を平準化しやすい構造です。
一方、夏・冬合わせて「基本給3ヶ月分」のボーナスが支給される企業の場合、月給の額面は約33.3万円となり、毎月の手取り月収は約25.5万〜26.5万円まで下がります。その代わり、年2回のボーナス時にそれぞれ額面約50万円(手取り約39万〜41万円)が支給される形です。
月収約26万円で生活を維持しながらボーナスを全額貯蓄に回せる世帯であれば年間80万円以上の資産形成が可能ですが、毎月の赤字をボーナスで補填する家計習慣に陥っている場合、業績変動による賞与カットが直撃した途端に破綻リスクが高まります。
【実態検証】年収500万円のリアルな生活レベルと家賃相場・貯金額の目安
年収500万円の生活実感は、世帯人員と住居費によって明暗が分かれます。実際の家計支出モデルと生活レベルを検証します。
独身世帯:家賃8万〜10万円で自由度の高い暮らしと資産形成の両立
単身者の場合、手取り月収が約26万〜32万円あるため、都市部でも生活に十分な余裕が生まれます。適正とされる家賃相場は手取りの3分の1以内で約8万〜10万円です。自炊と外食を適度に組み合わせ、趣味や交際費に月5万〜6万円を充てても、毎月5万〜8万円の貯金・投資を継続できます。年間での貯蓄目安は80万〜120万円となり、堅実な資産形成が十分に可能です。
子育てファミリー層:1馬力では節約志向、共働き化の検討が現実解
配偶者が専業主婦(主夫)で子どもが1〜2人いる片働き世帯の場合、生活感は一変します。手取り約33万円(ボーナス均等配分換算)から、住居費(10万〜12万円)、食費(7万〜9万円)、水道光熱費・通信費(3万〜4万円)、日用品・雑費(2万〜3万円)を差し引くと、残る資金は数万円程度です。ここから教育費や習い事代を捻出すると、毎月の貯金可能額は1万〜3万円程度に縮小します。
SNSやコミュニティ掲示板の検証でも、「独身時代は年収500万で贅沢できたが、子どもが生まれてからはスーパーの特売日を狙う生活になった」「1馬力500万円では毎月の赤字をボーナスで埋めるのが精一杯」といった声が多く見られます。子どもが成長するにつれて教育費が増大するため、パートや副業を含めた世帯年収の底上げを検討する家庭が主流となっています。

年収500万円の割合と平均年収比較|日本社会における立ち位置
国税庁が発表している「民間給与実態統計調査」のデータによると、日本の給与所得者の平均年収は約458万〜460万円前後で推移しています。年収500万円は、日本の平均値を明確に上回る水準です。
年収別の分布階層を見ると、「年収500万円超〜600万円以下」に該当する給与所得者の割合は約10.9%存在します。さらに「年収500万円以上」を得ている人の総割合は、給与所得者全体の上位約32〜34%に位置します。すなわち、日本全体で見れば「上位3人に1人」のゾーンに入っており、社会的な評価としても一定の安定した中所得層とみなされます。
ただし、年代別に見ると見え方が異なります。20代後半での年収500万円は上位10〜15%に入るトップランカーですが、40代〜50代の大手企業社員においては平均〜やや下位に位置することもあります。自身の年齢層における中央値と比較しながら、今後の昇給カーブやキャリアプランを設計することが求められます。
一般に知られていない盲点とネットの誤解|住宅ローン借入限度額の罠
年収500万円になると、金融機関からの信用力が高まり、マイホーム購入を検討する人が急増します。しかし、ネット上や不動産営業が提示する「借りられる額」と、家計を壊さない「返せる額」の間には危険な乖離が存在します。
銀行の審査基準における返済負担率(年収に対する年間返済額の割合)を35%上限とした場合、年収500万円の住宅ローン借入限度額は約4,200万〜4,500万円に達します。しかし、金利上昇リスクや固定資産税、マンション修繕積立金の増加を考慮せずに満額近くを借り入れてしまうと、毎月の返済額は手取り月収の40%以上を占めることになります。
年収500万円世帯における安全な借入目安額は「年収の5〜6倍」、すなわち2,500万〜3,000万円(多くとも3,500万円以内)です。毎月の返済額を7万〜9万円程度に抑えなければ、将来の教育費や老後資金の積立が立ち行かなくなるリスクを孕んでいます。
【プロの結論】資産を築ける人・家計破綻する人の判断基準
年収500万円は、個人の選択次第で「資産数千万円を築ける層」にも「毎月ギリギリの生活困窮層」にも転落し得る分岐点です。プロの視点から導き出される両者の決定的な判断基準は以下の通りです。
【向いている人・資産を増やせる人の条件】
- 住居費を「手取りの25%以内(月7万〜8万円台)」に抑え、見栄による新築信仰を持たない人
- 新NISA等を活用し、毎月3万〜5万円を「先取り投資」として自動引き落としに設定できる人
- ボーナスを生活費の補填に使わず、全額を貯金または特別費(年払いの保険や旅行)として管理できる人
【おすすめできない・慎重になるべき人の条件】
- 「年収500万あるから」と過信し、限度額いっぱいの住宅ローンや残価設定型マイカーローンを組む人
- 固定費(大手キャリアのスマホ代、不要な民間医療保険、定額サブスク)を放置している人
- 片働き世帯で、配偶者のキャリア形成やパート就労を一切視野に入れていない人
【年収 500 万 手取り】に関するよくある質問(FAQ)
Q1:年収500万円でふるさと納税はいくらまで利用できますか?
A1:独身または共働きで配偶者控除がない場合、年間の寄附上限額の目安は約60,000〜63,000円です。配偶者を扶養している場合は約48,000〜50,000円、高校生の子どもが1人いる場合は約40,000〜44,000円程度になります。自己負担2,000円を除いた全額が所得税・住民税から控除されるため、生活防衛策として積極的に活用すべき制度です。
Q2:年収500万円で一人暮らしをする場合、車を所有することは可能ですか?
A2:十分に可能です。ただし、普通車の新車をローンで購入し、都市部の高額な駐車場代(月2万〜3万円)を払うと、年間維持費が50万〜70万円を超え、貯蓄ペースが大きく落ちます。軽自動車や中古車の現金購入、あるいはカーシェアリングの活用など、固定費を抑える工夫を施すのが賢明です。
Q3:40歳になると手取りが減るのはなぜですか?
A3:満40歳に達した月から、公的医療保険に介護保険第2号被保険者としての「介護保険料」が上乗せ徴収されるためです。年収500万円の場合、健康保険料率に約1.6〜1.8%程度が加算され、年間で約4万〜5万円の手取り減少(毎月の手取りが約3,500〜4,000円減少)となります。
まとめ:手取りの実態を把握し賢いライフプランを
年収500万円の手取り額は、年間で約385万〜410万円、月収換算で約26万〜32.5万円です。給与所得者全体の上位3割に入る安定した所得水準ではあるものの、社会保険料や税金の負担は重く、決して無計画な浪費ができる水準ではありません。
特に子育て世帯や住宅購入を控えている世帯では、額面ではなく「実際の手取り額」を基準にした家計シミュレーションが不可欠です。固定費の見直しや新NISAによる資産運用、共働きによる世帯年収の拡大などを組み合わせ、着実にゆとりある家計基盤を築いていきましょう。 (出典: 年収 500 万 手取り(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。