売上原価とは?計算式や販管費との違い・業種別目安を徹底解説
ビジネスの損益を管理するうえで、最も基本的でありながら混同されやすい指標が「売上原価」です。売上原価の仕組みを正しく把握できていないと、自社の利益構造を見誤り、知らぬ間に赤字に転落したり、決算書の数字を読み違えたりするリスクを抱えることになります。
日々の仕入高と売上原価はどう違うのか、販管費や製造原価とどこで線引きされるのか。会計初心者にも直感的に理解できるよう、基礎定義から具体的な計算方法、業種別の原価率の目安までを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上原価は「当期に実際に売れた商品に対して直接かかった仕入・製造コスト」であり、当期の総仕入額とは一致しない。
- 要点2:基本の計算式は「期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高」であり、売上高からこれを引くことで「売上総利益(粗利)」が求まる。
- 要点3:販管費(広告費や人件費など)との混同や、期末在庫の過大評価による利益操作の罠を回避することが、健全な財務管理の必須条件となる。
【基本概念】売上原価とは何か?損益計算書における位置づけと重要性
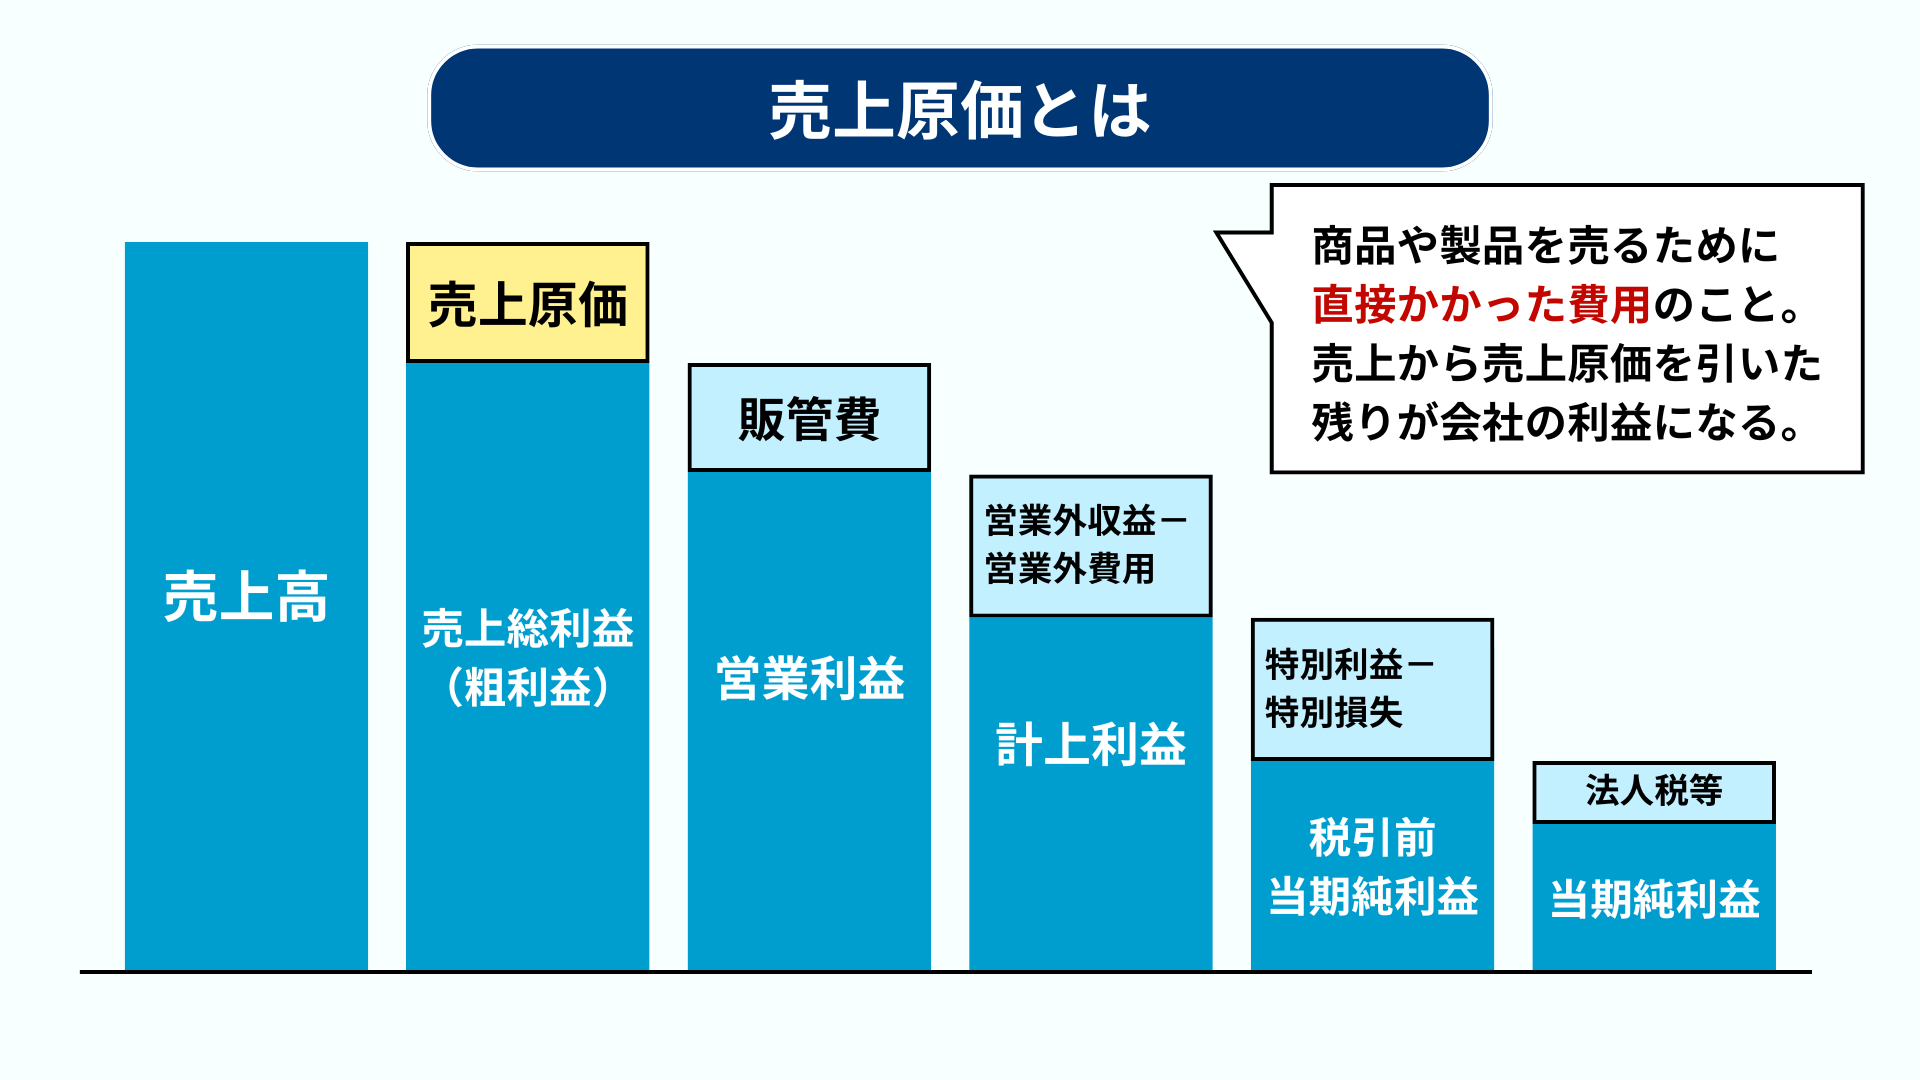
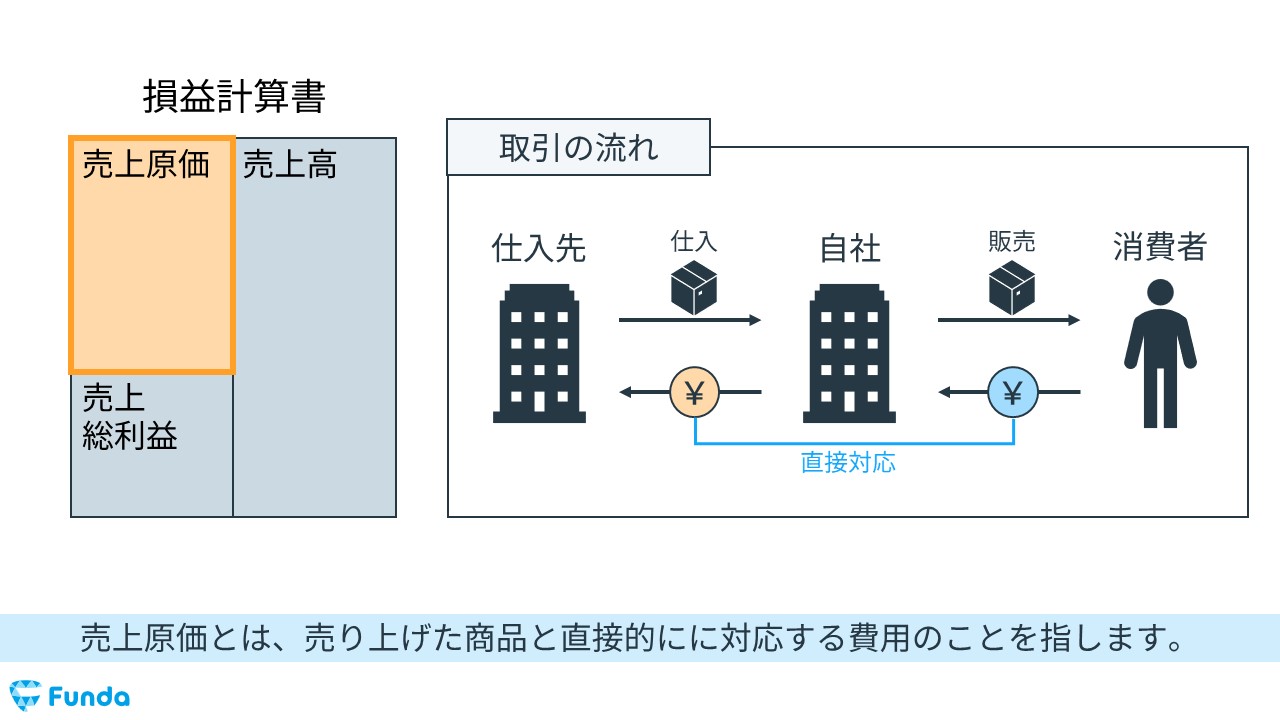
売上原価(Cost of Goods Sold: COGS)とは、企業が商品やサービスを販売した際に、その売上を上げるために直接投じた費用を指します。小売業であれば販売した商品の仕入代金、製造業であれば製品を作るために消費した原材料費や工場の直接労務費などがこれに該当します。
財務諸表の1つである損益計算書(P/L)の見方において、売上原価は最上段の「売上高」のすぐ真下に記載されます。企業の基礎的な収益力を測る「売上総利益(粗利)」を算出する起点となるため、全5段階ある利益項目のなかでも極めて重要な位置を占めています。
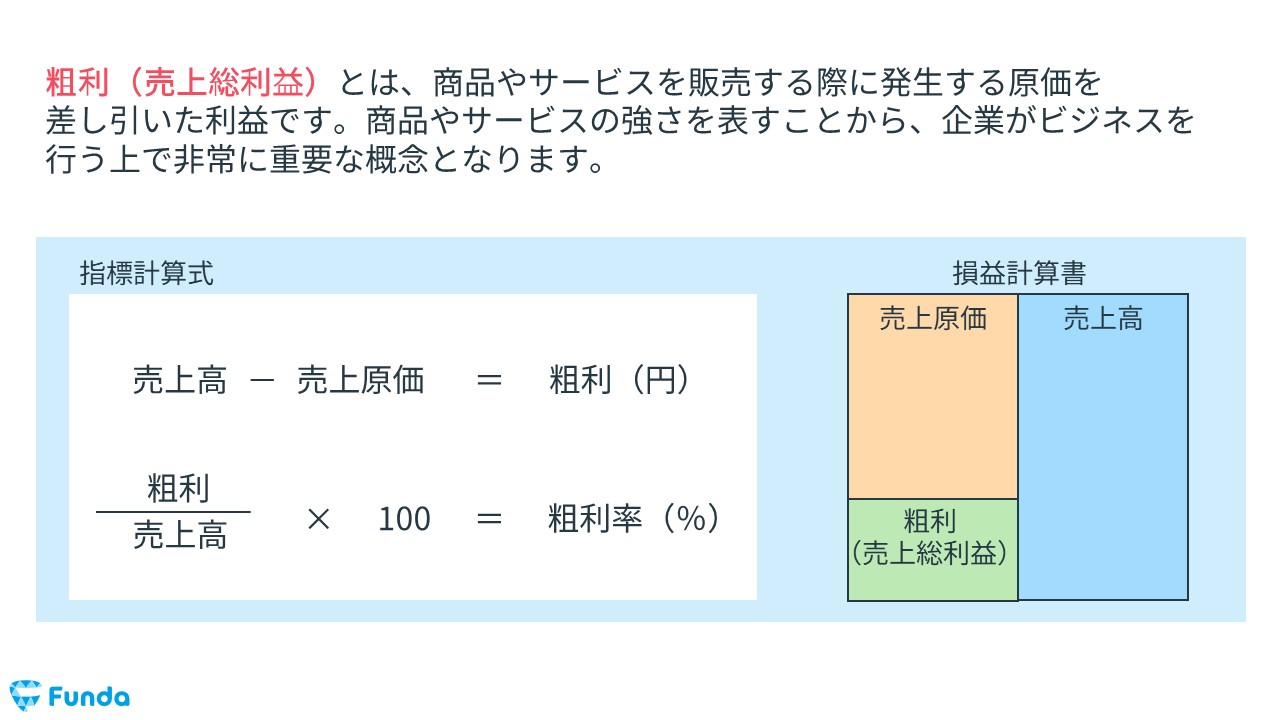
売上総利益の計算式は極めてシンプルです。
売上総利益(粗利) = 売上高 - 売上原価
売上高に対して売上原価が低く抑えられていれば、それだけ製品やサービス自体の付加価値が高く、利益率が高い事業構造であると判断できます。
【計算式の完全図解】売上原価の計算方法と内訳の仕組み
売上原価を理解するうえで最大のポイントは、「当期に仕入れた金額」がそのまま「売上原価」になるわけではないという点です。売れ残った在庫は当期の原価から除外し、過去に仕入れて当期に売れた在庫を原価に組み込む必要があります。
商業(小売・卸売業)における標準的な売上原価の計算方法は、次の算式によって導き出されます。
売上原価 = 期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高
この計算式を構成する売上原価の内訳は以下の3要素です。
- 期首商品棚卸高:前期から売れ残って当期に繰り越された在庫の評価額。
- 当期商品仕入高:当期中に新しく外部から仕入れた商品の合計金額。
- 期末商品棚卸高:当期末時点で倉庫や店頭に売れ残っている在庫の評価額。
たとえば、前期からの繰越在庫(期首)が100万円、当期の仕入高が500万円、期末時点で残った在庫(期末)が150万円だった場合、売上原価は「100万円 + 500万円 - 150万円 = 450万円」となります。
簿記における売上原価の仕訳パターン
日商簿記3級などの会計実務では、「し・く・り・ひ(仕入/繰越商品、繰越商品/仕入)」と呼ばれる決算整理仕訳を用いて売上原価を確定させます。
1. 期首在庫を仕入勘定に振り替える仕訳:
(借方)仕入 〇〇円 /(貸方)繰越商品 〇〇円
2. 期末在庫を仕入勘定から除外する仕訳:
(借方)繰越商品 〇〇円 /(貸方)仕入 〇〇円
この仕訳作業によって、決算書上の仕入勘定の残高が「当期に売れた分だけの費用(売上原価)」へと正しく調整されます。
【徹底比較】販管費・製造原価・仕入高の決定的な違い
実務現場や経営会議で最も頻繁に発生する混乱が、売上原価と「販管費」「製造原価」「仕入高」の混同です。それぞれの費用が持つ性質の違いを下表にまとめました。
| 勘定・費用項目 | 詳細・定義 | 一般的な該当例 | 編集部の見解・管理上のポイント |
|---|---|---|---|
| 売上原価 | 販売された商品・製品に対して直接連動して発生したコスト | 商品の仕入原価、原材料費、工場作業員の直接労務費 | 売上に比例して増減する変動費としての性格が強く、利益率の根本を左右する。 |
| 販管費(販売費及び一般管理費) | 商品の販売活動や企業全体の組織維持・管理にかかる間接費用 | 営業社員の給与、役員報酬、本社家賃、Web広告宣伝費 | 売上の増減にかかわらず発生する固定費が多く、業務効率化による削減対象になりやすい。 |
| 製造原価 | 製造業において、当期中に製品を完成させるために投じた総製造費 | 工場で購入した材料費、工場ラインの人件費、工場設備の減価償却費 | 「作った製品の原価」。これが売れて初めて損益計算書の「売上原価」へ振り替わる。 |
| 当期商品仕入高 | 当期中に外部から購入した商品の総額(未販売分も含む) | 問屋やメーカーからの仕入代金、運賃などの付随費用 | キャッシュアウトの時期と直結するが、在庫として残る分は費用化されない。 |
売上原価と販管費の切り分け基準
見極めの基準は「その費用がなければ商品を提供できなかったか(直接性)」です。たとえば、飲食店における「食材の仕入代」は売上原価ですが、客席を案内するホールスタッフの給与や店舗のチラシ代は「販管費」に計上するのが会計上の一般的な原則となります。
【業種別データ】売上原価率の目安と構造の違い
企業の原価管理が適正かどうかを判断する指標として「売上原価率(売上原価 ÷ 売上高 × 100)」が使われます。経済産業省などの業界統計データを基にした、主な業種別の売上原価率の目安は以下の通りです。
- 卸売業:約80〜85%(薄利多売の構造で、原価率が極めて高い)
- 小売業:約65〜75%(仕入コストの比重が大きく、在庫管理が死活問題)
- 製造業:約65〜75%(原材料費に加え、工場の減価償却費や製造労務費が含まれる)
- 飲食業:約30〜35%(食材原価率は3割程度に抑え、残りを人件費や家賃に充てる)
- IT・SaaS・サービス業:約15〜30%(物理的な仕入が少なく原価率は極端に低いが、開発費や販管費の比率が高い)
卸売業のように原価率が80%を超える業種では、わずか1〜2%の仕入コスト上昇が純利益を吹き飛ばす致命傷になります。一方で、原価率が20%台のITサービス業では、原価そのものよりも販管費に含まれるマーケティング費やカスタマーサクセス人件費の回収効率が事業成否を分けます。
【実態検証】現場で見えるリアル|在庫管理と決算書の罠
中小企業の財務コンサルティング現場や税務調査の現場において、売上原価にまつわるトラブルは後を絶ちません。特に警戒すべきなのが「在庫を過大評価すると、帳簿上の利益が一時的に増えてしまう」という会計の構造的トラップです。
売上原価の計算式を振り返ると、期末商品棚卸高(期末在庫)はマイナス項目になっています。つまり、決算期末に売れ残った不良在庫を適切に評価減(廃棄損や評価損)せず、帳簿上に資産として多く計上すればするほど、当期の売上原価は小さくなり、見かけ上の売上総利益が膨らみます。
経営者が「今期は黒字を出したい」という誘惑から期末在庫を水増しする行為は、典型的な粉飾決算の手法です。帳簿上は利益が出ているように見えても、実際には売れない在庫に資金が固定化されているため、手元の現金が枯渇して黒字倒産に追い込まれるケースが多発しています。
現場の実務担当者が直面する摩擦として、以下の3点が挙げられます。
- 実地棚卸のズレ:帳簿上の在庫数と倉庫の現物数が一致せず、期末に多額の棚卸減耗損が発生する。
- 仕入割引・割戻の処理漏れ:大量仕入れによるリベートが原価から適切に控除されていない。
- 労務費の配賦ミス:製造業において、管理部門の人件費が誤って製造原価(労務費)に混入し、原価計算が歪む。
【プロの視点】売上原価の見直しで利益が出る企業・出ない企業
事業の収益改善を図る際、売上原価の削減に着手すべき企業と、そうでない企業には明確な分水嶺が存在します。
売上原価の改善に着手すべき企業の特徴
- 売上高に占める原価率が60%を超えている物販・製造企業:仕入先との価格交渉やサプライチェーンの見直しによる数%の圧縮が、ダイレクトに営業利益を倍増させます。
- 商品ごとの個別原価が把握できていない企業:多品種を展開しているものの、どの子品番が利益を圧迫しているか見えていない場合、原価計算の精緻化だけで不採算商品の特定と改善が可能です。
売上原価の削減を優先すべきでない企業の特徴
- 原価率がすでに30%未満のサービス・コンサルティング企業:原価を削る余地が少なく、外注費を無理に削ると提供品質の低下を招きます。この場合は販管費の無駄(過剰なツール代や不要な固定費)の削減や、顧客単価の引き上げに注力すべきです。
- ブランディング重視のプレミアム製品を扱う企業:素材やパッケージの原価を安易に落とすと、顧客体験が毀損され、ブランド離れを引き起こすリスクがあります。
【売上原価とは】に関するよくある質問(FAQ)
Q1:売れ残ってしまった不良在庫の仕入代金は、当期の売上原価に入りますか?
A1:原則として入りません。売れ残った在庫は「期末商品棚卸高」として当期の売上原価から差し引かれ、貸借対照表の「棚卸資産」として次期に繰り越されます。ただし、廃棄処分した場合は「商品廃棄損」などとして、原価外または特別損失として処理されるのが一般的です。
Q2:サービス業やWebメディア運営などの場合、売上原価には何が含まれますか?
A2:物理的な仕入がないサービス業では、クライアントワークに直接従事したエンジニアやライターの外注費、プロジェクト専用サーバー費用、直接制作スタッフの労務費などが売上原価(サービス原価)として計上されます。本社機能の管理部門人件費は販管費になります。
Q3:売上原価率は低ければ低いほど優良企業と言えますか?
A3:一概には言えません。原価率が低い企業は高い粗利率を誇りますが、その分だけ顧客獲得のために多額の販管費(広告費や営業人件費)を投じているケースが多くあります。原価率の単体比較だけでなく、販管費を含めた「営業利益率」とセットで総合的に評価する必要があります。
まとめ:売上原価を正しく把握して強固な経営基盤を築く
売上原価は、単なる会計帳簿上の引き算ではありません。自社の商品やサービスが市場でどれだけの付加価値を生み出せているかを映し出す、最も基礎的でシビアな鏡です。
日々の仕入額と売れた分の原価を峻別し、期末在庫を正確に棚卸しすること。そして販管費との境界線を明確に保つこと。この基本原則を徹底することが、数字のトリックに惑わされない強固な事業運営への第一歩となります。 (出典: 売上 原価 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。