【2026年最新】贈与税の税率はいくら?早見表と損しない計算術
まとまった資金や不動産を家族間で譲渡する際、避けて通れないのが「贈与税」の壁です。日本の税制において、贈与税は最高税率が55%に達する累進課税が敷かれており、安易な資金移動は想定外の納税負担を招くリスクを孕んでいます。特に直系尊属(父母や祖父母)からの贈与に適用される「特例税率」と、それ以外の「一般税率」では、同じ金額を動かしても納税額に数十万円以上の開きが生じるケースが珍しくありません。
2024年1月の税制抜本改正を経て、生前贈与加算(持ち戻し期間)の延長や「相続時精算課税制度」の使い勝手向上など、資産移転を巡るルールは大きく塗り替えられました。制度の全容が実務に定着しつつある今、手元に残る財産を最大化するためには、税率構造の正確な把握と綿密なシミュレーションが不可欠です。本稿では、税率早見表の比較から具体的な計算手順、税務調査で否認されないための実務防衛策まで、徹底的に整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税は「一般贈与財産」と「特例贈与財産(18歳以上の子・孫への贈与)」で税率が異なり、高額になるほど特例税率の負担が軽くなる。
- 要点2:年間110万円の基礎控除を活用する「暦年課税」と、年110万円控除が新設された「相続時精算課税」の有利・不利の分岐点が明確化。
- 要点3:生前贈与加算の最長7年への延長を踏まえ、孫への贈与や非課税特例を組み合わせた戦略的プランニングが必須。
【税率早見表】一般贈与と特例贈与の違いとは?親から子への贈与税率を徹底比較
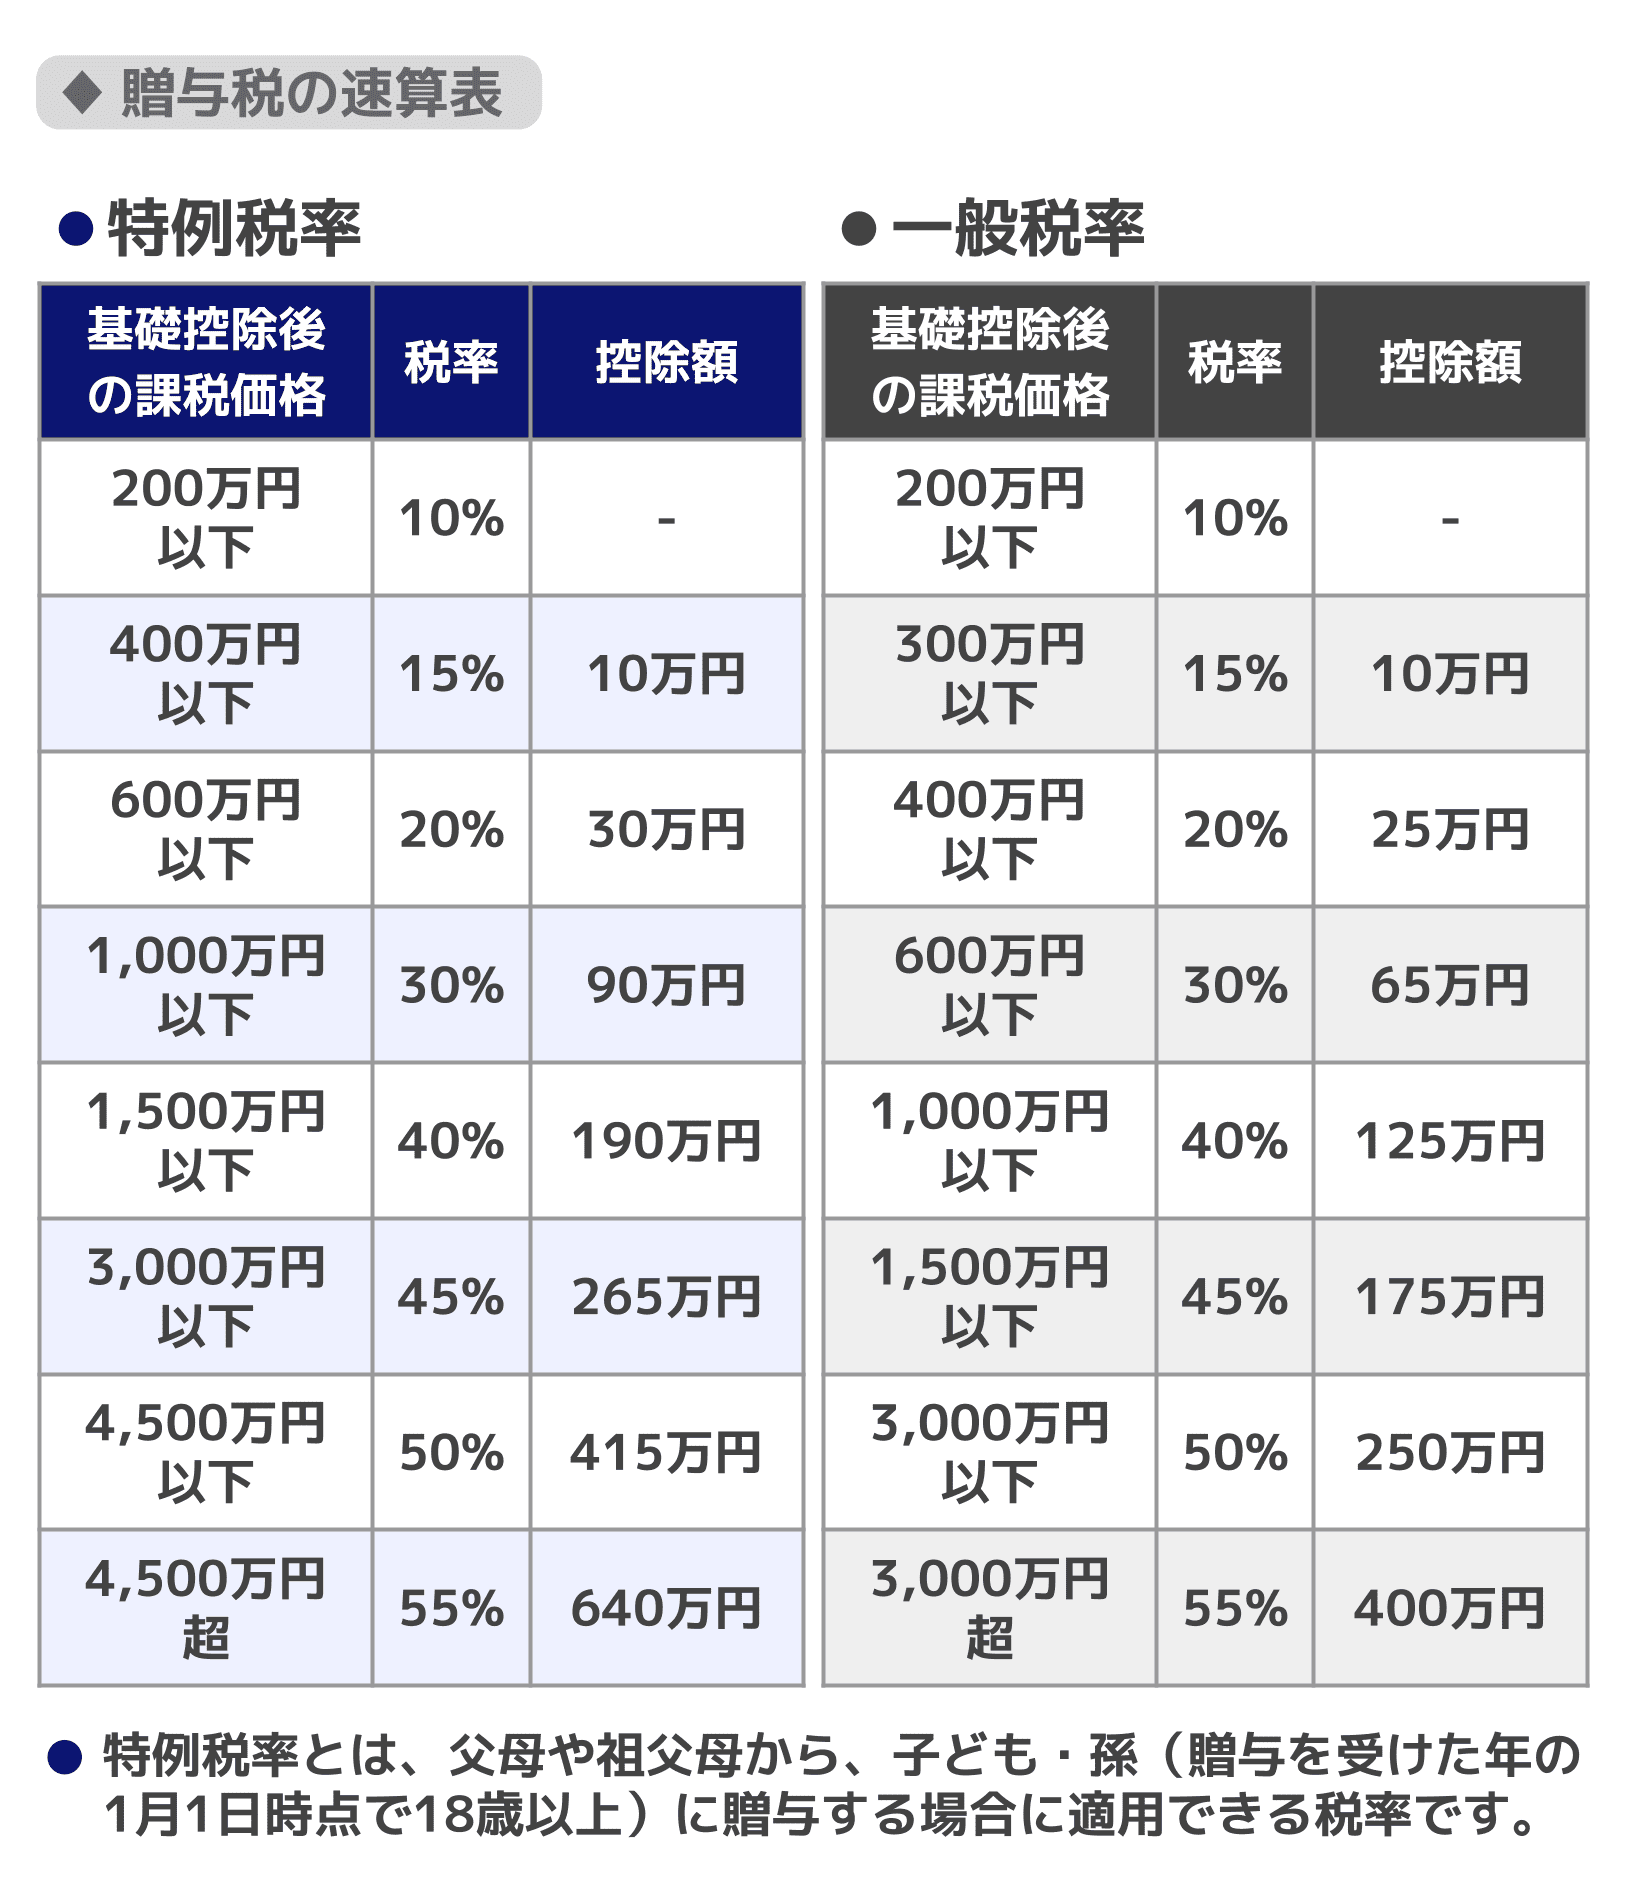
贈与税の税率構造を把握するうえで、最も基本的な前提となるのが「一般贈与財産」と「特例贈与財産」の区分です。贈与を受ける人(受贈者)が、贈与を受けた年の1月1日時点で18歳以上であり、かつ贈与をする人(贈与者)が父母や祖父母などの直系尊属である場合には「特例税率」が適用されます。
一方、夫婦間の贈与、兄弟姉妹間の贈与、あるいは親から未成年(18歳未満)の子への贈与など、特例の条件を満たさないすべての贈与には「一般税率」が適用されます。両者の税率格差は、課税対象額が大きくなるにつれて顕著になります。
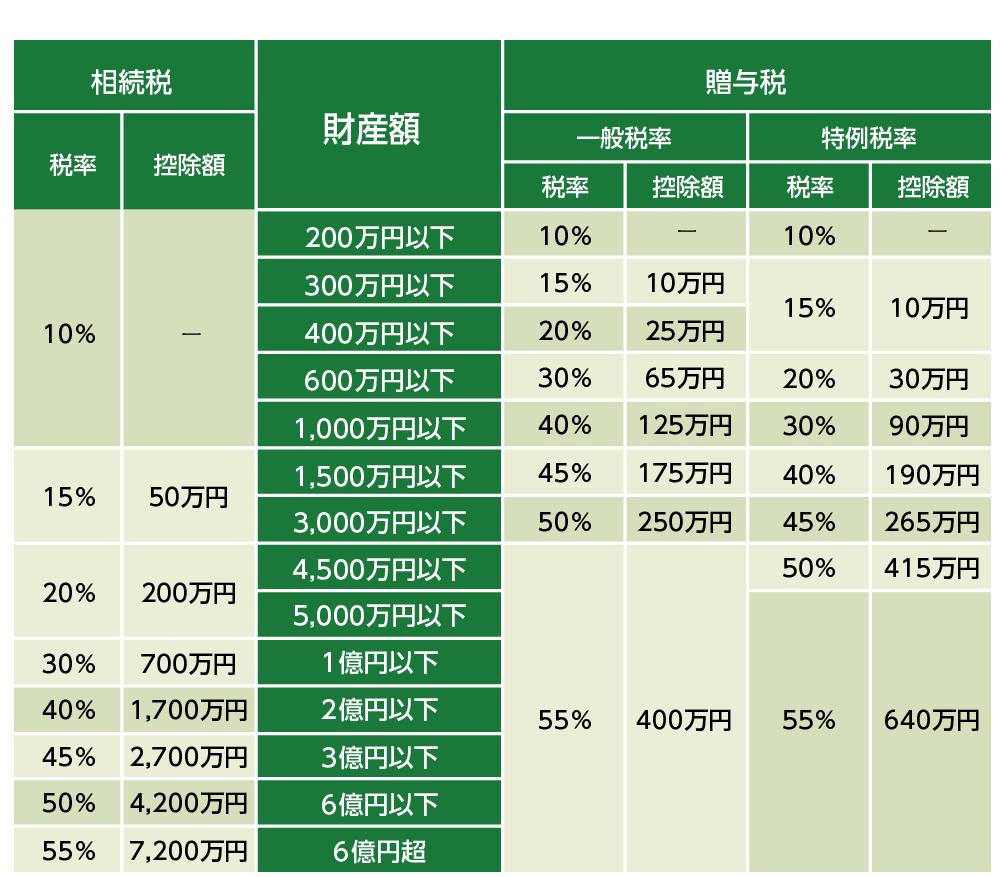
| 基礎控除後の課税価格 | 特例贈与財産(18歳以上への直系尊属贈与) | 一般贈与財産(夫婦間・兄弟間・未成年等) | 税額の比較・特徴 |
|---|---|---|---|
| 200万円以下 | 税率 10%(控除額 なし) | 税率 10%(控除額 なし) | 200万円までは両区分で税率差なし |
| 200万円超〜300万円以下 | 税率 15%(控除額 10万円) | 税率 15%(控除額 10万円) | 300万円以下までは同一の負担水準 |
| 300万円超〜400万円以下 | 税率 15%(控除額 10万円) | 税率 20%(控除額 25万円) | ここから特例税率の優遇幅が拡大 |
| 400万円超〜600万円以下 | 税率 20%(控除額 30万円) | 税率 30%(控除額 65万円) | 一般税率は30%へ跳ね上がる |
| 600万円超〜1,000万円以下 | 税率 30%(控除額 90万円) | 税率 40%(控除額 125万円) | 控除額を差し引いても特例が明確に有利 |
| 1,000万円超〜1,500万円以下 | 税率 40%(控除額 190万円) | 税率 45%(控除額 175万円) | 資産移転規模に応じた税額差が数百万円規模に |
| 1,500万円超〜3,000万円以下 | 税率 45%(控除額 265万円) | 税率 50%(控除額 250万円) | 最高税率の一歩手前の高負担帯 |
| 3,000万円超〜4,500万円以下 | 税率 50%(控除額 415万円) | 税率 55%(控除額 400万円) | 一般贈与は3,000万円超で最高税率55%到達 |
| 4,500万円超 | 税率 55%(控除額 640万円) | 税率 55%(控除額 400万円) | 特例贈与も4,500万円超で最高税率55%到達 |
上記の贈与税速算表が示すとおり、課税価格が300万円を超えた段階から税率の乖離が始まります。親から成人した子への資金贈与(特例贈与)は、世代間での早期の資産移転を促す政策的配慮から、一般贈与に比べて負担が抑えられているのが特徴です。
【計算シミュレーション】110万円控除後の納税額は?具体例でわかる算出ステップ
贈与税の納税額は、1年間に受け取ったすべての財産の合計額から贈与税基礎控除額(110万円)を差し引き、その残額に速算表の税率を乗じて控除額を引くというシンプルな数式で求められます。
【計算の基本公式】
(年間の贈与総額 - 基礎控除額110万円)× 適用税率 - 控除額 = 納付すべき贈与税額
ケース1:父親から成人の子へ「年間300万円」を贈与した場合(特例贈与)
課税対象額は 300万円 - 110万円 = 190万円 です。特例速算表の「200万円以下(税率10%・控除額なし)」に該当するため、計算は以下の通りです。
・190万円 × 10% = 19万円(実効税率:約6.3%)
ケース2:父親から成人の子へ「年間500万円」を贈与した場合(特例贈与)
課税対象額は 500万円 - 110万円 = 390万円 です。特例速算表の「300万円超〜400万円以下(税率15%・控除額10万円)」に該当します。
・390万円 × 15% - 10万円 = 48万5,000円(実効税率:約9.7%)
ケース3:父親から成人の子へ「年間1,000万円」を贈与した場合(特例と一般の比較)
課税対象額は 1,000万円 - 110万円 = 890万円 となります。
【特例贈与(親から20代の子など)】
・890万円 × 30% - 90万円 = 177万円
【一般贈与(兄弟間や夫婦間など)】
・890万円 × 40% - 125万円 = 231万円
同じ1,000万円の現金を動かした場合でも、相手が誰であるかによって54万円の税額差が生じます。まとまった資金を贈与する際は、対象者の年齢と続柄の確認が税金計算の第一歩となります。
【実態検証】税制改正で生前贈与はどう変わった?現場で起きているリアルな混乱
近年の税制改正において、資産承継実務に決定的な変化をもたらしたのが「暦年課税における生前贈与加算期間の延長」と「相続時精算課税制度への基礎控除新設」です。制度の移行が進む税務現場では、これまでの常識が通用しなくなったことによる相談が急増しています。
これまで、亡くなる前3年以内の暦年贈与は相続財産に足し戻されて相続税が課される仕組みでしたが、この期間が段階的に最長7年間まで延長されました。2024年1月1日以降の贈与から順次適用されており、実務上は「早くから計画的に資産を分散しなければ、節税効果が相続税によって相殺される」というプレッシャーが強まっています。
一方で、かつて「一度選ぶと後戻りできず、使い勝手が悪い」と敬遠されていた相続時精算課税制度には、年110万円の基礎控除(申告不要・相続財産への加算なし)が新設されました。この改正以降、都心部の資産家を中心に「暦年課税から精算課税への乗り換え」が急激に進んでいます。現場の税理士への取材でも、「高齢の親から子への贈与では、7年の持ち戻しリスクを嫌って相続時精算課税を選択するケースが全体の4割を超えた」という声が聞かれます。
【知っておくべき非課税特例】住宅取得資金贈与など賢く資産を移す王道ルート
税率表に従って税金を納める前に、国が用意している各種の「非課税特例」を適用できるかどうかを精査することが、最大の自衛策となります。
1. 住宅取得資金等の贈与税非課税特例
父母や祖父母から居住用住宅の購入・新築・増改築のための資金提供を受ける場合、一定の要件を満たせばまとまった額が非課税になります。省エネ等基準を満たす良質な住宅の場合は最大1,000万円、それ以外の一般住宅でも最大500万円まで贈与税がかかりません。基礎控除110万円との併用も可能です。
2. 教育資金・結婚子育て資金の一括贈与非課税特例
祖父母などが孫に対して教育資金を一括信託する場合、受贈者1人につき最大1,500万円(学校外の習い事等は500万円まで)が非課税となります。また、結婚・子育て資金の一括贈与についても最大1,000万円までの枠が存在します。ただし、贈与者が亡くなった際の残額管理や受贈者の所得制限など、厳格な管理が求められる点には留意が必要です。
3. 都度贈与(生活費・教育費の非課税扱い)
意外に見落とされがちなのが、扶養義務者相互間における「生活費や教育費に充てるための贈与」です。学費の支払いや日々の生活費として、その都度必要な金額を直接送金・決済している限り、原則として金額の多寡にかかわらず贈与税の課税対象にはなりません。ただし、将来の分を一括で預金口座にプールさせた場合は課税対象とみなされるため、「必要な都度、実費を支払う」運用の徹底が不可欠です。
一般に知られていない盲点とネットの誤解|「手渡しならバレない」の危険性
インターネット上の掲示板やSNSでは、贈与税に関して法的な根拠を欠く誤った情報が後を絶ちません。国税当局の資産照会能力を甘く見た結果、数年後に重いペナルティを科される事案が頻発しています。
誤解1:「現金の手渡し(タンス預金)なら税務署には把握されない」
最も危険な誤解です。国税庁は国税総合管理システム(KSK)を通じて、個人の過去の所得データ、不動産取引、有価証券の売買記録を蓄積しています。贈与時そのものには発覚しなくとも、将来の相続発生時に親の銀行口座から引き出された多額の使途不明金、あるいは収入に見合わない子の預金残高の急増から、過去の無申告贈与は容易に特定されます。
誤解2:「子名義の通帳を作って毎年110万円ずつ入金すれば非課税」
いわゆる「名義預金」の典型例です。通帳や印鑑、キャッシュカードを親が管理している場合、名義が子どもであっても法的には「親の財産」とみなされます。真の生前贈与として成立させるには、「受贈者が自由にお金を使える状態にあること」および「贈与者と受贈者の双方に贈与の合意があること」が絶対条件です。
誤解3:「毎年110万円きっかりを同じ日に振り込めば安心」
定期的に同額を移動させていると、税務署から「最初から1,000万円を一括で贈与する約束があり、それを10年で分割して支払っただけ(定期金給付契約)」と解釈され、初年度に全額分の贈与税が課されるリスクがあります。毎年の贈与ごとに「贈与契約書」を作成し、振込日や金額に柔軟性を持たせて都度契約を交わすことが、最も確実な証拠保全となります。
【プロの結論】暦年課税と相続時精算課税はどちらを選ぶべきか?判断基準を提示
制度選択における迷いを解消するため、資産状況と目的に応じた明確な判断基準を整理しました。
暦年課税(年110万控除+速算表)を選ぶべき人
- 贈与者が比較的若く(50〜60代)、長期にわたって資産を分散移転できる人:10年〜20年のスパンがあれば、基礎控除と低税率枠を使った移転効果が極めて高くなります。
- 孫や子の配偶者など「相続人以外」へ贈与したい人:生前贈与加算(7年持ち戻し)の対象は原則として「相続または遺贈により財産を取得した人」に限られるため、孫への暦年贈与は依然として強力な節税手法です。
相続時精算課税制度(累計2,500万非課税+年110万控除)を選ぶべき人
- 親が高齢で、余命から考えて7年間の持ち戻し期間を乗り切るのが困難な人:新設された年110万円の基礎控除部分は、贈与から何年後に相続が起きても持ち戻しの対象外となります。
- 将来値上がりが見込まれる株式や、収益を生む収益不動産を移転したい人:精算課税で移転した財産は「贈与時の評価額」で将来の相続財産に合算されるため、将来の値上がり益や家賃収入をそのまま受贈者側の利益にできます。
贈与税申告期限と手続きの実務|無申告ペナルティを防ぐチェックリスト
年間の受贈額が110万円を超えた場合、翌年の2月1日から3月15日までの間に、受贈者の住所地を管轄する税務署へ贈与税の申告書を提出し、納税を完了させる必要があります。
申告漏れや過少申告に対しては、本来の税額に加えて無申告加算税(最大20〜30%)や延滞税(年利換算で最高14.6%)、意図的な隠蔽と判断された場合の重加算税(最大40〜50%)といった重い附帯税が課されます。特例税率や各種非課税特例を適用する際は、「申告期限内の届出」が適用の必須条件となっているケースが多いため、納税額がゼロになる特例であっても期日内の申告書提出を怠ってはなりません。
現在はマイナンバーカードを用いたe-Tax(電子申告)により、自宅のパソコンやスマートフォンから各種証明書の添付を含めた申告手続きが完結します。親族関係を証明する戸籍謄本などの収集には日数を要するため、年明け早めの書類準備が推奨されます。
【贈与 税 税率】に関するよくある質問(FAQ)
Q1:夫から生活費として年間200万円を受け取っていますが、贈与税の対象になりますか?
A1:日常の食費、光熱費、家賃などの生活に必要な実費として使い切っている限り、贈与税は一切かかりません。ただし、渡された生活費の中から余剰金を妻名義の株式投資や預金口座に蓄財した場合は、その蓄えた部分について贈与税の課税対象となる可能性があります。
Q2:1人の子どもが父から100万円、母から100万円、合計200万円をもらった場合の計算はどうなりますか?
A2:贈与税の基礎控除110万円は「もらった人(受贈者)」を基準に計算します。したがって、父母それぞれから受け取った合計額200万円から110万円を引いた「90万円」が課税対象となり、特例税率10%を乗じた9万円の納税義務が発生します。
Q3:贈与税の申告は、財産をあげた親と受け取った子どものどちらが行うのですか?
A3:贈与税の申告および納税義務は、財産を受け取った「受贈者(子ども側)」にあります。申告先も、親の住所地ではなく子どもの住所地を管轄する税務署となります。なお、納税資金を親が肩代わりして支払うと、その立替分も新たな贈与とみなされるため注意してください。
まとめ:最新ルールを味方につけて賢く確実な資産移転を
贈与税の税率は、一般と特例の区分や税制改正のタイムラインによって負担感が劇的に変化します。「手渡しなら安全」「家族間だから問題ない」といった根拠のない思い込みは、将来的な税務リスクを肥大化させる要因にしかなりません。
まずは年間の贈与総額を正確に把握し、特例速算表を用いたシミュレーションを行うこと。そして、暦年課税と相続時精算課税のメリット・デメリットを天秤にかけ、自身の家庭状況に合致した制度を選択することが肝要です。大きな金額を動かす前には、贈与契約書の作成など証拠力を高める手続きを踏み、必要に応じて税理士等の専門家を交えながら、確実で無駄のない資産移転を進めていきましょう。 (出典: 贈与 税 税率(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。