JA共済の建物更生共済は損か得か?火災保険との違いと見直しの盲点
📌 【この記事の重要ポイントまとめ】
- 要点1:建物更生共済(むてきプラス)は「保障と貯蓄」が一体化した積立型だが、低金利・インフレ下では貯蓄効率の低下が最大の懸念点。
- 要点2:民間火災保険との決定的な違いは「査定基準(実損払い vs 損害割合共済)」と「地震共済の基本付帯率(最高50%補償)」。
- 要点3:掛金改定による家計負担増を踏まえ、満期まで保有すべき人と「掛け捨て型火災保険」への乗り換えを検討すべき人の境界線を明確化。
【徹底比較】建物更生共済「むてきプラス」と民間火災保険の決定的な違い
JA共済の「建物更生共済 むてきプラス」と一般的な民間損害保険会社の火災保険は、住まいを守るという目的は同じですが、その設計思想と運用ルールは根本から異なります。
民間火災保険の主流が「掛け捨て型・実損払い方式」であるのに対し、建物更生共済は「積立型・定額補償併用方式」を採用しています。火災や風水害だけでなく、地震による損害も主契約の中に最初から組み込まれている点が最大の特徴です。
| 比較項目 | JA共済「建物更生共済(むてきプラス)」 | 民間損害保険会社「火災保険+地震保険」 | 編集部の見解・評価 |
|---|---|---|---|
| 保険金・共済金の支払方式 | 損害割合に応じた定額給付+実損補償(復旧費用特約等) | 実際の損害額を上限まで支払う「実損払い」 | 全焼時の手厚さは互角だが、小規模損害では民間実損払いが有利な場面も多い |
| 地震補償の扱い | 主契約に内包(火災共済金額の最高50%まで保障) | 火災保険とセット契約(主契約の30〜50%で設定) | 建更は自動付帯のため契約漏れがない一方、補償額の自由度は損保が柔軟 |
| 貯蓄性・満期金 | あり(契約満了時に「満期共済金」を受け取り可能) | 原則なし(純粋な掛け捨て型が9割以上) | 掛金は建更が圧倒的に高額。資金拘束リスクと利回りの見極めが必須 |
| 掛金・保険料の改定 | 危険段階別掛金率の導入など順次改定を実施 | 損害保険料率算出機構の基準改定に基づき頻繁に見直し | 自然災害多発を受け、双方とも値上げ傾向が続く |
| 税制上の控除枠 | 地震共済部分が「地震保険料控除」の対象(旧長期経過措置あり) | 地震保険料部分が「地震保険料控除」の対象(上限5万円) | 年末調整や確定申告での控除効果に大きな差はないが内訳の確認が必要 |
建物更生共済の強みは、自然災害による小規模な損害(いわゆる一部損壊やひょう災・雪災など)でも「損害割合」が一定基準に達すればまとまった共済金が下りる点にあります。一方で、実際の修繕費と給付額に乖離が生じるリスクもあるため、約款の支払基準を正確に把握しておく必要があります。
満期共済金と解約返戻金の落とし穴|「貯蓄型だから得」の嘘と真実
建物更生共済への加入動機として最も多く挙げられるのが「掛け捨てはもったいないから満期金が欲しい」という心理です。しかし、金融構造の観点から分析すると、この考え方には重大な盲点が存在します。
満期共済金を受け取るためには、純粋な保障部分に加えて多額の「積立掛金」を毎月支払う必要があります。バブル期のような高予定利率の時代であれば大きな運用メリットを享受できましたが、長引く低金利環境下で契約された近年のプランでは、払い込んだ積立掛金に対する返戻率(運用利回り)は極めて限定的です。
さらに深刻なのが解約返戻金の問題です。家計の圧迫などを理由に契約途中で中途解約した場合、解約返戻金の額は払い込み総額を大幅に下回る「元本割れ」を起こす契約が多数を占めます。建更の満期金は、あくまで長期間にわたって資金をJAに預け続けた対価であり、現在のようなインフレ局面では実質的な貨幣価値が目減りするリスクと隣り合わせである事実を認識しなければなりません。
【実態検証】利用者の口コミ評判と現場で見えたリアルな摩擦
各種アンケート調査やSNS、専門相談窓口に寄せられた契約者の生の声からは、建物更生共済に対する明確な「評価の二極化」が浮き彫りになっています。
満足度の高い口コミ:地域密着のスピード対応と手厚い共済金
地方都市や農村部を中心に、JAの担当者(ライフアドバイザー:LA)が迅速に動いてくれたことへの高評価が目立ちます。
「大型台風で屋根瓦が飛んだ際、JAの担当者がすぐに被害状況を確認に来てくれ、書類手続きもスムーズに完了した。査定から共済金の着金まで10日もかからず、リフォーム費用の工面に助かった」(50代・持ち家一戸建て)
不満・後悔の口コミ:高額すぎる掛金負担と値上げへの不満
一方で、家計負担の重さや制度改定に対するシビアな意見も増加しています。
「年間30万円以上の共済掛金を払い続けているが、家計を見直したところ、民間の掛け捨て火災保険なら同等の補償で年間8万円程度に抑えられることが判明した。満期まであと10年あり、解約すると損をするため身動きが取れない」(40代・契約15年目)
現場取材を通じて見えてきたのは、「手厚いサポートに安心感を覚える層」と「掛金対効果の低さに苦しむ層」の分断です。地域の担当者との信頼関係が厚い場合は心強い味方となる一方、掛金総額とリターンを冷静に計算したユーザーほど、割高感に疑問を抱く傾向が顕著です。
年末調整・確定申告での「地震保険料控除」の適用ルール
建物更生共済に加入している場合、年末調整や確定申告で税負担を軽減できる「地震保険料控除」を活用できます。ただし、支払った掛金の全額が控除対象になるわけではありません。
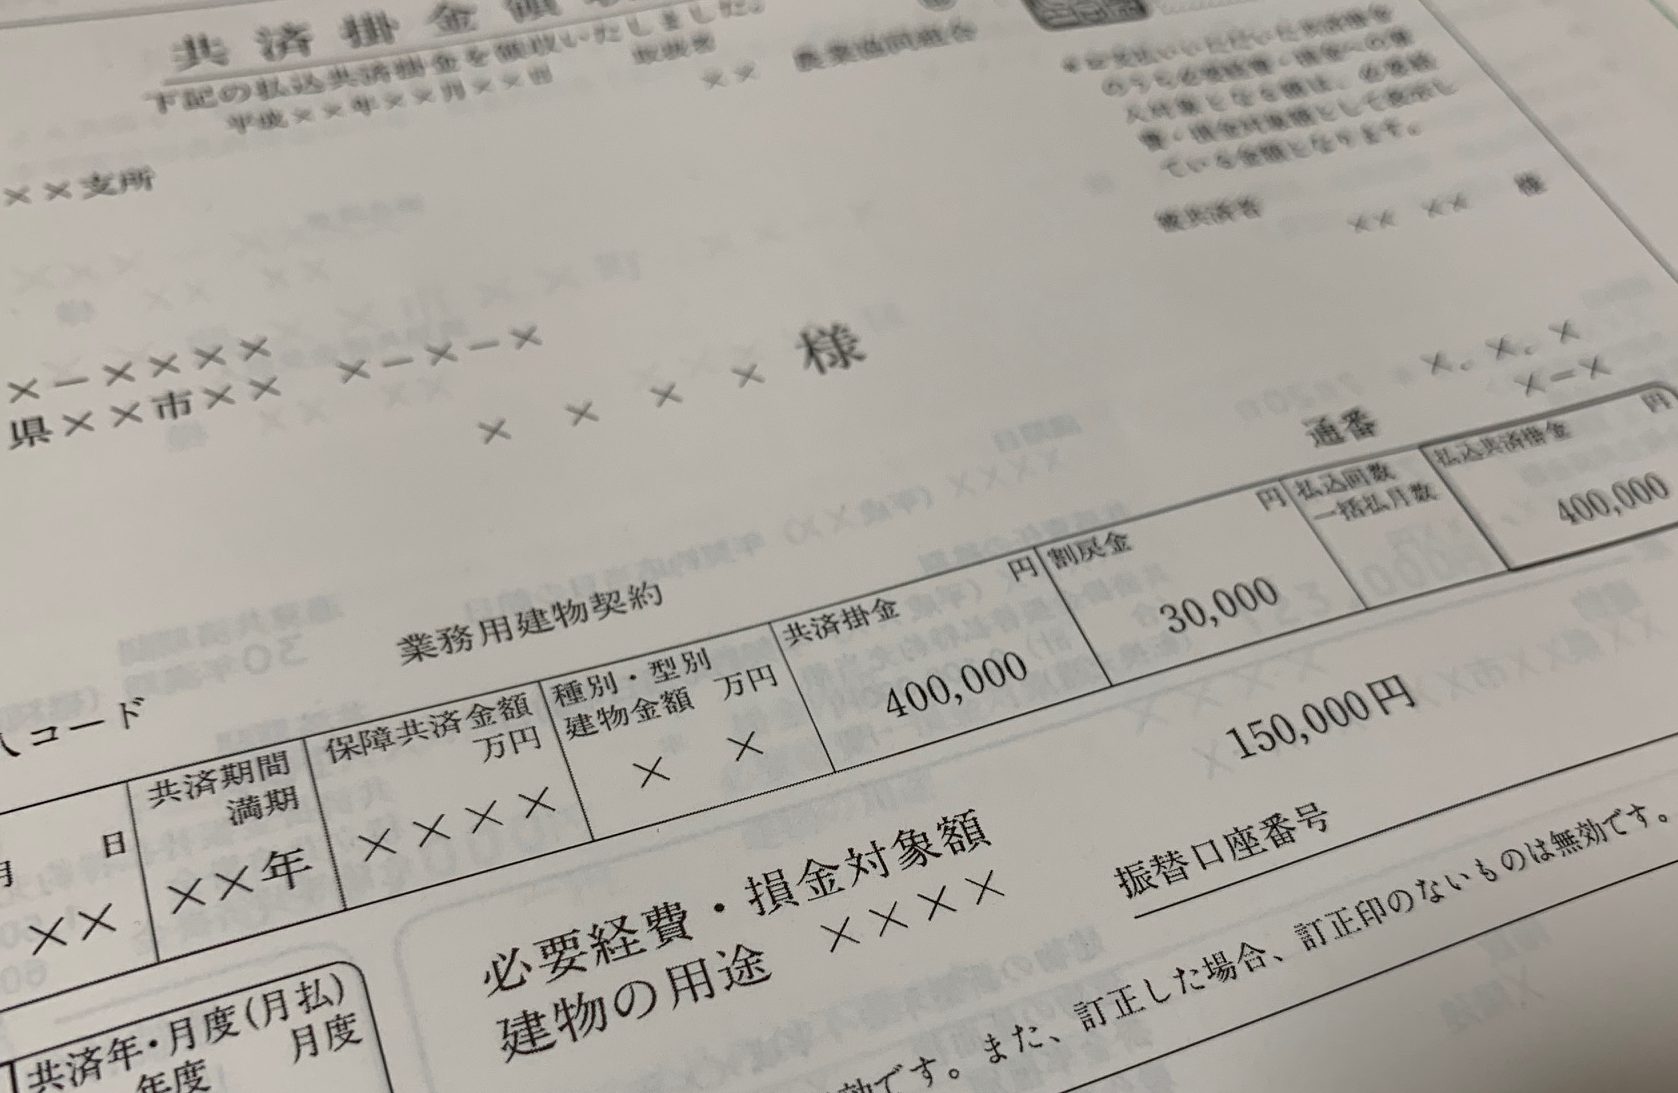
JA共済から毎年秋口に送付される「共済掛金払込証明書」を確認すると、年間の払込共済掛金のうち「地震共済部分」に対応する金額のみが控除対象額として記載されています。火災保障部分や積立部分の掛金は控除対象外です。
なお、2006年12月31日以前に締結した長期共済契約(旧長期損害保険契約)については、経過措置として最高1万5,000円の控除枠が認められるケースがあります。現在新たに加入・更新する契約については、一律で地震保険料控除(所得税:最高5万円、住民税:最高2万5,000円)が適用されます。確定申告の際は、証明書記載の「控除対象共済掛金額」を正しく転記してください。
一般に知られていない盲点とネットの誤解
ネット上のコミュニティ等では「JAの建更は審査が甘い」「どんな損害でも全額下りる」といった過度な期待や誤解が散見されます。しかし、客観的な約款規定に照らし合わせると、いくつかの重要な事実が見えてきます。
第一に、自然災害による損害認定は、JA共済連の統一基準に基づき客観的に判定されます。担当者の一存で共済金が吊り上がることはなく、経年劣化による破損や損害割合が一定未満(小損害)のケースでは共済金が支払われない、あるいは少額にとどまる事例も存在します。
第二に、「火災保険より絶対に安い」という言説の誤りです。建物更生共済は地震共済や満期共済金が主契約に組み込まれている構造上、純粋な民間の掛け捨て火災保険と比較すれば、月々のキャッシュアウト(掛金額)は数倍高くなるのが通常です。毎月の支出を抑えたい世帯にとっては、この構造自体がミスマッチになり得ます。
【プロの結論】おすすめできる人・見送るべき人の特徴
建物更生共済の特性を踏まえた、契約判断の明確な基準は以下の通りです。
▼建物更生共済(むてきプラス)が適している人
- 強制的な積立機能を利用して、将来のリフォーム資金や生活資金を確実に準備したい人
- 地元JAとの繋がりが深く、事故時に担当者と対面で手続きを進めたい人
- 火災・自然災害・地震までを1つのパッケージでまとめて管理したい人
▼民間の火災保険(掛け捨て型)を検討すべき人
- 月々の固定費(保険料・掛金)を極力抑え、浮いた資金を新NISA等の投資信託で運用したい人
- 水災リスクの低いマンション高層階に住んでおり、不要な補償を自由に外してカスタマイズしたい人
- 途中解約による元本割れリスクを避け、流動性の高い手元資金を維持したい人
【建物更生共済】に関するよくある質問(FAQ)
Q1:建物更生共済の掛金が値上げされた場合、どう対応すべきですか?
A1:共済掛金の改定通知が届いた際は、まず「満期までの残り年数」と「解約返戻金額」を確認してください。満期が間近であればそのまま据え置くのが賢明ですが、残存期間が10年以上ある場合は、掛け捨て型火災保険への乗り換えによる削減効果と解約差損を天秤にかけてシミュレーションすることをおすすめします。
Q2:民間の火災保険へ乗り換える際の注意点は?
A2:絶対に「無保険期間」を作らないことです。民間火災保険の始期日を建更の解約日(または満期日)と同日に設定し、契約が完全に成立したことを確認してから建更の解約手続きを行ってください。また、過去に建更で支払われた特約補償が民間損保のプランに含まれているか、補償範囲の突合が必須です。
Q3:JAの組合員でなくても建物更生共済に加入できますか?
A3:農業を営んでいない方でも、出資金(一般的に1,000円〜数千円程度)を支払って「准組合員」になれば、組合員と全く同等の条件で建物更生共済に加入・利用することができます。
まとめ:今後の動向と失敗しないための判断基準
建物更生共済(むてきプラス)は、手厚い自然災害補償と強制貯蓄機能を兼ね備えた堅牢な仕組みを持つ一方、高額な掛金負担と低金利下での資金拘束という構造的デメリットを抱えています。
保険や共済の真の目的は、万が一の被災時に生活を破綻させないための「リスクヘッジ」です。保障と資産形成を一体化させることにメリットを感じるのか、それとも「純粋な保障は割安な火災保険で手当てし、資産形成は別枠で行う」のか。ご自身の家計状況、ライフステージ、そして住宅の災害リスクを冷静に見つめ直した上で、最適な選択を下してください。 (出典: 建物 更生 共済(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。