補聴器の医療費控除で数万円戻る!失敗しない申請手順と購入前の盲点
片耳で10万〜30万円、両耳では50万円を超えることも珍しくない補聴器の購入費用。家計への負担が重くのしかかる中、ぜひ活用したいのが国の税制優遇である「医療費控除」です。適切に確定申告を行えば、所得税の還付や翌年度の住民税軽減により、数万円から十数万円もの負担軽減につながります。
しかし、補聴器の医療費控除には「先に店頭で購入してから領収書を持参しても原則として対象外になる」という極めて厳格なルールが存在します。知らずに購入して後悔するケースが後を絶ちません。2026年現在の最新税制と医療連携スキームに基づき、医療費控除が認められる必須条件、具体的な申請手順、助成金制度との使い分けまで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:補聴器は単なる購入では対象外。「補聴器相談医」を受診し、購入前に「診療情報提供書」を発行してもらうことが絶対条件。
- 要点2:課税所得500万円の人が30万円の補聴器を購入した場合、所得税と住民税を合わせて約6万円の節税効果が発生する。
- 要点3:自治体の助成金や障害者総合支援法の「補装具費支給制度」との併用ルールを把握し、自身の聴力レベルと所得に応じた最適ルートを選ぶ必要がある。
【2026年最新】補聴器は医療費控除の対象?税務署が認める決定的な条件
国税庁の基本通達において、補聴器の購入費用は「医師等による診療や治療を受けるために直接必要となった費用」である場合に限り、医療費控除の対象と認められています。つまり、加齢に伴う「単なる聞こえの補助」として自らの判断で購入した補聴器は、法律上「日用品」とみなされ、控除の対象にはなりません。
厚生労働省および日本耳鼻咽喉科頭頸部外科学会が定めた枠組みにより、補聴器が医療費控除として認められるには、一般社団法人 日本耳鼻咽喉科頭頸部外科学会が認定する「補聴器相談医」の関与が不可欠です。医師が「補聴器適合に関する診療情報提供書(2018)」を作成し、治療等のために補聴器装用が必要であると公式に証明して初めて、税務上の控除要件を満たします。
眼鏡の購入費用が原則として控除対象外(白内障や緑内障の治療用眼鏡等を除く)とされているのと同様に、補聴器も「医師の処方・指導に基づく医療上の必要性」が厳しくチェックされる点に留意してください。
噂の真偽を徹底検証|「買ってから申告」が絶対に通用しない理由
ネット上の掲示板やSNSで散見される「補聴器の領収書があれば確定申告で通った」という体験談を鵜呑みにするのは危険です。これは単に税務署側の書類選別タイミングで詳細確認が見送られただけの「形式的不備の放置」に過ぎず、後日の税務調査や是正照会で否認され、追徴課税を受けるリスクを孕んでいます。
現場の耳鼻咽喉科医や税理士への取材によると、税務署が提出・保管を求める証明書類の流れは厳密に時系列で判定されます。補聴器の販売店が発行した領収書の日付よりも「前に」、補聴器相談医による診療情報提供書が発行されていなければなりません。購入後に慌てて耳鼻咽喉科を受診し、事後的に書類を依頼しても、医師側は制度上遡って書類を作成することはできません。
【申請完全ガイド】医療費控除を受けるための4つのステップ
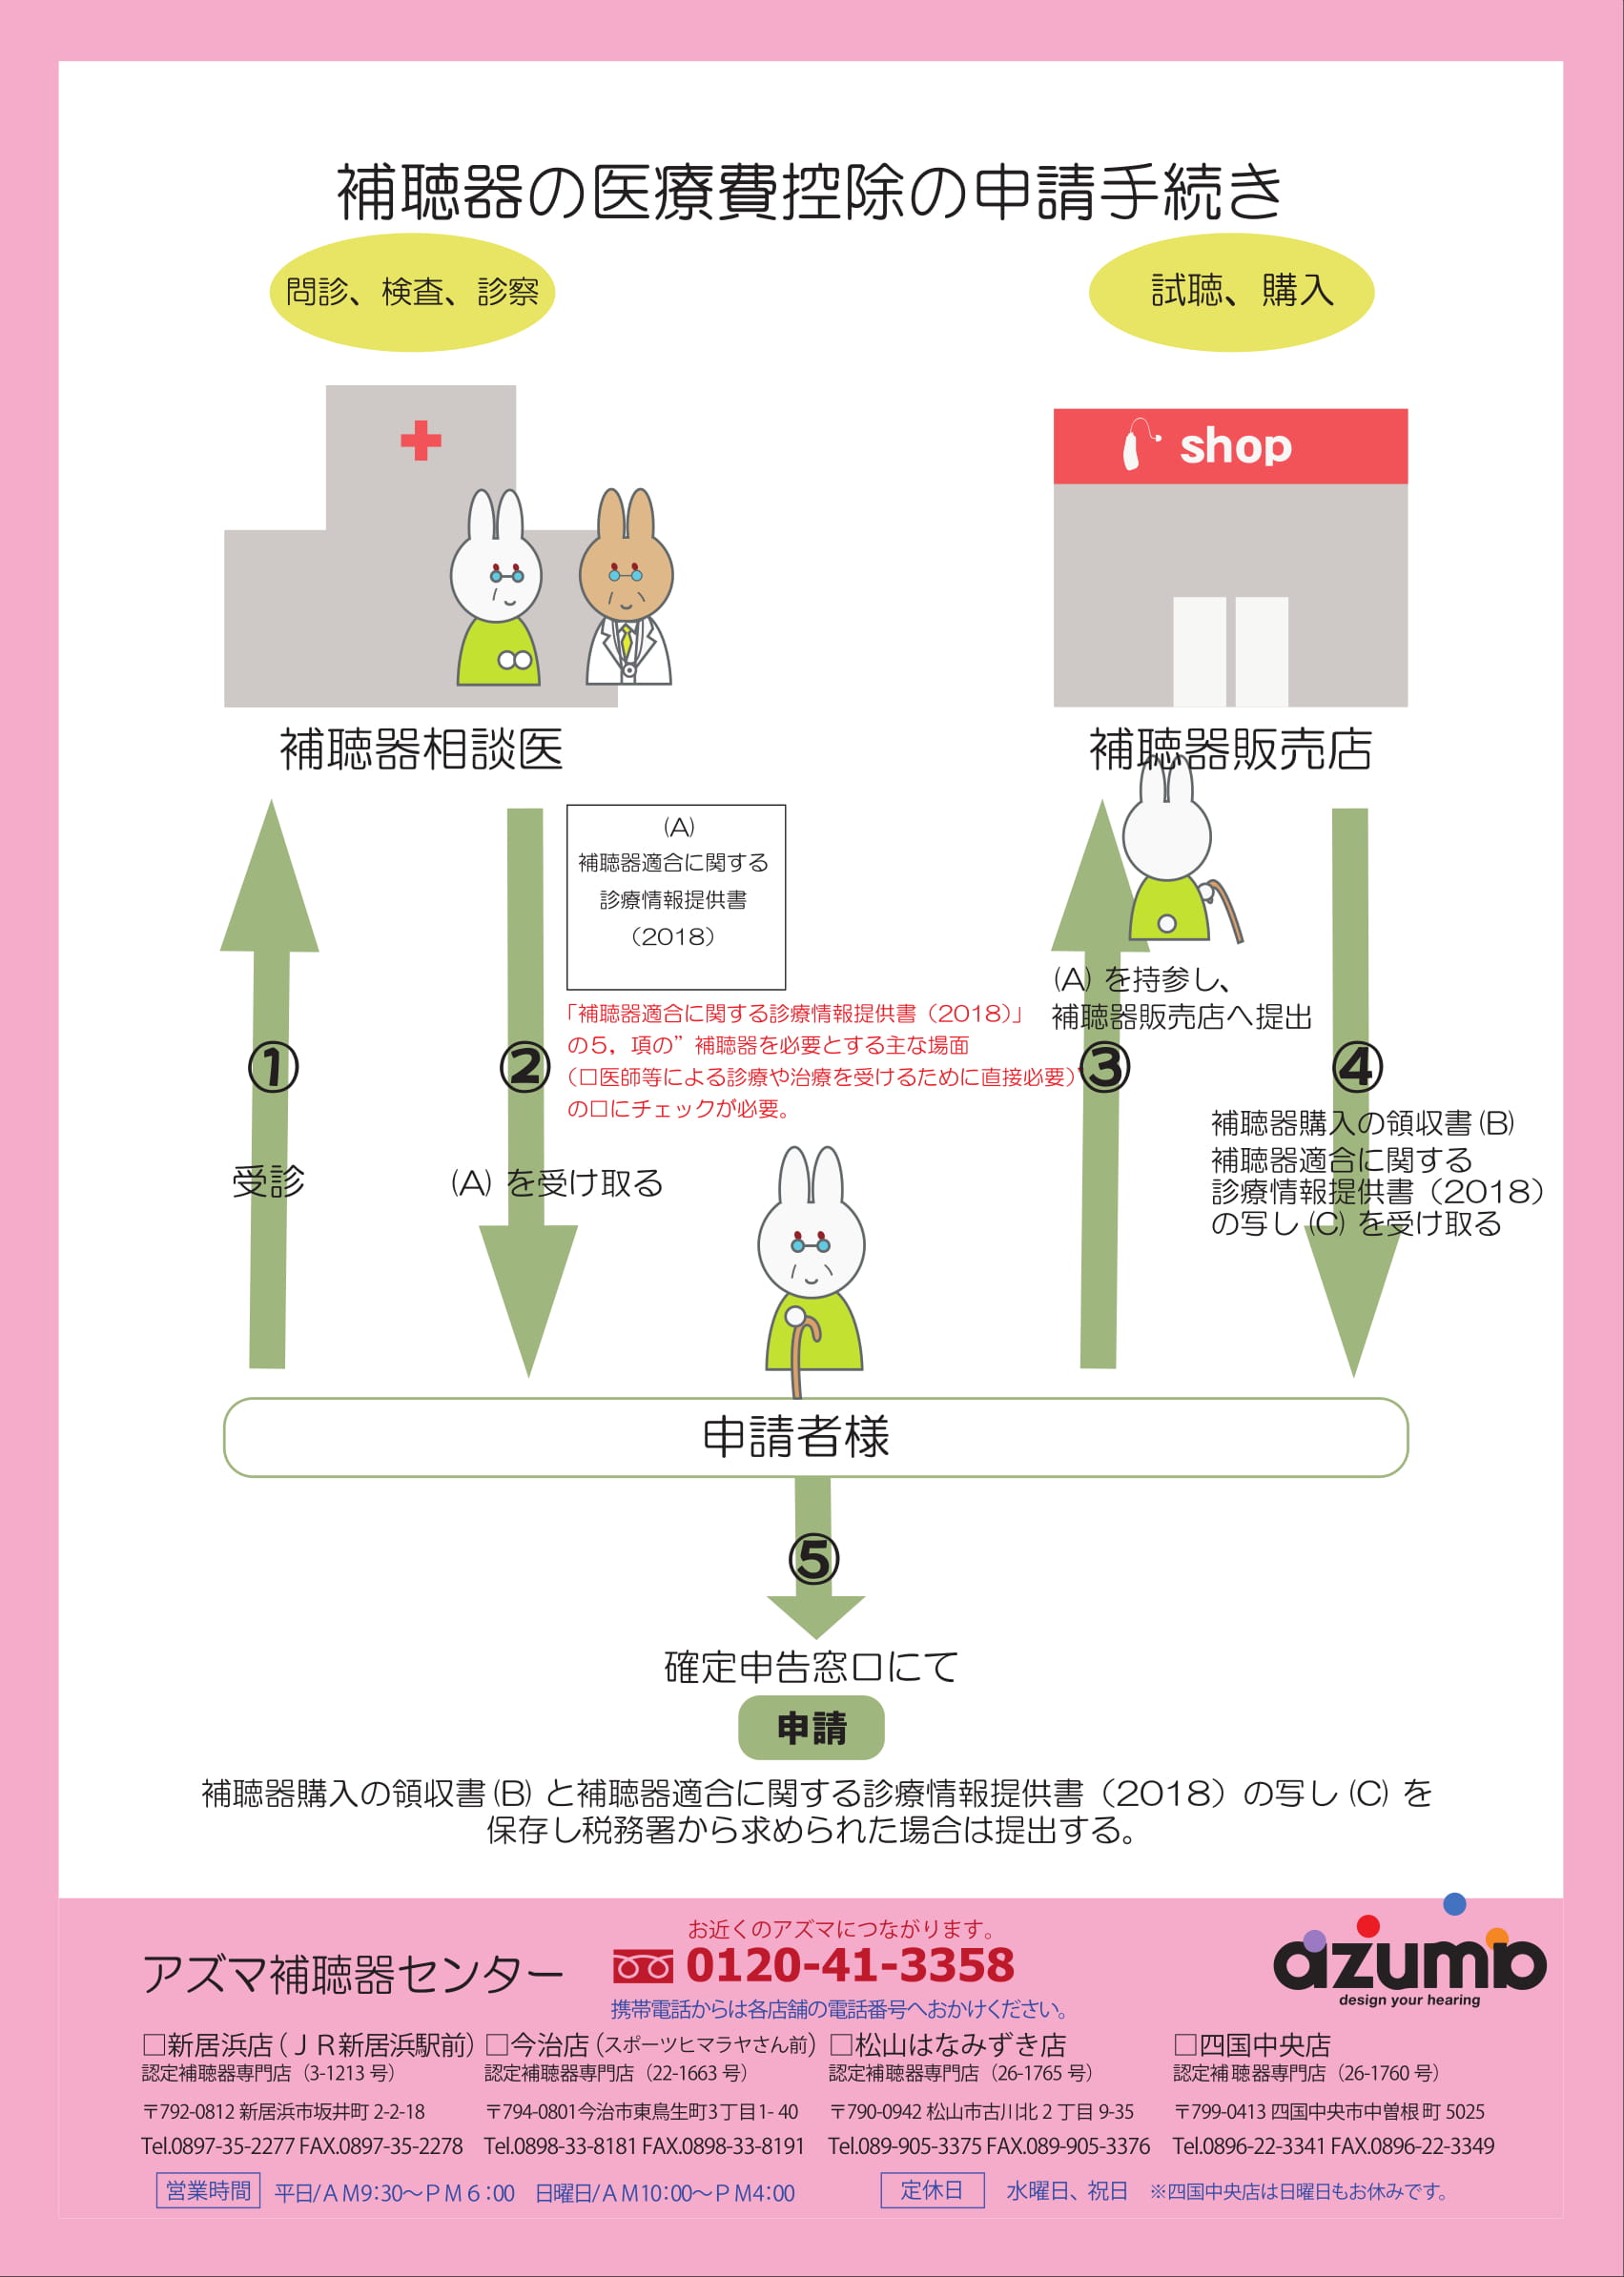
手続きで絶対に失敗しないためには、受診から購入、申告までの正しい順序を遵守する必要があります。
ステップ1:補聴器相談医のいる耳鼻咽喉科を受診する
すべての耳鼻咽喉科医が対応できるわけではありません。日本耳鼻咽喉科頭頸部外科学会のホームページなどで近隣の「補聴器相談医」を検索し、受診予約を取ります。問診と聴力検査を受け、補聴器による聴覚改善の必要性を診察してもらいます。
ステップ2:「補聴器適合に関する診療情報提供書」の交付を受ける
診察の結果、補聴器の装用が有用と判断された場合、医師に「補聴器適合に関する診療情報提供書(2018)」を作成・交付してもらいます(文書料として数千円の自己負担が発生します)。
ステップ3:「認定補聴器専門店」などで試聴・購入する
診療情報提供書を持参し、認定補聴器技能者が在籍する「認定補聴器専門店」または医師が連携する販売店を訪れます。補聴器のフィッティングや試聴を行い、機種を決定して購入します。この際、販売店から「診療情報提供書の写し」と「補聴器購入の領収書」を必ず受け取ってください。
ステップ4:確定申告(還付申告)を行う
翌年の確定申告期間(2月中旬〜3月中旬)に、医療費控除の明細書を作成して提出します。領収書や診療情報提供書の実物は税務署への提出が免除されていますが、法定期間(5年間)の自宅保管が義務付けられているため、紛失しないよう大切に保管してください。
【いくら戻る?】年収・購入金額別の還付額シミュレーション
医療費控除によって実際に手元に戻る金額(所得税還付)および翌年度に減額される住民税の合計額は、「補聴器の購入金額」と「本人の課税所得(所得税率)」によって決定されます。年間医療費の合計から足切り額(10万円、または総所得金額等の5%のいずれか低い方)を差し引いた額が控除対象となります。
以下は、他の年間医療費が10万円ちょうどかかった前提で、補聴器を購入した場合の節税目安額の一覧です。
| 課税所得(年収の目安) | 補聴器の購入価格 | 医療費控除額(対象額) | 所得税+住民税の軽減合計 | 実質負担額 |
|---|---|---|---|---|
| 200万円(年収約350万円) | 200,000円 | 200,000円 | 約 40,000円(税率計20%) | 160,000円 |
| 350万円(年収約550万円) | 300,000円 | 300,000円 | 約 90,000円(税率計30%) | 210,000円 |
| 500万円(年収約700万円) | 400,000円 | 400,000円 | 約 120,000円(税率計30%) | 280,000円 |
| 700万円(年収約950万円) | 500,000円 | 500,000円 | 約 165,000円(税率計33%) | 335,000円 |
※所得税の限界税率と住民税率(一律10%)を合算して試算。ふるさと納税や各種所得控除の適用状況により実際の金額は変動します。
自治体助成金・障害者手帳(補装具費)との違いと賢い使い分け
補聴器購入を支援する公的制度は、医療費控除だけではありません。聴力レベルや所得に応じて以下の3つの制度が存在します。
1. 自治体の高齢者向け補聴器購入費助成金
全国の市区町村で導入が加速している制度です。一般的に65歳以上の軽度・中等度難聴者を対象に、上限2万〜5万円程度(自治体によってはそれ以上)の費用補助が行われます。ただし、助成金を受け取った場合、医療費控除の計算時には「購入金額から助成金額を差し引いた実質自己負担分」のみが控除対象となります。
2. 障害者総合支援法に基づく「補装具費支給制度」
高度難聴・重度難聴で身体障害者手帳(聴覚障害)の交付を受けている場合、原則1割の自己負担で補聴器の支給を受けられます。原則として基準額内の補聴器が無償〜格安で手に入るため、手帳の基準(平均聴力レベル70dB以上等)に該当する場合は、医療費控除よりも圧倒的に経済的メリットが大きくなります。
【プロの結論】医療費控除を使うべき人・見送るべき人の特徴
医療費控除を使うべき人:
・一定の課税所得があり、所得税・住民税を納めている人(またはその人と生計を一にする親族)
・身体障害者手帳の基準には達しないが、日常生活で補聴器が必要な軽度〜中等度難聴の人
・20万円〜50万円程度の中〜上位クラスの補聴器を新規・買替で購入する人
別の制度を検討・利用を見送るべき人:
・非課税世帯や所得税が発生していない年金受給者(所得控除の恩恵がないため、自治体の助成金を最優先すべき)
・高度〜重度の難聴で、身体障害者手帳の取得条件を満たしている可能性がある人
・通販などで数千円〜数万円の「集音器」を購入する予定の人(集音器は医療機器ではないため制度対象外)
【実態検証】現場で見えたトラブル事例と知っておくべきデメリット
補聴器の医療費控除を活用する上で、見落とされがちなコストや落とし穴についても直視しなければなりません。
診察料や書類作成費用の実費負担
補聴器相談医の受診には保険診療の自己負担分がかかるほか、診療情報提供書の発行には文書料(自費で約3,000円〜5,000円前後)がかかります。安価な補聴器を購入する場合、節税額と受診関連コストが相殺されてしまい、手間に見合わないケースがあります。
「家族合算」を活用しない損失
医療費控除は「生計を一にする配偶者や親族」の分を合算して申告できます。例えば、年金生活で所得税をほとんど払っていない高齢の親の補聴器代金を、所得の高い子どもが支払って申告することで、世帯全体としての還付額を最大化させることが可能です。親自身の名義で申告してしまい、微々たる還付しか受けられなかったという失敗談は非常に多く見られます。
過去に買った補聴器はどうする?5年間の還付申告ルールと救済措置
「すでに過去に補聴器を購入してしまったが、医療費控除を申告していなかった」という場合、確定申告の期限から5年間であれば「還付申告」を行う権利があります。
ただし前述の通り、購入日より前に補聴器相談医を受診して診療情報提供書の交付を受けていた事実がなければ、過去分の申告であっても税務署に認められる可能性は極めて低くなります。もし当時、耳鼻咽喉科で適切な診療情報提供書を受け取った上で購入し、単に確定申告を忘れていただけであれば、領収書を掘り起こして更正の請求・還付申告を行うことで数万円が戻ってくる可能性があります。
【補聴器 医療 費 控除】に関するよくある質問(FAQ)
Q1:通販や家電量販店で売っている「集音器」も医療費控除の対象になりますか?
A1:対象外です。集音器は薬機法上の「医療機器」ではなく音響機器(家電)に分類されます。医療費控除の対象となるのは、医療機器認証を受けた「補聴器」であり、かつ補聴器相談医の診療情報提供書に基づいて購入したものに限られます。
Q2:補聴器の電池代や修理代、紛失時の再購入費用は控除できますか?
A2:定期的に交換する空気電池や充電器の電気代、日頃のメンテナンス費用は原則として日常の管理費とみなされ対象外です。ただし、医師の指導に基づく装用継続に直接必要な本体の修理費用に関しては、領収書等の状況によって対象として認められるケースがあります。
Q3:認定補聴器専門店以外の一般メガネ店等で買った補聴器でも申告できますか?
A3:事前に補聴器相談医から診療情報提供書が交付されており、そこに記載された補聴器の条件と合致していれば、一般の眼鏡店や百貨店の補聴器サロンで購入したものでも制度上は対象になり得ます。ただし、確実な適合確認と書類連携を考慮すると、補聴器相談医と日頃から連携体制のある「認定補聴器専門店」での購入が最も確実でトラブルを防げます。
まとめ:今後の動向と失敗しないための判断基準
補聴器は日々の生活の質(QOL)を高め、認知症予防や社会参加を維持するための極めて重要な医療機器です。数十万円に及ぶ初期投資を少しでも抑えるために、医療費控除は極めて強力な選択肢となります。
成否を分ける唯一にして最大のポイントは「販売店に行く前に、必ず補聴器相談医を受診すること」です。この順番さえ間違えなければ、数万円から十数万円の適正な還付・減税を受けることができます。まずは日本耳鼻咽喉科頭頸部外科学会のリストから近隣の補聴器相談医を探し、相談の予約を入れるところからスタートしてください。 (出典: 補聴器 医療 費 控除(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。