事業主貸と事業主借の違いを完全整理!確定申告で迷わない仕訳と残高処理
個人事業主が確定申告の帳簿付けで最もつまずきやすいのが、「事業主貸(じぎょうぬしかし)」と「事業主借(じぎょうぬしかり)」の使い分けです。プライベートと事業の境界線が曖昧になりがちなフリーランスにとって、事業用資金の私的利用や生活費の引き出しをどう処理すべきかは頭を悩ませるポイントでしょう。
とくに青色申告で最大65万円(電子申告等の要件を満たす場合)の青色申告特別控除を受けるためには、複式簿記による正確な貸借対照表の作成が欠かせません。本稿では、事業主貸の基礎概念から頻出する仕訳パターン、年末の残高処理、税務調査で指摘を受けないための実践的ノウハウまで、現場の税務実務に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主貸は「事業のお金を個人(事業主)に貸し出した」状態を表す資産グループの調整勘定。
- 要点2:生活費の引き出しや事業用口座から支払った所得税・住民税、プライベート支出はすべて事業主貸で処理する。
- 要点3:事業主貸の年末残高は翌期首に「元入金」へと自動的に組み替え(合算・相殺)されるため、残高が大きくなっても確定申告自体に問題はない。
【基礎から整理】事業主貸と事業主借の決定的な違いと見分け方
事業主貸と事業主借は、個人事業主特有の「事業用のお金」と「プライベートのお金」のやり取りを記録するための専用勘定科目です。法人には存在せず、個人事業主の複式簿記・貸借対照表において重要な役割を果たします。
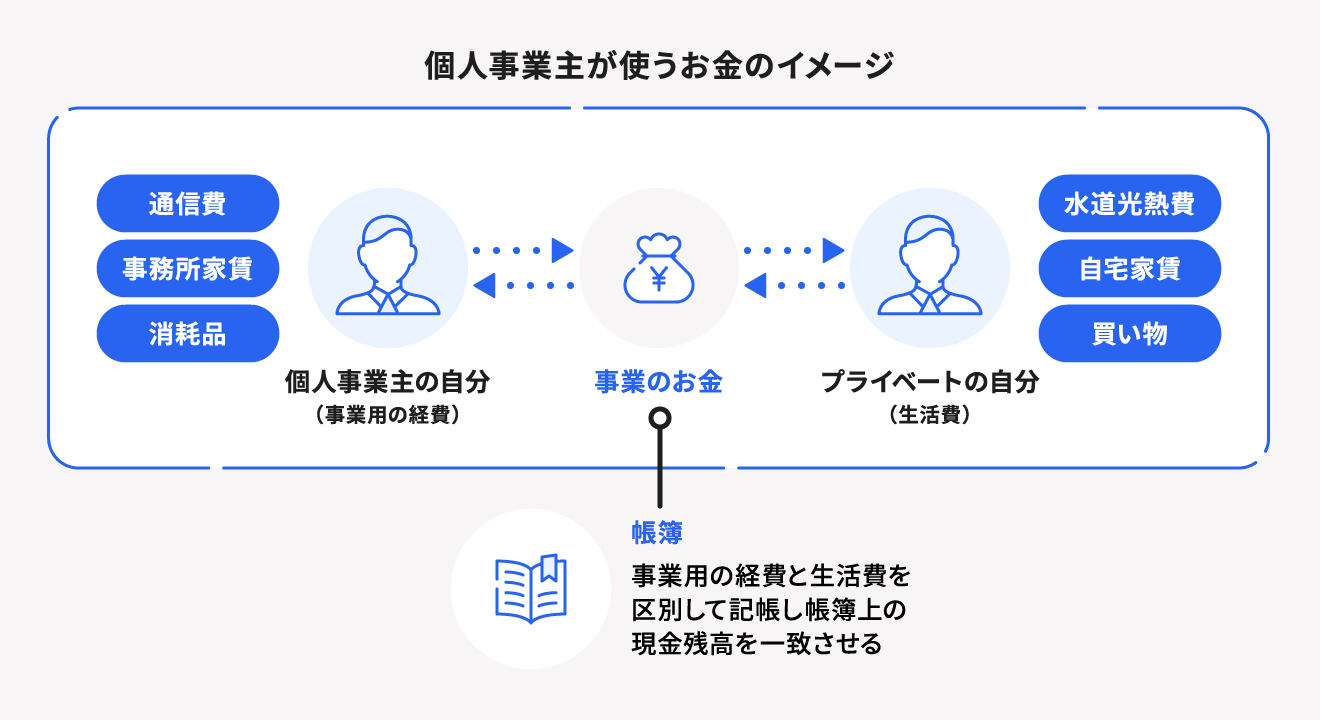
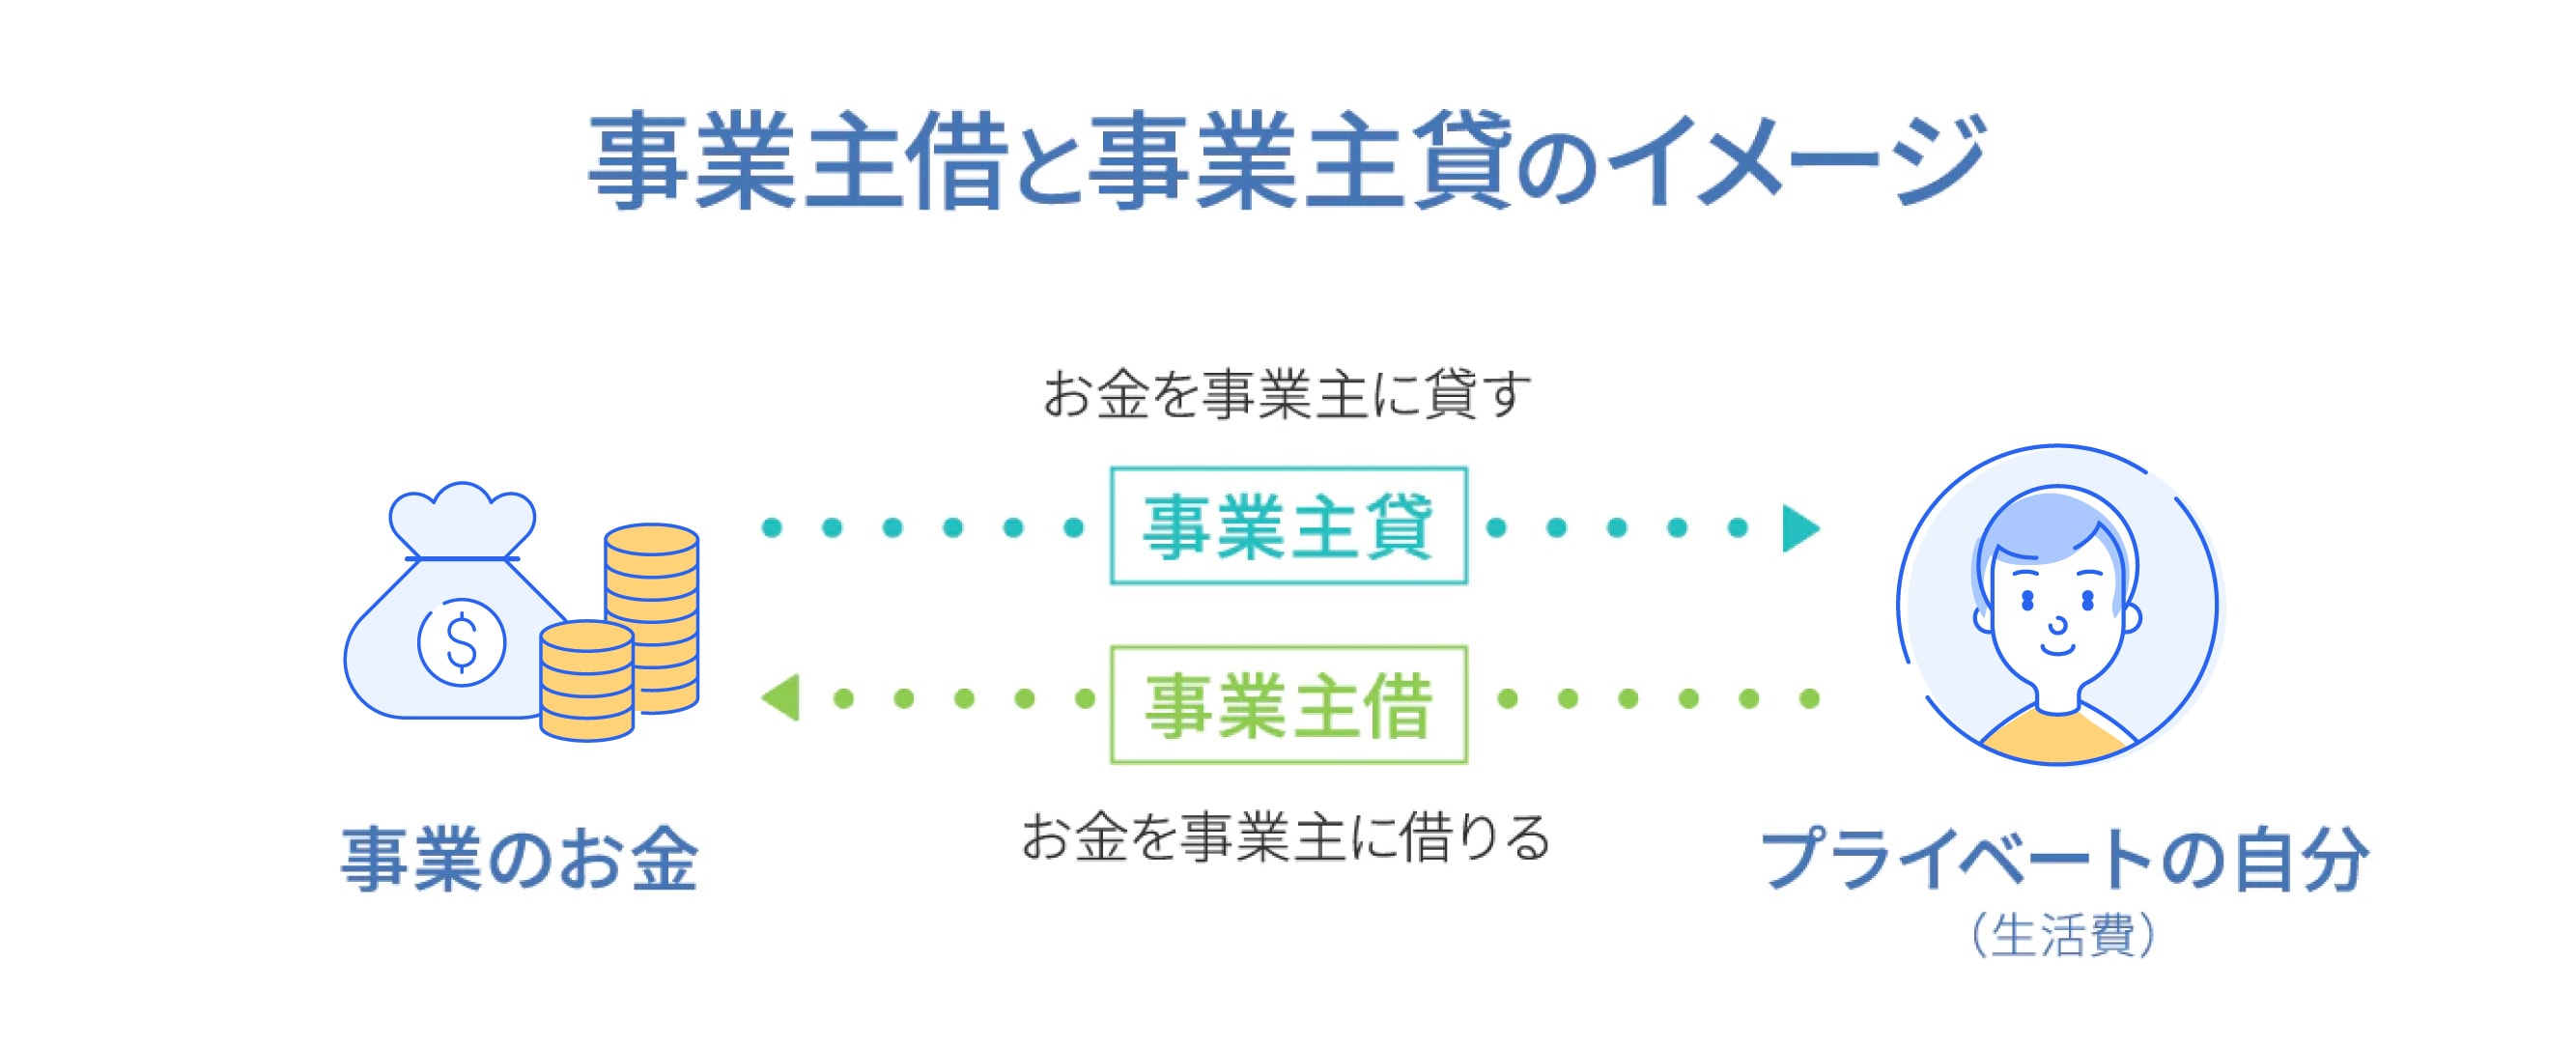
混同しやすい2つの勘定科目ですが、事業主貸をわかりやすく判別する基準は「主語を事業(お店・事務所)に置くこと」です。
事業用の財布から事業主個人のプライベートへお金が流れた場合は「事業が事業主に貸した」と解釈して事業主貸を使います。逆に、事業主個人のポケットマネーから事業の支払いを立て替えたり、個人口座から事業用口座へ資金を補填した場合は「事業が事業主から借りた」と解釈して事業主借を使います。
青色申告決算書の貸借対照表上において、事業主貸は左側(借方・資産の部)に計上され、事業主借は右側(貸方・負債の部)に計上されます。この位置関係を把握しておくと、仕訳入力で迷う場面を大幅に減らせます。
【実践パターン別】日常業務で頻発する事業主貸の仕訳例と按分ルール
日々の記帳業務で「事業主貸」が登場する代表的なシーンは、大きく分けて3パターン存在します。それぞれの事業主貸の仕訳例と実務上の注意点を確認していきます。
1. 生活費やプライベート資金を事業用口座から引き出した場合
事業用の普通預金口座から生活費として毎月決まった金額(あるいは随時)現金を引き出す、もしくは個人の生活用口座へ送金したケースです。個人事業主には「給与」という概念がないため、生活費の引き出しはすべて事業主貸として処理します。
【仕訳例:事業用口座から生活費25万円を個人口座へ移動】
(借方)事業主貸 250,000円 /(貸方)普通預金 250,000円
2. 事業用資金で事業主個人の私的支出を支払った場合
事業用のクレジットカードで個人的な日用品や食料品を購入してしまった場合、または事業用口座から個人の生命保険料や私的な医療費が引き落とされたケースです。これらは事業の経費にならないため、事業主貸を用いて事業資金の減少を帳簿に反映させます。
【仕訳例:事業用クレカで私的な衣料品3万円を一括決済】
(借方)事業主貸 30,000円 /(貸方)未払金(または普通預金) 30,000円
3. 所得税・住民税など「経費にできない公租公課」の支払い
税金関連は記帳ミスが最も発生しやすい領域です。固定資産税(事業用按分分)や個人事業税、印紙税、消費税は「租税公課」として経費算入が認められます。一方で、事業主個人にかかる所得税・住民税は経費算入不可となります。これらを事業用口座から納付した際は、全額を事業主貸で処理しなければなりません。
【仕訳例:事業用口座から所得税の確定申告分12万円を口座振替で納付】
(借方)事業主貸 120,000円 /(貸方)普通預金 120,000円
4. 家事按分(プライベート支出の経費按分)の決算整理
自宅兼事務所の家賃や光熱費、通信費を事業用口座から全額支払っている場合、決算時または毎月の記帳時にプライベート利用分を事業主貸へ振り替えます。
【仕訳例:月額家賃10万円を支払い、事業利用割合が40%(プライベート60%)の場合】
(借方)地代家賃 40,000円
(借方)事業主貸 60,000円 /(貸方)普通預金 100,000円
【徹底比較】事業主貸・事業主借・元入金の関係性と財務的特徴
個人事業主の純資産の部を構成する「元入金(もといれきん)」と、期中の調整勘定である「事業主貸」「事業主借」の3要素は、密接に連動しています。それぞれの相違点と財務諸表上の位置づけを一覧で整理しました。
| 項目 | 勘定科目の性質・区分 | 発生する主なシーン | 年末残高の処理・税務上の影響 |
|---|---|---|---|
| 事業主貸 | 資産の控除/事業主への資金流出(借方) | 生活費の引き出し、私的買い物、所得税・住民税の納付、家事按分の私用分 | 金額がどれだけ大きくても税額計算に直接影響なし。翌期首に元入金と相殺される。 |
| 事業主借 | 負債の性格/事業への個人資金流入(貸方) | 個人の私費で事業用品を購入、個人口座からの運転資金補填、事業用口座の受取利息 | 事業の売上とは明確に区別が必要。売上除外と疑われないよう入金元の記録が必須。 |
| 元入金 | 純資産(法人の資本金に相当) | 開業時の手元資金・財産、毎年の期首(1月1日)における再計算時 | 期中に金額は変動しない。毎期首に「前期元入金+前期青色申告特別控除前所得+前期事業主借-前期事業主貸」で自動再計算。 |
国税庁の青色申告決算書の手引きにも明記されている通り、事業主貸や事業主借は1年間の取引を記録したあと、決算期末の締め処理を経て翌年の元入金へと吸収されます。この仕組みを理解しておくと、年度末に帳簿残高を見て慌てることがなくなります。
【実態検証】確定申告の現場で多発するミスと残高マイナス問題の真相
全国の税務署や青色申告会、税理士事務所への相談現場では、確定申告期(2月中旬〜3月中旬)になると事業主貸に関するトラブル相談が急増します。現場の実態調査で見えてきた代表的な落とし穴を検証します。
「事業主貸の残高がマイナス」になる異常値の原因
クラウド会計ソフトの残高試算表を見て「事業主貸の期末残高がマイナス表示になっている」と青ざめる事業主が後を絶ちません。本来、事業主貸は借方勘定(正の数値)であるため、事業主貸の残高がマイナスになるのは記帳上のエラーが存在することを意味します。
原因の9割以上は、以下の2点に集約されます。
- 原因1:貸借の逆入力
個人のお金で事業用消耗品を買った(本来は事業主借)にもかかわらず、貸方に「事業主貸」を入力してしまっているケース。 - 原因2:返品・返金処理の登録ミス
過去のプライベート支出の返金を処理する際、事業主貸のマイナス仕訳として直接相殺登録した結果、相殺過多になっているケース。
マイナス残高のまま申告書を提出すると、決算書の整合性が疑われ、税務署からの内容確認(お尋ね)や申告是正の対象になりかねません。決算書を出力する前に、貸借対照表の各勘定科目にマイナス値が存在しないか必ずチェックしてください。
「年末残高が数百万円に膨らんでいる」のは危険なのか?
「事業主貸の年末残高が1,000万円を超えてしまい、税務署に怒られないか」という不安の声もよく耳にします。結論から言えば、事業主貸の金額が大きいこと自体は違法でも不正でもありません。
個人事業主が得た利益は事業主個人のものであり、年間所得が1,500万円の事業主が生活費や投資用資金として年間1,200万円を事業口座から引き出せば、事業主貸の残高が1,200万円になるのは極めて自然な推移です。
問題となるのは残高の規模ではなく、「事業主貸の中に本来計上すべき事業経費が埋もれていないか」、あるいは「事業主借の中に本来計上すべき売上が紛れ込んでいないか」という取引の実態です。
【年越し処理】翌期首にどうなる?事業主貸と元入金振替のメカニズム
複式簿記を採用する個人事業主の会計期間は、毎年1月1日から12月31日までと定められています。1年間で積み上がった事業主貸や事業主借は、年を越すとどのようにリセットされるのでしょうか。
元入金への自動振替計算式
12月31日時点の事業主貸残高は、そのまま翌年の貸借対照表に引き継がれるわけではありません。翌年1月1日の期首において、以下の計算式に基づき「元入金」へと集約・ロールオーバーされます。
【翌期首(1月1日)の元入金計算式】
翌期首元入金 = 前期末元入金 + 前期青色申告特別控除前所得金額 + 前期末事業主借残高 - 前期末事業主貸残高
この計算式が実行されることで、1月1日時点での事業主貸残高と事業主借残高はゼロ(0円)からスタートします。
主要なクラウド会計ソフト(マネーフォワード クラウド確定申告、freee会計、弥生会計オンラインなど)を利用している場合、年度締め(年次繰越)処理を実行すればシステムが自動的にこの振替計算を行い、新年度の元入金を算出します。手書き帳簿やエクセルで自作管理している場合を除き、手動で複雑な振替仕訳を打つ必要はありません。
【リスク回避】税務調査で疑われないためのプライベート支出管理
税務調査において調査官が注視するのは、「経費の水増し」と「売上の除外」です。事業主勘定はまさにその境界線上に位置するため、ずさんな管理を放置していると厳しい追及を受ける要因になります。
事業用口座と個人口座を完全分離する重要性
プライベートの生活費決済と事業用取引が1つの銀行口座やクレジットカードで混在していると、毎月の記帳作業で事業主貸・事業主借が膨大に発生し、仕訳ミスの温床となります。実務上の防衛策として、事業専用の普通預金口座と事業専用のクレジットカードを完全に分けることが鉄則です。
【プロの判断基準】口座運用の向き・不向き
現在の記帳体制を見直すための判断基準をまとめました。
▼ 口座分離を即座に導入すべき人
- 青色申告特別控除(55万円・65万円)の適用を目指す個人事業主
- 月間の取引件数が50件を超え、レシート整理に追われている人
- 自宅兼事務所で家賃や光熱費の家事按分比率が高い人
▼ 現状の簡易管理でも対応可能な人
- 白色申告を選択しており、貸借対照表の提出義務がない単年度事業者
- 副業収入のみで取引件数が年間に数件程度に留まる給与所得者
【事業主貸】に関するよくある質問(FAQ)
Q1:事業主貸の金額が増えすぎると所得税が高くなりますか?
A1:高くなりません。所得税は「総収入金額 - 必要経費 - 各種所得控除」で算出される課税所得に対して課されます。事業主貸は貸借対照表の資産科目(資金の移動)であり、損益計算書の収益や経費には一切影響を与えないため、事業主貸の多寡で税額が変わることはありません。
Q2:個人事業主が自分自身に支払う給料は事業主貸になりますか?
A2:はい、事業主貸になります。個人事業主本人は労働基準法上の労働者に該当せず、自分自身に対して税法上の「給与」を支払うことはできません。生活費や報酬として事業口座から手元に移したお金は、すべて事業主貸として処理します(専従者給与の届出を出している家族従業員への支払いは専従者給与となり別勘定です)。
Q3:事業用口座の利息が入金されたときの勘定科目は事業主貸ですか?
A3:いいえ、普通預金の利息入金は「事業主借」で処理します。個人口座・事業用口座を問わず、普通預金利息は入金時に源泉分離課税(利子所得として約20.315%が天引き)されているため、事業所得の売上や雑収入には計上せず、事業主借として帳簿に反映させるのが正しい税務処理です。
Q4:前年の事業主貸残高が新年度になっても消えていないのですが?
A4:会計ソフトの「年度繰越処理」または「締め処理」が完了していない可能性があります。年度更新を実行することで、前年の事業主貸と事業主借は元入金に集約され、新年度の開始残高はゼロに更新されます。会計ソフトの繰越設定をご確認ください。
まとめ:帳簿の歪みを防ぎ青色申告特別控除を確実に勝ち取る鉄則
事業主貸は、事業と個人の財布が一体化しやすい個人事業主にとって、財務諸表の整合性を保つための安全弁となる勘定科目です。「事業から個人へのお金の流出は事業主貸」「個人から事業への補填は事業主借」という原則を徹底すれば、確定申告前の仕訳作業で迷うことはなくなります。
特に青色申告で最高控除額の恩恵をフル活用するためには、貸借対照表のマイナス残高や経費算入不可科目の誤入力を防ぐ日々のチェックが欠かせません。事業用口座の明確な分離と定期的な残高試算表の確認を行い、透明性の高いクリーンな決算書作りを実践してください。 (出典: 事業 主 貸(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。