不動産評価額の罠を見破る!一物五価の違いと税・売却で損しない計算術
実家の相続やマイホームの売却を検討し始めた際、多くの人が最初に直面するのが「自分の不動産はいったい幾らなのか」という根本的な疑問です。登記簿や固定資産税の通知書を開いても、そこに書かれた数字が市場で売れる金額と大きくかけ離れており、戸惑うケースが後を絶ちません。
不動産業界には「一物五価(いちぶつごか)」という専門用語が存在します。同一の土地・建物に対して、目的や管轄省庁の異なる5種類の価格が並行して使われているためです。この仕組みを正しく把握していないと、不動産の売却相場で数百万円単位の買いたたきに遭ったり、相続税申告で本来払う必要のない税金を過大納付したりする深刻なリスクを抱えることになります。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産には「実勢価格」「公示地価」「基準地価」「相続税路線価」「固定資産税評価額」という5つの異なる評価軸が存在する。
- 要点2:固定資産税評価額は公示地価の約70%、相続税路線価は約80%が目安だが、実勢価格(市場相場)は需要次第で大きく乖離する。
- 要点3:売却時は複数社の査定による相場把握、相続時は各種補正率を駆使した適正評価を行うことが損失を防ぐ鉄則である。
【一物五価の全貌】不動産評価額が5つ存在する決定的な理由
なぜ同一の不動産に複数の価格が存在するのか。その理由は、国や自治体、市場がそれぞれ「異なる目的」で価格を設定しているからです。税金を公平に徴収するための基準と、自由経済の中で買い手が支払う売買代金とでは、算出の思想そのものが根本から異なります。
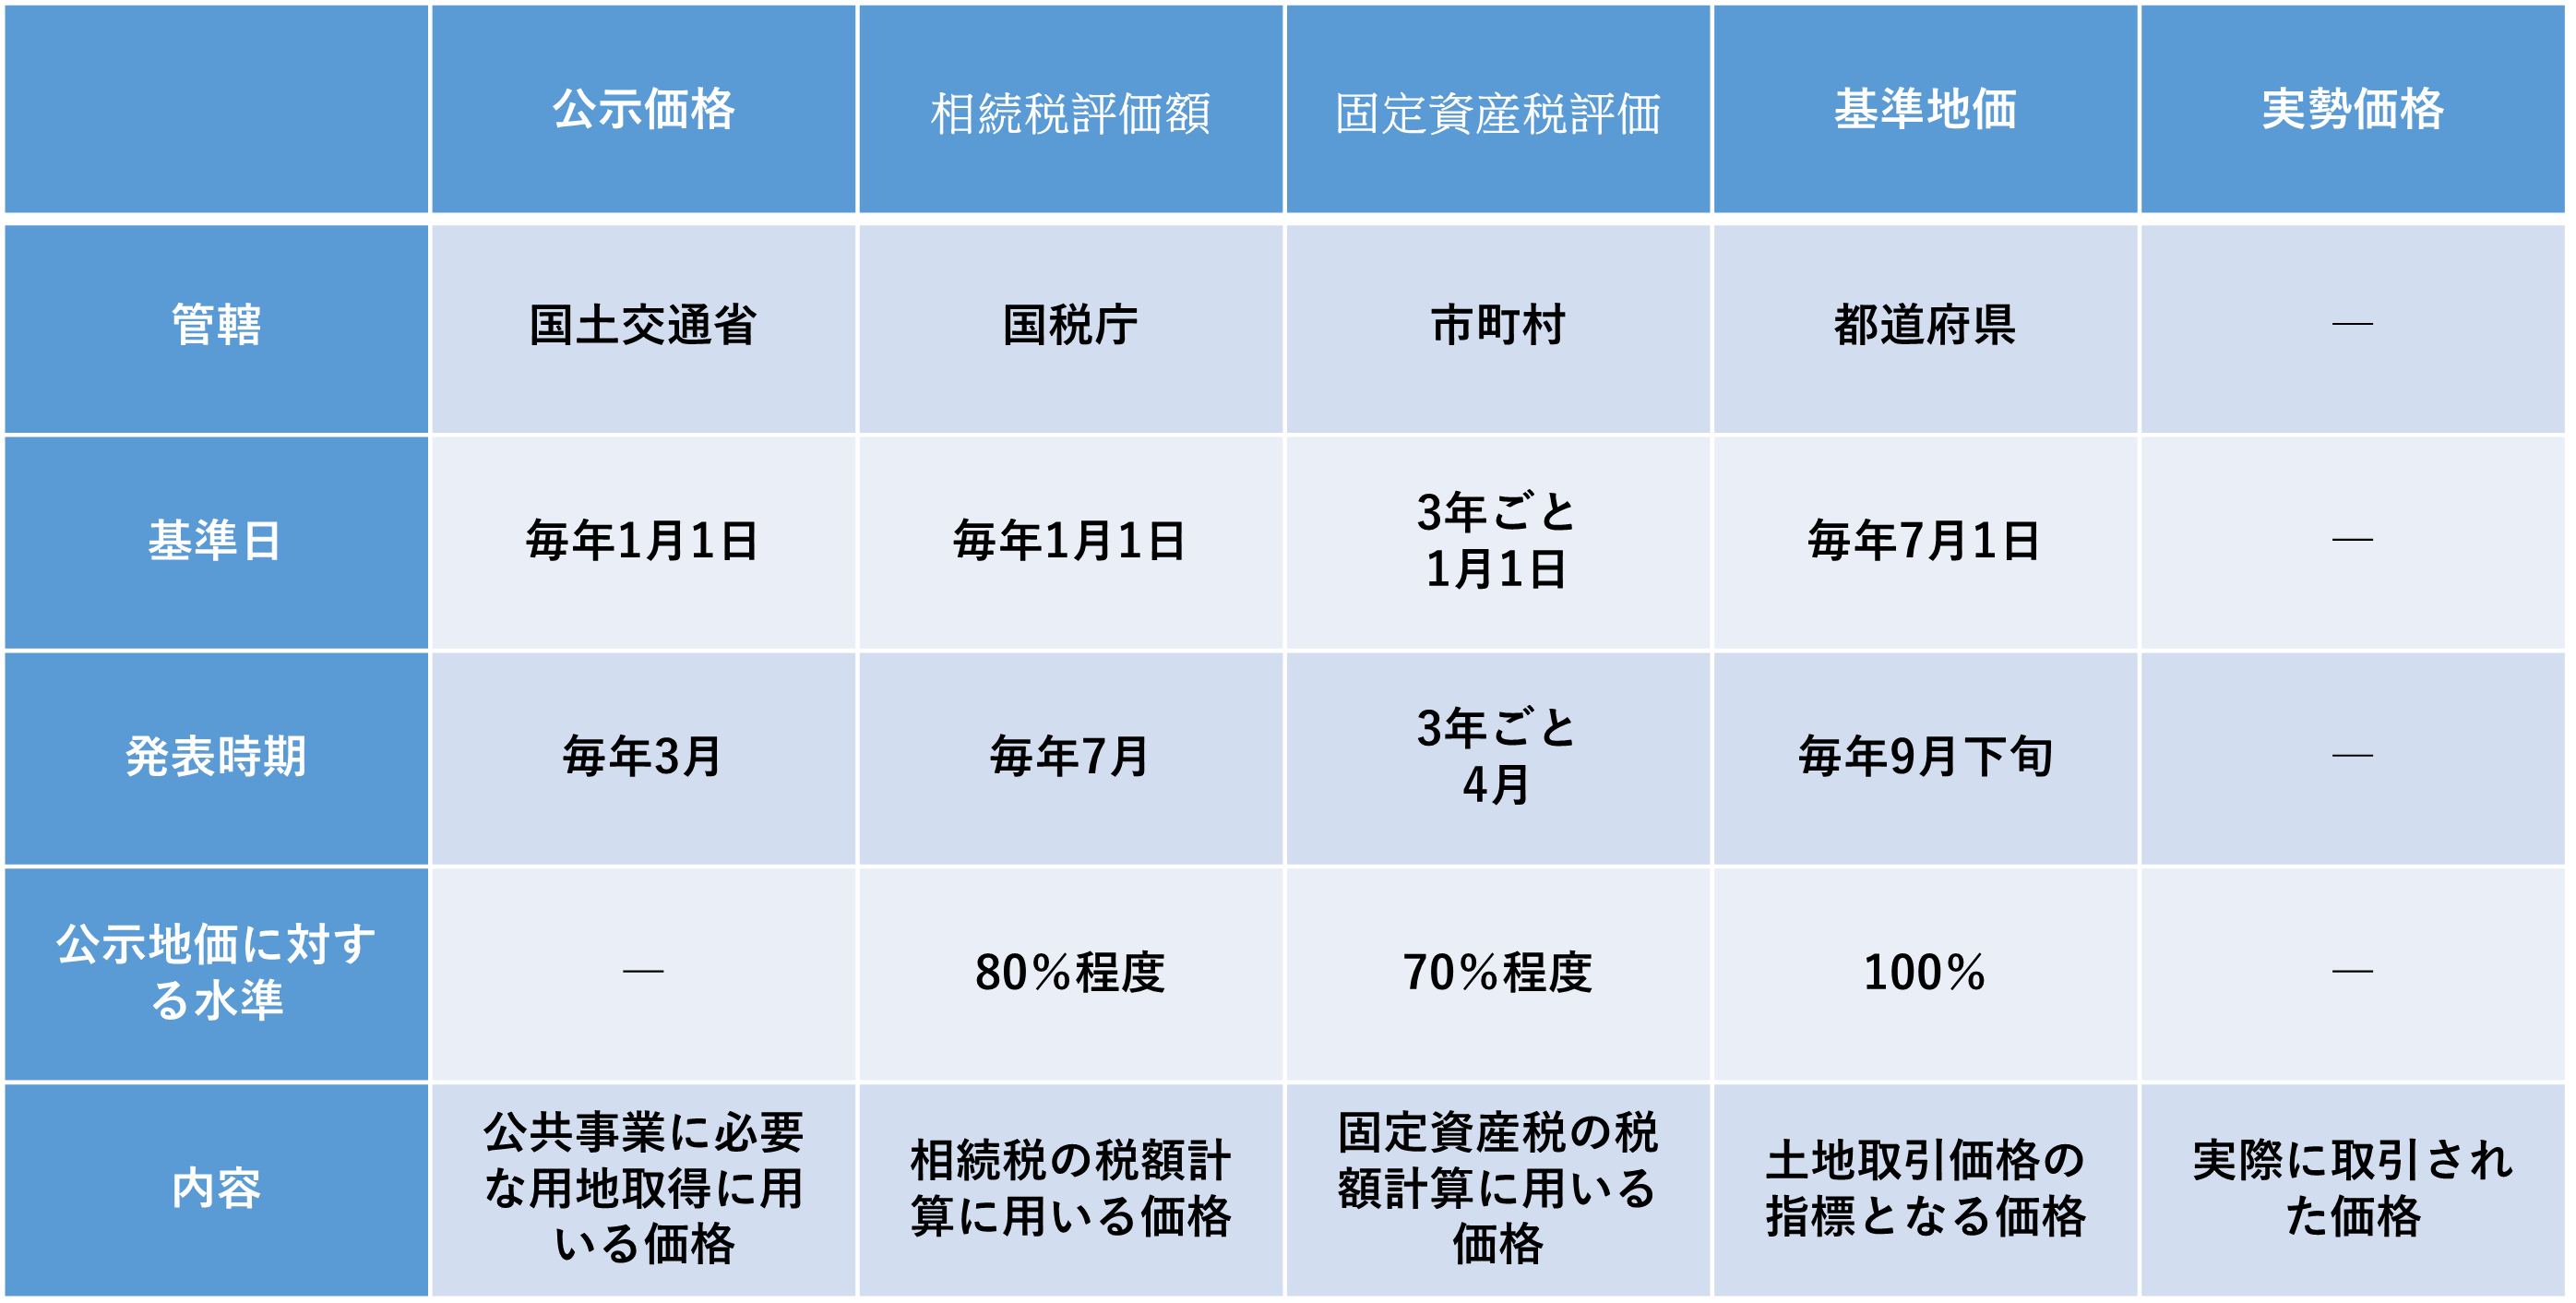
不動産の価格体系を整理した以下の比較表を見れば、それぞれの評価基準がどの指標に連動し、どのような目的で使われているかが明確に分かります。
| 価格の種類 | 詳細・数値データ(基準割合) | 一般的な基準・公表時期 | 編集部の見解・評価 |
|---|---|---|---|
| 実勢価格(時価) | 市場で実際に成立する取引価格(100%基準) | 随時(需要と供給で日々変動) | 売却時の最終的な手取りを左右する唯一の現実価格。地域需要で乱高下する。 |
| 公示地価(公示価格) | 実勢価格の目安(正常な取引価格の指標) | 国土交通省が毎年3月下旬に公表(1月1日時点) | 土地取引の公的指標。都市部の標準地を中心に全国2万地点以上を鑑定評価。 |
| 基準地価(都道府県地価調査) | 公示地価を補完する基準値(ほぼ同水準) | 各都道府県が毎年9月下旬に公表(7月1日時点) | 公示地価から半年後の動向を追う。地方や林地なども幅広く網羅している点が特徴。 |
| 相続税路線価 | 公示地価の約80%水準が目安 | 国税庁が毎年7月1日に公表(1月1日時点) | 相続税や贈与税の算定基準。道路ごとに1平米あたりの単価が千円単位で指定される。 |
| 固定資産税評価額 | 公示地価の約70%水準が目安 | 市町村(東京23区は都)が3年ごとに評価替え | 固定資産税・都市計画税・不動産取得税・登録免許税の課税ベースとなる。 |
このように、行政が算定する公的価格(公示地価・基準地価・路線価・固定資産税評価額)は、急激な相場変動で税負担が乱高下しないよう、安全率を見込んで実勢価格より低めに設定されています。これら一物五価の違いを理解することが、不動産取引の第一歩です。
【実践シミュレーション】土地と建物の評価額はどう算出する?
不動産の総額は「土地の評価額」と「建物の評価額」を個別に算出し、合算して導き出します。具体的な計算手順を把握しておくと、手元の書類から概算価値を自力で割り出すことが可能です。
1. 土地評価額の算出方法(路線価方式と倍率方式)
土地の公的評価において最も一般的なのが、道路に面した土地の平米単価から割り出す「路線価方式」です。国税庁の路線価図に記載された数字(例えば「300D」であれば1平米あたり30万円、借地権割合60%の地域)に土地面積を掛け合わせます。
計算式は以下の通りです。
土地評価額 = 路線価(千円/㎡) × 敷地面積(㎡) × 補正率(奥行・形状等)
間口が狭い土地や不整形地、がけ地などは、利用価値が下がるため「奥行価格補正率」や「不整形地補正率」を乗じて評価額を減額します。なお、路線価が定められていない郊外や農村部では、固定資産税評価額に地域ごとの所定倍率を掛ける「倍率方式」が適用されます。
2. 建物評価額の算出方法(再建築価格と減価償却)
建物の評価は、土地のように相場で価値が維持される性質とは異なり、築年数の経過に伴い価値が減少する建物評価額の減価償却の考え方が軸になります。
公的な固定資産税評価額においては、対象の建物を今もう一度新築した場合に必要な費用(再建築価格)を算出し、そこに築年数に応じた「経年減価補正率」を乗じて算出します。木造住宅の場合、法定耐用年数は22年と定められており、税法上の評価額は最終的に新築時の20%程度(下限値)まで下がった状態で据え置かれます。
【計算シミュレーション例】築15年・木造戸建て住宅(敷地120㎡)
首都圏郊外の標準的な戸建て住宅をモデルケースとして、評価額の計算シミュレーションを行ってみましょう。
- 土地条件:路線価20万円/㎡、敷地面積120㎡、補正率1.0(標準整形地)
- 建物条件:延床面積100㎡、新築時再建築費2,000万円、築15年経過
【土地の相続税評価額】
200,000円 × 120㎡ × 1.0 = 2,400万円
【建物の固定資産税評価額(目安)】
2,000万円 × 約0.35(築15年木造の残価率目安) = 約700万円
【公的評価額の合計】
2,400万円 + 700万円 = 3,100万円
この物件を市場で売却する場合、土地の実勢価格は路線価(80%水準)を割り戻した「2,400万円 ÷ 0.8 = 3,000万円前後」が目安となり、地域の人気次第では総額3,500万〜3,800万円前後で取引される可能性があります。
【書類別・目的別】不動産評価額の確実な調べ方と入手手順
手持ちの不動産の正確な数字を調べるには、適切な公的書類の取得とWebツールの活用が不可欠です。調べる目的に応じて確認すべきルートが分かれます。
1. 毎年の納税通知書(課税明細書)を確認する
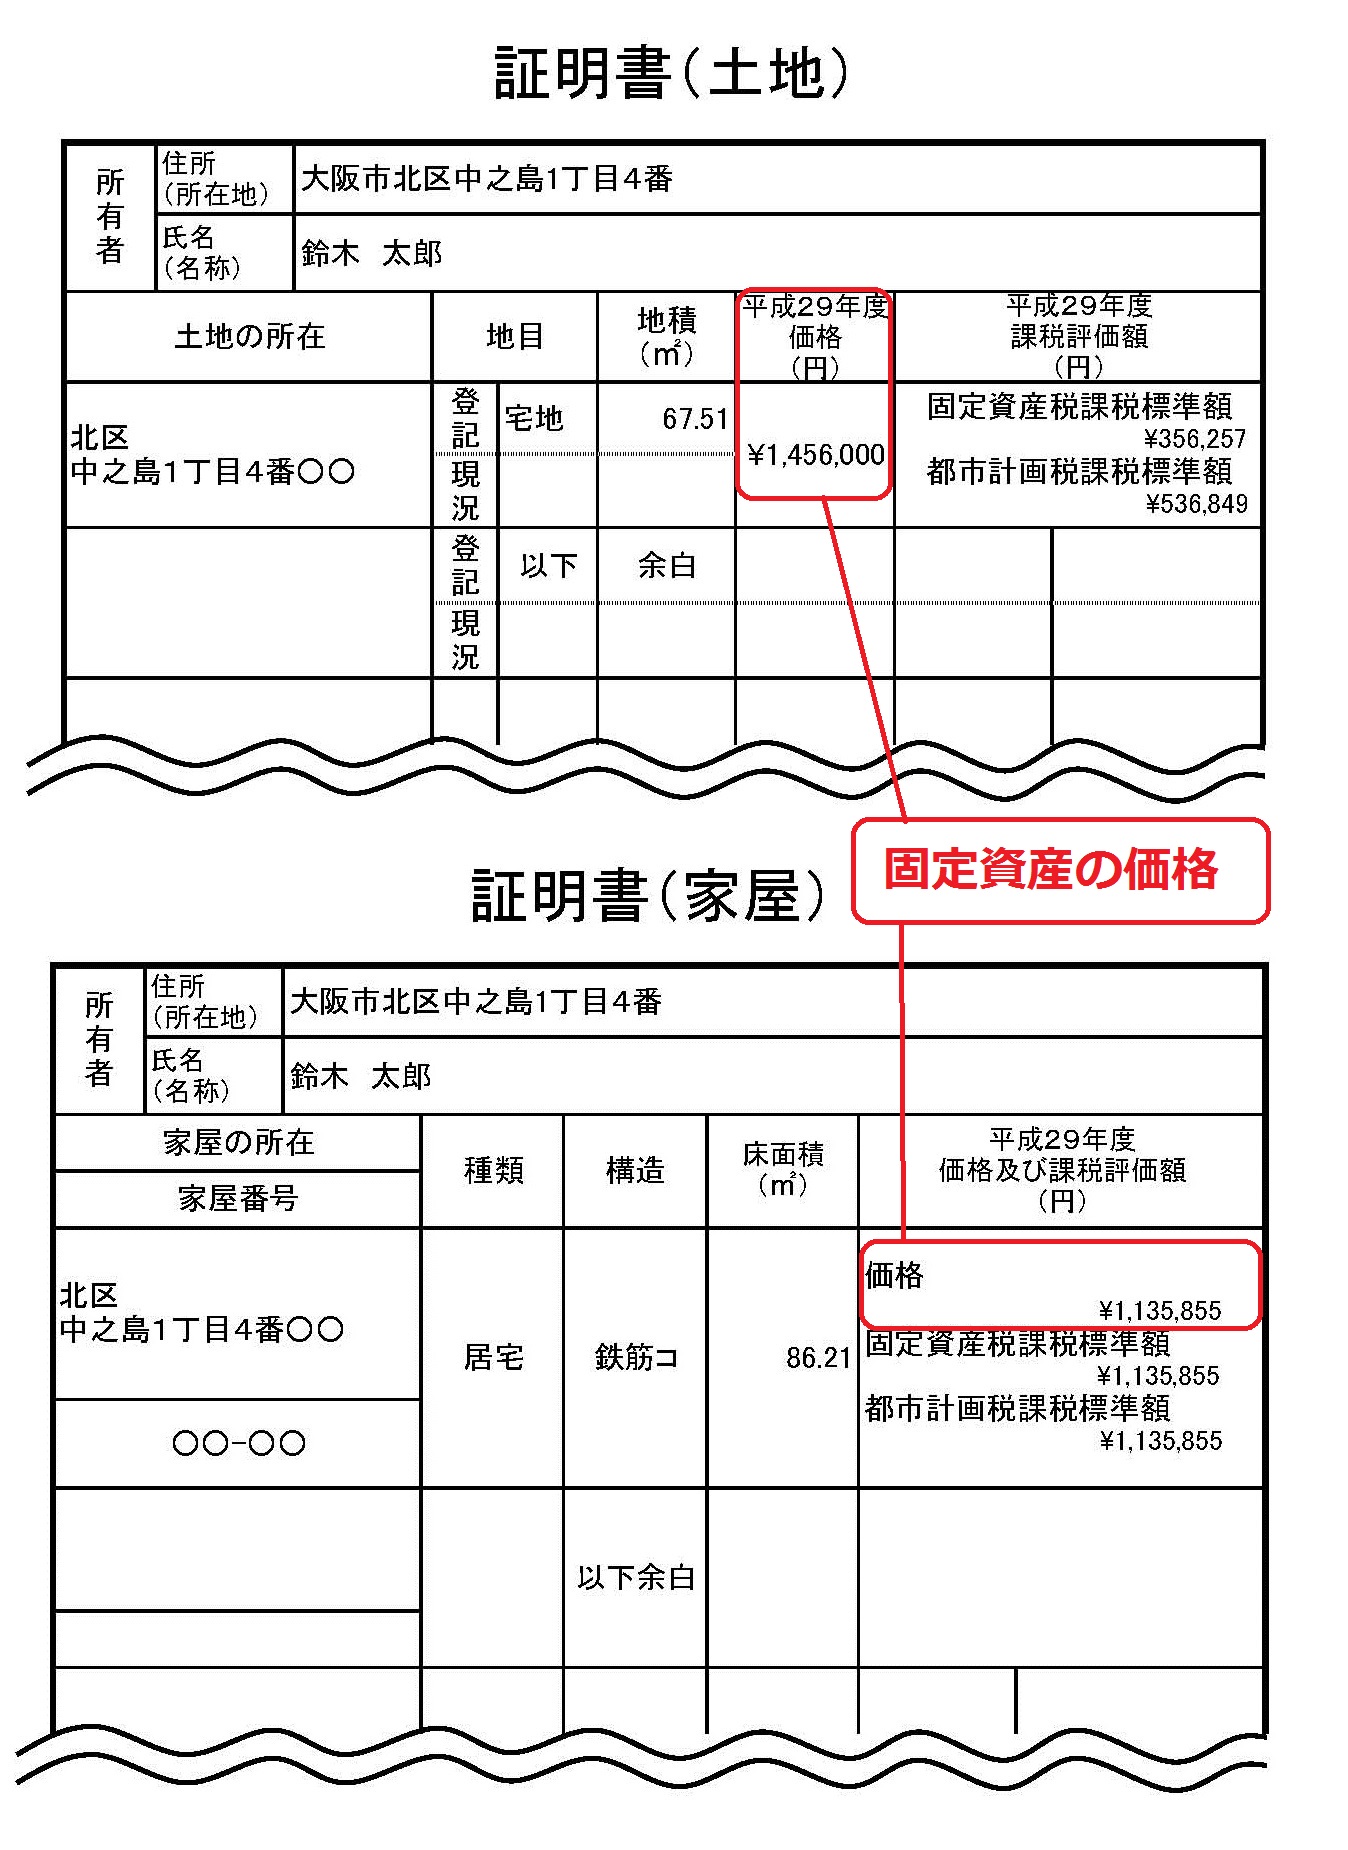
最も手軽な不動産評価額の調べ方は、毎年4〜6月頃に市区町村から届く「固定資産税・都市計画税 納税通知書」に同封されている「課税明細書」を見ることです。明細欄の「価格」または「評価額」と書かれた欄に記載されている数字が、その不動産の固定資産税評価額そのものです。
2. 役所で「固定資産評価証明書」を取得する
売却手続きや裁判手続き、登記の変更などで公的な証明が必要な場合は、市役所や都税事務所の窓口で固定資産評価証明書を請求します。所有者本人であれば身分証明書を持参することで即日交付(1通あたり数百円程度)を受けられます。
3. 国税庁の路線価図をWebで閲覧する
相続税や贈与税の試算を行う場合は、国税庁の公式サイト「財産評価基準書 路線価図・評価倍率表」にアクセスします。日本全国の主要道路の平米単価が無料で一般公開されており、誰でも自由に閲覧可能です。
4. 国土交通省「土地総合情報システム」で成約相場を調べる
実際の取引相場を把握したい場合は、国土交通省が提供する「土地総合情報システム(不動産情報ライブラリ)」を活用します。実際に成立した過去の取引事例データ(不動産取引価格情報)を地域別・平米単価別に検索・閲覧できます。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
机上の計算式だけでは見えてこないのが、不動産取引現場の生々しい実態です。大手ポータルサイトの知恵袋や不動産コミュニティ、実際の取引現場から聞こえるリアルな失敗談を検証します。
現場の声A(40代男性・実家売却)
「固定資産税の評価額が土地・建物合わせて1,800万円だったため、『最低でも2,000万円以上では売れるだろう』と皮算用していました。しかし、いざ地元の不動産業者に査定を依頼すると、周辺に空き家が多く道路付けも悪いため、提示された買取価格はわずか950万円。公的評価と市場の現実のギャップに愕然としました」
現場の声B(50代女性・相続税申告)
「亡くなった父の土地を路線価通りに単純計算して相続税申告を行いました。後日、相続専門の税理士に見てもらったところ、敷地の奥に高低差と傾斜地があり、がけ地補正を適用すれば評価額を600万円以上圧縮できたことが判明。知らずに税金を過大に納めるところでした」
これらの事例が示す通り、公的評価額はあくまで画一的な基準に過ぎません。実際の売却現場では「接道状況」「日当たり」「近隣環境」「需要の有無」によって実勢価格が公的数値を大きく下回ることもあれば、再開発エリアのように2倍以上に跳ね上がるケースも日常茶飯事です。
一般に知られていない盲点とネットの誤解
ネット上には不動産評価にまつわる誤った情報が数多く流通しています。特に初心者が陥りやすい2大トラップを暴きます。
誤解1:「固定資産税評価額を0.7で割れば市場価格になる」の嘘
「固定資産税評価額は公示価格の7割だから、評価額 ÷ 0.7 = 実際の売却可能額」という解説が散見されますが、これは机上の空論です。都心の駅近タワーマンションでは実勢価格が評価額の3倍〜4倍に達することも珍しくない一方、地方の過疎地では評価額通りの価格をつけても買い手が一切つかない「負動産」化が進行しています。公式の割合はあくまで課税上の目安であり、売買相場とは別次元の話です。
誤解2:「一括査定サイトの高額査定=その価格で売れる」という罠
不動産の売却を検討する際、Web上で不動産査定を無料で依頼できる一括査定サービスは非常に便利です。しかし、一部の不動産業者が契約(媒介契約)を取りたいがために、相場を意図的に大きく上回る査定額を提示する「高預かり」と呼ばれる商慣行が存在します。
相場を無視した高値で売りに出すと、当然ながら買い手がつかず長期間放置されます。最終的には「反響がないので値下げしましょう」と誘導され、相場以下の価格まで買い叩かれるケースが後を絶ちません。査定額の高さだけで業者を選ぶのは極めて危険です。
【プロの結論】目的別の最適アプローチと向き不向きの判断基準
不動産評価額を扱う際は、自身の目的が「納税(相続)」なのか「換金(売却)」なのかによって取るべき行動が完全に分かれます。
【目的別アプローチの明確化】
- 売却を検討している場合:路線価や固定資産税評価額は参考程度に留め、複数の不動産業者に査定を依頼して「現実的な不動産売却相場」を把握する。査定根拠として提示された過去の近隣成約事例を精査することが成約への最短ルートです。
- 相続税申告を行う場合:自己判断による単純計算は避け、土地の個別要因(セットバック要否、不整形地、騒音・日陰など)を反映させた相続税申告における不動産評価に精通した税理士に相談する。土地評価が数千万円単位で下がり、納税額が激減することも珍しくありません。
【自力調査に向いている人・専門家に依頼すべき人の特徴】
自力での机上試算に向いている人:
- 将来の相続や売却に向けて、大まかな資産総額を把握しておきたい人
- 区画整理された住宅地にある、整形地(正方形・長方形)の戸建て・マンションを所有している人
今すぐ専門家に直接相談すべき人:
- 1年以内の売却や現金化を具体的に計画している人
- 旗竿地、私道負担がある土地、傾斜地、再建築不可物件など、条件が複雑な不動産を所有している人
- 遺産分割協議を控えており、相続人間で公平な評価額を巡るトラブルを避けたい人
【不動産評価額】に関するよくある質問(FAQ)
Q1:固定資産税評価額と実勢価格はなぜこれほど乖離するのですか?
A1:固定資産税評価額は全国一律の基準で公平に課税するため、3年に1度の見直しで意図的に低め(公示地価の約70%)に設定されています。これに対し、実勢価格は「その土地を今どうしても買いたい人が幾ら出すか」という市場の需給バランスで決まるため、人気エリアでは高く、過疎地では低くなり、大きな乖離が生じます。
Q2:木造住宅は築22年を過ぎると建物評価額はゼロになりますか?
A2:税法上の法定耐用年数(木造22年)を過ぎても、固定資産税評価額がゼロになることはありません。新築時の再建築価格の約20%が下限値(残存価値)として残り続け、課税が継続します。また、実勢価格(売買市場)においては、リノベーション需要や建物の維持管理状態によって22年超でも数百万円以上の価値がつく事例は多数あります。
Q3:相続税申告で不動産の評価額を合法的に下げる方法はありますか?
A3:代表的な手法として「小規模宅地等の特例」の活用があります。亡くなった人の自宅敷地であれば、一定の要件を満たすことで最大330㎡まで評価額が80%減額されます。また、土地に歪みがある場合の不整形地補正や、私道部分の非課税申告など、現地の個別状況に応じた評価減を適切に積み上げることが有効です。
まとめ:2026年の不動産価値を見極め後悔のない選択を
不動産評価額は、決して単一の決まった数字ではありません。一物五価の特性を理解し、「何のためにその価格を調べているのか」という目的に応じた正しい指標を選択することが、資産防衛の基本です。
特に売却においては公的評価を過信せず、信頼できる不動産会社の査定を通じて生きた市場相場を掴むことが不可欠です。また、相続においては各種減額特例や補正率を見落とさない緻密な評価が求められます。手元の書類を正しく読み解き、必要に応じて専門家の知見を取り入れながら、納得のいく不動産取引と納税を実現してください。 (出典: 不動産 評価 額(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。