変額保険とは?「やめとけ」の真相とNISA比較・2026年最新の選び方
物価上昇が日常化した2026年の日本において、資産形成と万が一の備えを同時に目指す「変額保険」への関心が急速に高まっています。銀行窓口やファイナンシャルプランナー(FP)の無料相談で「インフレに強い次世代の保険」として勧められるケースが増加する一方、SNSや口コミサイトでは「変額保険はやめとけ」「手数料が高すぎて大損した」といった厳しい声も後を絶ちません。
変額保険は本当に契約者をカモにする金融商品なのか、それとも活用次第で強力な資産防衛ツールになるのか。本稿では、生命保険業界の構造的裏事情から新NISAとの徹底比較、具体的な手数料のブラックボックスまで、現場の取材データを基に忖度なく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:変額保険は「死亡保障」と「投資信託(特別勘定)」を合体させた仕組みだが、保険関係費用や解約控除などの多重コストがリターンを大きく圧迫する。
- 要点2:「やめとけ」と言われる最大の要因は、10年以内の早期解約による元本割れリスクと、新NISAと比較した際の資産形成効率の圧倒的な低さにある。
- 要点3:純粋な資産形成が目的なら新NISAが圧倒的に優位であり、変額保険が合理的選択肢となるのは「高額な死亡保障の確保」や「相続税対策」など限定的な層に限られる。
【基本構造】変額保険の仕組みと特別勘定の運用リスク
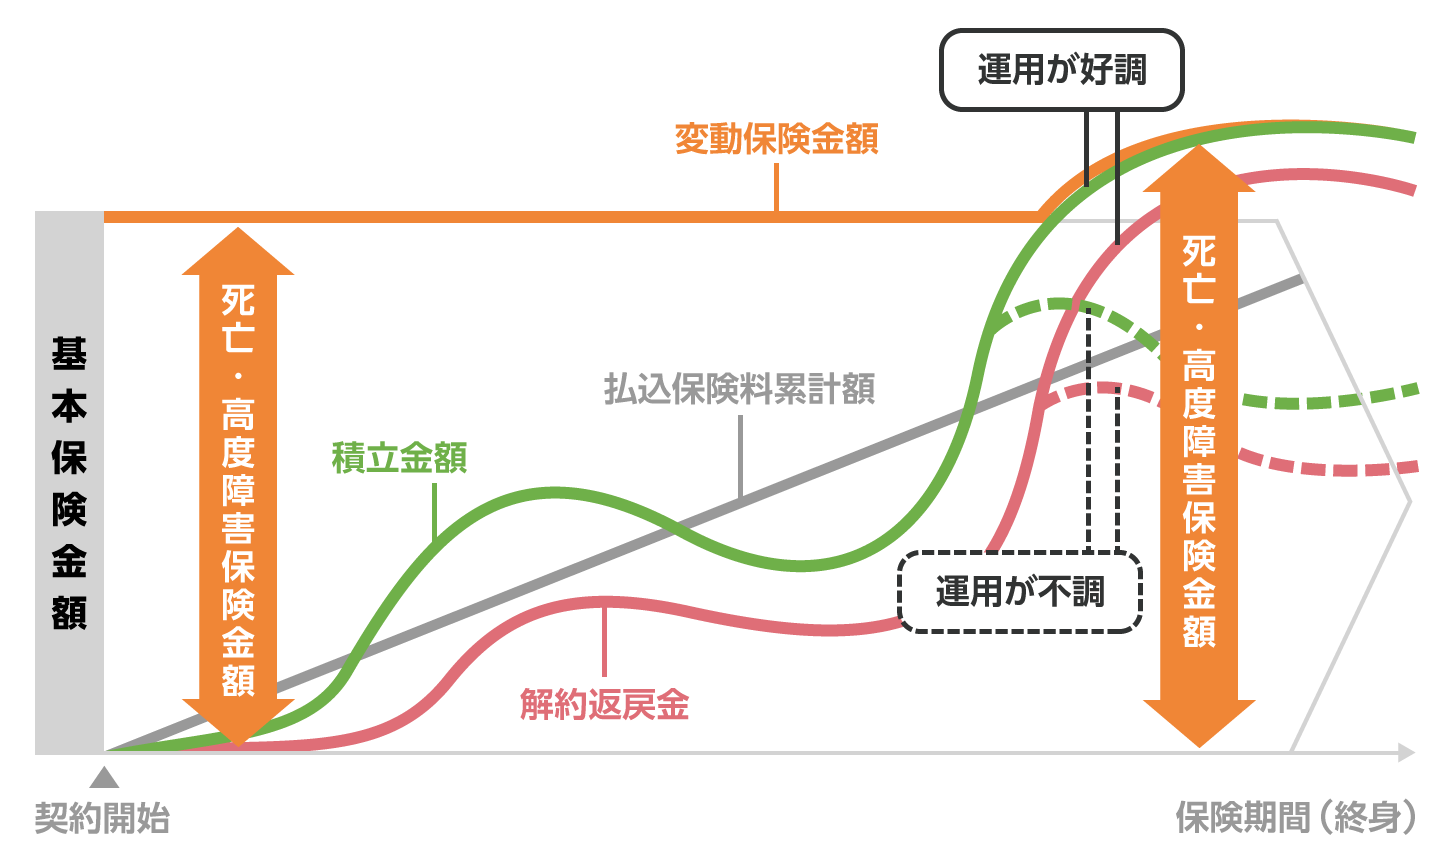
変額保険とは、契約者が払い込んだ保険料の一部を株式や債券などで構成される「特別勘定」に投入し、その運用実績に応じて将来受け取る保険金や解約返戻金が日々変動する生命保険商品です。
従来の「定額保険」は、契約時に将来受け取る保険金額や返戻率が確定(予定利率で固定)していましたが、ゼロ金利解除後も依然として超長期の固定利回りには限界があります。そこで、インフレヘッジ(物価上昇に伴う貨幣価値の下落防止)を狙える商品として変額保険が脚光を浴びています。
変額保険の構造は、大きく分けて以下の2つのタイプが存在します。
- 変額終身保険:一生涯の死亡保障が続くタイプ。死亡保険金には最低保証(基本保険金)が設定されており、どれだけ運用実績が悪化しても契約時の基本保険金は下回りません。ただし、解約返戻金には最低保証が一切なく、運用次第で大幅に元本を割り込みます。
- 変額有期保険(養老保険タイプ):10年や20年、あるいは60歳・65歳満期など一定期間の保障を持つタイプ。満期を迎えると満期保険金を受け取れますが、満期保険金には最低保証がないのが通例です(死亡保険金のみ最低保証あり)。
特別勘定の中身は、実質的に公募のインデックスファンドやアクティブファンドと同じです。世界株式、米国株式、日本株式、債券型などから契約者が選択(または配分指定)して運用します。しかし、投資信託を直接買う場合とは決定的に異なる「見えないコスト構造」が潜んでいます。
「変額保険はやめとけ」と囁かれる3つの構造的理由とデメリット
なぜマネーリテラシーの高い投資家や独立系アドバイザーは口を揃えて「変額保険はやめとけ」と警告するのか。その背景には、パンフレットの表面的なシミュレーションでは見えにくい3つの構造的デメリットが存在します。
1. 開示されない「保険関係費用」によるリターン毀損
変額保険に払い込んだ保険料のすべてが運用に回るわけではありません。保険料は主に以下の3つに分解されます。
- 純保険料(危険保険料):万が一の死亡時に支払う保険金の原資。
- 付加保険料(保険関係費用):保険会社の維持費、人件費、営業マンへの販売手数料。
- 特別勘定運用原資:実際に投資信託などで運用される部分。
契約当初は払い込んだ保険料の20%〜30%前後が付加保険料や死亡保障コストとして差し引かれ、残りの70%〜80%程度しか運用に回らないケースも珍しくありません。さらに、特別勘定の運用中には投資信託の「信託報酬」に加え、保険会社独自の「資産管理費用」が二重に差し引かれます。
2. 10年以内に解約すると大損する「解約控除」の罠
変額保険には、契約後10年未満で解約した場合に多額の手数料を差し引く「解約控除」が設定されています。例えば、加入から3年や5年で生活環境が変わり解約しようとすると、特別勘定の運用残高から数百万円単位の控除(ペナルティ)が引かれ、支払った保険料の半分以下しか戻ってこないという事態が頻発します。
3. 「保険と投資の混同」による流動性の硬直化
金融の基本鉄則は「保険(万が一の備え)と投資(資産形成)の分離」です。変額保険は両者を1つのパッケージにした結果、「保障がいらなくなっても投資のために解約できない」「お金が必要になっても解約すると保障が消滅する」という身動きの取れない状況を生み出します。
【数字で徹底比較】変額保険 vs 新NISAの実質パフォーマンス
2024年に抜本的拡充が行われ、2026年現在すっかり国民的インフラとなった「新NISA(つみたて投資枠・成長投資枠)」。同じ月額保険料(積立額)を投じる場合、変額保険と新NISAではどれほどの差が生じるのか、客観的な比較表で検証します。
| 比較項目 | 変額保険(代表的商品) | 新NISA(全世界株式インデックス) | 編集部の見解・評価 |
|---|---|---|---|
| 年間実質コスト | 年1.5%〜3.0%相当 (保険関係費+信託報酬+管理費) | 年0.05%〜0.15%程度 (低コストインデックス投信) | 長期で複利運用する場合、年1%以上のコスト差は最終資産額に数百万円〜数千万円の致命的な差を生む。 |
| 中途換金の自由度 | 極めて低い (10年未満は解約控除ペナルティあり) | 完全自由 (いつでもペナルティなしで売却可能) | ライフステージの変化(転職、住宅購入、教育費)への対応力は新NISAが圧倒的。 |
| 死亡保障の有無 | あり (契約時の基本保険金を最低保証) | なし (その時点の運用資産残高のみ) | 「自分が今死んだら家族が困る」状態なら保険に価値があるが、掛け捨て保険で安く補う方が合理的。 |
| 税制優遇措置 | 生命保険料控除 (所得税最大4万円・住民税最大2.8万円控除) | 運用益・配当金が完全非課税 (非課税保有限度額1,800万円) | 生命保険料控除の節税額は年数千円〜1万円程度。新NISAの利益非課税メリットの方が遥かに大きい。 |
| 出口での課税 | 解約・満期時に一時所得として課税 (利益50万円超は課税対象) | 恒久的に非課税 | 大きく運用益が出た場合、変額保険は受け取り時に税金が発生する点に注意が必要。 |
アクサ生命の「ユニットリンク」やソニー生命の「バリアブルライフ」「SOVANI(ソバニ)」など、人気商品は特別勘定の運用実績自体が過去10年で年利7%〜10%を超える好成績を残しているものもあります。しかし、それは単に世界的な株高(S&P500やオルカンの上昇)の波に乗っただけであり、全く同じ指数に新NISAで直接投資していれば、引かれる手数料が少ない分だけ手元に残る資産は遥かに多かったという厳然たる事実を見逃してはなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
生命保険の相談現場やネット上の口コミコミュニティ(知恵袋、X、マネー系掲示板など)を徹底調査すると、契約者のリアルな葛藤と後悔が浮き彫りになります。
よくある後悔の声:「FPに勧められるがまま加入した」
「無料相談のFPから『銀行に預けても増えない。変額保険なら万が一の保障を持ちながら年利6%で老後資金が作れる』と熱弁されて月3万円で契約。しかし5年後に家を買う頭金が必要になり解約しようとしたら、払込額180万円に対して返戻金は120万円。手数料で60万円も消えていて愕然とした」(30代・公務員男性)
こうしたトラブルの根底には、販売側(保険代理店)の強烈なインセンティブ構造があります。掛け捨ての定期保険や低コストな投資信託の販売手数料が極めて低いのに対し、変額保険は契約初年度に保険会社から代理店へ支払われる販売手数料(コミッション)が跳ね上がるため、どうしても熱心にセールスされやすい構図が存在します。
肯定的な声:「ズボラな自分には強制貯蓄になった」
一方で、一定の評価を下している契約者も存在します。
「自分は投資の知識がなく、NISAを開設しても暴落時に怖くなって売ってしまいそうだった。変額保険なら口座から強制的に引き落とされ、解約ペナルティがあるからこそ15年間一度も解約せずに続けられ、結果的に資産が大きく増えていた」(40代・会社員女性)
途中で引き出す自由がないというデメリットが、貯蓄習慣のない人にとっては「強制的な資産防衛」として機能するケースもあります。しかし、これは心理的な規律の問題であり、純粋な経済合理性とは別次元の話です。
一般に知られていない盲点と税制面の落とし穴
セールストークで多用される「生命保険料控除」と「出口の税金」についても、正確な理解が必要です。
1. 生命保険料控除の節税効果は極めて限定的
「変額保険なら所得税や住民税が安くなる」とアピールされますが、新所得税制における「一般生命保険料控除」の枠は、年間支払保険料が8万円を超えると一律で控除上限(所得税4万円・住民税2.8万円)に到達します。すでに他に医療保険や死亡保険に入っていれば枠は埋まっており、追加で変額保険に入っても節税効果はほぼゼロ、あっても年数千円程度の手取り増に過ぎません。
2. 満期・解約時の「一時所得」トラップ
特別勘定の運用が奇跡的に大成功し、支払った保険料を大幅に超える解約返戻金を受け取った場合、その利益は「一時所得」として課税されます。
一時所得は「(受取総額 - 払込保険料総額 - 特別控除50万円)× 1/2」が他の給与所得などと合算されて総合課税されます。定年退職などで収入が少ない時期に受け取るなら税率を抑えられますが、現役時代に高額な返戻金を受け取ると、想定外の所得税・住民税が課されるリスクがあります。
【プロの結論】おすすめできる人・見送るべき人の特徴
ここまでの分析を踏まえ、変額保険に「加入すべき人」と「絶対に避けるべき人」の条件を明確に提示します。
変額保険をおすすめしない人(見送るべき人)
- 資産形成・老後資金作りが主目的の人:手数料の安い新NISAで全世界株式やS&P500インデックスを直接買い付けるべきです。
- 10年以内に結婚、住宅購入、教育費などで資金を使う可能性がある人:解約控除によって元本割れするリスクが極めて高いです。
- すでに十分な死亡保障を確保している、または独身で扶養家族がいない人:不要な死亡保障コストを毎月払い続ける無駄が生じます。
- 金融商品のコストや仕組みを自分で調べられる人:「ネット証券+掛け捨て保険(定期保険・収入保障保険)」を組み合わせた方がコストパフォーマンスは圧倒的です。
変額保険の検討価値がある人(おすすめできる人)
- 小さな子どもがおり、今すぐ数千万円単位の死亡保障を確保しつつ、将来の学費や老後資金の足しにしたい人:運用が失敗しても死亡保障額は最低保証されるため、リスクヘッジになります。
- まとまった金融資産があり、相続税対策を行いたい富裕層:死亡保険金の非課税枠(「500万円 × 法定相続人の数」)をフル活用しながら、特別勘定でインフレ対策を図る手法は有効です。
- どうしても自己管理でNISAの積立を続けられない自制心に不安のある人:ペナルティによる心理的拘束をあえて利用する選択肢となります。
【変額保険とは】に関するよくある質問(FAQ)
Q1:特別勘定が大暴落して元本割れしたら、万が一の死亡保険金も減ってしまうのですか?
A1:変額保険(終身型・有期型ともに)の死亡保険金には最低保証(基本保険金)が設定されています。例えば基本保険金1,000万円で契約した場合、世界的な金融危機で特別勘定の運用実績が50%下落していても、万が一死亡した際には遺族に最低1,000万円が支払われます。ただし、生前に受け取る「解約返戻金」や「満期保険金」には最低保証がありません。
Q2:すでに変額保険に加入して3年目です。損をしてでも今すぐ解約してNISAに乗り換えるべきですか?
A2:一概に即解約が正解とは言えません。加入後数年の時点では解約控除が重く、大きな損失が確定してしまいます。現在の解約返戻金額、保障の必要性、健康状態(再加入の可否)を確認し、「払済保険」に変更して以降の保険料支払いをストップし運用だけ継続させる、あるいは10年経過して解約控除がなくなってから解約するなど、個別のシミュレーションに基づいた段階的な見直しを推奨します。
Q3:ソニー生命やアクサ生命の変額保険がネットで人気なのはなぜですか?
A3:ソニー生命(バリアブルライフ等)やアクサ生命(ユニットリンク等)は、特別勘定のラインナップに世界株式や米国株式の有望なファンドを取り揃えており、近年の世界株高の恩恵を受けて高い運用利回り実績を叩き出してきたためです。ただし、前述の通り運用成績が良いファンドであっても、保険関係コストが引かれている構造は他社と同じです。
まとめ:2026年のインフレ時代に失敗しないマネー戦略
変額保険は決して詐欺的な金融商品ではありません。しかし、「万が一の保障」と「長期の資産形成」という異なる目的を1つに抱き合わせた結果、高い手数料と低い流動性という重大なトレードオフを契約者に強いる構造になっています。
インフレ時代の合理的なマネー戦略の王道は、依然として「保険と投資の完全な分離」です。万が一の死亡保障は安価な掛け捨ての「定期保険」や「収入保障保険」で必要最小限をカバーし、将来のための資産形成は非課税メリットをフルに享受できる「新NISA」に集中投資する。この基本原則を徹底することが、10年後・20年後に後悔しないための最も確実な選択肢です。 (出典: 変 額 保険 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。