投資信託の分配金コースとは?受取と再投資の違いと税金の落とし穴
投資信託の購入手続きを進めると、必ず選択を迫られるのが「受取型」と「再投資型」という2つの分配金コースです。初心者にとっては「どちらを選んでも大差ないのでは」と思われがちですが、この選択ひとつで10年後・20年後の最終資産額に数百万円単位の差が生じるケースは珍しくありません。
2026年現在、新NISAの普及によって幅広い世代が資産形成に取り組む中、分配金の仕組みや税金の落とし穴を正しく理解していないことによるトラブルや後悔の声も目立ちます。この記事では、大手金融機関の公開データや投信運用の実態をもとに、2つのコースの決定的な違いと損をしないための判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分配金コースには「受取型」と「再投資型」があり、資産を大きく増やしたい現役世代には複利効果を最大化できる「再投資型」が鉄則。
- 要点2:投資信託の分配金は預金の利息とは異なり、支払われるたびに基準価額(投信の値段)が直接下落する仕組みになっている。
- 要点3:新NISA口座内での「再投資」は年間の非課税投資枠を消費するため、投資枠の残量と出口戦略を意識したコース選びが必須となる。
【基本を整理】分配金コースとは?受取型と再投資型の決定的な違い
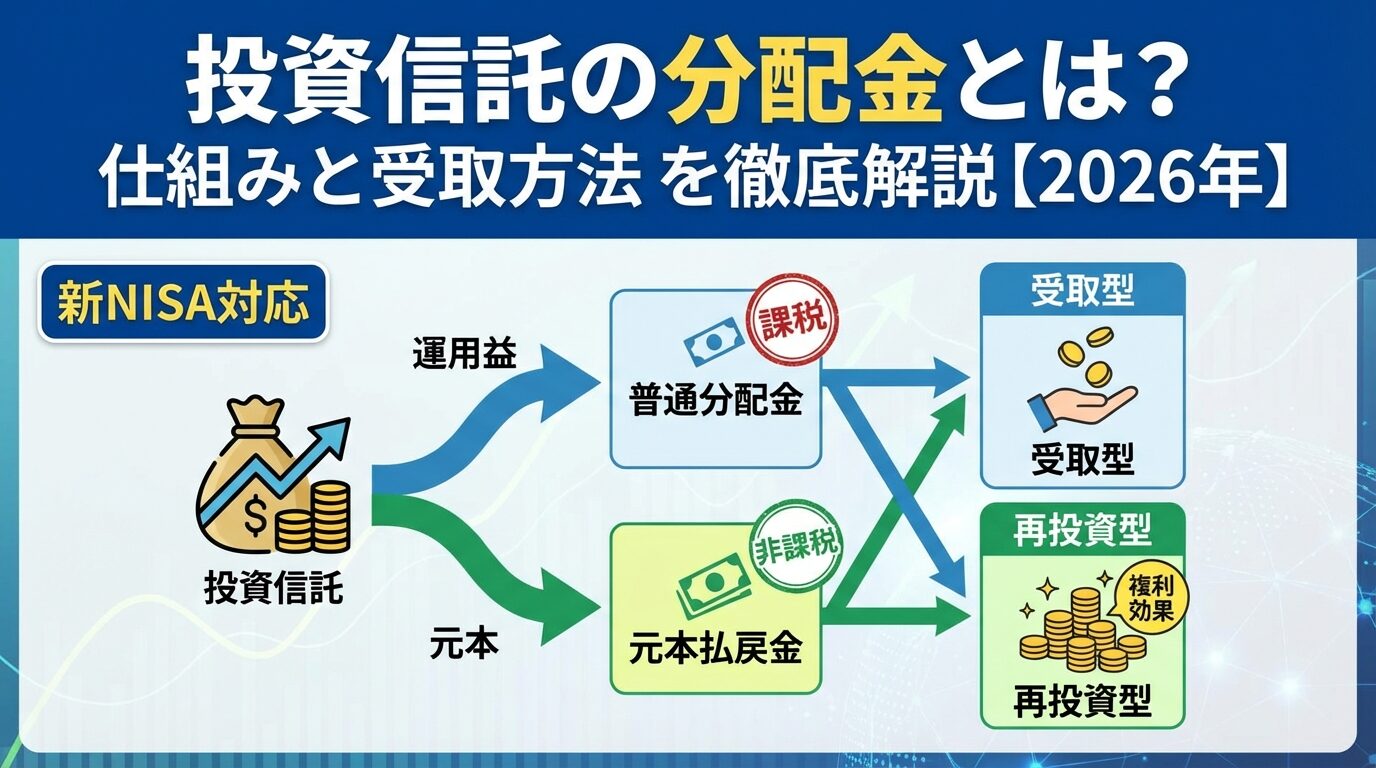
分配金コースとは、投資信託を保有している期間中にファンドから支払われる「分配金」の受け取り方法を指定する設定のことです。購入時に選択するのが一般的ですが、両者の挙動は根本から異なります。
「受取型」は、決算ごとに確定した分配金が投資家の指定銀行口座や証券口座に現金として振り込まれる方式です。定期的にお小遣いや生活費の補填として手元資金を増やしたい人に向いています。
一方の「再投資型」は、支払われた分配金を受け取らず、そのまま同じ投資信託の買い増し資金へと自動的に充当する方式です。分配金で口数(保有数量)を増やすため、「利益が次の利益を生む」複利効果を自動的に享受できる仕組みになっています。
ここで多くの初心者が勘違いしやすいのが、「分配金=預金の利息や株式の配当金のように、元本とは別枠で湧いてくるボーナス」という誤解です。実際には、分配金が支払われると、支払われた金額と同額だけ投資信託の純資産総額(基準価額)が目減りします。つまり、受取型を選んで分配金をもらう行為は、「自分の運用資産を一部解約して手元に戻している」ことと実質的に変わりません。
【徹底比較】受取型 vs 再投資型|長期リターンと税金の実態データ
受取型と再投資型でどれほど将来の資産に差がつくのか、客観的なデータとシミュレーションで比較します。長期運用において複利効果を味方にできるかどうかが、決定的な分岐点となります。
| 比較項目 | 受取型(分配金を受取) | 再投資型(分配金を自動再投資) | 編集部の見解・評価 |
|---|---|---|---|
| 資金効率・複利効果 | 分配のたびに資金が外へ流出するため単利運用に近い | 増えた口数がさらにリターンを生むため複利効果が最大化 | 資産形成期(20〜50代)なら迷わず再投資型が圧倒的に有利 |
| 課税タイミング(特定口座) | 普通分配金に対して都度20.315%が源泉徴収される | 特定口座の場合、税引後の金額で自動買い増しされる | 新NISA口座ならどちらも非課税だが枠の消費ルールに注意 |
| 元本100万円・年利5%・30年運用の試算 | 受取総額+残高:約250万円(毎年の分配分を単純合算) | 最終資産総額:約432万円(複利運用の結果) | 30年間で約182万円もの資産差が生まれる計算結果に |
| 手数料(買付時) | 追加購入時には原則として手数料がかかる場合あり | 自動再投資時の購入時手数料は原則無料(ノーロード) | 再投資型はコスト面でも無駄な摩擦が発生しない設計 |
課税口座(特定口座・一般口座)で運用する場合、分配金の性質によって税務処理が分かれます。利益から支払われる「普通分配金」には所得税・住民税合わせて20.315%が課税されますが、元本を取り崩して支払われる「元本払戻金(特別分配金)」は非課税となります。
再投資型を選んでいても、特定口座では普通分配金が出た段階で20.315%の税金が差し引かれ、残った手取り額で買い増しが行われます。そのため、税引き前の資産全体をそのまま再投資し続けられる「無分配型(分配金をそもそも出さないインデックスファンド等)」に比べると、課税口座における資金効率はわずかに劣る点も把握しておく必要があります。
【実態検証】投資信託初心者が陥る「毎月分配型」の甘い罠と危険な理由
SNSやネット上のマネー相談で今なお後を絶たないのが、「毎月分配型の投資信託を買ったのに、資産がみるみる減っている」という嘆きの声です。なぜ毎月分配型は危険視されるのでしょうか。
その真相は、運用のプロの間で「タコ足配当」と呼ばれる過剰な元本取り崩しにあります。タコが自分の足を食べて生き延びる姿になぞらえた表現で、ファンドの運用収益が分配金の額に満たない場合、投資家が預けた元本そのものを削って分配金に充当する現象です。
例えば、月利0.5%しか稼げていないファンドが、見かけの利回りを高く保つために毎月1.0%の分配金を出し続ければ、差額の0.5%分は毎月元本が削られます。これが「特別分配金(元本払戻金)」の正体です。通帳には毎月現金が振り込まれるため「儲かっている」と錯覚しがちですが、実際には自分の貯金を小分けにして引き出しているだけであり、基準価額は下落の一途をたどります。
金融庁も毎月分配型投信の過度な元本取り崩しについて継続的に問題視しており、長期の資産形成を目的とする投資信託初心者が手を出すべき商品設計ではないというのが、現在の金融業界における明確なコンセンサスです。
一般に知られていない盲点|新NISAにおける「分配金コース」の注意点
2024年にスタートし、資産運用のデファクトスタンダードとなった新NISAですが、分配金コースに関して見落とされがちな落とし穴が存在します。
新NISA口座での「分配金再投資」は年間投資枠を消費する
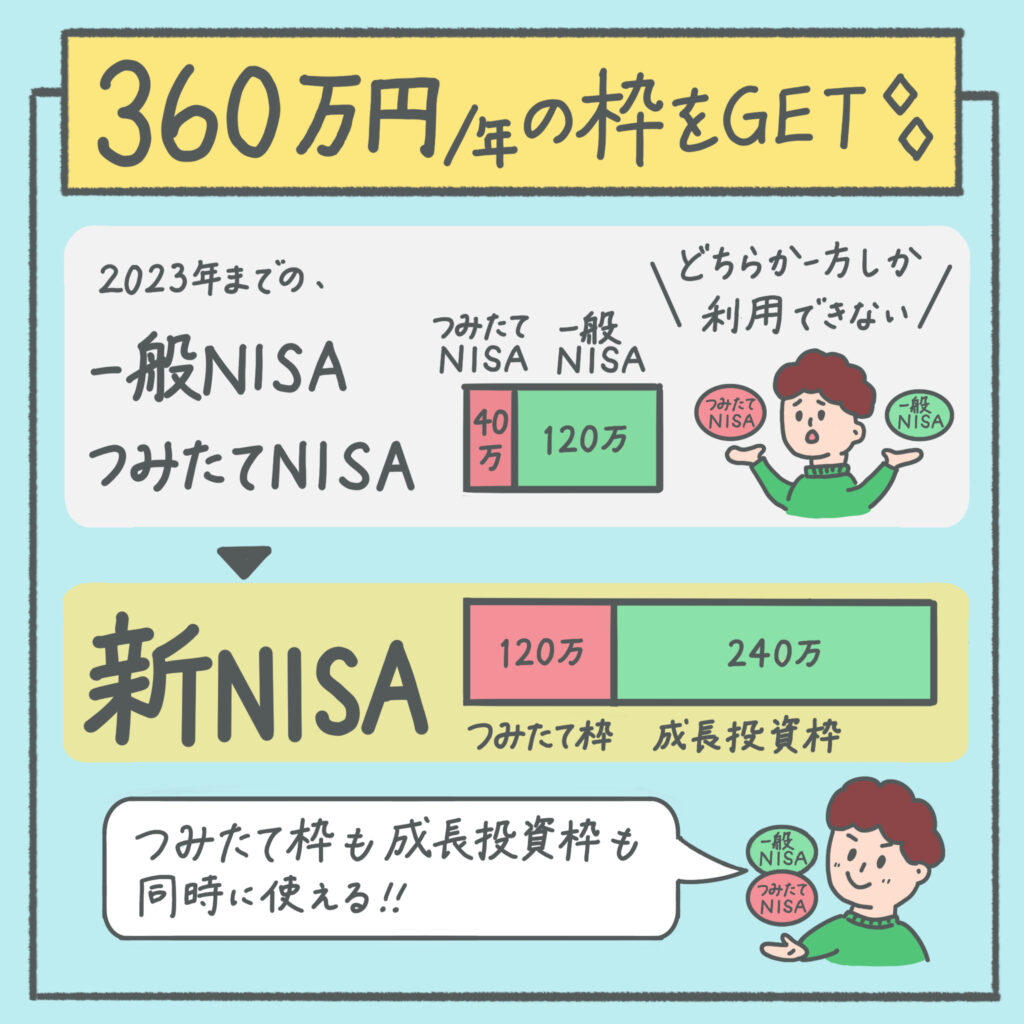
新NISA(つみたて投資枠:年120万円/成長投資枠:年240万円、合計年360万円)において、分配金コースを「再投資型」に設定している場合、自動再投資された金額は「新規の買付」として扱われ、その年の非課税投資枠を消費します。
もし年間の投資上限枠(360万円)をすでに使い切っていた場合、再投資されるはずだった分配金は自動的に「課税口座(特定口座)」で買い付けられるか、証券会社の仕様によっては受取型に切り替わって現金受取となるケースがあります。年間の投資枠を限界まで使い切るような積立設定を行っている方は、この仕様を事前に確認しておく必要があります。
分配金コースは後から変更できるのか?
「購入後に受取型から再投資型に変えたくなった」という場合、多くのネット証券(SBI証券や楽天証券など)では、保有中のファンドの分配金コースを管理画面から無料で後から変更可能です。ただし、一部の対面型金融機関や特定の投資信託ではコース変更が不可となっており、一度売却して買い直さなければならない商品もあるため注意してください。
なお、保有分を変更しても「これまでに受け取った分配金」が自動で過去に遡って再投資されるわけではありません。将来発生する分配金の扱いが変わるだけである点も理解しておきましょう。
【プロの結論】受取型・再投資型をどう選ぶ?向いている人の明確な基準
どちらのコースを選ぶべきかは、投資家の「年齢」「現在の資産規模」「運用の目的」によって白黒がはっきりと分かれます。
「再投資型」を選ぶべき人の特徴
- 20代〜50代の資産形成層:老後資金や教育資金など、10年以上のスパンで資産の最大化を目指す人。
- 新NISAで積立投資を行っている人:毎月の給与から積み立てている段階で分配金を受け取るのは、運用のエンジンを途中で止める行為に等しいため。
- 手間をかけずに複利効果を得たい人:分配金を自分で手動再投資する手間や買付手数料のロスをゼロにしたい人。
「受取型」を検討してもよい人の特徴
- 退職世代・年金生活層:すでに資産形成を終え、毎月や隔月の生活費・旅行資金として運用益をキャッシュで取り崩していきたい人。
- FIRE(早期リタイア)達成者:保有資産からのインカムゲイン(現金収入)で日々の生活費を賄う設計を組んでいる人。
- 自分で他の投資先に資金を振り分けたい人:特定のファンドで得た利益を現金化し、個別株やREITなど別の資産へ能動的に再配分したい上級者。
【分配金コースとは】に関するよくある質問(FAQ)
Q1:投資信託の分配金を受け取ったら確定申告は必要ですか?
A1:特定口座(源泉徴収あり)または新NISA口座を利用している場合、原則として確定申告は一切不要です。特定口座内で自動的に20.315%が源泉徴収されて納税が完結します。ただし、他の証券口座で発生した売買損失と損益通算を行いたい場合は、確定申告をすることで払いすぎた税金の還付を受けられるケースがあります。
Q2:特別分配金(元本払戻金)が出た場合、税金はどうなりますか?
A2:特別分配金は「利益」ではなく「自分が預けた元本の払い戻し」であるため、税金は一切かかりません(非課税)。その代わり、ファンドの個別元本(購入単価)が払い戻された金額分だけ引き下げられます。
Q3:最初から「分配金を出さない投資信託」と「再投資型」は何が違うのですか?
A3:大きな違いは「税金の引かれ方」にあります。分配金を一切出さないインデックスファンド(eMAXIS Slimシリーズなど)は、ファンド内部で税金を引かれずに全額が自動再投資されるため、課税口座においては最も資金効率が高くなります。一方、分配金を出すファンドで再投資型を選んだ場合、課税口座では分配時に約20%の税金が引かれた後の残額で再投資されるため、効率がわずかに落ちます。
Q4:新NISAの成長投資枠で高配当株投信を買う場合、受取型と再投資型のどちらが良いですか?
A4:日々の生活で使えるキャッシュフローを今すぐ増やしたいなら「受取型」、非課税メリットを活かして将来の受取額そのものを大きく育てたいなら「再投資型」を選択してください。自身の現在のライフステージと資金需要に合わせて選択するのが最適解です。
まとめ:後悔しないための判断基準
投資信託の分配金コース選びは、運用の成果を左右する極めて重要な初期設定です。仕組みを正しく把握していれば、迷う余地はほとんどありません。
現在資産を増やしている途中の現役世代であれば、原則として「再投資型」を選び、複利の力を最大限に活かすのが王道の選択です。一方で、すでに十分な資産があり、運用の成果を日々の生活の潤いとして使いたい段階に入っているならば、「受取型」を活用した計画的な取り崩しが有効に機能します。
金融機関の勧誘や表面的な利回りの高さに惑わされることなく、自分の運用目的とライフプランに合致したコースを選択し、無駄のない着実な資産形成を進めていきましょう。 (出典: 分配 金 コース と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。