建物の耐用年数と寿命の真実|構造別の法定一覧と過ぎたらどうなる全貌
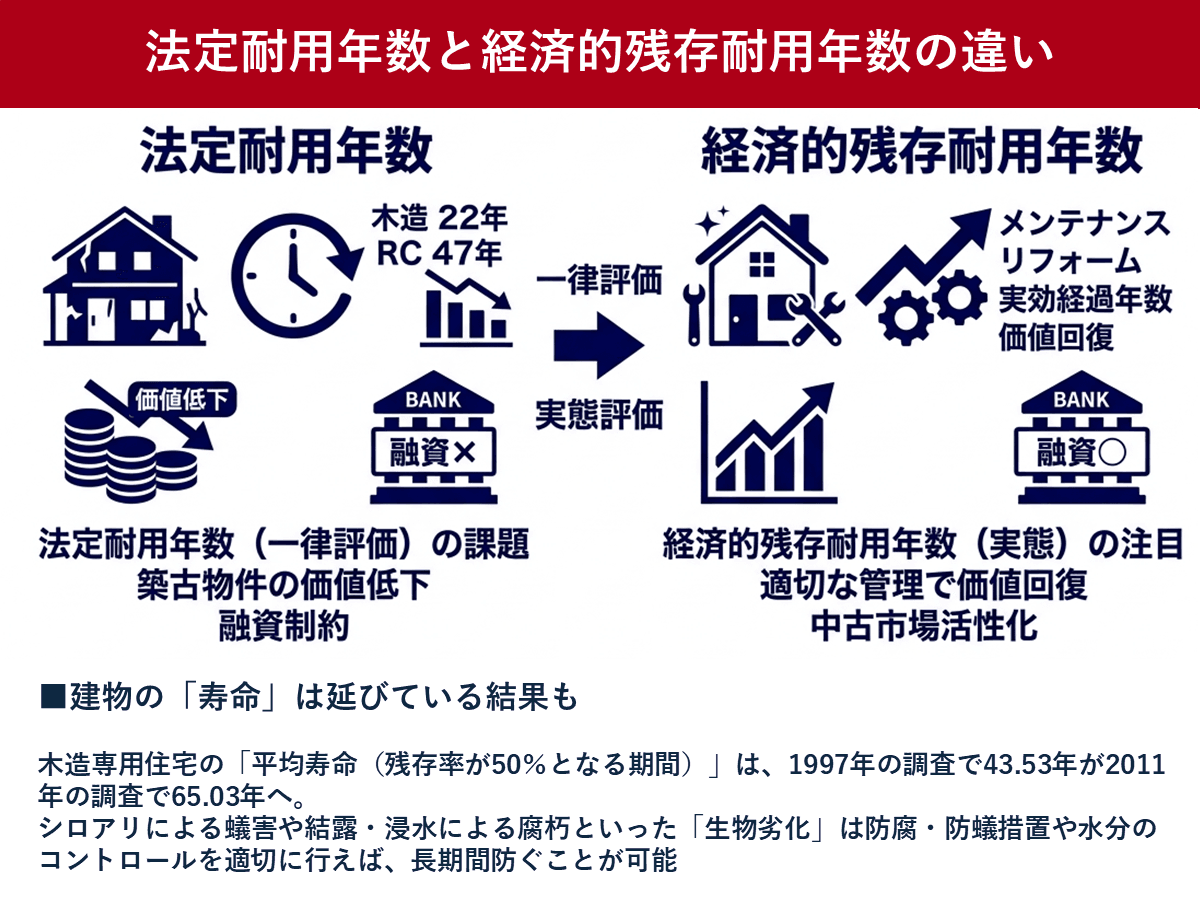
マイホームの購入や不動産投資、あるいは相続を検討する際、誰もが必ず直面するのが「建物の耐用年数」という指標です。不動産業界では「木造は22年、RC造は47年」といった数字が当たり前のように飛び交いますが、この数値を「建物の物理的な寿命」だと勘違いし、築年数が経過した物件の購入や売却で致命的な判断ミスを犯すケースが後を絶ちません。
実際のところ、税法上で定められた耐用年数と、実際に建物が安全に使用できる物理的寿命との間には、数十年単位の決定的な乖離が存在します。本稿では、国税庁の基準に基づく構造別の法定耐用年数一覧をはじめ、年数を過ぎた物件に生じる税務・資産価値・融資のリアルな変化、中古物件の計算シミュレーションまで、現場の最新取材データを交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定耐用年数は税金計算(減価償却)のための便宜上の年数であり、建物の倒壊リスクや物理的寿命とは根本的に異なる。
- 要点2:耐用年数を過ぎると減価償却費の計上が終わり税負担が増える一方、適切なメンテナンスを行っていれば居住や賃貸経営には何ら支障がない。
- 要点3:耐用年数切れの中古物件であっても、立地条件や利回り、金融機関の選定次第で有利な資産運用や高値売却が十分に成立する。
【構造別一覧】国税庁が定める建物の法定耐用年数と基本ルール
税務申告や会計処理を行う上で基礎となるのが、国税庁が定めている法定耐用年数です。建物は時間の経過とともに価値が減少する「減価償却資産」とみなされ、構造や用途ごとに費用化できる期間が細かく規定されています。
同じ建物であっても、柱や梁の材質、鉄骨の厚み、さらには住宅用か事務所用かといった用途の違いによって、適用される年数は大きく変動します。以下の比較表は、一般住宅および共同住宅(マンション・アパート)における主要な構造別の法定耐用年数と、不動産市場における実勢評価をまとめたものです。
| 建物の構造分類 | 法定耐用年数(住宅用) | 構造の特徴・部材基準 | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 木造(W造) | 22年 | 木骨モルタル造、ツーバイフォーなど一般的な戸建て住宅 | 償却スピードが早く節税効果を得やすい反面、22年を超えると金融機関の積算評価が土地値中心にシフトする。 |
| 軽量鉄骨造 | 19年(肉厚3mm以下) 27年(肉厚3mm超〜4mm以下) | プレハブ系ハウスメーカーのアパート・戸建てに多い構造 | 骨組みの鋼材の厚さによって8年の差が生じる。図面や確認申請書での肉厚確認が必須となる。 |
| 重量鉄骨造 | 34年 | 肉厚4mm超の鋼材を用いたビル、中規模マンションなど | 30年超の長期融資を引きやすく、木造に比べて賃貸需要の維持と税務上のバランスが取りやすい。 |
| 鉄筋コンクリート造(RC造) | 47年 | 鉄筋を配筋しコンクリートを打設した堅牢な構造 | 法定年数が最も長く、長期の減価償却が可能。遮音性・耐火性に優れ、資産価値が長期間維持されやすい。 |
| 鉄骨鉄筋コンクリート造(SRC造) | 47年 | 鉄骨の周囲に鉄筋を組みコンクリートを流し込んだ高層建築 | タワーマンション等に多く採用される。税法上の耐用年数はRC造と同一の47年として扱われる。 |
この数値は「減価償却費として経費計上できる期間」を画一的に定めたものに過ぎません。確定申告において正確な経費計上を行うためには、所有する物件の登記事項証明書や建築確認通知書に記載された構造区分を正確に把握しておく必要があります。
【寿命との違いを徹底解明】「法定耐用年数=建物の寿命」という巨大な誤解
「木造住宅は22年で寿命を迎える」「築47年のRCマンションは住めなくなる」という言説は、不動産業界に蔓延する最大の誤解の一つです。国土交通省が発表している「中古住宅流通促進・活用に関する研究会」の報告書など各種調査データを検証すると、建物の物理的寿命は法定耐用年数をはるかに上回っていることが明確に示されています。
コンクリートの中性化速度や鉄筋の腐食度合いを科学的に測定した研究機関の試算では、RC造建物の物理的寿命は65年〜100年以上、適切な大規模修繕と外壁塗装を繰り返せば120年以上の供用に耐え得ると評価されています。また、木造建築に関しても、定期的なシロアリ防除や屋根・外壁の防水メンテナンスを行っていれば、50年〜80年にわたって安全に住み続けることが可能です。現に、寺社仏閣や古民家が築100年を超えて健在である事実がそれを証明しています。
では、なぜ税法上の年数はこれほど短く設定されているのでしょうか。その理由は、明治から昭和初期にかけて制定された税制の歴史的背景にあります。戦後の産業復興期において、企業や個人が設備投資を早期に費用化し、次の建て替えや投資へと資金を循環させやすくするために、あえて物理的限界よりも短期間で償却を完了させる税制設計が採用された経緯があります。
つまり、法定耐用年数は「税金を計算するための財務的な物差し」であり、建物の構造的な耐久性や居住性能を直接表すものではないという認識を持つことが不可欠です。
【実態検証】耐用年数を過ぎたらどうなる?現場で起きる4大変化
法定耐用年数を超過した瞬間に建物が倒壊することは決してありませんが、不動産の所有者を取り巻く財務・取引環境には劇的な変化が生じます。実際の不動産市場で直面する主な変化は以下の4点です。
1. 減価償却費の計上がゼロになり税負担が急増する
税法上の償却期間が終了すると、帳簿上の未償却残高は1円(備忘価額)まで償却されます。これまで家賃収入などから差し引くことができていた減価償却費という「実際にお金を支出しない経費」が消失するため、帳簿上の不動産所得が急増し、所得税や住民税の納税額が跳ね上がります。この現象は不動産投資の現場でデッドクロスと呼ばれ、手元キャッシュフローを急速に悪化させる要因となります。
2. 金融機関の融資評価(積算価格)が大幅に低下する
多くの都市銀行や地方銀行は、融資期間を「法定耐用年数 - 築年数」で機械的に算出します。例えば、築25年の木造アパートを購入しようとする場合、法定耐用年数(22年)を超えているため、建物の積算評価額をゼロ(土地値のみ)と査定する金融機関が主流です。これにより、買い手が長期の住宅ローンやアパートローンを組みにくくなり、購入検討者が制限される傾向があります。
3. 固定資産税の評価額は下限で下げ止まる
建物にかかる固定資産税は、築年数の経過に伴って評価額(経年減点補正率)が下がっていきます。ただし、耐用年数を過ぎても無税になるわけではありません。一般的な木造住宅の場合、新築時評価額のおよそ20%程度が評価の下限(据え置きライン)として設定されており、建物が存在し続ける限り一定の税金は発生し続けます。
4. 賃貸需要や居住快適性は維持できる
外壁や水回り設備のリノベーションを適切に実施している物件であれば、築年数が耐用年数を大幅に超過していても入居率が落ちない事例は無数に存在します。入居者が重視するのは「築年数の数字」よりも「室内の清潔感」「設備の利便性」「立地の良さ」であるため、実質的な稼働力はオーナーの手入れ次第で十分に保たれます。
【計算シミュレーション】確定申告と中古物件の耐用年数算出ガイド
中古建物を取得して賃貸運用や事業に使用する場合、新築時の法定耐用年数をそのまま適用するのではなく、国税庁が定めた簡便法を用いて中古耐用年数を計算します。確定申告における減価償却費の算出で必須となる計算式は以下の通りです。
【中古建物の耐用年数計算式(簡便法)】
・法定耐用年数を「全部」経過している場合:
法定耐用年数 × 20%(1年未満の端数は切り捨て、最短2年)
・法定耐用年数を「一部」経過している場合:
(法定耐用年数 - 経過年数) + 経過年数 × 20%(端数切り捨て)
具体例として、築25年の木造住宅(法定耐用年数22年)を建物価格1,000万円で購入した場合をシミュレーションしてみます。
耐用年数をすべて経過しているため、「22年 × 20% = 4.4年」となり、端数を切り捨てて耐用年数は4年と算出されます。この場合、定額法による償却率は0.250となるため、毎年計上できる減価償却費は以下のようになります。
「1,000万円 ÷ 4年 = 年間250万円」
わずか4年間という短期間で1,000万円の経費を計上できるため、給与所得や他の事業所得が高い個人にとっては強力な所得圧縮(節税)ツールとして機能します。ただし、5年目以降は償却費がゼロになるため、その後の納税資金を周到に準備しておく必要があります。
なお、外壁塗装や間取り変更などのリフォーム工事を実施した場合、その支出が「建物の価値を高める、または耐久性を増すための支出(資本的支出)」と判断されると、リフォーム費用単独で新たな減価償却資産として耐用年数に基づき償却していくことになります。単なる原状回復(修繕費)として一括経費にできるかどうかの判断は、税務調査でも厳しく見られるポイントです。
【売却の真相と盲点】耐用年数切れ物件は本当に売れないのか?
インターネット上の不動産相談掲示板では「耐用年数を超えた物件は解体して更地にしなければ売れない」という極端な意見が見受けられますが、これは市場実態の一側面に過ぎません。現場の取引データを分析すると、耐用年数切れ物件であっても活発に高値取引されている市場セグメントが存在します。
耐用年数を超過した木造戸建てや旧耐震・新耐震のRCマンションは、利回り重視の個人投資家や、リノベーション前提で割安な物件を探している実需層にとって格好のターゲットです。近年では、地方銀行の柔軟なプロパー融資やノンバンクの長期アパートローン、日本政策金融公庫などを活用して築古物件を買い進める投資手法が確立されています。
ただし、耐用年数切れ物件の売買には明確な向き・不向きが存在します。購入および保有を検討する際は、以下の客観的な判断基準を照らし合わせる必要があります。
【プロの結論】耐用年数切れ物件を狙うべき人・避けるべき人の特徴
【積極的に狙うべき人の条件】
・高所得で短期的な税負担を圧縮したい人:耐用年数切れ木造(4年償却)などを活用し、短期間に多額の減価償却費を計上して課税所得をコントロールしたい層。
・手元資金(自己資金)に余裕がある人:融資の承認額が伸び悩んだ場合でも、リフォーム費用や頭金をキャッシュで補填できる柔軟性を持つ投資家。
・DIYやリノベーションの知識・発注力がある人:建物の劣化状態を正確に見極め、最小限のコストで賃料アップや資産価値再生を実現できる実務派。
【購入を見送るべき・慎重になるべき人の条件】
・フルローン頼みで資金余力がない人:突発的な給排水管の破裂、屋根の雨漏りなど、築古特有の修繕リスクに耐えられるキャッシュリザーブがない層。
・20年〜30年以上の長期保有で安定したインカムゲインのみを求める人:数年後に減価償却が切れた際、手取りキャッシュフローが激減して納税資金ショートに陥るリスクが高い。
・修繕履歴が一切残っていない物件を検討している人:過去のメンテナンス履歴(外壁塗装、屋上防水、配管更新など)が不透明な物件は、構造内部の劣化が進行している可能性が高く危険。
【建物の耐用年数】に関するよくある質問(FAQ)
Q1:木造住宅の法定耐用年数22年を過ぎたら、人が住むのは危険ですか?
A1:全く危険ではありません。法定耐用年数は税法上の減価償却期間を定めたものであり、耐震性や物理的な安全性とは別物です。定期的な防蟻処理や外壁の塗り替えを行っていれば、築40〜50年を超えても問題なく安全に居住できます。
Q2:リフォームやリノベーションを行うと、建物の法定耐用年数は延びますか?
A2:税法上の法定耐用年数そのものが延長されることは原則としてありません。大規模修繕や機能向上にかかった費用は「資本的支出」として計上され、その工事内容に応じた耐用年数を用いて別枠で減価償却を行います。ただし、建物の物理的な寿命や資産価値は大幅に延びることになります。
Q3:耐用年数切れの木造物件を売却する場合、建物価格はゼロと査定されますか?
A3:大手不動産仲介会社の一括査定などでは、机上計算として建物を0円(土地値のみ)と評価することが一般的です。しかし、賃貸中のオーナーチェンジ物件やリフォーム済み物件として個人投資家向けに売却する場合は、収益性(利回り)を基準に値付けされるため、建物部分にも十分な価値が付くケースが多々あります。
まとめ:建物の耐用年数を正しく理解し資産価値を最大化する判断基準
建物の耐用年数は、単なる年数の数字ではなく「税務上の償却スケジュール」「金融機関の融資姿勢」「将来のキャッシュフロー」を左右する重要な財務指標です。「法定耐用年数=建物の寿命」という固定観念を捨て、建物の物理的コンディションと税務上のメリット・デメリットを切り分けて捉える視点こそが、失敗しない不動産運用の第一歩となります。
マイホームの購入や不動産投資の意思決定においては、数字の表面的な経過年数に惑わされることなく、適切なメンテナンス履歴の有無や立地価値、そして償却終了後の納税シミュレーションを綿密に行うことが極めて重要です。正しい知識武装を行い、時代の変化に左右されない強固な資産形成を実現してください。 (出典: 建物 耐用 年数(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。