アライアンスバーンスタインD掲示板の真相|減配と下落のリアル
国内公募追加型株式投資信託において、圧倒的な純資産総額と知名度を誇る「アライアンス・バーンスタイン・米国成長株投信 Dコース毎月決算型(為替ヘッジなし)予想分配金提示型」。毎月の決算日が近づくたびに、Yahoo!ファイナンスの投資信託掲示板やSNSコミュニティでは「今月の分配金はいくらになるのか」「また減配か」「基準価額の下落が止まらない」といった投稿が怒涛のように交わされています。
相場の急変動局面では悲鳴や歓喜が交錯し、ネット上の口コミだけを見ていると「本当にこのまま保有し続けてよいのか」「解約すべきではないか」と不安に駆られる投資家も少なくありません。本稿では、日米の金融市場データと運用報告書を徹底検証し、掲示板で議論が白熱する背景や減配・下落の根本原因、そして2026年現在の賢明な出口戦略までを客観的な視点から浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板で話題となる「減配」や「基準価額の急落」は、米ハイテク株の調整と為替変動に加え、あらかじめ設定された「予想分配金提示型」の厳格なルール通りに運用されている結果である。
- 要点2:年1.727%(税込)という高水準の信託報酬や、毎月分配型ゆえに新NISA成長投資枠の対象外であるという構造上の制約を正しく把握する必要がある。
- 要点3:定期的なインカムゲインを生活費等に充てる層には一定の合理性がある一方、長期の複利成長を目指す資産形成層にはBコース(年2回決算型)への乗り換えや売却が現実的な選択肢となる。
【掲示板が騒然】アライアンスバーンスタインDで今何が起きているのか?
投資信託コミュニティやYahooファイナンス掲示板 口コミを観察すると、毎月15日前後の決算日前後に投稿数が跳ね上がる現象が定着しています。書き込まれる内容の大半は、その月の分配金額に対する一喜一憂や、基準価額が前日比で大きく動いたことに対する戸惑いの声です。
特に掲示板で過熱しやすい論点は以下の3点に集約されます。
- 「分配金ショック」を巡る混乱:「先月まで400円出ていたのに、今月は200円(あるいは0円)に減配された」「タコ足配当で元本が削られているのではないか」という不安の声。
- 米国ハイテク株安と円高のダブルパンチ:組入上位銘柄の決算発表や米連邦準備制度理事会(FRB)の金融政策発表に伴うボラティリティに対する焦燥感。
- 高コスト批判と長期パフォーマンスの疑念:「インデックスファンドに比べて手数料が高すぎる」「純資産総額が巨額すぎて機動的な運用ができていないのではないか」という運用品質への疑問。
投資家たちの生々しい書き込みの背景には、ファンドの基本構造や分配方針への理解不足と、市場環境の変化がもたらすギャップが存在しています。
基準価額下落と減配の真相|予想分配金提示型の仕組みと構造的要因
アライアンス・バーンスタイン・米国成長株投信のDコースにおいて、なぜ突如として分配金が減額されたり、基準価額が下落したりするのでしょうか。その理由は、ファンドが採用している予想分配金提示型 仕組みと、組み入れ資産・為替の特性にあります。
Dコースは「毎月決算時に基準価額がいくらであるか」によって、機械的に分配金の支払額が決まるルールを採用しています。運用会社が恣意的に金額を決めているわけではなく、あらかじめ開示されている基準に沿って厳格に処理されています。
- 基準価額が11,000円未満:原則として分配金は支払われない(0円)
- 基準価額が11,000円以上12,000円未満:1万口当たり100円〜200円程度
- 基準価額が12,000円以上13,000円未満:1万口当たり200円〜300円程度
- 基準価額が13,000円以上14,000円未満:1万口当たり300円〜400円程度
- 基準価額が14,000円以上:1万口当たり400円〜500円程度
つまり、決算日前日の米国成長株投信 基準価額がたった数円の差で12,000円を下回れば、分配金は前月の300円から200円へと減額されます。これが掲示板で頻繁に叫ばれる分配金 減配 理由の正体です。
さらに本ファンドはDコース 為替ヘッジなしであるため、米国の主要成長株(マイクロソフト、エヌビディア、アルファベット、アマゾンなど)の株価下落だけでなく、外国為替市場で「ドル安・円高」が進んだ場合にも基準価額が大きく下落する二重のリスクを抱えています。株高局面では為替差益が上乗せされる一方、調整局面では下落圧力が増幅される構造です。
【データ比較】シリーズ他コース・代表的インデックスとの客観比較
投資家が冷静な判断を下すためには、Dコース単体ではなく、同シリーズの別コースや市場平均インデックスとのスペック比較が欠かせません。公表されている目論見書や運用報告書をもとに、主要な比較項目を整理しました。
| ファンド名 / コース | 信託報酬(税込) | 決算頻度・分配方針 | 新NISAの適用区分 | 編集部の見解・評価 |
|---|---|---|---|---|
| AB・米国成長株投信 Dコース | 年1.727% | 毎月決算(予想分配金提示型) | 対象外(毎月分配型のため) | 毎月のインカム狙い専用。複利効果は失われる点に注意が必要。 |
| AB・米国成長株投信 Bコース | 年1.727% | 年2回決算(原則無分配・再投資) | 成長投資枠の対象 | 同マザーファンドで複利成長を最大化したい投資家向け。 |
| eMAXIS Slim 米国株式(S&P500) | 年0.09372%以内 | 年1回決算(自動再投資) | つみたて/成長投資枠 | 圧倒的低コスト。長期の資産形成における王道選択肢。 |
データが示す通り、Dコースの信託報酬 手数料は年1.727%と、低コストインデックス投信の約18倍に達します。アクティブファンドとして市場平均を上回る超過リターン(アルファ)を生み出せている期間は正当化されますが、相場全体が軟調な局面では、この固定コストが基準価額の下落ピッチを早める要因となります。
【実態検証】投資家たちのリアルな口コミと評判
ネット上の掲示板やSNSに投稿されているアライアンスバーンスタイン 評判を多角的に分析すると、投資家の置かれた立場や年齢層によって評価が真っ二つに分かれています。
定年退職を迎えたシニア世代や配当生活を目指す層からは、「毎月決まったタイミングで銀行口座に数万円単位のアライアンスバーンスタインDコース 分配金が振り込まれるため、年金の足しとして重宝している」「基準価額の多少の上下よりも、手取りキャッシュの安定が精神的にありがたい」という肯定的な声が目立ちます。
一方、資産形成期の現役世代や新NISAを機に投資を始めた若年層からは、「毎月分配金が出るたびに税金(約20.315%)が引かれて複利効果が完全に死んでいる」「分配金が出ても基準価額が下がっているからトータルで見ると資産が増えていない」といった批判や後悔の声が寄せられています。
投資行動心理学の視点で見れば、掲示板で過度に騒ぐ投資家の多くは「基準価額の下落による含み損」と「分配金受取の快感」の間で生じる認知的不協和に苦しんでいます。「分配金が出ているから損はしていないはずだ」という確証バイアスに囚われ、トータルリターンの毀損から目を背けてしまうケースが散見されます。
一般に知られていない盲点とネットの誤解
掲示板で最も頻繁に見られる誤解が、「アライアンスバーンスタインDは悪名高いタコ足配当(元本払戻金)ファンドである」という極端な決めつけです。この点については事実関係を正確に整理しておく必要があります。
過去に社会問題となった旧世代の毎月分配型投信は、運用成績がどれほど悪化しても定額の分配金を無理やり排出し続け、投資家の元本を急速に食いつぶす設計でした。しかし、本ファンドが採用する「予想分配金提示型」は、基準価額が11,000円を下回った場合には分配金を減額・停止する安全弁が組み込まれています。
つまり、「利益が出ていない局面では分配を絞り、元本を守る」という規律がシステムとして働いています。ネット上で「騙された」「詐欺的だ」と憤る書き込みの多くは、この下落時に分配金が減るルールを理解せずに購入した投資家の誤認に基づいています。
ただし、盲点も存在します。基準価額が11,000円〜13,000円台で推移している間は高額な分配金が出続けるため、株価下落時に分配金を出すことで基準価額の回復力が鈍るというトレードオフは構造上避けられません。
売り時・解約タイミングの見極め方|後悔しないための出口戦略
掲示板で日夜議論される最大の関心事は「売り時 解約 タイミングをどう判断すべきか」です。感情的な損切りや安易な全額解約で後悔しないために、プロの資産運用視点から3つの判断基準を提示します。
- 1. トータルリターンがプラスで、他資産へ移行したいとき:
過去に受け取った累計分配金と現在の基準価額を合算した「トータルリターン」を算出し、通算利益が出ている局面は有力な売却タイミングです。特に新NISA 成長投資枠を活用して非課税でBコースやオルカン、S&P500へ乗り換える資金にする戦略は合理的です。 - 2. 明確な円高トレンドへの転換が見込まれるとき:
為替ヘッジがないDコースは、円高局面で基準価額が急激に削られます。日米金利差の縮小などによって中長期的な円高圧力が強まると判断した場合は、保有比率を落とすことがリスクヘッジになります。 - 3. 基準価額が11,000円の防衛ラインに接近したとき:
基準価額が11,000円を割り込むと無配(分配金0円)に転落します。「毎月のインカム」という保有目的が失われるため、無配転落前後に掲示板でパニック売りが出る前に、自身のルールに従って部分解約または撤退を決断するのが賢明です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
本ファンドの特性と純資産総額 推移、そして市場サイクルを踏まえた最終的な適性判断は以下の通りです。
▼ Dコースの保有・購入がおすすめできる人
- すでにまとまった資産があり、毎月の生活費や趣味の資金としてインカムを現金で受け取りたいリタイア世代
- 基準価額の変動や減配リスクを十分に許容でき、相場下落時も動揺しない経験豊富な投資家
- 課税口座(特定口座)での運用を前提とし、毎月のキャッシュフローを最優先する人
▼ Dコースを避けるべき・見直しを検討すべき人
- 20代〜40代を中心とする、将来に向けた資産形成を目的としている現役世代
- 新NISAの非課税枠をフル活用し、複利効果で資産を最大化したい人
- 年1.727%の運用管理費用(信託報酬)に対して割高感を覚える人
【アライアンスバーンスタイン d 掲示板】に関するよくある質問(FAQ)
Q1:掲示板で「今月は減配だ」と騒がれていますが、分配金は事前に予測できますか?
A1:ある程度の予測は可能です。Dコースは毎月決算日前営業日の「基準価額」の水準によって分配金額の目安が決まるため、決算日の数日前から基準価額の推移と米株市場・為替動向をチェックしていれば、分配金の水準(例:200円なのか300円なのか)を事前に推測できます。
Q2:新NISAの成長投資枠でDコースを購入することはできますか?
A2:購入できません。新NISA制度では、長期的な資産形成を促す目的から「毎月分配型の投資信託」は対象外と定められています。同シリーズの運用方針で新NISAを活用したい場合は、年2回決算型である「Bコース(為替ヘッジなし)」または「Aコース(為替ヘッジあり)」を選択する必要があります。
Q3:基準価額が購入時より下がって含み損が出ています。今すぐ損切りすべきですか?
A3:一概に損切りすべきとは言えません。これまでに受け取った累計分配金額を含めた「トータルリターン」がプラスであれば、実質的には利益が出ています。ただし、今後のアライアンスバーンスタイン 今後の見通しとして米成長株や為替動向に懸念があり、インカムよりも元本保全を重視したい場合は、段階的な売却や低コスト投信への乗り換えを検討する価値があります。
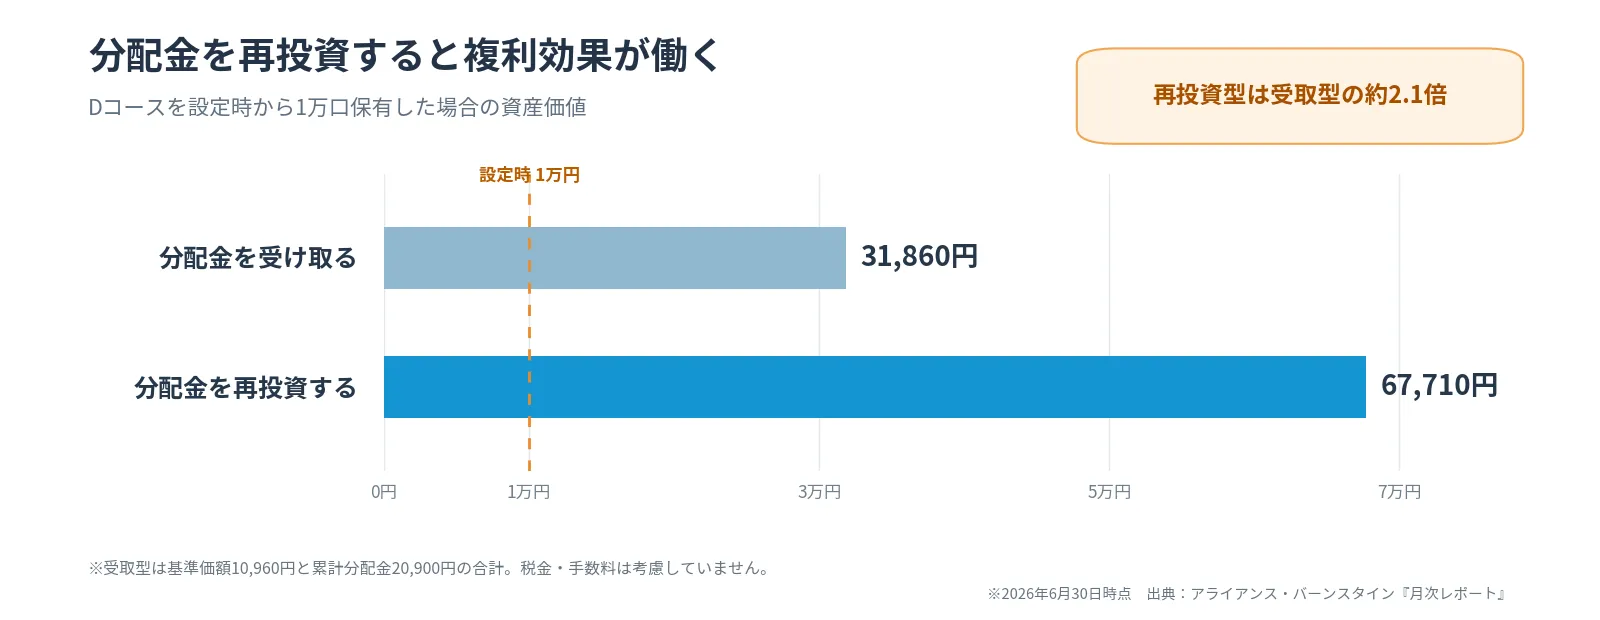
Q4:分配金を受け取らずに再投資に回せば、複利効果は得られますか?
A4:一定の再投資効果は得られますが、分配金が支払われるたびに約20.315%の税金が源泉徴収されるため、最初から分配金を出さずにファンド内で再投資する「Bコース」に比べると運用効率は大きく劣ります。複利運用を狙うなら最初からBコースを選択するのが合理的です。
まとめ:感情的な掲示板の声に惑わされず冷静な資産運用を
アライアンス・バーンスタイン・米国成長株投信 Dコースの掲示板には、日々の相場変動に翻弄される投資家の感情的な声が溢れています。しかし、投資信託の本質は日々の掲示板の書き込みに一喜一憂することではなく、自身のライフプランや運用目的に対してその商品設計が合致しているかどうかを客観的に評価することにあります。
予想分配金提示型という明確な規律を持ったファンドであるからこそ、減配や下落のメカニズムを正しく理解し、毎月のインカムが必要な理由がないのであれば、新NISA成長投資枠に対応したBコースやインデックスファンドへの移行を含め、自身の投資戦略を再構築することが後悔のない資産形成への第一歩となります。 (出典: アライアンスバーンスタイン d 掲示板(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。