社会保険料が高すぎる!手取りが減るカラクリと2026年最新の防衛策
毎月の給与明細を開いた瞬間、総支給額と手取り額の乖離に言葉を失った経験はないでしょうか。昇給したはずなのに手取りがほとんど増えない、あるいは前年より減っている――その元凶となっているのが、年々静かに引き上げられ続ける「社会保険料」の存在です。
所得税や住民税などの税金にばかり目が行きがちですが、実際に給料から差し引かれる控除額の半分以上を占めているのは健康保険や厚生年金などの社会保険料です。2026年現在、制度改正や新たな支援金の上乗せによって現役世代の負担は過去最高水準に達しています。なぜここまで手取りが削られるのか、その構造的なカラクリと合法的かつ実践的な手取り防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金以上の重税感をもたらす正体は「社会保険料」であり、標準報酬月額の決定プロセスと料率上昇が手取り減少の主因である。
- 要点2:「労使折半」は事実上の全額自己負担に近く、2026年の法改正や子ども・子育て支援金の上乗せが負担をさらに加速させている。
- 要点3:4〜6月の残業コントロールや企業型確定拠出年金(DC)・事前確定給与の活用など、合法的な手取り防衛策の実行が不可欠である。
【衝撃の給与明細】なぜ税金より社会保険料が高いのか?手取りが減る理由と負担の構造
給与明細の控除欄を細かく確認すると、所得税が数千円から1万円程度であるのに対し、健康保険料と厚生年金保険料の合計が数万円から十数万円に達している事実に気付きます。額面給与から差し引かれる負担の中で、圧倒的な割合を占めるのが社会保険料です。財務省の統計データが示す国民負担率は約45〜48%前後で高止まりしており、江戸時代の「五公五民」に匹敵する重負担が現役世代にのしかかっています。
手取りが減る理由の根底にあるのは、税金のような「所得控除」が社会保険料の算出には一切適用されない点にあります。所得税や住民税は基礎控除や配偶者控除、扶養控除などを差し引いた「課税所得」に対して税率を掛けますが、社会保険料は額面給与(通勤手当や各種手当を含む総支給額)を基準にダイレクトに計算されます。
会社員が毎月支払う健康保険料の計算方法は、都道府県ごとの協会けんぽや各健康保険組合が定める保険料率を、基本給や手当を含めた月給を区切りごとに区分した「標準報酬月額」に掛けて算出します。これに加えて厚生年金保険料率(18.3%・折半後9.15%)や雇用保険料が毎月機械的に天引きされるため、額面が増えても手取りの伸びが実感できない逆転現象が起こります。
【徹底比較】年収別・社会保険料と税金の天引き負担額一覧
年収ごとに給与から天引きされる社会保険料と税金の内訳を可視化しました。年収が上がるにつれて負担額がどのように変化するのか、客観的なデータで比較します。
| 項目(年収水準) | 詳細・数値データ(社会保険料年間合計) | 一般的な基準・相場(所得税+住民税の年額) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円(単身) | 約44.5万円(給与の約14.8%) | 約12.5万円(給与の約4.1%) | 税金の3.5倍以上を社会保険料が占めており、若手・低所得層ほど保険料の逆進的負担が重くのしかかる。 |
| 年収500万円(単身) | 約74.8万円(給与の約14.9%) | 約34.2万円(給与の約6.8%) | 中間所得層において手取り率が約78%まで急落。昇給分の半分近くが控除で消える実感の分岐点となる。 |
| 年収800万円(単身) | 約118.6万円(給与の約14.8%) | 約98.5万円(給与の約12.3%) | 社会保険料と税金の負担がほぼ同等になり、年間控除総額は200万円を突破。手取りは約580万円台まで減少。 |
| 年収1,200万円(単身) | 約165.2万円(給与の約13.7%) | 約245.0万円(給与の約20.4%) | 厚生年金の上限に達するため保険料率は下がるが、所得税の累進課税が跳ね上がり、手取り率は約65%前後まで落ち込む。 |
※東京都の協会けんぽ加入(介護保険第2号被保険者非該当)、基礎控除・社会保険料控除のみ適用の試算例。年次や自治体により若干前後します。
【カラクリの真相】労使折半という名の幻想と厚生年金保険料の上限
「会社員は社会保険料を会社が半分払ってくれている(労使折半)から恵まれている」という説明をよく耳にします。しかし、これは経済学・人事労務の実態から見れば単なるレトリックに過ぎません。企業が負担する半額分(法定福利費)は、実質的に「本来従業員に支払われるべき総人件費」からあらかじめ確保されているためです。実質的には労使折半のカラクリによって、労働者自身の給与原資から全額(約30%相当)が拠出されているのと同義です。
さらに制度の歪みを生んでいるのが、標準報酬月額の仕組みと厚生年金保険料の上限です。厚生年金の標準報酬月額は最高32等級(65万円)で頭打ちになります。月収が100万円であっても200万円であっても、65万円を超えた分の給与には定額以上の厚生年金保険料がかかりません。
健康保険の標準報酬月額上限(最高50等級・139万円)と比較しても厚生年金の上限設定は低く、結果として年収数千万円の高所得層よりも、年収300万〜700万円台の中間層・若年層のほうが「収入に対する保険料負担割合」が重くなるという不条理な逆進構造が放置されています。
【2026年最新】次々と押し寄せる社会保険改正と介護保険料引き上げの経緯
社会保険料の負担は過去の推移を見ても一度も下がったことがなく、2026年に入り現役世代を取り巻く制度環境はさらに厳しさを増しています。
急速な少子高齢化を背景にした介護保険料引き上げの経緯を振り返ると、2000年の制度開始時に基準額月額2,075円だった全国平均の第1号保険料は、段階的な改定を経て6,000円台後半へ急騰。40歳以上の現役世代から徴収される介護保険第2号保険料率も上昇を続けています。
さらに2026年最新の社会保険改正において最大のトピックとなっているのが、短時間労働者(パート・アルバイト)に対する社会保険の適用拡大と、医療保険料に上乗せして徴収が開始される「子ども・子育て支援金」です。企業規模要件の撤廃が進み、週労働時間20時間以上の就労者へ加入義務が広がる一方、現役世代の被保険者1人あたり月数百円〜千円超の新たな実質的増税が組み込まれ、手取りを一段と圧迫しています。
【実態検証】ネットの反応と不満の声|独身の税金・保険料が高すぎる問題
SNSやネット掲示板、大手メディアのコメント欄には、現役世代からの悲痛な叫びが連日投稿されています。ネットの反応と不満の声をリサーチすると、特に20代〜40代の単身者層における怒りが沸点に達していることが浮き彫りになります。
現場のリアルな意見として最も多いのが、独身の税金が高すぎる問題です。扶養控除や児童手当の恩恵を受けられない単身会社員は、額面から容赦なく天引きされる一方で、子育て世帯向け給付や高齢者医療の財源として保険料を吸い上げられ続けています。
また、会社員を辞めて独立したフリーランスや早期退職者を襲うのが国民健康保険が高すぎる原因です。国民健康保険には会社員のような「上限が低く抑えられた標準報酬月額」の概念がなく、前年の確定申告所得をベースに世帯単位で賦課されます。退職直後の1年目に前年高年収だった人が国保に切り替えると、上限いっぱい(年間100万円超)の納付書が届き、資金ショート寸前に追い込まれるケースが後を絶ちません。
【合法的に手取りを守る】4月5月6月の残業対策と社会保険料の節税裏ワザ
制度そのものを変えることはできなくても、ルールを正しく理解していれば手取りの流出を最小限に抑えることは可能です。合法的に実践できる代表的な手取り防衛策を整理します。
1. 定時決定を意識した「4月5月6月の残業対策」
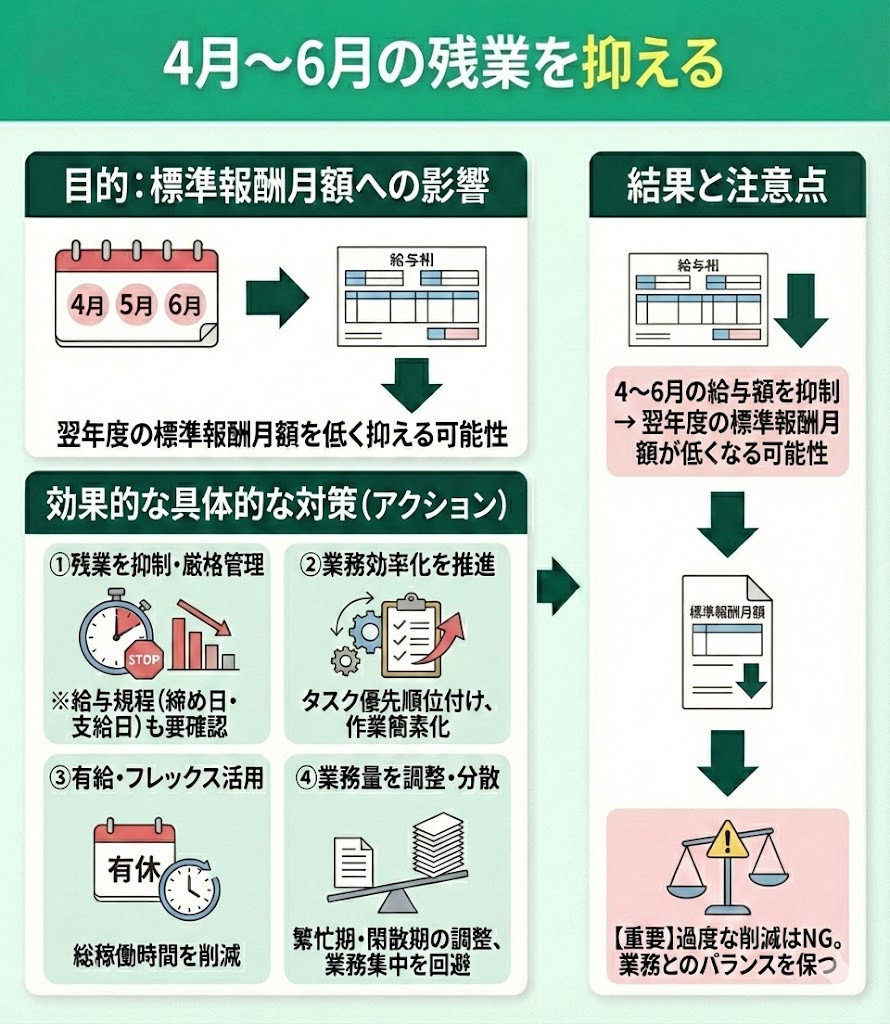
毎年の社会保険料(健康保険・厚生年金)は、原則として4月・5月・6月に実際に支払われた給与(残業代や通勤手当、各種手当を含む)の平均額でその年の9月から翌年8月までの1年間の等級が決定されます。この期間に休日出勤や過度な残業を行うと、標準報酬月額が1〜2等級跳ね上がり、1年間にわたって高い保険料を天引きされ続ける罠に陥ります。業務を前倒しし、4〜6月支給分の残業を意識的に抑えることが最も即効性のある防衛策です。
2. 課税・社保対象外の制度をフル活用する「社会保険料の節税裏ワザ」
給与として受け取る現金を減らしつつ、将来の資産形成や福利厚生に振り替える手法が極めて有効です。
- 企業型確定拠出年金(選択制DC)の活用:給与の一部を拠出金に回すことで標準報酬月額そのものを引き下げ、社会保険料と所得税・住民税を同時に圧縮します。
- 出張旅費規程の整備(法人・個人事業主):規定に基づき非課税・社保対象外の日当として支給することで、手元に残る現金を最大化します。
- 退職時の任意継続健康保険の選択:会社を辞めた際、国民健康保険に切り替えるのではなく、元の会社の健康保険を「任意継続」することで保険料に法定上限が適用され、負担を劇的に抑えられます。
【プロの結論】対策を実行すべき人・無理に減らすべきではない人の条件
積極的に対策を行うべき人:年収400万〜800万円台の単身者、副業や個人事業を行っている人、傷病手当金や将来の厚生年金額よりも「今の手取り現金」を最大化して新NISAや自己投資に回したい人。
無理に対策すべきではない人:近々産前産後休業・育児休業を取得する予定がある人(給付金の算出基礎が標準報酬月額のため)、または病気療養のリスクが高く傷病手当金の額を下げたくない人。標準報酬月額を下げすぎると、万が一の際の公的保障給付額も比例して減少する点には十分な留意が必要です。
【社会保険料が高すぎる問題】に関するよくある質問(FAQ)
Q1:4・5・6月に残業を減らしても、7月以降に残業が増えたら再計算されますか?
A1:原則として再計算されません。7月以降に突発的な残業代の増加があっても「定時決定」された等級が翌年8月まで適用されます。ただし、昇給や降給など基本給に関わる固定的賃金の変動に伴って標準報酬月額が大幅に2等級以上変わった場合は、「随時改定(月額変更届)」の対象となり年の途中でも保険料が見直されます。
Q2:社会保険料を下げるために標準報酬月額を落とすと、将来の年金は損をしますか?
A2:厚生年金の受給額は加入期間中の平均標準報酬月額に比例するため、納める保険料を減らせば将来受け取る老齢厚生年金額はわずかに低下します。しかし、現役時代に浮いた保険料差額を手元に残し、新NISAなどで年利3〜5%程度で長期運用したほうがトータルの資産形成としては有利になるケースが多いのが近年の資産設計の定石です。
Q3:なぜ国は税金ではなく社会保険料ばかり引き上げるのですか?
A3:消費税や所得税の増税には国会での法改正や激しい政治的反対運動が伴いますが、社会保険料の改定は審議会主導で静かに進めやすく、国民の反発を買いにくい「見えない増税(ステルス増税)」として機能してきた歴史的背景があるためです。
まとめ:手取りを守る知識を武器に2026年を賢く生き抜く
「社会保険料が高すぎる」という感情は単なる愚痴ではなく、現行の社会保障制度の歪みと構造的な負担増に直面している現役世代共通の切実な現実です。今後も少子高齢化に伴う制度改定が続く中で、何も知らずに給与明細を放置していては、手取りが削られ続ける一方となります。
4〜6月の労働時間の最適化、選択制確定拠出年金(DC)や非課税制度の戦略的活用など、個人でコントロールできる防衛手段は確実に存在します。制度のルールを正しく把握し、賢く手取りを最大化するアクションを今すぐ起こしてください。 (出典: 社会 保険 料 高 すぎ(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。