償却とは?減価償却の仕組みや計算方法と節税のポイントを徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:償却(減価償却)とは、時間経過や使用によって価値が下がる固定資産の購入費用を、法律で定められた耐用年数に分割して経費計上する会計処理。
- 要点2:計算方法は「定額法(毎年同額)」と「定率法(初年度ほど多額)」が基本であり、10万円〜30万円未満の資産には「一括償却資産」や「少額減価償却資産の特例」などの有利な選択肢がある。
- 要点3:支出なしで経費を作れる節税メリットがある反面、手元の現金を減らさない投資判断や、地方税である「償却資産税」の課税関係まで見据えた管理が不可欠。
【基礎知識】償却とは?減価償却の仕組みと固定資産を分割経費化する理由
会計や税務における「償却」とは、一般的に減価償却(げんかしょうきゃく)を指します。事業のために購入した建物、機械、車両、備品、ソフトウェアなどのうち、10万円以上かつ使用可能期間が1年以上ある資産(固定資産)について、購入した年に全額を経費(損金)とするのではなく、利用する年数にわたって少しずつ費用化していく手続きのことです。なぜ一度に全額を経費計上できないのか?
「150万円の業務用車両を一括現金払いで買ったのだから、その年の経費にしたい」と考えるのは自然な感覚です。しかし、会計には「費用収益対応の原則」という重要なルールが存在します。 車両は何年にもわたって売上を生み出すために使われます。購入した初年度に全額を経費化してしまうと、初年度だけが極端な赤字になり、2年目以降は費用負担なしで利益だけが大きく計上されてしまいます。これでは毎年の正しい経営成績が把握できません。資産が価値を生み出す期間に合わせて費用を配分するために、減価償却という仕組みが義務付けられています。減価償却の対象になる資産・ならない資産
すべての固定資産が償却できるわけではありません。時間の経過や使用によって価値が目減りするものだけが対象となります。 * 減価償却資産(対象):建物、建物附属設備、車両運搬具、機械装置、パソコン・什器備品、特許権やソフトウェア(無形固定資産)など * 非減価償却資産(対象外):土地、借地権、骨董品・美術品(歴史的価値があり経年劣化しないもの)など 土地はどれだけ年数が経っても価値が消耗して消滅する性質のものではないため、減価償却の対象外となります。【徹底比較】定額法と定率法の決定的な違い|減価償却費の計算方法と選び方
減価償却費を算出する際、中核となる計算手法が「定額法(ていがくほう)」と「定率法(ていりつほう)」の2種類です。両者の性質は大きく異なります。1. 定額法(毎年同じ金額を均等に計上)
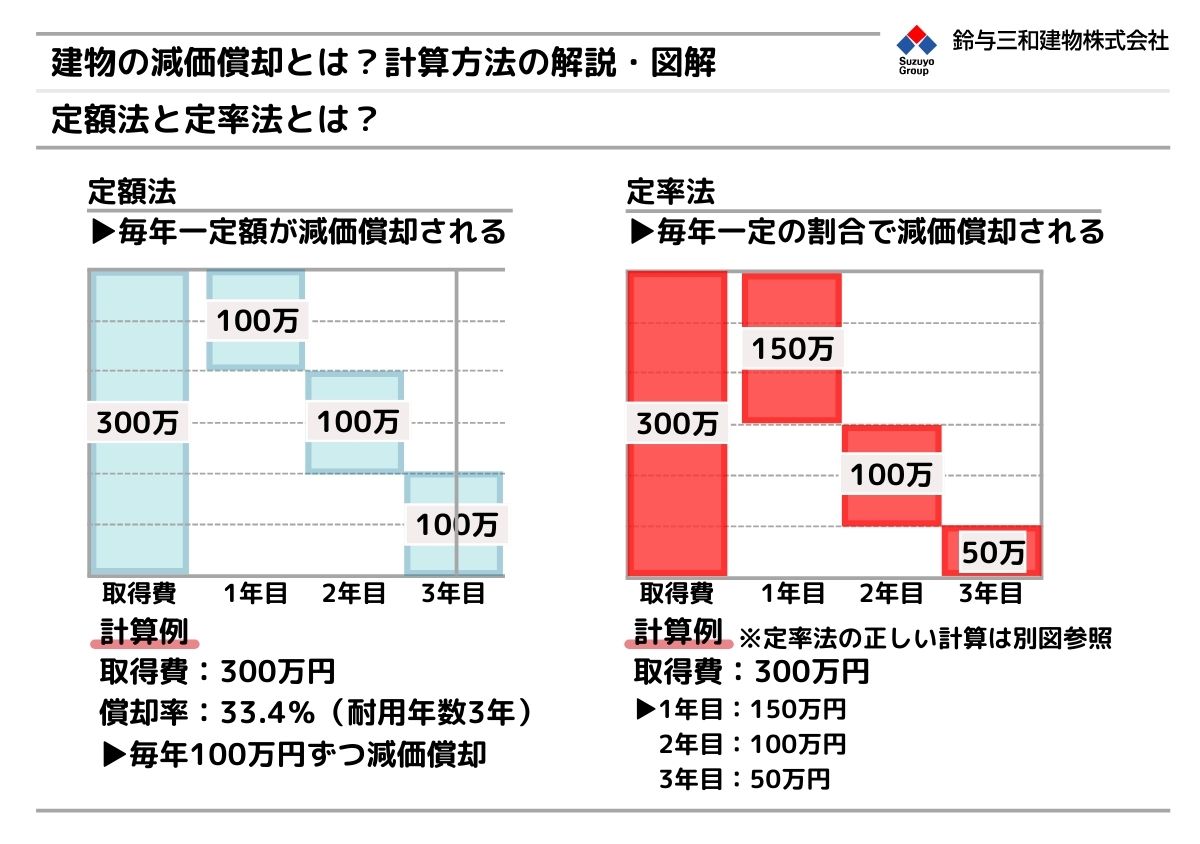
定額法は、資産の取得価額に一定の償却率を掛け、毎年均等な金額を減価償却費として計上する方法です。 * 計算式: 取得価額 × 定額法の償却率 * 特徴: 毎年の経費額が一定で分かりやすく、事業計画が立てやすい。 * 税務上の原則: 個人事業主の法定償却方法。また、建物、2016年4月1日以後に取得した建物附属設備および構築物、ソフトウェアなどは法人であっても定額法のみが適用されます。2. 定率法(初年度に多く、年々減っていく計上)
定率法は、資産の購入代金から前年までに計上した減価償却費を差し引いた残り(未償却残高=帳簿価額)に一定の償却率を掛ける手法です。購入初期ほど多額の経費を計上でき、年数が経つにつれて経費額が減少します。 * 計算式: (取得価額 − 前期末までの減価償却累計額) × 定率法の償却率 * 特徴: 初期投資の段階で多くの経費を作れるため、早い段階で税負担を圧縮できる。 * 税務上の原則: 法人(機械装置や車両など)の法定償却方法(事前の届出がない場合のデフォルト)。 ※定率法では計算上の償却額が「償却保証額」を下回った年以降、均等額を償却する「改定償却率」に切り替わります。法定耐用年数と計算手法の比較一覧表
資産の種類ごとに法律で定められた使用可能期間を「法定耐用年数」と呼びます。国税庁の「耐用年数表」に細かく規定されており、勝手に年数を決めることはできません。| 主な資産の種類 | 法定耐用年数 | 定額法の特徴・適したケース | 定率法の特徴・適したケース |
|---|---|---|---|
| パソコン・サーバー | パソコン:4年 サーバー:5年 | 利益が安定している事業・個人事業主向け | 初年度に利益が大きく出た法人の節税向け |
| 普通自動車(新車) | 6年(軽自動車は4年) | 毎期の費用をフラットに保ちたい場合 | 購入初年度に大きな経費を作りたい法人 |
| オフィス家具・什器 | 事務机(金属製):15年 木製家具:8年 | 長期にわたり安定的な利益計画を組む場合 | 初期の資金回収スピードを早めたい法人 |
| 建物・付属設備 | RC造事務所:50年 木造店舗:22年 | ※法律上、定額法のみ適用可能(法人の建物・附属設備) | 適用不可(税制改正により選択不可) |
【知らなきゃ損】購入金額で変わる!少額減価償却資産の特例と一括償却の裏ワザ
固定資産を購入した際、すべてを原則通りの耐用年数で償却しなければならないわけではありません。税法には、事務負担の軽減や中小企業の投資促進を目的とした「金額基準に応じた特例措置」が用意されています。1. 10万円未満:少額の減価償却資産(全額即時経費)
取得価額が10万円未満の資産は、固定資産として計上する必要がありません。「消耗品費」や「事務用品費」などの勘定科目を用いて、購入した事業年度に一括で全額を経費計上できます。2. 10万円以上20万円未満:一括償却資産(3年均等償却)
取得価額が10万円以上20万円未満の資産は、「一括償却資産」として処理することを選択できます。法定耐用年数に関係なく、一律3年間(毎年3分の1ずつ)で均等償却が可能です。 * 最大のメリット: 後述する地方税の「償却資産税」の課税対象から除外される点です。事務負担を大幅に削減できます。3. 10万円以上30万円未満:少額減価償却資産の特例(即時経費化)
青色申告を行っている中小企業者等(資本金1億円以下の法人や個人事業主、従業員数500人以下)に認められている非常に強力な制度です。 * 概要: 30万円未満の資産であれば、購入した年度に全額を一括で損金(経費)計上できます。 * 適用上限: 年間合計で300万円まで。 * 注意点: 一括経費化できるメリットは大きいものの、償却資産税の課税対象に含まれるため、市区町村への申告が必要となります。【実態検証】「経費で落として節税」の罠|帳簿価額と償却資産税のリアルな落とし穴
現場の経理実務や確定申告の相談では、「節税のために決算直前に高級車や高額な機材を買った」という声を耳にします。しかし、償却の構造を誤解していると深刻な資金繰り悪化を招きます。落とし穴1:減価償却費は「お金を使った後」についてくる
減価償却費は「現金の支出を伴わない経費」です。資産購入時にお金をすでに支払っており、その後の数年間は手元の現金を減らさずに経費だけを計上できるため、会計上の利益を圧縮して法人税や所得税を抑える効果があります。 しかし、そもそも購入時点でまとまったキャッシュが会社から流出しています。「税金を100万円減らすために400万円の機材を現金で買う」といった本末転倒な投資を行うと、手元資金が枯渇して黒字倒産のリスクを高める要因になります。落とし穴2:忘れがちな「償却資産税」のランニングコスト
事業用に所有している機械、器具備品、構築物などの固定資産には、毎年1月1日時点で所有している状況に応じて地方税である「償却資産税(標準税率1.4%)」が課税されます。 土地や建物には固定資産税がかかりますが、それ以外の事業用資産にも固定資産税の一種として課税される仕組みです。課税標準額の合計が150万円(免税点)未満であれば課税されませんが、少額減価償却資産の特例を使って一括経費化した資産もこの課税対象に含まれます。購入時の税金だけでなく、保有し続ける限り発生する税コストの計算が欠かせません。落とし穴3:帳簿価額「1円(備忘価額)」の残存ルール
減価償却がすべて完了した固定資産は、帳簿上から完全にゼロ円になるわけではありません。多くの資産では「備忘価額」として帳簿価額(簿価)に1円を残すルールになっています。「資産としてまだ現存していること」を帳簿上で証明するためです。廃棄処分したり売却したりした時点で除却損などを計上し、初めて帳簿から消滅します。【実務ガイド】減価償却仕訳のやり方と帳簿記入の2大方式
日々の記帳や決算整理において、減価償却を仕訳する形式には「直接法」と「間接法」の2種類があります。1. 直接法(個人事業主に多い方式)
固定資産の勘定科目から減価償却費を直接差し引く方法です。貸借対照表を見れば現在の資産価値(帳簿価額)がひと目で分かります。 【例】期末にパソコンの減価償却費50,000円を計上する場合 * (借方) 減価償却費 50,000円 / (貸方) 工具器具備品 50,000円2. 間接法(法人の標準的な方式)
固定資産の取得原価はそのまま残し、「減価償却累計額」というマイナスの評価勘定を用いて間接的に控除する方法です。過去にいくらで購入し、これまでいくら償却してきたかが明瞭になります。 【例】期末に車両の減価償却費300,000円を計上する場合 * (借方) 減価償却費 300,000円 / (貸方) 車両運搬具減価償却累計額 300,000円期中購入における「月割り計算」の徹底
年度の途中で資産を購入した場合、1年分の減価償却費をまるまる計上することはできません。「購入して事業の用に供した月」から期末までの月数で按分(月割り計算)する必要があります。例えば、12月決算の企業が10月に機材を導入した場合、計上できるのは10月・11月・12月の3か月分のみとなります。【プロの判断基準】特例を使うべき人・通常償却を選ぶべき人の条件
取得価額20万〜30万円程度の資産を購入した際、どの制度を選択すべきかは事業の財務状況によって明確に分かれます。少額減価償却資産の特例(即時償却)を使うべき人
* 今期の黒字が大きく、少しでも税負担を圧縮したい事業者 * 数年先よりも「今期の手元資金」を最大化させたい急成長中の企業 * 年間の対象資産取得合計額が300万円以内に収まる事業者一括償却資産(3年均等)や通常償却を選ぶべき人
* 償却資産税の課税ライン(免税点150万円)を超えたくない事業者: 一括償却資産を選択すれば償却資産税の対象外になります。 * 創業初期で今期は赤字または利益がごくわずかな事業者: 今期に全額経費化しても節税効果が薄く、将来黒字化した年度のために経費枠を残しておく(通常償却や一括償却にする)方が賢明です。 * 金融機関からの融資審査を控えている事業者: 経費を一気に膨らませて営業利益を減らすよりも、均等に費用化して決算書の利益見栄えを整える戦略が有効です。【償却 と は】に関するよくある質問(FAQ)
Q1:中古品を購入した場合の法定耐用年数はどう計算すればよいですか?
A1:中古資産は新品よりも短い「簡便法」による耐用年数を用います。法定耐用年数をすべて経過している場合は「法定耐用年数 × 20%」、一部経過している場合は「(法定耐用年数 − 経過年数) + 経過年数 × 20%」で算出します(計算結果が2年未満の場合は2年)。4年落ちの中古普通乗用車であれば、耐用年数2年(定率法なら初年度にほぼ全額償却可能)となり、即効性のある節税策として広く使われています。
Q2:赤字になりそうなので、今期は減価償却をしない(スキップする)ことはできますか?
A2:法人税法上、法人の減価償却は「任意償却」であるため、限度額に達するまでなら償却費を計上しない、あるいは減額することが法的には可能です。しかし、金融機関からは「粉飾決算に近い利益のかさ上げ」とみなされ、融資評価が厳しく下がるリスクがあります。なお、個人事業主の場合は所得税法上「強制償却」となっており、償却のスキップは認められず、必ず決められた金額を計上しなければなりません。
Q3:自宅兼事務所の家賃やマイカーも減価償却できますか?
A3:業務で使用している割合(事業専用割合)を合理的に算出し、「家事按分(かじあんぶん)」を行うことで減価償却費の一部を経費計上できます。例えば、事業用として50%使用している自家用車の場合、計算した減価償却費の50%を経費として仕訳します。走行距離や使用日数などの記録を残し、税務調査時に按分の根拠を説明できるようにしておくことが大切です。 (出典: 償却 と は(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
償却とは、単に固定資産の購入代金を分割処理する事務手続きにとどまらず、事業の利益コントロールとキャッシュフロー最適化に直結する重要な財務戦略です。 資産を購入する際は、単に「経費になるかどうか」だけでなく、「どの計算方式(定額法・定率法)が適用されるか」「一括償却資産や少額特例のどちらを使うべきか」「償却資産税を含めたトータルコストはどうなるか」を総合的に見極める必要があります。 日々の取引規模や将来の利益計画に合わせて最適な償却処理を選択し、手元に残るキャッシュを最大化させながら安定した事業経営を続けていきましょう。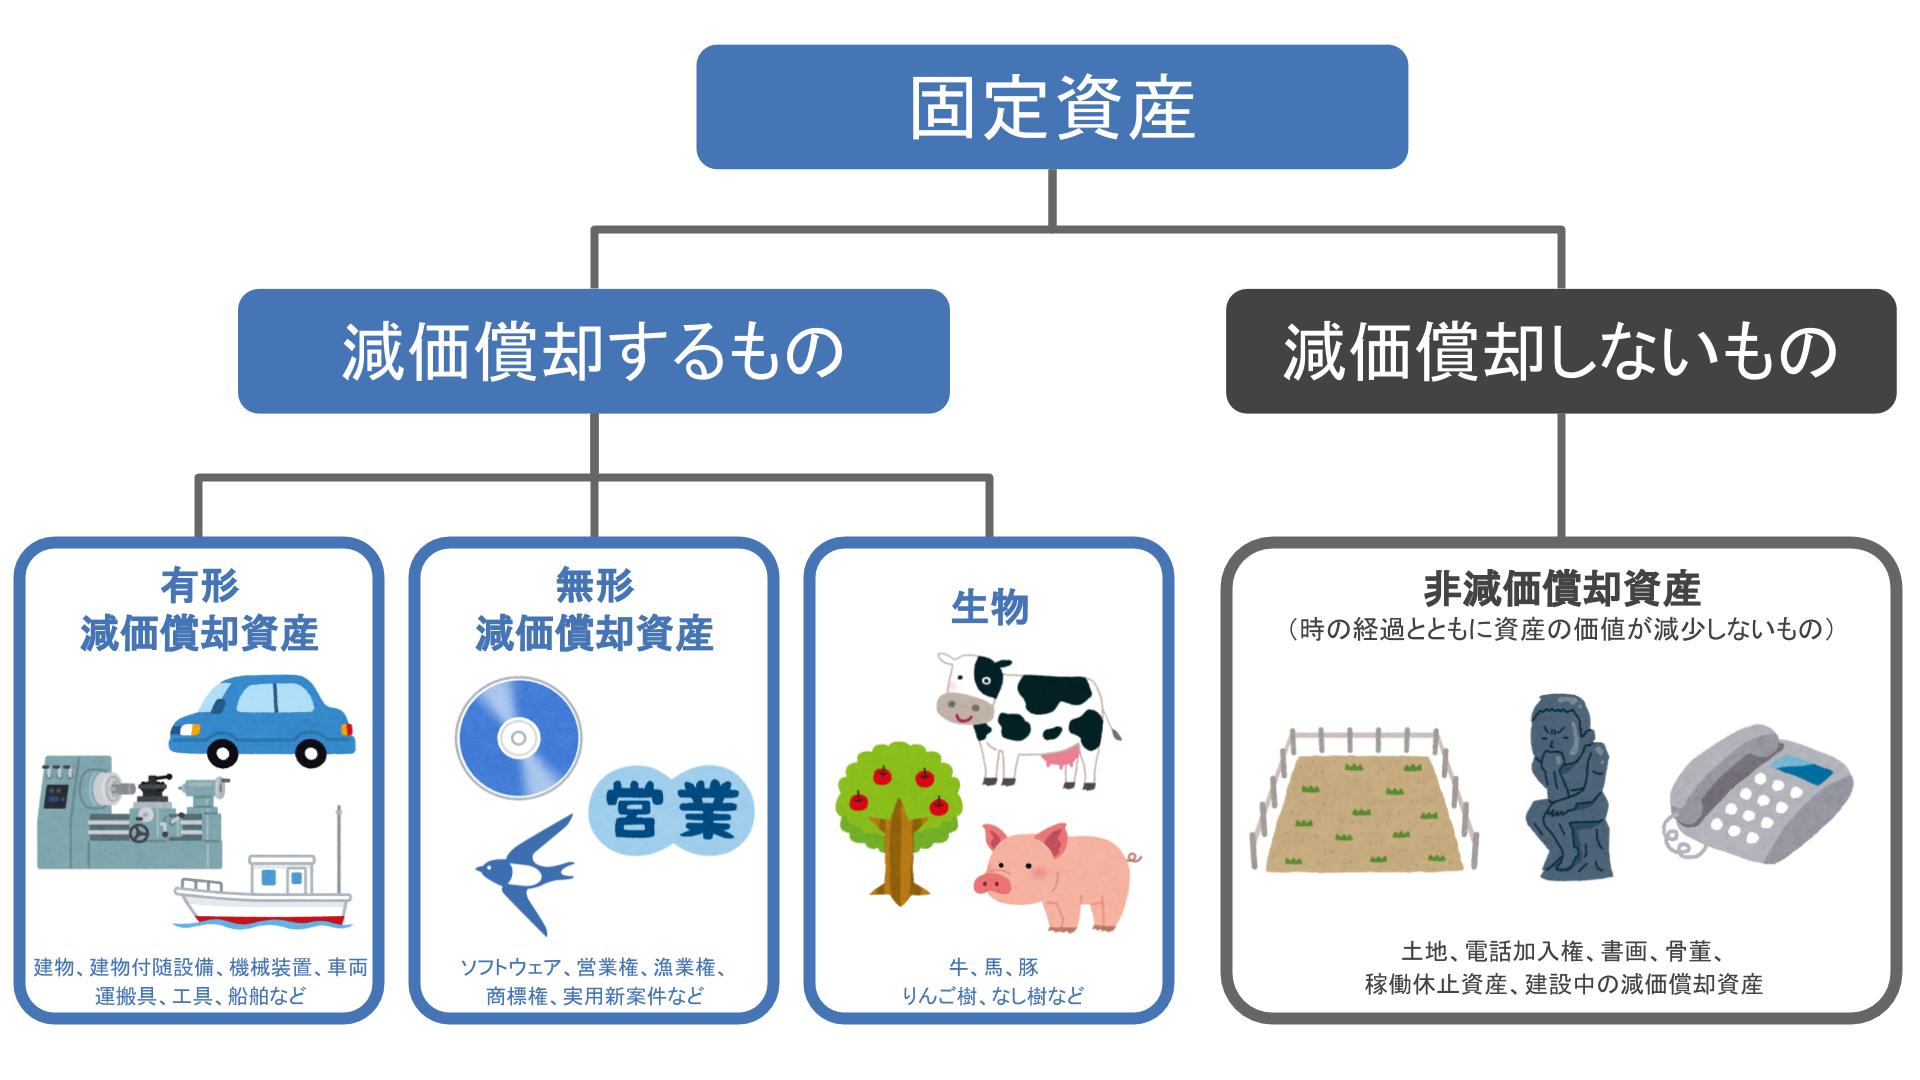
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。