領収書の但し書き「お品代」は危険?税務調査で通る書き方と最新ルール
ビジネスの現場や日々の経費精算において、何気なく受け取っている領収書。「但し書きはお品代でよろしいですか?」という店員の問いかけに、そのまま応じていないでしょうか。かつては慣習として通用していた曖昧な記載が、税務環境の厳格化に伴い、思わぬ追徴課税や経費否認の引き金となるケースが現場で急増しています。
特にインボイス制度が完全に定着した現在、経費の正当性を証明する「証憑(しょうひょう)」としての基準は一段と高まりました。本稿では、税務調査で指摘を受けないための実践的な但し書きのルール、取引内容別の具体的な記載例文、そして万が一のリスクを回避するための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:但し書きの「お品代」や「品代」は事業関連性を証明できず、税務調査で経費否認される重大なリスク要因となる。
- 要点2:インボイス制度下では「課税資産の譲渡等の内容」が必須要件であり、空白の領収書や曖昧な記載は仕入税額控除の対象外になり得る。
- 要点3:手書き領収書よりも品名が自動印字されるレジレシートの方が証拠力が高く、具体的な品目・用途の明記が最も確実な防衛策である。
【2026年最新】「お品代」はなぜ危険なのか?税務調査で否認される構造的背景
領収書の但し書きに「お品代」と記載することが危険視される最大の理由は、「何を購入し、それがどのように事業へ貢献したのか」という客観的な事実が第三者に一切伝わらないためです。税務調査官が帳簿と領収書を照合する際、最も注視するのは私的流用の有無と事業関連性の整合性です。
国税庁が定める所得税法および法人税法の基本原則において、経費(必要経費・損金)として認められるのは「事業の遂行上直接必要であったことが明らかな支出」に限られます。「お品代」という表記では、文房具を購入したのか、高級宝飾品や私的な日用品を購入したのかを判別できません。そのため、調査官から質問を受けた際に購入明細を即座に提示できなければ、架空経費や家事関連費(私的支出)とみなされ、経費算入を否認される構造になっています。
但し書きが原因で経費が落ちない事態に陥ると、単にその費用の控除が認められないだけでなく、過少申告加算税や延滞税といったペナルティが追徴されるリスクが発生します。悪質と判断された場合には重加算税(最高40%)が課される恐れもあり、「たかが但し書き」と軽視することは企業防衛の観点から極めて危険です。
インボイス制度下における領収書と但し書きの新常識
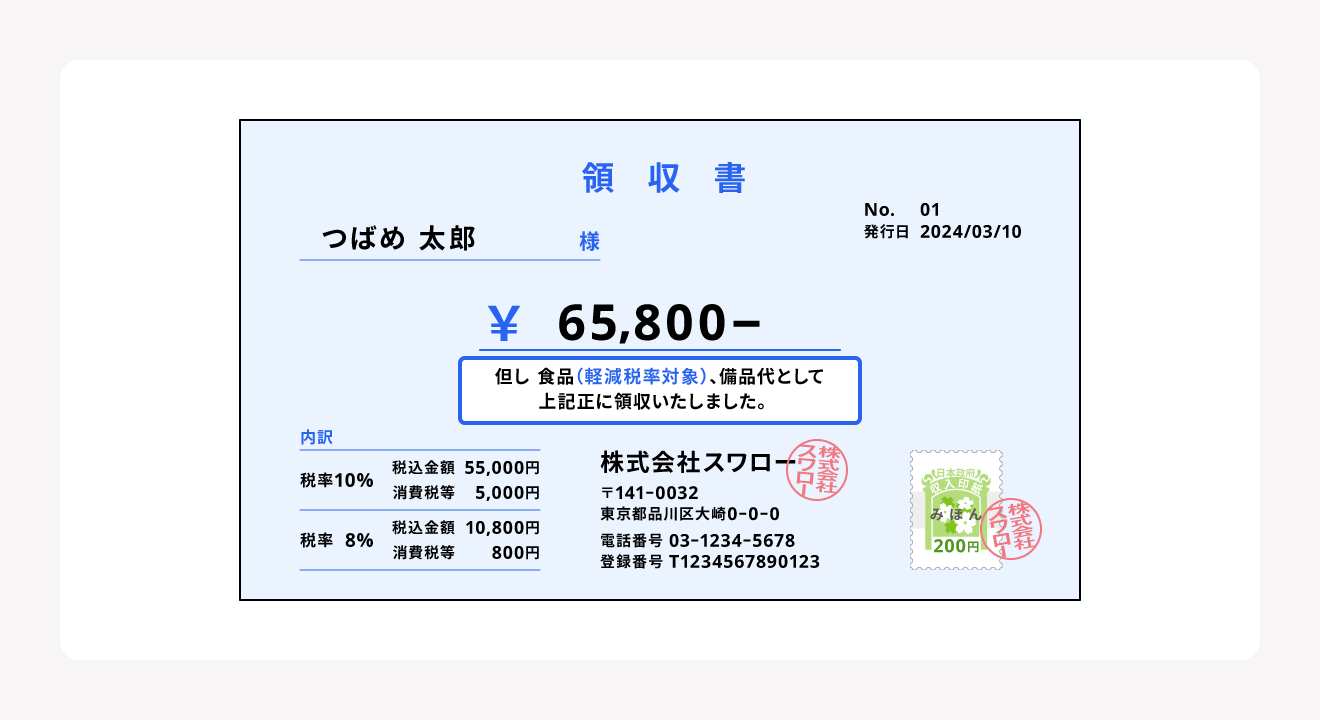
インボイス制度(適格請求書等保存方式)の施行以降、領収書に求められる記載事項のハードルは劇的に変化しました。適格簡易請求書(簡易インボイス)を発行する場合であっても、法律上必須となる記載項目が厳密に定められています。
制度上、適格簡易請求書に必要な記載事項は以下の通りです。
- 適格請求書発行事業者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象である旨の記載含む)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率
ここで極めて重要なのが「取引内容」の項目です。消費税法上、取引内容が特定できない「お品代」や記載漏れがある場合、適格請求書としての要件を満たさないと判断され、買い手側は仕入税額控除を受けられなくなる可能性があります。
また、店舗側で但し書きが空白のまま発行された領収書を受け取り、後から受取人が自分で書き足す行為は厳禁です。受取人による改ざんとみなされ、文書全体の真正性が疑われる要因になります。宛名に関しても、簡易インボイスが認められる小売業や飲食業等を除き、原則として正式名称での記載が求められます。「上様」や空欄の領収書は、税務調査において取引の実態確認をより一層厳格化させる要因にしかなりません。
【実態検証】税務署と経理現場が見る「OKとNG」の境界線データ比較
実務において、どのような但し書きが安全であり、どのような記載が危険視されるのか。経理実務の現場および税務判断における境界線を下表に整理しました。
| 品目区分 | 記載例(安全・危険) | 税務リスク度 | 一般的な基準・実務相場 | 編集部の見解・評価 |
|---|---|---|---|---|
| 飲食費・会食 | 安全:〇〇様とのご飲食代 危険:飲食代、お品代 | 中〜高(参加者不明は否認リスク大) | 1人あたり1万円超は交際費認定基準の対象 | 但し書きだけでなく、領収書の余白に参加者氏名・会社名・人数をメモしておくことが実務上の鉄則。 |
| 消耗品費 | 安全:事務用文具代、PC周辺機器代 危険:消耗品代、お品代 | 低〜中(金額と事業規模の乖離に注意) | 10万円未満が少額減価償却資産等の境界 | 「消耗品代」単体では範囲が広すぎるため、具体的な用途(事務用品、清掃用品等)を添えるのが望ましい。 |
| 研修・セミナー | 安全:〇〇講座受講料、研修参加費 危険:受講料、諸費用 | 低(業務関連性が明確な場合) | 業務に必要な知識習得費用は全額経費可能 | セミナーの案内チラシや当日のレジュメを領収書と一緒に保管することで証憑性が強固になる。 |
| 不動産・契約 | 安全:事務所契約手付金(物件名) 危険:手付金、内金 | 高(勘定科目の振替が必要なため) | 契約完了時に敷金や前払費用へ振替 | 「手付金」だけでは何の契約か不明なため、契約書と紐づく物件名や取引先名を必ず併記する。 |
| 複数商品の購入 | 安全:事務用品代(ファイル・トナー等) 危険:お品代、日用品代 | 高(私的利用混入の疑い) | 品目ごとに税率が異なる場合は内訳必須 | 手書きの領収書より、商品名がすべて印字されたPOSレジのレシートを添付する方が圧倒的に安全。 |
【用途別】領収書の但し書き書き方例文テンプレート
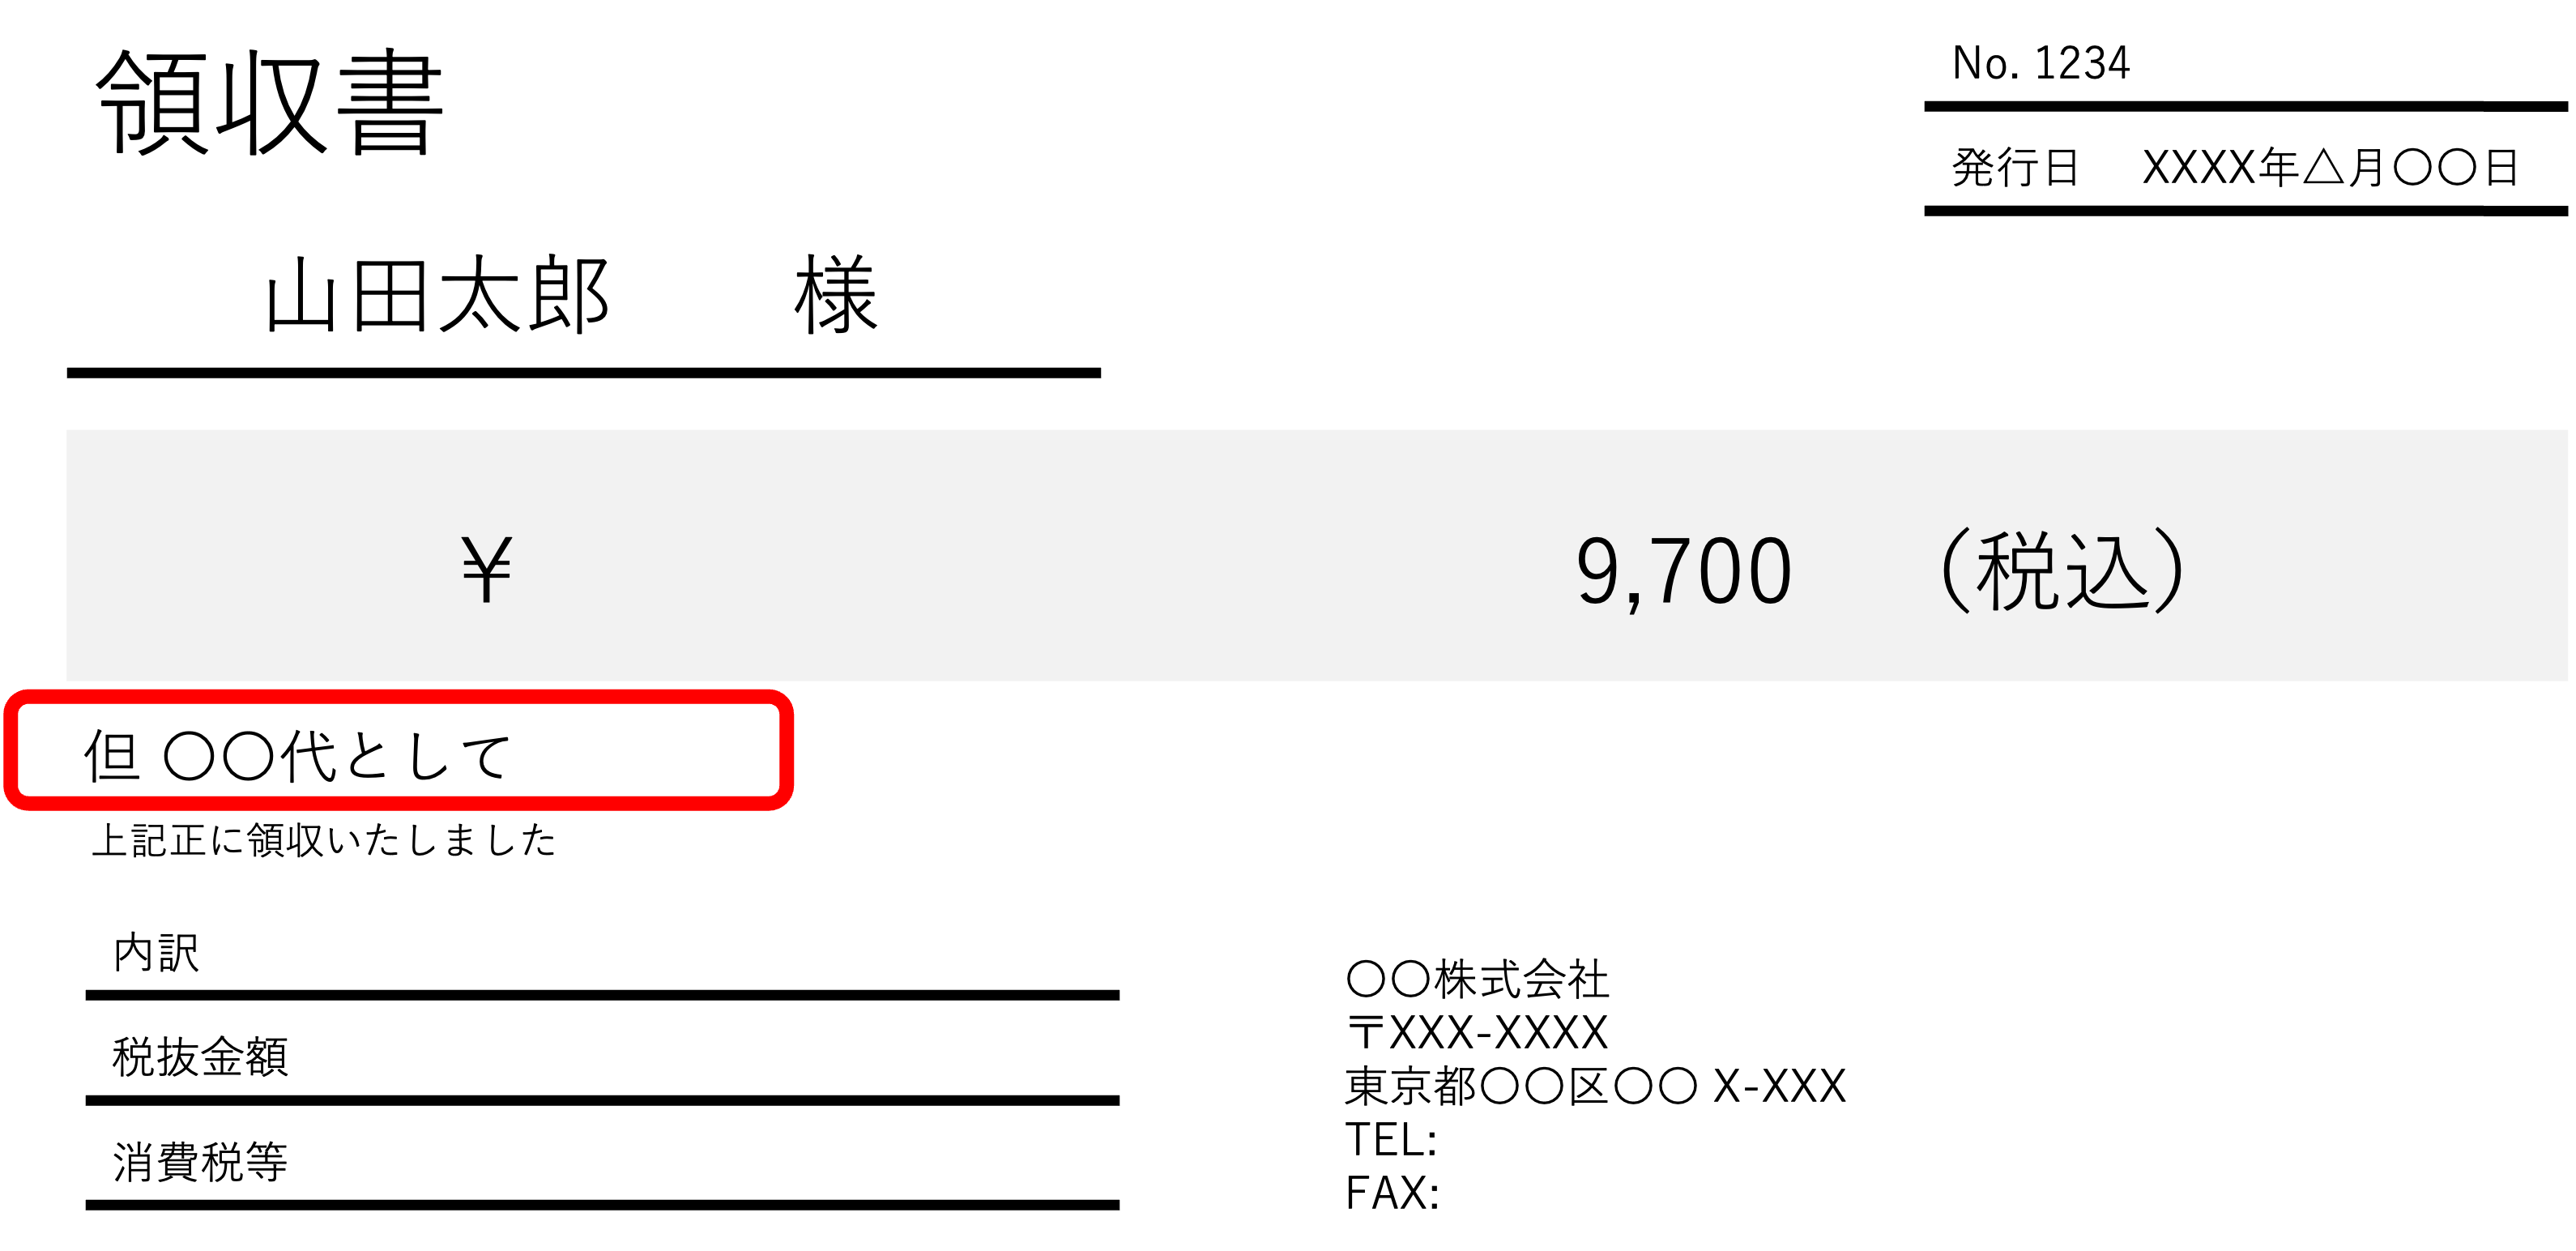
店舗で領収書の発行を依頼する際は、具体的な品名を指定することが経費処理をスムーズにする鍵です。日常業務で頻出するシーン別の正しい書き方例文を紹介します。
1. 飲食代・接待交際費の書き方例文
飲食代に関しては、会議費なのか接待交際費なのかを区別できる記載が求められます。
- 「お打ち合わせ時のお食事代として」
- 「お取引先様とのご会食代として」
- 「採用面談に伴う喫茶代として」
2. 事務用品・消耗品代の書き方例文
単に「消耗品代」とするのではなく、購入した物品の大枠を明記します。
- 「事務用文房具(コピー用紙・ファイル等)代として」
- 「店舗用備品(案内看板・POPスタンド)代として」
- 「オフィス清掃用品代として」
3. 研修費・セミナー代・書籍購入の書き方例文
自己啓発と疑われないよう、業務との関連性を明示することが肝要です。
- 「WEBマーケティング研修参加費として」
- 「法務実務セミナー受講料として」
- 「業務研究用書籍(税法関連書籍)代として」
4. 手付金・内金の書き方例文
手付金は最終的な勘定科目が確定していない暫定的な支払いです。何の取引に対する前払いかを特定させます。
- 「〇〇プロジェクト開発委託に伴う手付金として」
- 「オフィス移転契約に伴う内金(〇〇ビル〇階)として」
5. 複数項目(異なる品目をまとめて購入)の書き方例文
一度に複数の資材や備品を購入した場合、代表的な品目を記載し、内訳がある旨を示します。
- 「事務用品・梱包資材代(他〇点)として」
- 「PC周辺機器およびソフトウェア代として」
一般に知られていない盲点とネットの誤解|レシート至上主義の真相
インターネット上の情報や古い商習慣において、「レシートは簡易的なものであり、手書きの領収書をもらう方が税務上有利である」という言説がいまだに散見されます。しかし、現代の税務実務においては完全に逆です。
国税庁の指針および税務調査の現場において、手書きの領収書よりも、POSレジから出力される詳細なレシートの方が圧倒的に証拠能力が高いと評価されます。レジレシートには以下の情報がシステムにより自動的に改ざん不能な形で記録されるためです。
- 購入された具体的な全商品名・型番
- 単価および購入個数
- 適用された消費税率(8%または10%)ごとの区分合計
- 購入店舗の正確な日時およびレジ番号・店舗情報
手書きの領収書は、「お品代」と書かれていれば中身の検証にレシートの再提出を求められることがあり、二重発行による不正経理の温床にもなりやすい特徴があります。百貨店や量販店でわざわざ手書きの領収書を再発行してもらう必要はなく、品名が網羅されたレシートをそのまま保管することこそが最強の税務対策となります。
【プロの結論】領収書・但し書き管理で損をしないための判断基準
企業の経理担当者や個人事業主が経費処理を行う際、採用すべき行動指針と避けるべきNG行動は明確に分かれます。
【推奨する運用】
- 原則として詳細な品目が記載されたレジレシートを原本として保存する。
- 高額な会食や贈答品は、領収書の裏面または会計ソフトの備考欄に「相手先名・人数・目的」を必ず記録する。
- 手書き領収書を受け取る際は、店舗側に具体的な品目名の記載を必ず依頼する。
【絶対に避けるべきNG運用】
- 「お品代」「品代」のまま放置し、購入明細を廃棄すること。
- 白紙(宛名や但し書きが空白)の領収書を受け取り、社内で勝手に追記すること。
- クレジットカード利用明細書のみを保存し、実際の利用控え・レシートを破棄すること(利用明細書はインボイスの要件を満たさないため)。
【但し書き 領収 書】に関するよくある質問(FAQ)
Q1:複数の異なる品目を購入した際、手書き領収書の但し書きはどう依頼すべきですか?
A1:金額の大きな代表的な品目を1〜2点挙げた上で、「〇〇、〇〇他」と記載してもらうのが実務上の基本です。ただし、最も安全で手間がかからない方法は、手書き領収書の発行を依頼せず、購入した全品名と税率が印字されたレシートをそのまま経費精算に利用することです。
Q2:店舗側から「但し書きはお品代としか書けません」と断られた場合はどうすれば良いですか?
A2:店舗のPOSシステムや内規により「お品代」以外の記載ができない場合は、必ず「購入明細レシート」を併せて受け取り、ホチキス等で領収書と一緒に保管してください。税務調査時には、その明細レシートを提示することで事業関連性を完全に証明できます。
Q3:但し書きが空白の領収書をもらいました。自分で記入しても問題ありませんか?
A3:受取人が自分で但し書きや金額、宛名を追記・修正する行為は税法上認められておらず、最悪の場合は「私文書偽造」や「証憑改ざん」とみなされる恐れがあります。店舗側に再発行を依頼するか、購入時のレシート・納品書をセットで保存してください。
Q4:Amazonや楽天市場などのECサイトで購入した領収書の但し書きはどう扱われますか?
A4:ネット通販で発行される電子領収書には、注文番号や具体的な購入商品名が自動記載されるケースが一般的です。サイト上のマイページからダウンロードしたPDF領収書や購入明細書をそのまま電子帳簿保存法の要件に従って保存すれば、但し書きの観点でも税務上全く問題ありません。
まとめ:適切な但し書きで税務調査リスクをゼロにする実務指針
領収書の但し書きは、単なる事務手続きの形式的な記入欄ではなく、支払った金銭が正当な事業経費であることを法的に裏付ける決定的な証拠です。「お品代」という悪習から脱却し、誰が見ても一目で取引実態が伝わる具体的な表記を徹底することが、無用な税務トラブルを防ぐ最短ルートとなります。
日々の積み重ねとなる経費精算だからこそ、詳細なレシートの活用や丁寧な品目記載を社内ルールとして標準化し、盤石な財務基盤とクリーンな税務管理体制を構築していきましょう。 (出典: 但し書き 領収 書(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。