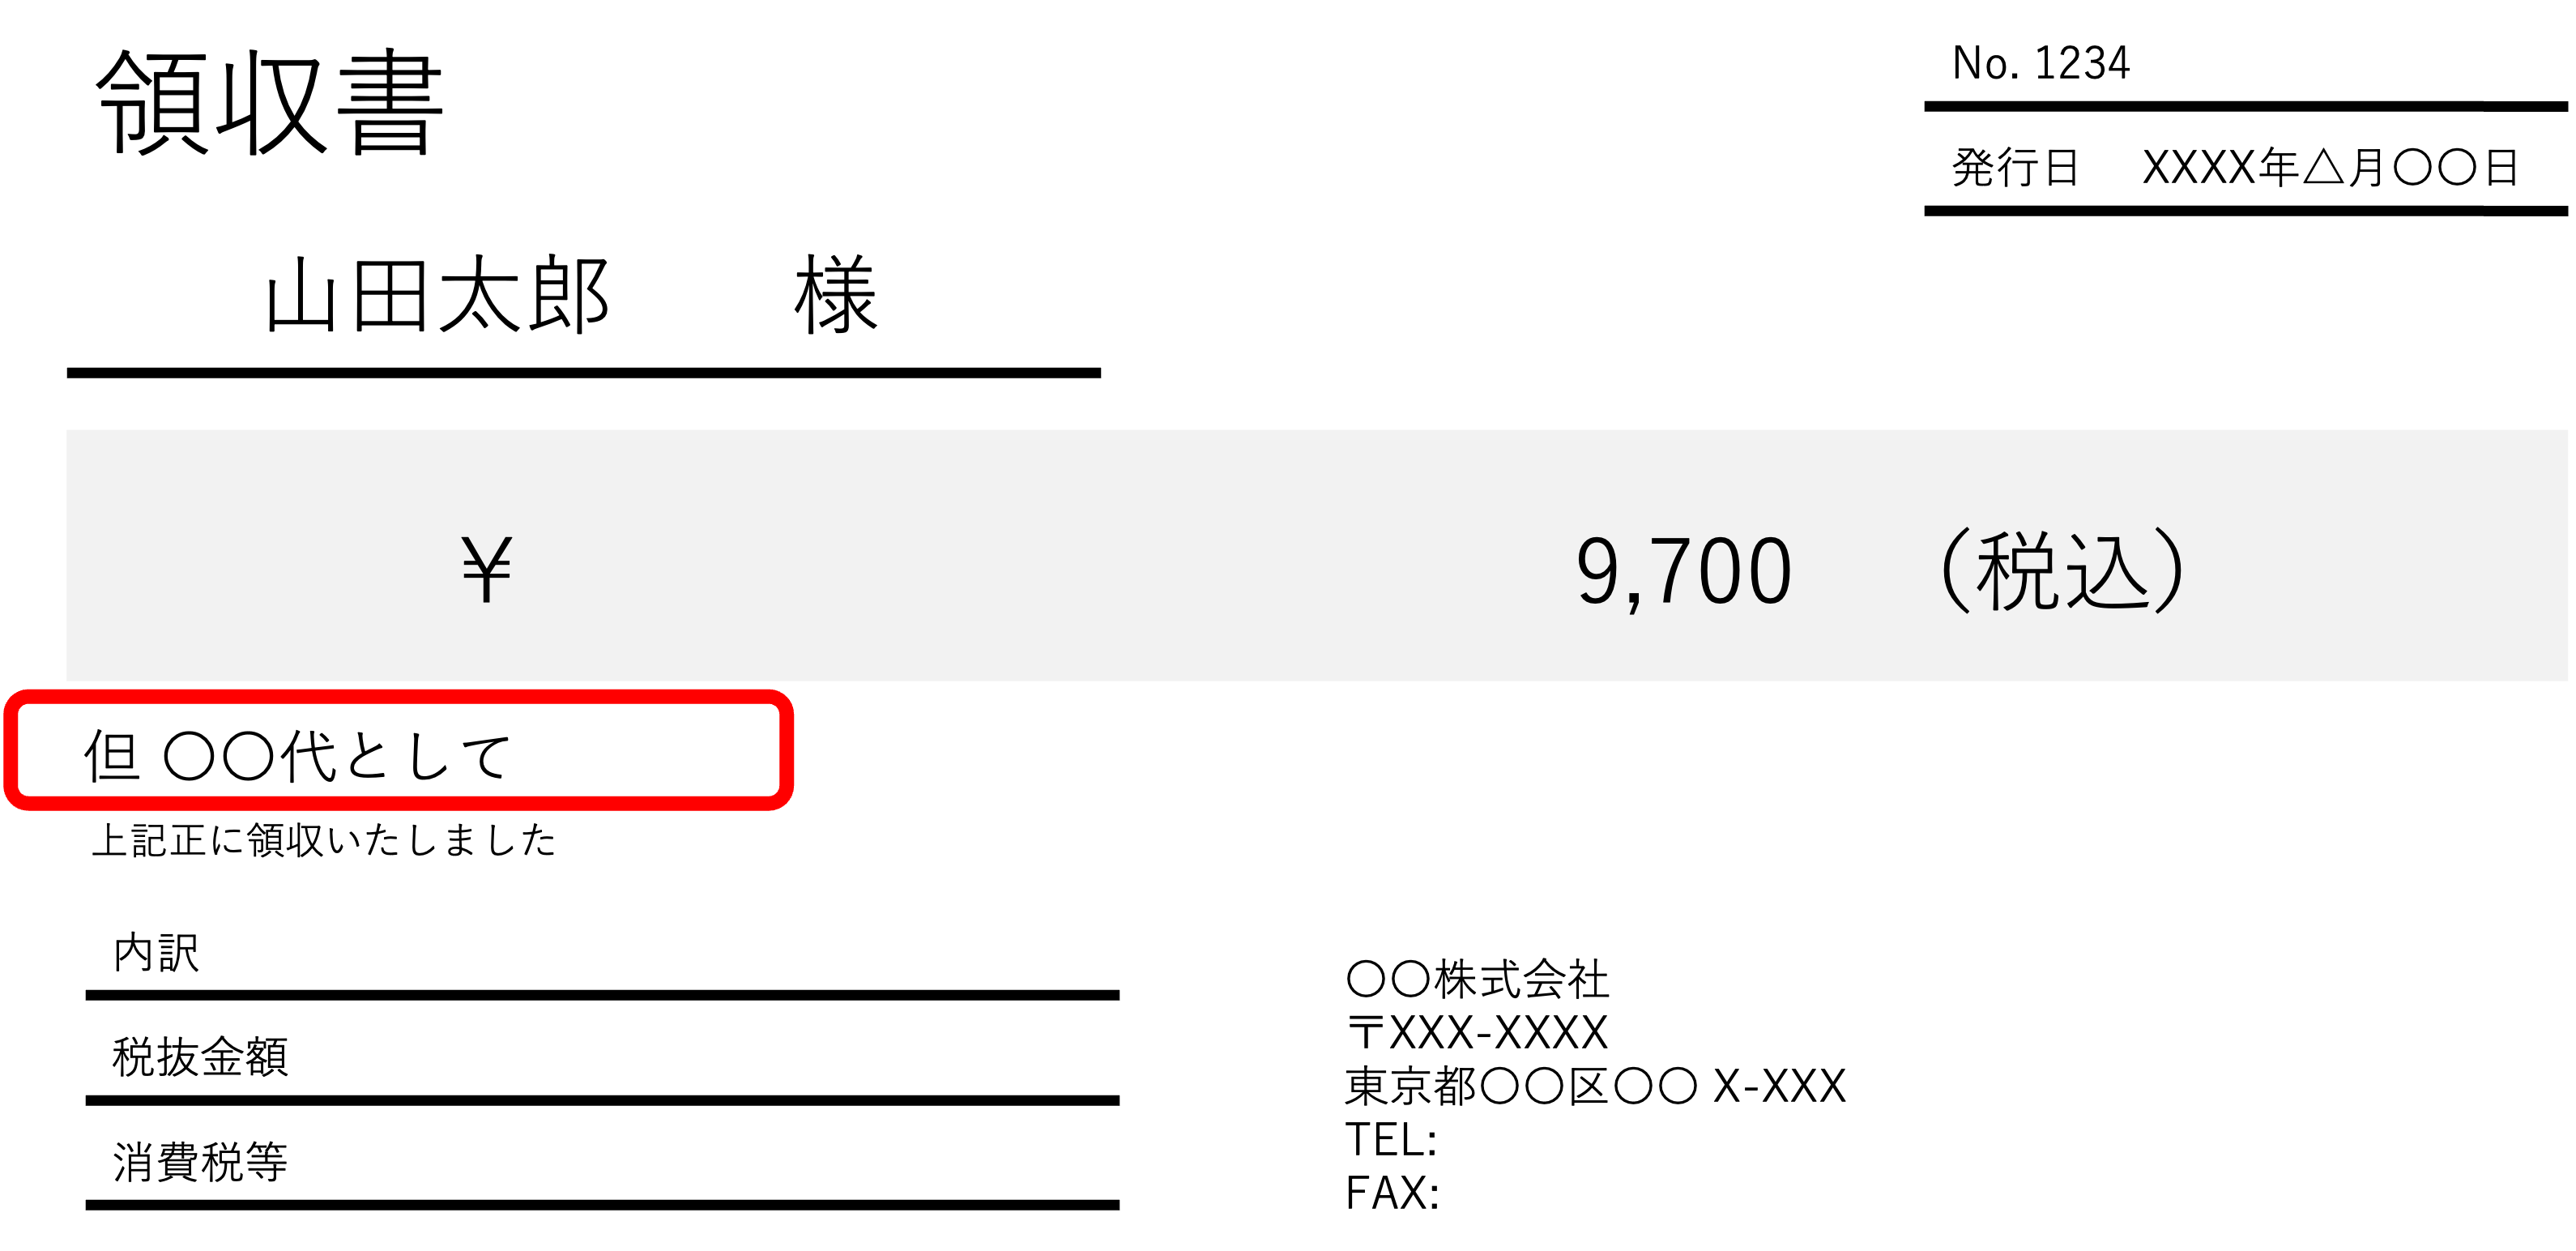
領収書の但し書き「お品代」は危険?税務調査で通る正しい書き方
ビジネスの現場や確定申告の準備において、日常的にやり取りされる領収書。レジや会計の現場で「但し書きはどうされますか?」と聞かれ、深い考えなしに「お品代で」と答えていないでしょうか。長年の商習慣として定着してきたこのフレーズですが、実は税務調査において経費計上を否認されるリスクを大きく高める要因となっています。
インボイス制度(適格請求書等保存方式)が完全に定着した2026年の税務実務において、経費の証拠能力に対する税務署の審査は一段と厳格さを増しています。「知らなかった」では済まされない追徴課税や仕入税額控除の否認を避けるため、但し書きの正しい書き方と実務上の鉄則を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:但し書きの「お品代」や「空白」は使途不明とみなされ、税務調査で経費や仕入税額控除を否認される重大なリスクがある。
- 要点2:インボイス制度下では「課税資産の譲渡等の内容」が必須要件となり、手書き領収書よりも品目が明記されたレシートの方が証拠能力が高い。
- 要点3:受領後に自分で但し書きを加筆・書き換えすることは私文書偽造等のリスクがあるため厳禁であり、裏面メモでの補足が実務上の正解となる。
【警告】但し書き「お品代」が税務調査で否認される決定的な理由
長年、日本の商習慣で多用されてきた「お品代」という但し書きですが、税法上の観点から見ると極めてリスクの高い表記です。税務調査において調査官が最も注視するのは、「その支出が本当に事業に関連するものかどうか」という点に尽きます。「お品代」では何を購入したのかが一切分からず、私的な私物購入や事業と無関係な支出を隠蔽しているのではないかという疑念を持たれる直接の引き金になります。
税務上の大原則として、「支出の事業関連性を証明する責任は納税者側にある」という点を見落としてはなりません。調査官から「このお品代とは具体的に何ですか?」と質問された際、数年前の支出について客観的な証拠とともに即答できなければ、経費算入を否認されて追徴課税(過少申告加算税や延滞税)の対象となるケースが後を絶ちません。
さらにインボイス制度においては、消費税の仕入税額控除を受けるための要件として「取引内容(課税資産の譲渡等の内容)」の明記が義務付けられています。「お品代」のように品目が特定できない曖昧な記載は、適格請求書としての要件を満たさないと判断される危険性が極めて高くなっています。
【早見表】但し書きのOK・NG具体例|経費で落とすための品目記載ルール
経費を確実に通すためには、第三者が見て「何を購入し、どのような業務に使ったのか」が一目で把握できる具体性が必要です。日常的な支出項目ごとの記載基準を整理しました。
| 支出カテゴリ | NGな但し書き例 | 税務調査で通る推奨表記 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 事務用品・備品 | お品代、文具代 | 事務用プリンター用紙代、文具(ボールペン・ノート等)代 | 品目具体例を明記。「消耗品代」と書く場合も文具やオフィス用品等の補足を推奨。 |
| 飲食・打ち合わせ | ご飲食代、お食事代 | 〇〇社との商談に伴う飲食代(参加人数〇名) | 単なる飲食代は私的利用を疑われやすい。人数と取引先名をメモに残すことが必須。 |
| 贈答品・手土産 | お品代、菓子折り代 | お中元用菓子折り代(〇〇社向け手土産代) | 手土産代は「誰に対する贈答か」が問われる。業務上の必要性を証明できるようにする。 |
| 書籍・資料 | 書籍代、お品代 | 業務研究用書籍代(『〇〇入門』等) | タイトルを明記することで、趣味の本ではなく業務に必要な情報収集であることを証明。 |
| 移動・宿泊交通費 | 交通費、宿泊代 | 〇〇出張に伴う宿泊代(〇月〇日〜〇日) | 出張旅費規程や業務スケジュールと整合性が取れていることが前提となる。 |
このように、単に「消耗品代」や「飲食代」と一括りにするのではなく、具体的な品名や用途を添えることが鉄則です。現場で長い品目を店員に書いてもらうのが難しい場合は、最低限「文具代」「PC周辺機器代」などカテゴリが特定できる表現を指定しましょう。
インボイス制度下の新常識|但し書きなし・空白は無効になるのか?
会計時に「但し書きは結構です」と断ったり、店側が空白のまま領収書を発行したりすることがあります。しかし、但し書きが「なし(空白)」の領収書は、経費の証拠書類として極めて脆弱であり、実質的に無効と判断されるリスクを孕んでいます。
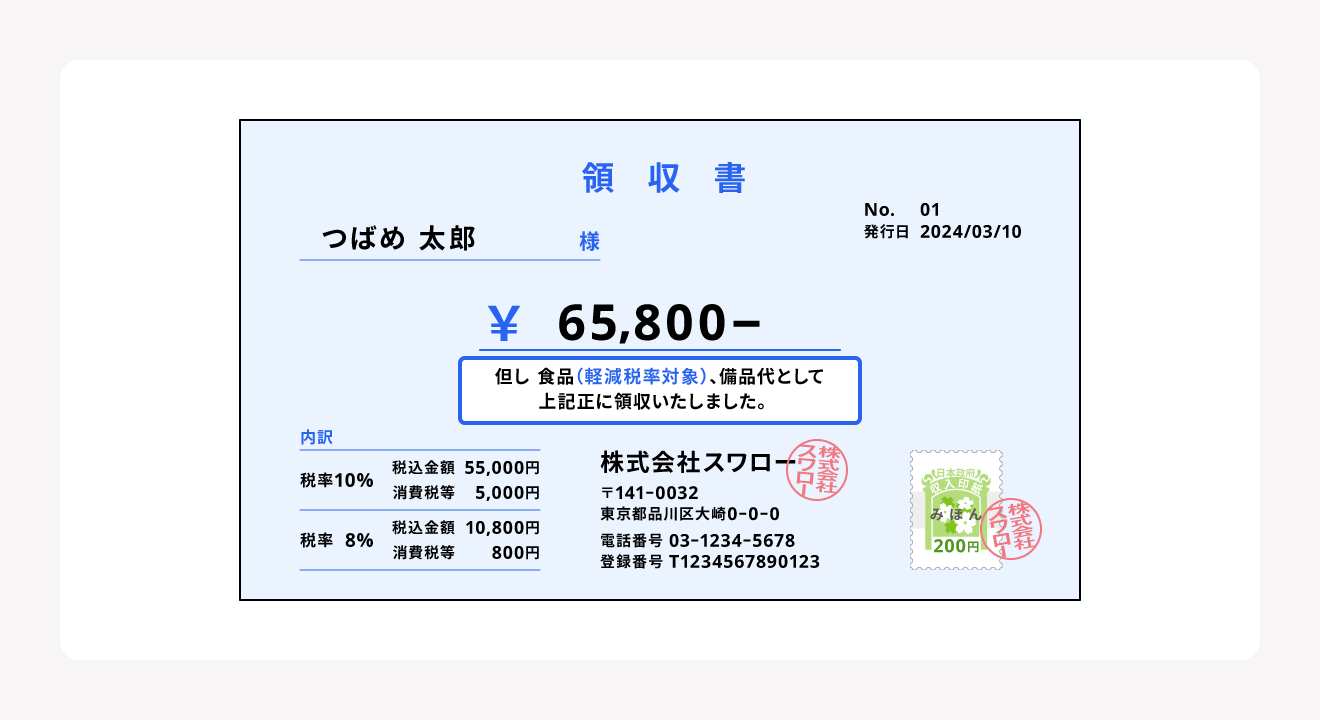
インボイス制度における適格請求書(手書き領収書を含む)には、以下の5〜6項目の記載が義務付けられています。
- 発行者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象である旨の記載を含む)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 交付を受ける者の氏名または名称(適格簡易請求書の場合は省略可)
但し書きが空白の場合、上記要件のうち「取引内容」が欠落していることになり、適格請求書としての効力を失います。その結果、消費税の仕入税額控除が認められず、企業や事業主側が消費税分を余計に負担する事態に直結します。
ここで重要な実務知識となるのが、「手書き領収書よりもレシートの方が税務上の証拠能力が高い」という事実です。レジから自動印字されるレシートには、購入した個々の品名、単価、数量、税率ごとの内訳、日時、店舗情報が詳細に記録されています。小売りや飲食などの現場では、但し書きが曖昧な手書き領収書をもらうよりも、詳細なレシートをそのまま保管する方が税務調査における信頼性は圧倒的に高くなります。
【実態検証】税理士と現場取材で見えた「税務調査で突っ込まれるポイント」
取材班が複数のベテラン税理士および元国税調査官に取材を行ったところ、税務調査の現場で調査官が領収書をチェックする際、明確な「アラート基準」が存在することが浮き彫りになりました。
調査官が特に不審感を抱くのは、「金額が3万円を超える高額な支出で、但し書きが『お品代』になっているケース」です。家電量販店、百貨店、ホームセンターなどで発行された高額なお品代領収書は、私用の家電(テレビやゲーム機)、ブランド品、生活必需品を経費に紛れ込ませているケースが多いため、重点調査の対象に指定されます。
また、ネット通販やオンライン決済の普及に伴い、購入明細書(納品書)の添付がない領収書単体の信憑性も厳密にチェックされています。税理士のひとりは次のように証言します。
「調査官は領収書の文字だけでなく、前後のスケジュールや事業の実態と照らし合わせて見ています。『文具代』と書かれていても、年間数十万円もの文具を小規模事業者が消費するのは不自然です。但し書きが具体的であることはもちろん、必要に応じて納品書や商品カタログのコピー、写真などを一緒に保存しておくことが最強の防衛策になります」
一般に知られていない盲点|但し書きの「自己加筆・書き換え」は犯罪行為?
現場で「但し書きが空白だった」「お品代と書かれてしまった」という領収書を手にした際、自分で空欄にペンで追記したり、二重線を引いて書き換えたりする行為は絶対にやってはいけません。
他人が作成した証拠書類に無断で手を加える行為は、税務上の問題にとどまらず、刑法第159条の「私文書偽造罪・変造罪」に抵触する恐れがあります。調査官はペンのインクの違いや筆跡の差異を即座に見抜きます。自己加筆が発覚した場合、仮に支出自体が本物であったとしても、書類全体の信憑性が失われ、最悪の場合は「仮装・隠蔽」とみなされて重加算税(最大40%)が課されるリスクがあります。
但し書きに不備があった場合の正しい対処手順
- 店舗に再発行を依頼する:可能であればレシートを持参し、正しい但し書きで再発行してもらう。
- 詳細レシートをホチキス留めする:手書き領収書と一緒に、品目が記載されたレジレシートを保管する。
- 領収書の「裏面」または付箋にメモを残す:領収書の券面(表面)には手を加えず、裏面や余白、付箋に「PCモニター購入用(〇〇業務で使用)」「〇〇社A氏と事業打ち合わせ(計2名)」と事実関係をメモしておく。
券面の改ざんは厳禁ですが、受領者が裏面に業務上の補足メモを追記する行為は、税務実務上広く認められた有効な対策です。調査官に対しても「自覚を持って適切に管理している」というポジティブな心象を与える材料になります。
【プロの結論】経費処理で失敗しないための判断基準
支出の管理において、どのようなスタンスを取るべきかタイプ別にまとめました。
- 今すぐ習慣を改めるべき人:「とりあえずお品代で領収書を切ってもらう」「レシートを捨てて手書き領収書だけを保管している」「高額な買い物の明細を残していない」という人。税務調査が入った際の一括否認リスクが極めて高い状態です。
- 正しい実務を維持できている人:「レシートを原則としてそのまま保存している」「手書き領収書の場合は具体的な品目を指定している」「飲食や手土産には相手先と目的を即座にメモしている」という人。調査官からの質問にも澱みなく回答でき、追徴課税のリスクを最小限に抑えられます。
【領収書の但し書き】に関するよくある質問(FAQ)
Q1:レジが混雑している時、長い但し書きを頼むのが申し訳ない場合はどうすればいいですか?
A1:手書き領収書の発行を頼むのをやめ、レジから出る詳細なレシートをそのまま受け取って保管してください。レシートには購入した個別の商品名、日時、店舗名、税率がすべて印字されており、税法上もインボイス制度上も手書き領収書以上の証拠能力を持ちます。
Q2:但し書きが「飲食代」だけだと、会議費や接待交際費として認められませんか?
A2:但し書きが「飲食代」のみであっても直ちに否認されるわけではありませんが、調査官から使途を追及される可能性が高くなります。領収書の裏面や経費精算書に「取引先名・同席者の氏名・自社の参加者・打ち合わせの目的・参加人数」を必ずメモして残しておけば、会議費や交際費として問題なく認められます。
Q3:Amazonや楽天市場などのECサイトで購入した領収書で、但し書きが選べない時はどうすればいいですか?
A3:ネット通販で発行されるWeb領収書に但し書きの指定がない、あるいは「商品代」となっている場合は、領収書単体だけでなく「注文履歴の詳細画面」や「納品書(購入明細書)」をセットでPDF保存または印刷して保管してください。品名と金額の内訳が証明できれば税務上の要件を完全に満たせます。
まとめ:曖昧な但し書きを卒業し、強固な経費防衛を
領収書の但し書きは、単なる事務手続きの形式ではなく、「自身が汗を流して得た事業収益から正当に経費を差し引くための法的防壁」です。「お品代」という悪習に頼り続けることは、将来の税務リスクを自ら抱え込む行為に他なりません。
品目を明確に指定する、手書き領収書よりも詳細レシートを活用する、そして裏面に必要事項をメモしておく。この小さな手間の積み重ねこそが、万が一の税務調査において事業の健全性と正当性を証明する最大の武器となります。日々の会計処理を見直し、隙のない経理体制を確立していきましょう。 (出典: 領収 書 但し書き(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。