国債と投資信託どっちが正解?元本割れリスクと2026年利回りを徹底比較
日本銀行による金融政策の正常化が進み、「金利のある世界」が日常となった2026年現在、個人の資産運用を取り巻く環境は激変しています。かつてメガバンクの普通預金金利が0.001%に張り付いていた超低金利時代は終わりを告げ、安全資産としての「国債」が確かな利回りを提供する選択肢として完全に復活しました。
一方で、新NISAの浸透に伴い、多くの投資家が投資信託を活用した積極運用に乗り出しています。その中で「大切な資金を減らしたくないが、国債と投資信託のどちらを選ぶべきか」「新NISAで国債は買えるのか」「債券型投資信託は本当に安全なのか」と迷う声が後を絶ちません。今回は、両者の決定的な構造の違いからリスク、2026年最新の利回り比較まで、現場目線で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国債は国が元本と利払いを保証する確定利回り商品であるのに対し、投資信託は価格変動があり元本保証のないパッケージ商品です。
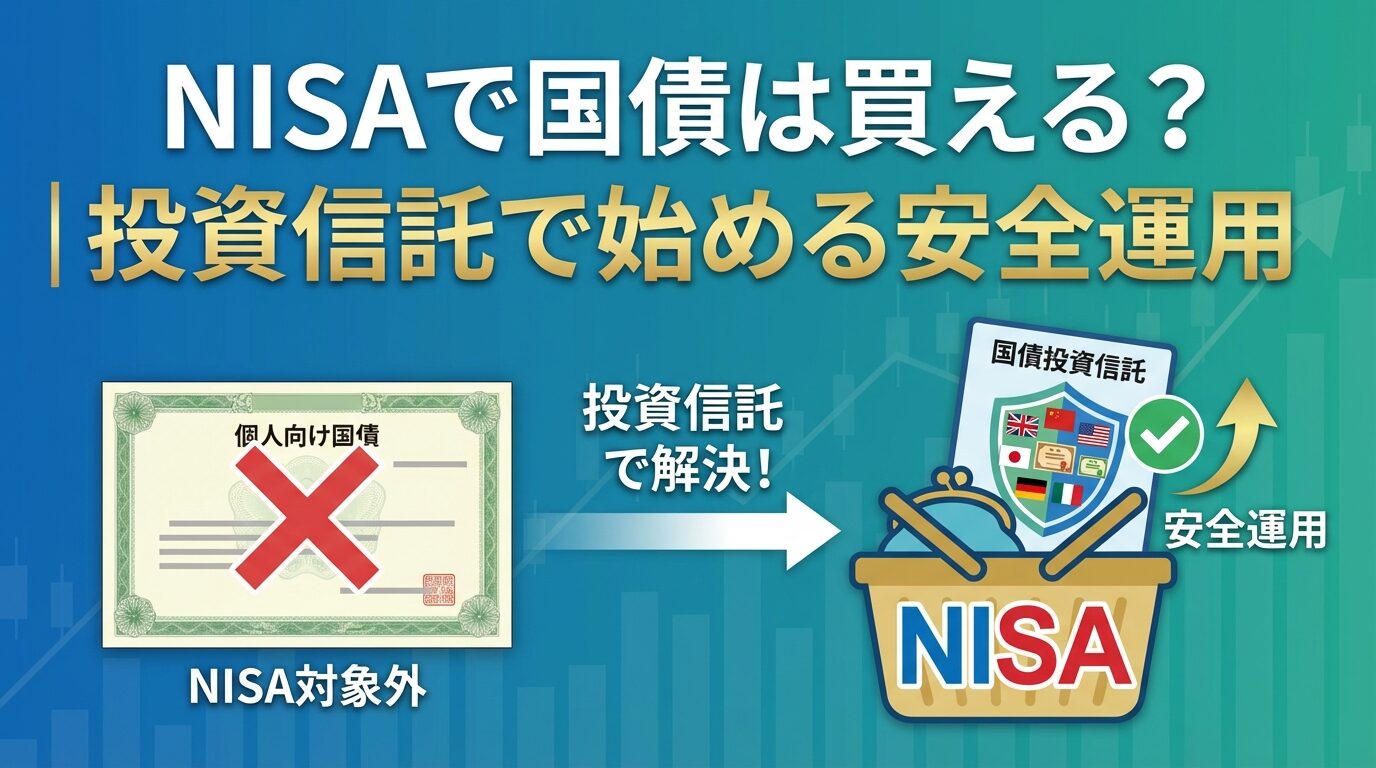
- 要点2:新NISA口座で個人向け国債の直接買付は不可。新NISAの非課税枠を活用して債券に投資する場合は「債券型投資信託」を選択する必要があります。
- 要点3:元本割れを1円も許容できない資金は「個人向け国債(変動10年)」、インフレに負けない成長と非課税メリットを追求するなら「投資信託」という明確な住み分けが鉄則です。
【2026年最新】国債と投資信託の決定的な違いとは?仕組みと基本構造を整理
資産運用を始めるにあたり、まず押さえるべきは国債と投資信託の違いです。両者は根本的な仕組み、リスクの所在、得られるリターンの性質がまったく異なります。
国債(日本国債)とは、日本政府が財政資金を調達するために発行する「国の借用証書」です。購入者は国にお金を貸し、定期的に利息を受け取り、満期(償還日)が来れば投資した元本がそのまま戻ってきます。国家が破綻しない限り、額面通りの元本と利息が支払われるため、金融商品の中で最も安全性が高い部類に属します。
これに対し、投資信託は数多くの投資家から集めた資金を一つの大きなプールにまとめ、運用の専門家(ファンドマネージャー)が株式や債券、不動産などに分散投資する金融商品です。投資先の市場価値が上がれば基準価額が上昇して利益が出ますが、市場が下落すれば元本割れのリスクを直接負うことになります。
「国債を買う」というのは特定の債券を直接保有することを意味し、「投資信託を買う」というのは複数資産をパッケージにした運用商品の持ち分を購入することを意味します。この出発点の差が、リスクとリターンに決定的な違いをもたらします。
個人向け国債(変動10年)のメリット・デメリットと2026年の最新利回り動向
個人投資家が直接購入できる国債の代表格が「個人向け国債」です。「固定3年」「固定5年」「変動10年」の3タイプが存在しますが、金利上昇局面において圧倒的な支持を集めているのが個人向け国債 変動10年です。
変動10年は、半年ごとに基準金利(10年固定利付国債の入札結果)に応じて適用利率が見直される仕組み(基準金利×0.66)を採用しています。日銀の利上げが段階的に行われた結果、国債 利回り 2026年最新データでは、変動10年の適用利率は年1.0%〜1.3%台で推移しており、定期預金を大幅に上回る利回りを安定して享受できる環境が整いました。
個人向け国債の主なメリット
- 極めて高い元本安全性:日本国が元本と利払いを保証。金融機関が破綻しても1,000万円の預金保険制度(ペイオフ)の対象外として全額保護されます。
- 金利上昇への追従性:世の中の金利が上がれば受取利息も自動的に増加するため、将来のインフレにもある程度耐性があります。
- 下限金利の保証:万が一超低金利に戻った場合でも、年0.05%の最低金利が法律で保証されています。
- 中途換金の柔軟性:発行から1年が経過すれば、国が額面で買い取ってくれます(直前2回分の各利子相当額×0.79685が差し引かれますが、元本そのものは1円も削られません)。
個人向け国債のデメリットと盲点
- インフレ率への完全追従は難しい:利率の算出式が「基準金利×0.66」であるため、インフレ率が急激に跳ね上がった場合、実質資産価値が目減りするリスクがあります。
- 1年間の引き出し制限:購入後1年間は原則として中途換金ができません。
- 税金がかかる:利息に対しては一律20.315%(所得税・住民税・復興特別所得税)が源泉徴収されます。
債券型投資信託のリアル|元本割れリスクの構造と米国国債・国内債券の選び方
投資信託の中には、国内外の債券を主要な投資対象とする「債券型投資信託」が存在します。ここで多くの初心者が陥る罠が、「債券を組み入れているから、定期預金や国債のように元本が守られるだろう」という誤解です。
結論から言えば、債券投資信託 元本保証という仕組みは存在しません。債券型ファンドであっても、基準価額は毎日変動し、市場環境によっては国債 元本割れ リスクを抱えることになります。
なぜ債券ファンドで元本割れが起きるのでしょうか。その理由は「金利と債券価格のシーソー関係」にあります。市場金利が上昇すると、過去に発行された低利回りの既発債券は魅力が低下し、市場価格が下落します。債券型ファンドは保有する債券を日々時価評価しているため、金利上昇期にはファンドの基準価額が下落しやすいのです。
また、米国国債 投資信託 比較を行う際には、為替リスクの把握が欠かせません。高利回りの米国国債に投資するファンドは高い分配金や値上がり益が期待できる一方、急激な円高が進行した局面では、利回りをはるかに超える為替差損が発生して元本を大きく割り込むケースがあります。
ネット上の投資信託 債券 ファンド 評判を見ても、「安全だと思って買ったら円高と金利上昇でダブルパンチを受けた」という後悔の声が散見されます。為替ヘッジの有無やデュレーション(金利変動に対する価格感応度)を理解しないまま購入するのは極めて危険です。
【データ徹底比較】個人向け国債 vs 債券型投資信託|損益・コスト・使い勝手
ここで、両者の違いを一目で把握できるように、具体的な数値データとスペックを比較表に整理しました。
| 項目 | 個人向け国債(変動10年) | 国内・海外債券型投資信託 | 編集部の見解・評価 |
|---|---|---|---|
| 元本保証の有無 | あり(国が全額保証) | なし(市場価格で日々変動) | 絶対安全を求めるなら国債一択 |
| 期待利回り(2026年目安) | 年1.0%〜1.4%前後(半年ごと見直し) | 国内債: 1.0%〜2.0% 海外債: 3.5%〜5.5%(為替差損益除く) | リターン重視なら海外債券投信が有利 |
| 保有コスト(信託報酬等) | 0円(購入・保有手数料なし) | 年0.1%〜1.5%程度 | 低利回りの国内債投信はコスト負けに注意 |
| 新NISAの利用 | 不可(特定口座・一般口座のみ) | 可能(成長投資枠・一部つみたて枠) | 非課税枠をフル活用するなら投信 |
| 換金性・解約ペナルティ | 1年経過後いつでも換金可 (直近利息2回分のみ差引) | 営業日ならいつでも解約可能 (一部信託財産留保額あり) | 国債は1年間の拘束がある点に留意 |
| 主なリスク | 国の破綻(極めて低確率)、インフレ負け | 価格変動リスク、為替リスク、金利上昇リスク | 投信は市況急変時の下落耐性が必要 |
噂の真偽を検証|「新NISAで国債は買える?」とネットの誤解を暴く
ネットの掲示板やSNSで頻繁に見かける疑問が、新NISA 国債 買えるかというトピックです。検索候補にも頻出しますが、この点に関して誤った情報が一部で出回っています。
正確な制度設計上の事実をお伝えします。新NISA(つみたて投資枠・成長投資枠)を使って、個人向け国債を直接買い付けることは制度上一切できません。国債を購入する場合は、証券会社や銀行の特定口座(または一般口座)で買い付けることになり、得られた利息には必ず20.315%の税金が発生します。
では、新NISAで債券に投資する手段はまったくないのでしょうか。答えは「投資信託やETFを経由すれば可能」です。
新NISAの成長投資枠を使えば、日本債券ファンド、先進国債券ファンド、米国総合債券ETF(BNDやAGGなど)を非課税で購入できます。ただし、成長投資枠の年間上限(240万円)や生涯保有限度額(1,800万円)という貴重な非課税枠を、期待リターンが控えめな低利回りの国内債券型ファンドで埋めることに対しては、資産運用の効率性の観点から専門家の間でも慎重な意見が大半を占めています。
【実態検証】利用者の生の声と現場目線で見えたリアルな運用成績
市場の激変を経て、個人投資家たちはどのように国債や投資信託を使い分けているのでしょうか。現場の運用実態とリアルな声を集約しました。
大手ネット証券の窓口相談や投資コミュニティで目立つのは、「株式100%のポートフォリオに耐え切れなくなった層」の動きです。新NISA開始当初は「オルカン(全世界株式)一本で問題ない」と強気だった初心者が、市場の一時的な急落時に資産の目減りを目の当たりにし、精神的安定を求めて個人向け国債へ資金の一部を退避させる事例が相次ぎました。
ある50代の会社員は次のように語ります。
「退職金の一部をどこに預けるか悩みました。メガバンクの定期預金も利息がつくようになりましたが、個人向け国債の変動10年は半年ごとに利率が見直されるため、金利上昇の恩恵を受けやすい。元本割れしない安心感は何物にも代えがたいです」
一方で、債券型投資信託 おすすめとされる商品を安易に選んで失敗したケースもあります。
「外貨建ての債券ファンドは利回り4%超と魅力的でしたが、購入直後に1ドル=155円から急激に円高へ振れた際、基準価額が10%以上も一気に下落しました。利回りで稼いだ分が一瞬で吹き飛び、債券でも普通に元本割れすることを痛感しました」(40代公務員)
現場の実態から見えてくるのは、「債券」という言葉の響きだけで一括りにせず、元本保証の国債と、市場価格で上下する債券型投信の性質をシビアに区別することの重要性です。
【プロの結論】国債と投資信託はどっちを選ぶ?タイプ別のおすすめ基準
ここまでを踏まえ、国債 投資信託 どっちを選ぶべきなのか、明確な判断基準を提示します。迷った際は、投じるお金の「目的」と「使う時期」で分類してください。
個人向け国債を選ぶべき人の条件
- 使う時期が5年以内に決まっている資金:教育資金、住宅購入の頭金、数年後の生活防衛資金など、絶対に1円も減らせないお金。
- 元本割れのストレスに耐えられない人:日々の価格変動で資産が減るのを見るだけで夜も眠れなくなる性格の人。
- リスク資産のバッファーを作りたい人:すでに新NISAで株式投信を上限近くまで積み立てており、現金比率の置き場として無リスクで少しでも利回りを稼ぎたい人。
投資信託を選ぶべき人の条件
- 10年以上の長期運用ができる余剰資金:老後資金など、長期的な運用期間を確保できるお金。
- インフレに打ち勝つ資産拡大を狙う人:物価上昇率(年2%〜3%)を超えるリターンを目指し、資産の実質的な目減りを防ぎたい人。
- 新NISAの非課税メリットを最大限に活かしたい人:得られた運用益を丸ごと非課税で再投資し、複利効果を最大化したい人。
これらを両立させる現実解として、資産運用 初心者 国債 投信の組み合わせ戦略(コア・サテライト戦略)が極めて有効です。生活防衛資金や数年内に使うお金は個人向け国債に預け、10年単位で使わない余裕資金を新NISAの株式型投資信託に投じるハイブリッド構成こそが、後悔を防ぐ王道のロードマップと言えます。
【国債 投資 信託】に関するよくある質問(FAQ)
Q1:個人向け国債は途中で解約すると大損しますか?
A1:大損することはありません。購入後1年を経過すればいつでも中途換金が可能です。その際、ペナルティとして差し引かれるのは「直近2回分の各利子相当額(税引後)」のみです。受け取っていた利息の一部を返す形になるだけで、投資した元本そのものが削られて戻ってくることは制度上あり得ません。
Q2:新NISAで債券型投資信託を買うのはもったいないですか?
A2:一概にもったいないとは言えませんが、非課税枠の効率という観点では注意が必要です。新NISAの非課税メリットは「得られた利益の額」に比例します。期待リターンが低い国内債券投信に枠を使うよりも、長期で高いリターンが見込める全世界株式や米国株式投信に枠を充当し、安全資産は特定口座で個人向け国債を保有する方が、トータルの税金削減効果は大きくなりやすいです。
Q3:米国国債の直接購入と米国債券ファンドの違いは何ですか?
A3:米国国債を直接購入する場合、外貨ベースでは満期まで保有すれば額面が全額戻り、確定した利息を受け取れます(為替変動による円換算の損益は別)。一方、米国債券ファンドは満期がなく運用が継続されるため、解約時点の金利水準や市場価格によって元本割れが生じます。満期まで持ちきって外貨ベースの元本を確定させたいなら直接購入、手軽に少額で分散積立をしたいならファンドが適しています。
Q4:資産運用初心者は何から始めるのが一番安全ですか?
A4:まずは「生活防衛資金(生活費の半年〜1年分)」を確保し、そのうち直近で使わない分を「個人向け国債(変動10年)」に預けることから始めるのが最も安全です。その土台を作った上で、毎月無理のない少額(5,000円〜1万円など)から新NISAを活用してインデックス型の投資信託を積み立てていくステップを踏むと、挫折せず着実に資産を形成できます。
まとめ:今後の動向と失敗しないための判断基準
金利のある世界が定着した2026年、資産防衛のルールは大きく書き換わりました。「とりあえず銀行の普通預金に入れておく」という思考停止は、インフレによる実質的な購買力低下を招くリスクとなっています。
元本保証の安心感と金利上昇の恩恵を両取りできる「個人向け国債(変動10年)」と、インフレを凌駕するリターンを追求できる「投資信託」。両者は敵対する選択肢ではなく、目的によって明確に役割分担させるべきパートナーです。
「減らしたくない守りの資金は国債へ、増やしたい攻めの資金は新NISAの投信へ」というシンプルな基本に立ち返り、ご自身のライフプランに最適な資産配分を構築してください。 (出典: 国債 投資 信託(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。