標準報酬月額表の完全ガイド|社会保険料の決まり方と2026年最新の注意点
毎月の給料明細を受け取るたび、「額面給与に比べて手取りが少なすぎる」「なぜ先月と社会保険料の控除額が違うのか」と頭を抱えるビジネスパーソンは少なくありません。会社員や公務員の給与から天引きされる健康保険料や厚生年金保険料は、毎月の実際の給与額面そのものではなく、「標準報酬月額」と呼ばれる区分けされた金額をベースに計算されています。
この標準報酬月額の仕組みを正しく把握していないと、「春先に頑張って残業代を稼いだ結果、1年間の手取りが大幅に減ってしまった」「昇給したはずなのに手取りが逆転した」といった事態に直面しかねません。2026年における最新の保険料率改定や制度動向を踏まえ、標準報酬月額表の見方から等級の決定時期、手取り額への影響、知っておくべきリスクまでを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料は実際の給与額ではなく「標準報酬月額表」の等級で決定され、4月〜6月の平均給与(残業代や通勤手当を含む)が向こう1年間の保険料を左右する。
- 要点2:健康保険(全50等級)と厚生年金(全32等級)では上限・下限が異なり、固定的賃金の変動に伴う「随時改定(2等級以上の差)」などの例外ルールも存在する。
- 要点3:「4〜6月の残業を減らして手取りを増やす裏ワザ」は目先のキャッシュフロー改善になる一方、将来の厚生年金受給額や傷病手当金が下がる重大なデメリットを伴う。
【基本構造】標準報酬月額表の見方と社会保険料が決まる仕組み
毎月の給与計算において、1円単位で変動する給与額に対して毎回細かく保険料を再計算するのは、企業側にとっても日本年金機構や健康保険組合にとっても非現実的な事務負担となります。そこで導入されているのが、報酬の幅を一定の区切りでグループ分けした「等級」制度です。この一覧表を「標準報酬月額表」と呼びます。
給与額が該当する等級の「標準報酬月額」に、各保険料率を掛け合わせ、その金額を労使折半(会社と従業員で半分ずつ負担)することで毎月の控除額が算出されます。
健康保険と厚生年金における等級・上限と下限の違い
注意すべきは、加入している保険の種類によって等級の幅や標準報酬月額の上限と下限が明確に分かれている点です。
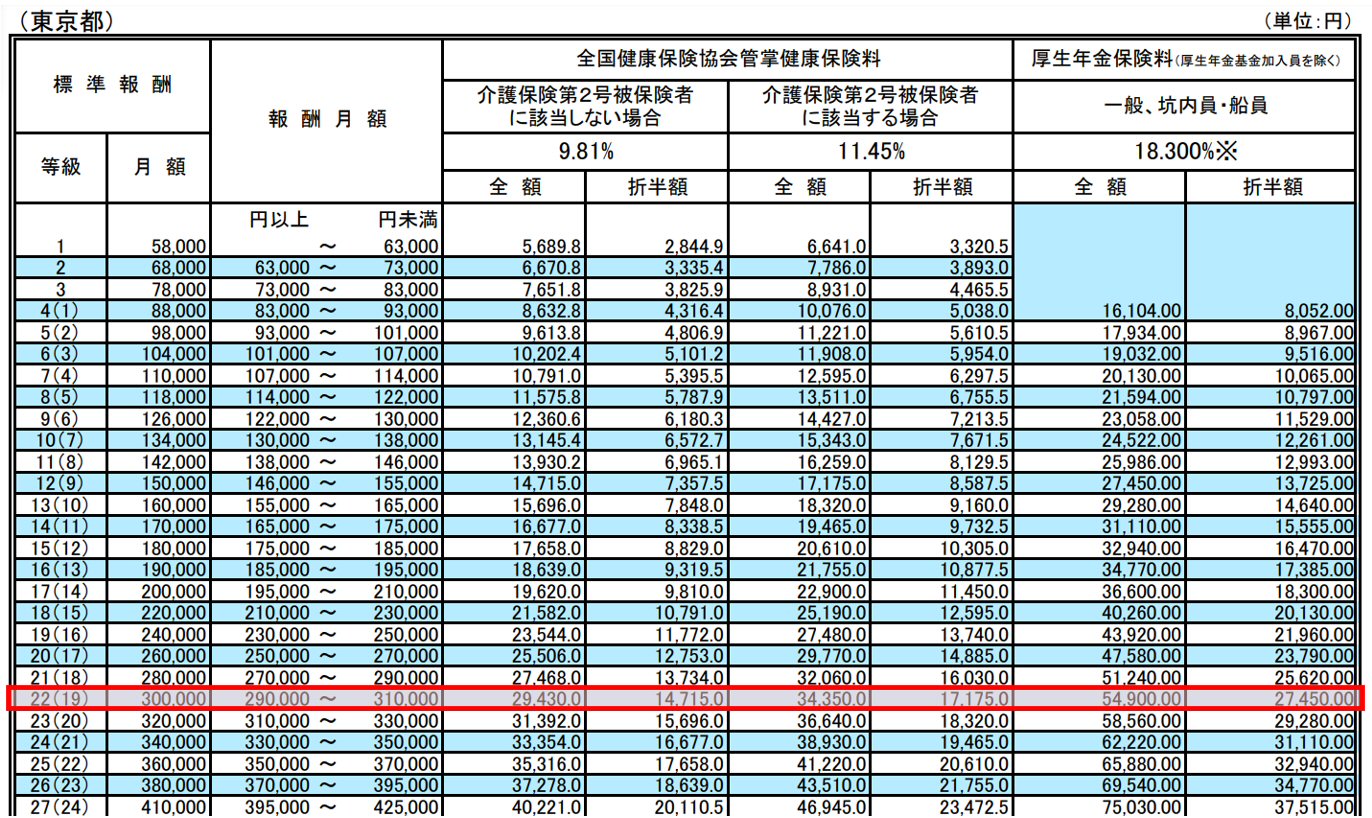
中小企業の多くが加入する協会けんぽ標準報酬月額表では、健康保険は第1級(5万8,000円)から第50級(139万円)までの50段階に設定されています。これに対して、厚生年金保険料額表は第1級(8万8,000円)から第32級(65万円)までの32段階にとどまります。
例えば、月額報酬が80万円の高所得者の場合、厚生年金保険料は上限である第32級(標準報酬月額65万円)で頭打ちとなり、それ以上給与が上がっても保険料は増えません。しかし、健康保険料は第37級(標準報酬月額79万円)やそれ以上の等級が適用されるため、報酬の増加に伴って保険料も引き上がります。両者の上限設定が異なる理由は、厚生年金が将来の給付額に直結する積立型の性質を持つのに対し、健康保険は相互扶助を主目的とした医療給付の財源であるためです。
【決定ルール】定時決定と随時改定の違い|手取りを左右する算定のカラクリ
標準報酬月額は一度決まったら一生変わらないわけではありません。決定のタイミングには、毎年定期的に見直す「定時決定」と、給与体系が大幅に変わった際に行う「随時改定」の2種類が存在します。
定時決定(算定基礎届):4月・5月・6月の給与が1年を決定付ける
年に一度、すべての被保険者を対象に行われる見直しが「定時決定」です。会社は毎年7月上旬までに、従業員の4月・5月・6月の3ヶ月間に支払われた給与実績をまとめた算定基礎届を日本年金機構や健康保険組合へ提出します。
この3ヶ月間の総支給額の平均値をもとに新たな等級が決定され、その年の9月分(多くの企業では10月支給の給与明細から天引き)から翌年8月分までの1年間、適用され続けます。
ここで最大の落とし穴となるのが、通勤手当残業代の報酬算入範囲です。所得税の計算では非課税扱いとなる通勤手当(月15万円まで等)も、社会保険のルール上は「労働の対価として受ける経済的利益」とみなされ、全額が算定基礎の報酬に含まれます。さらに、4月〜6月に支払われた時間外労働手当(残業代)や休日手当、各種インセンティブもすべて合算されます。
随時改定(月額変更届):固定的賃金の変動と「2等級以上の差」
定時決定の時期を待たずに、年の途中で標準報酬月額を改定する手続きが「随時改定」です。会社が月額変更届を提出して改定を行うには、以下の3つの条件をすべて満たす必要があります。
1つ目は、基本給や役職手当、家族手当、通勤手当といった「固定的賃金」の変動(昇給や降給、手当の新設・廃止)があることです。2つ目は、変動があった月から連続する3ヶ月間に支払われた給与平均をもとに算出した等級と、従来の等級との間に月額変更届2等級以上の差が生じることです。3つ目は、その3ヶ月間の支払基礎日数が各月17日以上(短時間労働者は11日以上)あることです。
単に残業代が増減しただけでは随時改定の対象にはなりません。あくまで「基本給などのベース部分が変動したこと」を契機として等級が2ランク以上動いた場合にのみ、4ヶ月目から標準報酬月額が改定されます。
標準賞与額との違いと上限額
毎月の給与とは別に支給されるボーナスにも社会保険料が課されますが、こちらは標準報酬月額ではなく「標準賞与額」という仕組みが用いられます。
標準賞与額は、支給された賞与額から1,000円未満の端数を切り捨てた金額です。ただし無制限に課税されるわけではなく、明確な上限が定められています。健康保険における標準賞与額の上限は年間累計573万円(毎年4月1日〜翌年3月31日)、厚生年金保険における上限は1ヶ月(同月内の支給)あたり150万円です。高額な役員賞与や決算賞与を受け取る場合、この上限を超えた部分には保険料がかかりません。
【2026年最新シミュレーション】等級別の社会保険料負担と手取りの実態
2026年現在の料率水準をベースに、標準報酬月額が手取り額にどれほどの影響を与えるのかを具体的な数値で検証します。東京都の協会けんぽ加入事業所(健康保険料率9.98%、介護保険料率1.60%、厚生年金保険料率18.300%)に所属する40歳以上の従業員(介護保険第2号被保険者)をモデルケースとして試算しました。
| 等級(健康/年金) | 標準報酬月額(報酬月額の範囲) | 健康+介護保険料(自己負担・折半) | 厚生年金保険料(自己負担・折半) | 社会保険料合計(月額自己負担) |
|---|---|---|---|---|
| 第18級/第13級 | 200,000円(195,000〜210,000円) | 11,580円 | 18,300円 | 29,880円 |
| 第22級/第17級 | 300,000円(290,000〜310,000円) | 17,370円 | 27,450円 | 44,820円 |
| 第27級/第22級 | 410,000円(395,000〜425,000円) | 23,739円 | 37,515円 | 61,254円 |
| 第32級/第27級 | 530,000円(515,000〜545,000円) | 30,687円 | 48,495円 | 79,182円 |
| 第37級/第32級(年金上限) | 790,000円(770,000〜810,000円) | 45,741円 | 59,475円(上限65万適用) | 105,216円 |
※2026年時点の概算試算。別途、雇用保険料および所得税・住民税が差し引かれます。子ども・子育て支援金の導入などによる社会保険関連の拠出金改定も含め、個人の実質負担率は年々シビアさを増しています。
試算から明らかな通り、月収30万円の会社員の場合、健康保険・介護保険・厚生年金だけで毎月約4万5,000円、年間で54万円近くが給与から天引きされます。標準報酬月額が1等級上がるだけでも、毎月の自己負担額は数千円単位で跳ね上がります。
【実態検証】「4〜6月に残業を減らす裏ワザ」の真実と現場で見えた落とし穴
インターネット上の掲示板やSNSでは、毎年2月〜3月頃になると「4月〜6月の残業を徹底的に減らせば、1年間の社会保険料を安く抑えて手取りを増やせる」というテクニックが話題に上ります。この言説は制度上事実なのでしょうか。現場の実態と合わせて検証します。
手取り額への影響と下げる裏ワザの注意点
結論から言えば、4月〜6月(3月〜5月の勤務分が4月〜6月に支給される会社が多い)の残業を抑えることで、9月以降の社会保険料を下げること自体は可能です。実際に、残業をセーブして標準報酬月額を2ランク(例えば34万円から30万円へ)引き下げた場合、毎月の社会保険料負担は約6,000円、年間で約7万2,000円軽減されます。
しかし、この手法には見落としてはならない3つの深刻なデメリットが存在します。
第1に、春先の残業代そのものを失う機会損失です。保険料を月数千円下げるために数万円分の残業手当を放棄するのは、トータルの年間可処分所得で考えれば本末転倒になるケースが大半です。
第2に、厚生年金受給額への反映ルールによる将来的な年金額の減少です。厚生年金(報酬比例部分)の受給額は、現役時代に納めた標準報酬月額の平均値に比例して計算されます。標準報酬月額を低く抑えることは、将来受け取る老齢厚生年金の額を自ら削っていることと同義です。
第3に、有事の際の公的保障給付額の低下です。病気やケガで働けなくなった際に支給される「傷病手当金」や、産休期間中に支給される「出産手当金」は、直近12ヶ月間の標準報酬月額の平均をもとに「日額=標準報酬月額÷30×3分の2」で算出されます。等級を意図的に下げていた期間に万が一の病気や休職が重なると、受給できる休業補償が大幅に目減りします。
一般に知られていない盲点とネットの誤解
給与と社会保険を巡るトラブルや疑問について、現場の労務担当者への取材や相談事例から浮かび上がった「よくある3つの誤解」を是正します。
誤解1:「3月・4月・5月に残業を控えれば良い」という月ズレの勘違い
定時決定の対象は「4月・5月・6月に実際に支払われた給与」です。「当月締め・当月払い」の企業であれば4月〜6月の勤務実績ですが、「月末締め・翌月25日払い」のような翌月払いの企業では、3月・4月・5月の労働実績分が4月・5月・6月の給与として支払われます。カレンダー上の残業月と給料日支給月のズレを認識しておかないと、調整する時期を完全に間違えることになります。
誤解2:「昇給したのに手取りが減ったのは社会保険のせい?」
春の昇給で基本給が5,000円上がったにもかかわらず、手取りが前月より減ってしまう現象は実際に起こり得ます。いわゆる「等級の谷間」による逆転現象です。昇給によって標準報酬月額の境界線をわずかに超えてしまい、等級が1ランク上がった結果、月々の社会保険料増加額(約3,000円〜5,000円)が昇給額を上回ってしまうケースです。ただし、前述の通り等級アップは将来の年金増や傷病手当金の増額という形で還元されるため、長期的な生涯収支で見れば一概に損とは言えません。
誤解3:「遠距離通勤で交通費が高額な人は圧倒的に損?」
新幹線通勤や特急利用などで毎月の通勤手当が5万円〜10万円支給されている場合、その分がすべて報酬月額に加算されるため、標準報酬月額が2〜3等級高く設定されます。同じ基本給の同僚と比べて毎月の社会保険料負担が重くなるのは事実です。この点については、「将来の厚生年金受給額が増える」というメリットはあるものの、目先の手取りキャッシュフローという観点では遠距離通勤者特有の構造的ディスアドバンテージとなっています。
【プロの結論】標準報酬月額を意識した働き方が向いている人・向いていない人
標準報酬月額の仕組みを理解した上で、どのようなスタンスで自身の働き方や給与をコントロールすべきか、明確な判断基準を提示します。
等級を下げる立ち回りが向いている人
- 20代〜30代前半の単身者で、目先の生活防衛資金・投資原資を最大化したい人:将来の年金給付よりも、現時点での手取り現金を最大化し、新NISA等の自己投資・資産運用へ回す明確な戦略がある場合。
- 副業や個人事業を別で営んでおり、社会保険料の自己負担を最小化したい人:本業の会社員としての給料を適度に抑えつつ、個人事業主側の事業所得で効率的に稼ぐポートフォリオを組んでいる場合。
標準報酬月額をしっかり上げておくべき人(無理に下げてはいけない人)
- 数年以内に出産・育児や大きなライフイベントを控えている人:出産手当金や傷病手当金などの所得補償を手厚く確保しておく必要がある層。
- 40代後半〜50代で退職後の老後資金形成を現実的に見据えている人:厚生年金の報酬比例部分を底上げできる期間が限られており、等級の高さが65歳以降の公的年金受給額にダイレクトに効いてくる層。
- 住宅ローンなどの大型借入審査を控えている人:金融機関は源泉徴収票の総支給額(額面年収)を厳格に審査するため、無理に残業を抑えて年収見栄えを下げる行為はマイナスに働きます。
【標準報酬月額表】に関するよくある質問(FAQ)
Q1:4月・5月・6月に一時的な休日出勤で残業代が跳ね上がった場合、例外として考慮してもらえますか?
A1:原則としてそのまま平均値で算定されます。ただし、業務の性質上、例年4〜6月のみが繁忙期となり、年間平均と比べて著しい乖離(2等級以上)が生じるようなケースでは、企業が年金事務所へ申し立てを行うことで「過去1年間の年間平均」を用いて算定する保険者算定(年間平均による定時決定)の特例ルールが適用される場合があります。
Q2:定時決定で決まった等級は、いつから給与明細に反映されますか?
A2:定時決定の改定月は「9月」です。ただし、給与計算における社会保険料の天引きタイミングには「当月徴収(9月給与から新保険料を引く)」と「翌月徴収(10月給与から9月分を引く)」の2通りがあります。日本の多くの企業は翌月徴収を採用しているため、実際に手取りが変わるのは10月に支給される給与明細からとなるケースが一般的です。
Q3:年度の途中で昇給や降給があった場合、会社に言えばすぐに等級を変えてもらえますか?
A3:個人の希望ですぐに変更することはできません。随時改定(月額変更届)の適用には、「基本給など固定的賃金の変動」「その後連続する3ヶ月間の給与実績」「従来の等級から2等級以上の差が生じること」という法律で定められた厳格な要件を満たす必要があります。
Q4:2026年以降、社会保険料の負担はさらに増える傾向にありますか?
A4:全体的な公的負担は増加傾向にあります。厚生年金保険料率自体は18.3%で上限固定されていますが、少子化対策財源としての「子ども・子育て支援金」の公的医療保険への上乗せ徴収が段階的に開始されているほか、介護保険料率の見直しなど、実質的な天引き額は微増傾向が続いています。正確な手取り予測を行うためには最新の料率改定通知を随時確認することが不可欠です。
まとめ:2026年以降の社会保険制度と賢い向き合い方
標準報酬月額は、毎月の手取り額を直接左右する極めて重要な指標でありながら、その算定ルールや等級の仕組みはブラックボックス化しがちです。4月〜6月の報酬が1年間の保険料を決定付けるという基本メカニズムを理解しておくだけでも、給与明細の変動に惑わされることはなくなります。
ネット上の「残業を減らして手取りを増やす」といった断片的な情報に踊らされず、目先の可処分所得と将来の公的年金・医療保障給付のバランスを冷静に見極める姿勢が求められます。自社が加入している健康保険組合や協会けんぽの最新の標準報酬月額表を一度手元で確認し、自身のキャリアプランやライフステージに最適な働き方を設計してください。 (出典: 標準 報酬 月額 表(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。