カード年会費の勘定科目はどれが正解?諸会費・手数料の仕訳と税務ルール
事業用クレジットカードの年会費が引き落とされた際、「どの勘定科目で処理すべきか」「消費税の扱いはどうなるのか」と頭を抱える経理担当者や個人事業主は少なくありません。一般的には「諸会費」「支払手数料」「雑費」のいずれかが用いられますが、自社の会計方針や税務上のリスクを考慮して適切な選択を行う必要があります。
経理処理における最大のポイントは、科目の選択自体よりも「一度決めた処理を継続すること」と「消費税区分を正確に判定すること」です。クラウド会計の普及やインボイス制度の定着に伴い、明細データの自動取り込み設定や税区分ミスによる修正申告リスクも顕在化しています。本記事では、実務に即した具体的なクレジットカード年会費仕訳のパターンから、個人事業主の家事按分、法人税確定申告時の注意点まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勘定科目は「諸会費」または「支払手数料」が一般的であり、社内でルールを決めたら毎期継続して適用することが不可欠。
- 要点2:国内発行の事業用クレジットカード年会費は原則として「課税仕入れ対象」だが、海外発行カードや一部付帯サービスでは不課税・非課税となるケースがある。
- 要点3:個人事業主がプライベート兼用カードを使う場合は事業利用割合に応じた家事按分が必須となり、法人カード経費計上では役員個人負担分との峻別が税務調査の焦点となる。
【2026年最新】カード年会費の勘定科目はどれが正解?代表的な3つの処理
クレジットカードの年会費を経理計上する際、税法上で「この科目を使わなければならない」という厳格な単一規定は存在しません。しかし、企業の財務諸表としての見通しの良さや税務署への説明のしやすさを考慮すると、実務上は主に3つの勘定科目が使い分けられています。
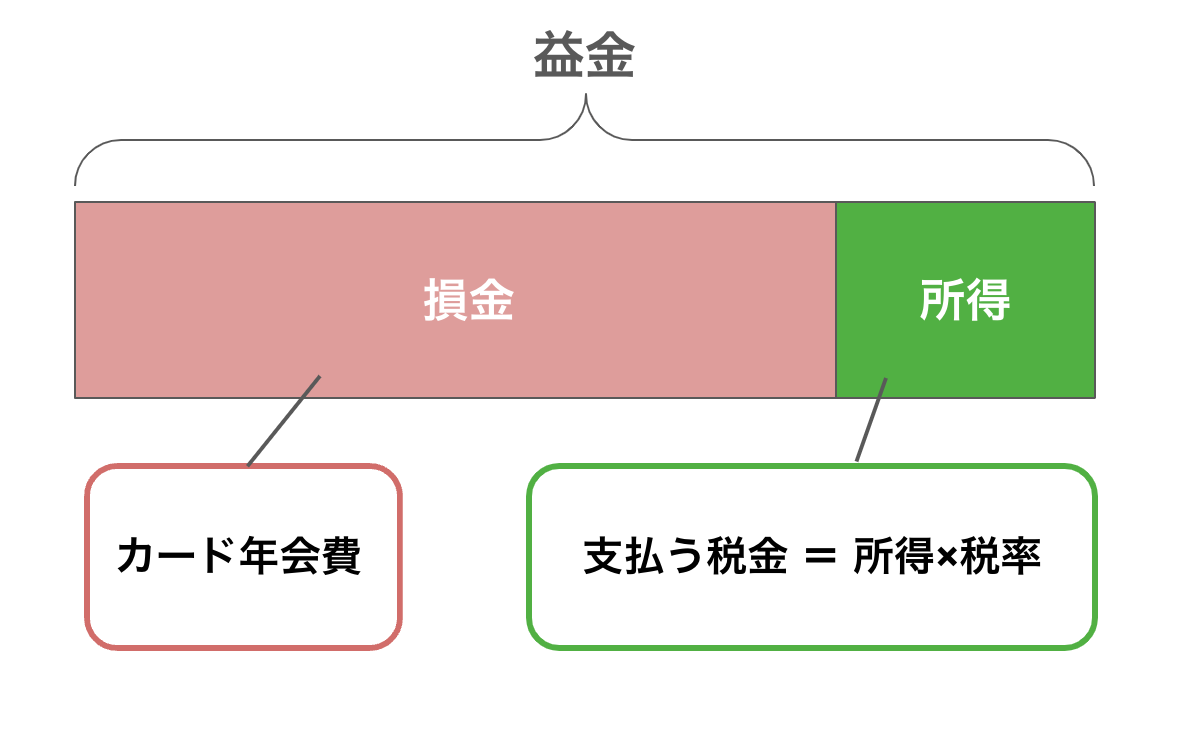
最もオーソドックスな選択肢は「諸会費」です。商工会議所や業界団体の会費と同様に、「組織やサービスに所属・維持するための費用」としての性質が強いため、多くの税理士や上場企業の実務で推奨されています。損益計算書(P/L)の販売費及び一般管理費(販管費)の中で、役員報酬や交際費と並んで独立した項目として把握しやすいメリットがあります。
次点で多用されるのが「支払手数料」です。カード決済システムを利用するための維持手数料や、付帯するコンシェルジュサービス・付帯保険の代行手数料という側面を重視する場合に適しています。普段から振込手数料や各種ツールの月額手数料を支払手数料でまとめている小規模事業者にとっては、管理科目を増やさずに済む合理的な選択肢となります。
また、年会費が数千円程度と少額で、年に1回しか発生しない取引であれば「雑費」で処理することも可能です。ただし、雑費の金額が膨らむと決算書の透明性が損なわれ、税務署から使途不明金を疑われるリスクが高まるため、ゴールドカードやプラチナカードなど高額な年会費にはおすすめできません。
【徹底比較】勘定科目ごとの特徴と経理処理のメリット・デメリット
自社に最適な勘定科目を選択するために、実務上の運用基準とそれぞれの長所・短所を比較表にまとめました。
| 勘定科目 | 実務上の位置づけ・主な性質 | メリット・強み | デメリット・注意点 |
|---|---|---|---|
| 諸会費 | 会員制サービス・団体の維持費(実務での採用率:約65%) | ・税務調査時の説明が最も通りやすい ・カード維持費の年次推移を把握しやすい | ・他の会費(同業者組合等)と合算され内訳の確認が必要になる場合がある |
| 支払手数料 | 決済インフラ・サービス利用の対価(実務での採用率:約25%) | ・新規科目を新設する必要がない ・振込手数料等の決済コストと一元管理可能 | ・支払手数料の総額が大きくなり、内訳分析の手間が増える |
| 雑費 | 重要性の乏しい一時的な少額費用(実務での採用率:約10%) | ・科目の仕分けに悩む時間を省ける | ・高額な年会費には不適切 ・雑費比率が高いと税務調査の対象になりやすい |
どの科目を選んだ場合でも、会計原則である「継続性の原則」が適用されます。前期は諸会費、当期は支払手数料、翌期は雑費といったように毎期変更することは認められません。一度設定した勘定科目は、事業規模の大幅な拡大や組織再編などの正当な理由がない限り、毎期同一の処理を維持してください。
【実態検証】経理現場のリアルとクラウド会計仕訳ルールの落とし穴
クラウド会計ソフトの自動同期機能を利用している現場では、クレジットカード年会費の取り込み時に思わぬトラブルが発生しがちです。実務の現場で頻発している2つの落とし穴と、その回避策を整理します。
自動仕訳ルールの初期設定ミスによる税区分エラー
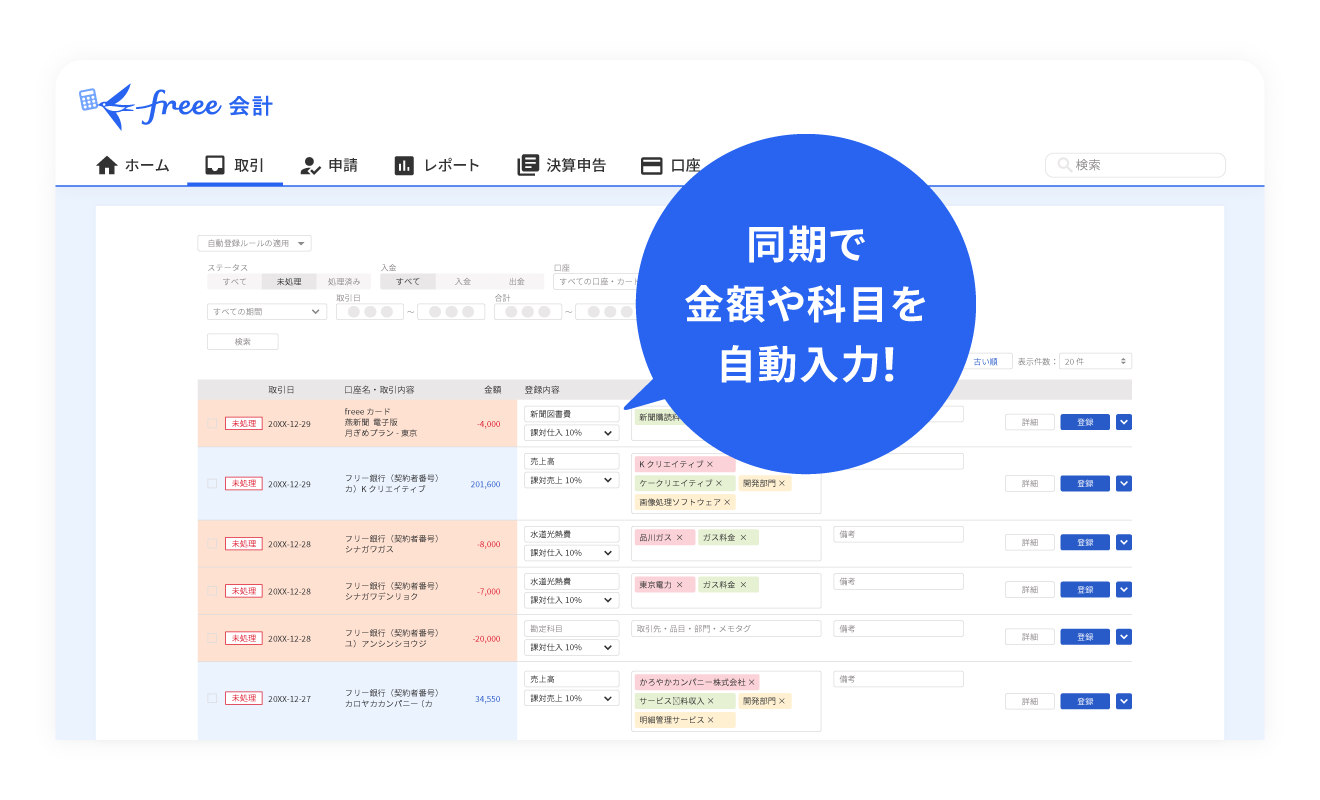
マネーフォワード クラウドやfreeeなどのサービスでは、明細に「カード年会費」という文字列を検知すると、初期設定で自動的に勘定科目が割り当てられます。この際、ソフトのプリセットによって「諸会費(不課税)」と自動判定されてしまうケースが散見されます。
商工会や同業者団体の会費は対価性がないため「不課税」ですが、クレジットカードの年会費はカード機能や付帯サービスという役務の提供を受ける対価であるため、国内取引であれば原則「課税仕入れ対象」です。自動同期を過信して確認を怠ると、消費税の控除額が過少申告となり、本来受けられるはずの仕入税額控除を逃してしまう恐れがあります。
経費精算領収書の保存とインボイス要件の実務
インボイス制度下において、事業用クレジットカードの年会費を仕入税額控除の対象とするには、適格請求書(インボイス)の保存が求められます。Web明細をダウンロードして保存する場合、カード発行会社の「適格請求書発行事業者登録番号」が明記されているPDF形式の利用明細書または年会費請求書を電子帳簿保存法の要件に従って保存しなければなりません。
紙の明細書が郵送されないWeb完結型の法人カードでは、明細の閲覧期限(多くは13〜24ヶ月)を過ぎると過去の適格請求書が再発行できなくなるリスクがあります。決算期末を待たずに、年会費が確定したタイミングで速やかにPDFデータを保存する経理ルーティンを構築することが重要です。
個人事業主の家事按分と法人カード経費計上における決定的な違い
事業用クレジットカードの利用形態によって、経費計上できる金額の範囲と処理方法は大きく異なります。個人事業主と法人における明確な違いを把握しておきましょう。
個人事業主:プライベート兼用カードは家事按分が必須
事業専用の口座を持たず、私用のクレジットカードで事業経費とプライベートの生活費を混在させて決済している場合、年会費の全額を経費に算入することはできません。年間の「利用明細全体における事業利用額の割合」や「決済件数の比率」など、客観的に説明可能な基準を用いて個人事業主家事按分を行う必要があります。
例えば、年会費が11,000円(税込)のカードで、年間利用額300万円のうち事業利用分が210万円(事業割合70%)の場合、仕訳は以下のようになります。
【仕訳例:個人事業主が家事按分(70%)を行う場合】
(借方)諸会費 7,700円 /(貸方)普通預金 11,000円
(借方)事業主貸 3,300円
税務調査で否認されるリスクを避けるためには、事業専用のカードを1枚新設し、利用割合を100%にして全額を経費算入する体制へ移行するのが最も堅実なアプローチです。
法人:法人カードの年会費は原則全額経費だが役員個人利用に注意
会社名義で発行された法人カード(ビジネスカード・コーポレートカード)の年会費は、原則として全額を法人カード経費計上できます。追加カードとして発行した役員用・従業員用の追加年会費についても、業務利用を前提としている限り同様に全額損金算入が認められます。
ただし、従業員を持たない一人社長の法人が、私的な買い物ばかりに法人カードを使用している実態がある場合、税務調査において年会費の一部または全部が「役員への給与(経済的利益の供与)」と認定される危険性があります。役員賞与とみなされた場合、損金不算入となるだけでなく、役員個人の所得税が追徴課税されるため、カードの公私混同は厳禁です。
一般に知られていない盲点|カード年会費の消費税区分とインボイスの罠
クレジットカード年会費の処理において、最も専門的な知識が要求されるのが「カード年会費消費税区分」の判定です。多くの人が「カード年会費=すべて10%課税」と思い込んでいますが、実際にはカードの発行元や付帯サービスによって税区分が分かれます。
海外発行カードの年会費は「国外取引」として不課税
海外出張が多い企業などで、海外の現地金融機関が発行したクレジットカードや米ドル建てのビジネスカードを利用している場合、その年会費は消費税法上の「国外において行われる役務の提供」に該当します。そのため、日本の消費税は不課税取引となり、国内カードと同様に10%課税で仕訳を切ると誤りになります。
ETCカードや電子マネー発行手数料の内訳に注意
事業用クレジットカードに付帯して発行される「ETCカードの年会費(発行手数料)」は課税仕入れ対象ですが、カード会社が徴収する「海外事務手数料(外貨決済時の換算手数料)」などは、取引形態によって非課税や不課税に分類される複雑な構造を持っています。年間明細書の端数や内訳を細かく確認し、税区分が混同されていないかを精査することが、正確な法人税確定申告への近道です。
【プロの結論】事業規模と利用シーン別のおすすめ勘定科目
企業の経理体制や事業フェーズに応じて、どの勘定科目を選択すべきかの判断基準を提示します。
「諸会費」を選択すべきケース
- 中堅・大企業および上場準備企業:販管費の内訳を厳密に開示・管理する必要がある場合。
- 高額な年会費のカードを利用している企業:アメリカン・エキスプレス・ビジネス・プラチナ(年会費165,000円・税込)やダイナースクラブ プレミアムなど、年会費自体が高額で管理科目を明確に分けたい場合。
「支払手数料」を選択すべきケース
- 中小企業・スタートアップ:勘定科目を極力増やさず、決済関連コストを一元管理して月次決算のスピードを上げたい場合。
- 年会費無料〜数千円の一般カードをメインにしている個人事業主:振込手数料やSquare・Stripe等の決済手数料とまとめて管理したい場合。
避けるべき処理
- 高額カード年会費の「雑費」処理:金額の重要性が高い取引を雑費に放り込むと、決算書の信頼性が著しく低下します。
- 期中での科目変更:過去数年間「諸会費」で処理していたものを、明確な理由なく当期から「支払手数料」に変える処理は避けてください。
【クレジットカード年会費の勘定科目】に関するよくある質問(FAQ)
Q1:クレジットカード年会費は消費税の課税対象ですか?
A1:日本国内のカード発行会社から発行された事業用カードの年会費は、カード利用という役務提供の対価であるため原則として課税仕入れ対象(消費税10%)です。ただし、海外の現地法人が発行したカードの年会費は不課税となります。
Q2:個人事業主がプライベート用のカード年会費を経費にできますか?
A2:事業の仕入れや経費決済にそのカードを使用している場合、事業利用割合に応じて個人事業主家事按分を行えば経費計上が可能です。ただし、事業利用が皆無または極めて軽微な場合は全額経費算入できません。
Q3:決算をまたぐ時期に引き落とされた年会費は月割り計算(前払費用計上)が必要ですか?
A3:原則としては役務提供期間に対応する期間按分(前払費用の計上)が必要ですが、法人税基本通達2-2-14に定められる「短期前払費用の特例」の要件を満たしていれば、支払った事業年度の損金として全額一括計上することが実務上広く認められています。
Q4:プラチナカードやブラックカードの高額な年会費も全額経費に落とせますか?
A4:法人の事業用クレジットカードであれば、年会費が数十万円であっても業務上の必要性がある限り全額損金算入が可能です。ただし、業務と無関係な私的利用実態がある場合は役員賞与認定のリスクが生じるため、利用明細の厳密な管理が不可欠です。
まとめ:自社ルールを確立し継続的な処理を徹底しよう
クレジットカード年会費の勘定科目は、「諸会費」または「支払手数料」のいずれかを選択し、一貫して同じ科目を使用し続けることが最も確実な経理処理です。科目自体の優劣よりも、国内取引としての課税仕入れ区分の正確性や、インボイス要件を満たす明細書の保存体制を整えることの方が実務上の重要度は高くなります。
特にクラウド会計を運用している場合は、自動仕訳ルールが不課税になっていないかを今一度チェックしてください。個人事業主であれば事業専用カードへの一本化を進めることで、煩雑な家事按分の手間と税務リスクを根本から解消することができます。自社の運用状況に合わせた最適なルールを策定し、ミスのない確実な記帳を心がけましょう。 (出典: カード 年 会費 勘定 科目(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。