住宅ローン保証料の相場と選び方|一括と上乗せの損益分岐点を徹底検証
住宅購入において物件価格ばかりに目を奪われていると、決済直前に突きつけられる諸費用の総額に思わぬ衝撃を受けることになります。なかでも数百万円単位で家計を左右するのが「住宅ローン保証料」の存在です。金融機関の窓口やポータルサイトでは「保証料0円」という魅力的なキャッチコピーが躍っていますが、その裏側にある手数料体系の仕組みを正しく見極めなければ、将来的に数十万円単位の損失を被るリスクを孕んでいます。
日本銀行の政策修正に伴い、金利のある世界へと完全にシフトした現在、諸費用の選択一つが毎月のキャッシュフローや将来の繰り上げ返済計画に直結します。一括前払い(外枠方式)と金利上乗せ(内枠方式)の損益分岐点はどこにあるのか、そして保証料無料を謳うネット銀行に隠された盲点は何なのか。住宅ローンの現場取材と金融工学的なデータ分析をもとに、損をしないための最適な選択基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン保証料は借入額の約2%が相場であり、一括前払いの外枠方式と金利年0.2%前後上乗せの内枠方式では完済までの総支払額が大きく変動する。
- 要点2:ネット銀行が掲げる「保証料0円」は同等額の「融資事務手数料」に置き換わっているケースが多く、繰り上げ返済時の返還金(戻し保証料)が存在しないという構造的デメリットを伴う。
- 要点3:借入期間を最後まで維持するならネット銀行や上乗せ型、10〜15年程度での繰り上げ完済や住み替えを視野に入れるならメガバンクの一括前払い型が実質コストで優位に立つ。
【2026年最新】住宅ローン保証料の基礎知識と諸費用内訳の全体像
住宅ローンを組む際、借入希望者を最も悩ませるのが住宅ローン諸費用内訳の複雑さです。不動産売買契約から引き渡しまでに発生する諸費用は、物件価格の約5%〜8%に達します。その費用の大半を占めるのが保証料、登記費用(登録免許税・司法書士報酬)、印紙税、そして火災保険料です。
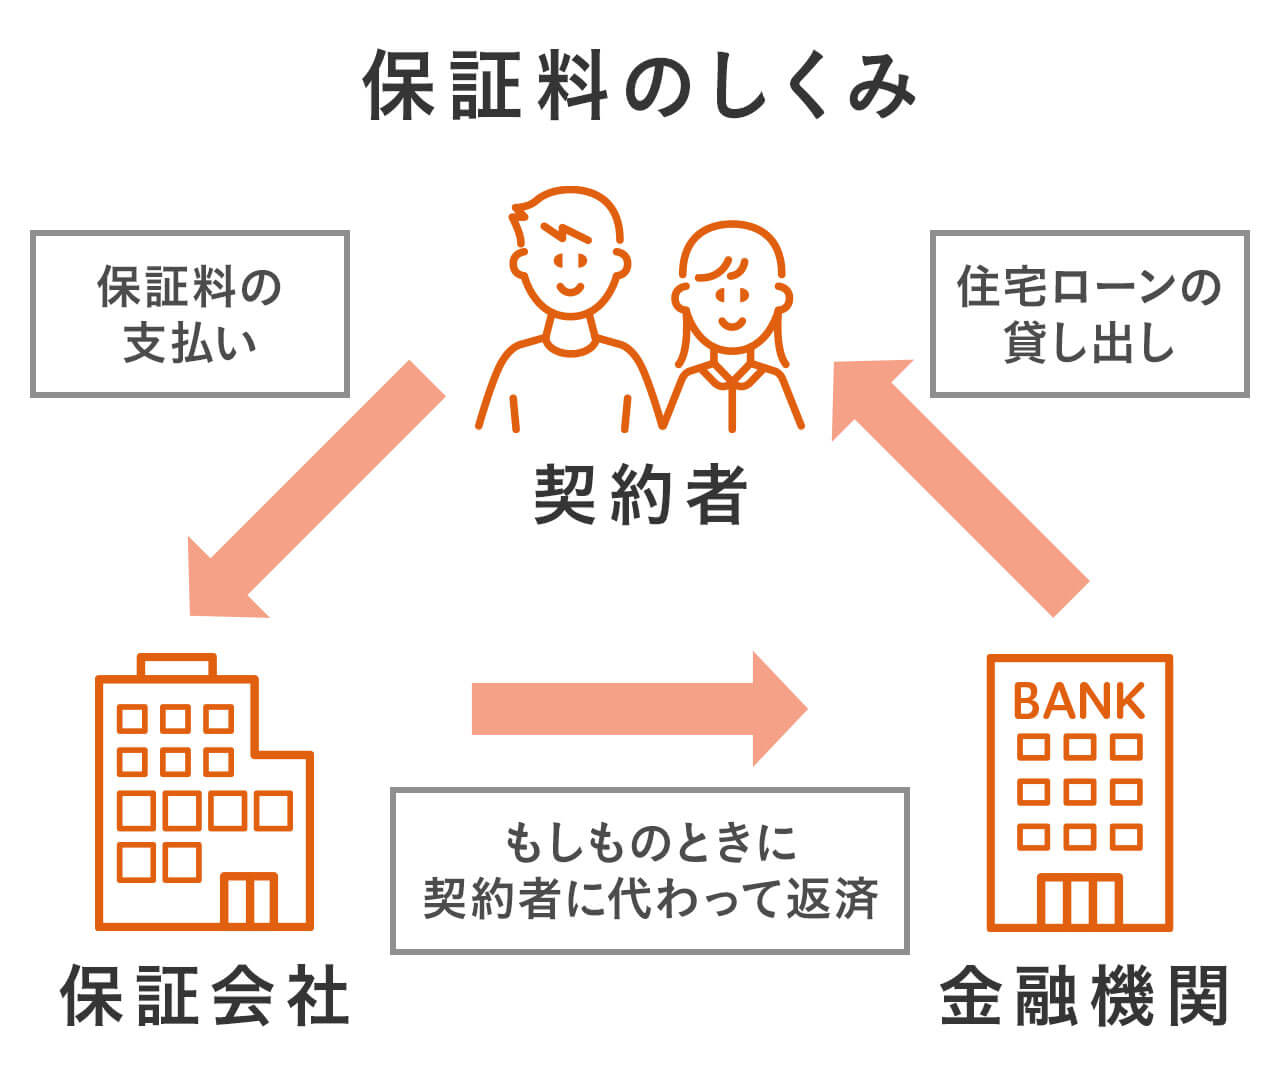
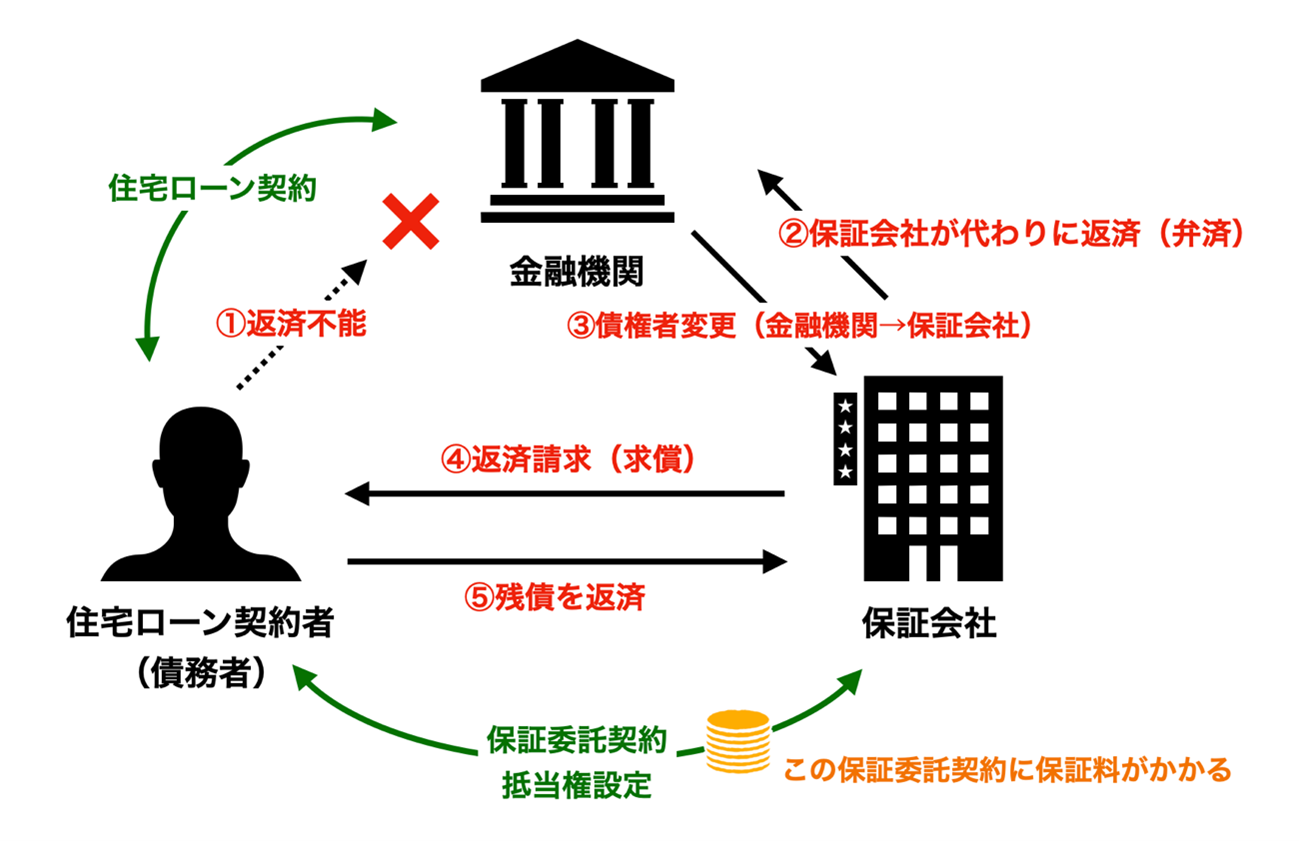
そもそも住宅ローン保証料とは、万が一契約者が病気や失業などで返済不能に陥った際、保証会社が契約者に代わって銀行へ残債を一括弁済(代位弁済)するために支払う対価を指します。ここで誤解してはならないのは、「保証料は契約者を守る保険ではなく、銀行の貸し倒れリスクを担保する仕組み」である点です。代位弁済が行われた後、契約者の返済義務が免除されるわけではなく、債権が銀行から保証会社へ移るに過ぎません。
現在、大手都市銀行や地方銀行の多くは自系列または独立系の保証会社を利用する仕組みを採用しており、借入金額1,000万円あたり約20万6,000円(借入期間35年の場合)が住宅ローン保証料相場として定着しています。借入額が4,000万円であれば、諸費用として約82万円の現金が初期段階で必要になる計算です。
外枠方式と内枠方式の違い|シミュレーションで見る決定的なコスト差
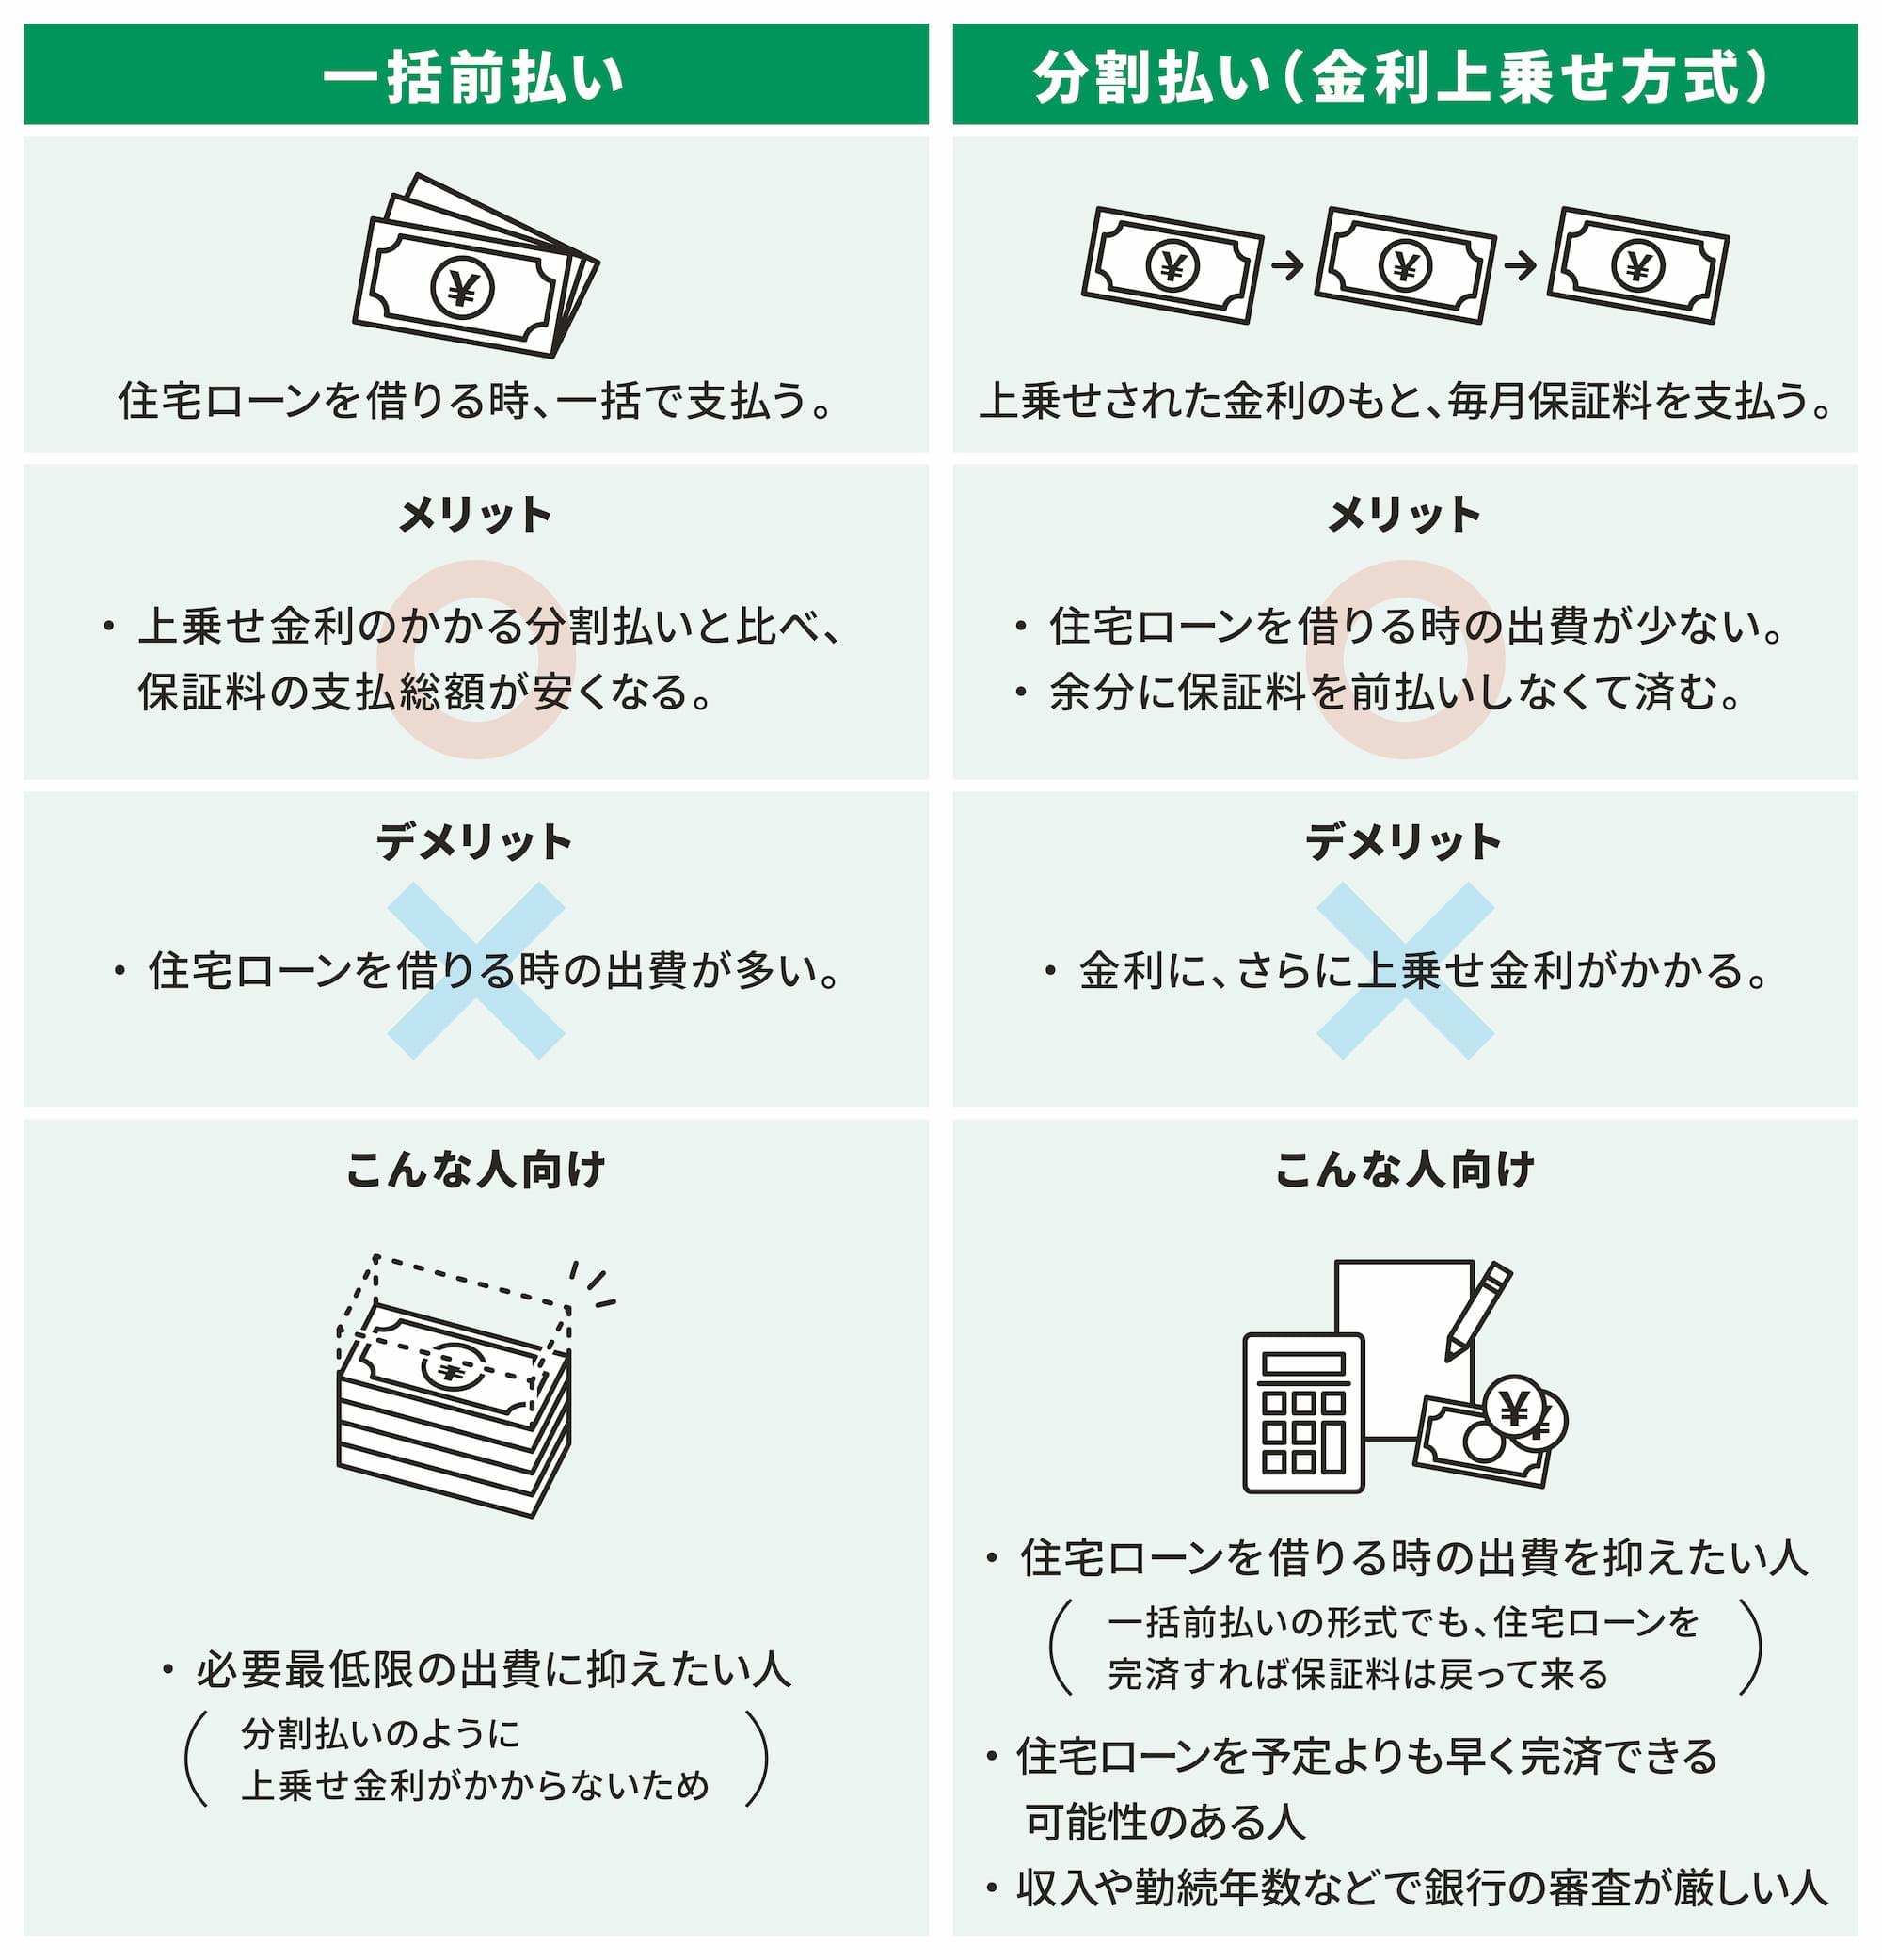
保証料の支払い方法には、契約時にまとまった資金を一括で支払う「外枠方式(一括前払い型)」と、借入金利に一定割合を上乗せして毎月分割で支払う「内枠方式(金利上乗せ型)」の2種類が存在します。両者の設計思想とキャッシュフローへの影響は根本的に異なります。
外枠方式内枠方式違いを正しく理解するために、具体的な試算を行いました。借入額4,000万円、借入期間35年、元利均等返済、基準金利年0.6%(2026年最新住宅ローン金利の変動水準を想定)の条件下で住宅ローン保証料シミュレーションを実施した結果が以下の通りです。
【外枠方式(一括前払い)の場合】
初期保証料:約82万4,000円
適用金利:年0.60%
毎月返済額:10万5,654円
35年間の総返済額(元利合計):約4,437万5,000円
保証料込みの実質総負担額:約4,519万9,000円
【内枠方式(金利0.2%上乗せ)の場合】
初期保証料:0円
適用金利:年0.80%(0.60% + 0.20%)
毎月返済額:10万9,297円
35年間の総返済額(元利合計):約4,590万5,000円
保証料込みの実質総負担額:約4,590万5,000円
35年間フルで借り切った場合、両者の差額は約70万6,000円となり、外枠方式(一括前払い)のほうが圧倒的に総支払額を抑えられるという明確な事実が浮かび上がります。内枠方式は手元の初期現金を減らさずに済むメリットがある反面、元本残高全体に対して金利が上乗せされ続けるため、利息負担が雪だるま式に膨らむ構造となっています。
【データ徹底比較】大手メガバンク・ネット銀行・フラット35の費用構造
金融機関の業態によって、保証料の取り扱いと諸手数料の体系は完全に二極化しています。メガバンク、ネット専業銀行、そして公的融資であるフラット35の構造的な違いを一覧表で比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク(三菱UFJ・三井住友・みずほ等) | 保証料:借入額の約2.06%(外枠)または金利+0.2%(内枠) 事務手数料:3万3,000円(税込) | メガバンク保証料比較において大手行はほぼ横並びの設定 | 初期費用は嵩むものの、早期繰り上げ返済時の戻し保証料制度があり、出口戦略の自由度が高い。 |
| 主要ネット銀行(住信SBI・auじぶん等) | 保証料:0円 融資事務手数料:借入額の2.2%(税込) | 「保証料無料」を標準採用 | ネット銀行保証料無料デメリットを把握していない借入者が多い。初期支払額はメガバンクの一括保証料と同等水準。 |
| 住宅金融支援機構(フラット35) | 保証料:0円 融資事務手数料:窓口金融機関により借入額の1.1%〜2.2% | フラット35保証料不要が公的制度として確立 | 保証人・保証料が完全不要な点は強み。金利タイプが全期間固定のため、金利上昇局面での安心感は抜群。 |
金融機関を比較する際、最も注意すべきは融資事務手数料保証料違いです。支払う名目が異なるだけで、契約時に出ていく金額(借入額の約2%)そのものはメガバンクの外枠方式とネット銀行の手数料型で大差ありません。決定的な差が生じるのは、「繰り上げ返済を行ったとき」と「将来的に借り換え・売却を行ったとき」の資金回収性です。
「保証料0円」の甘い罠|ネット銀行の手数料型に潜む思わぬ落とし穴
ネット銀行の台頭により「住宅ローンの保証料は払うだけ損」という言説がSNS上で拡散されています。しかし、この主張には重大な金融リテラシーの欠落が存在します。
メガバンクなどの一括保証料型では、繰り上げ返済によって借入期間を短縮したり、将来的に他行へ借り換えを行ったりした場合、支払った保証料のうち未経過期間分が手元に戻る住宅ローン保証料返還(いわゆる「戻し保証料」)が適用されます。これに対し、ネット銀行が徴収する「融資事務手数料(借入額の2.2%)」は、融資実行の手続き対価として銀行の収益に直結するため、たとえ契約翌日に全額一括返済しようとも1円たりとも返還されません。
実際の現場でも、転勤や住み替え、あるいは遺産相続による早期完済によって、手数料型を選んでいたために数十万円をドブに捨ててしまったと悔やむ声が後を絶ちません。繰り上げ返済戻し保証料計算は一般に「78日法(年数経過に伴い返還率が逓減する金融計算式)」に基づき算出されます。たとえば4,000万円を35年返済で借り入れ、約82万円の保証料を支払った場合、10年目に一括完済すれば約30万〜40万円前後の保証料が手元に戻ってきます。このキャッシュバックの有無は、長期的なライフプランにおいて無視できない差となります。
【審査の舞台裏】全国保証株式会社の審査基準と個信スコアリングの現実
地方銀行や一部のメガバンクで住宅ローンを申し込む際、審査の実権を握っているのは銀行員ではなく、保証会社です。その筆頭が、東証プライム上場の独立系保証機関である「全国保証株式会社」です。
全国保証株式会社審査基準の現場データと内部審査傾向を取材すると、銀行単体の基準よりも柔軟でありながら、独自の厳格なスコアリングシステムを採用している実態が見えてきます。年収に対する年間返済額の比率(返済負担率)は、年収400万円未満で30%以内、400万円以上で35%以内が一般的な上限ですが、全国保証では完済時年齢(満80歳未満)や担保物件の流動性を精緻に評価します。
注目すべきは、審査結果によって「保証料率の区分」が変動する点です。信用スコアが極めて高い優良顧客には基本料率が適用されますが、クレジットカードのリボ払い履歴や過去の延滞歴(CIC・JICCなどの個人信用情報機関の軽微な傷)が存在する場合、審査は通過するものの「保証料率のランクアップ(上乗せ)」という条件付き承認が出ることがあります。結果として、見積もり段階よりも諸費用が数十万円跳ね上がるケースがあるため、自身の信用情報の事前開示確認は必須と言えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
住宅ローンの現場において、実際にどのようなトラブルや後悔が生じているのか。専門家相談窓口やコミュニティに寄せられたリアルな事例を検証します。
「ペアローンを組んだ際、夫婦それぞれで外枠方式の保証料を支払ったため、初期費用だけで180万円近く吹き飛んだ。手元資金が底をつき、新居の家具や家電のグレードを大幅に落とさざるを得なかった」(30代・都内在住会社員)
「ネット銀行の低金利と保証料0円に惹かれて契約したが、5年後に海外赴任が決まり物件を売却。支払った80万円超の手数料は一括返済しても一切戻らず、メガバンクで保証料を払っておけば戻り金があったと知って激しく後悔した」(40代・IT企業勤務)
現場目線で見えるのは、「目先の初期費用を抑えたいがあまりに内枠方式を選び、毎月の返済負担に苦しむ層」と、「ネット銀行の手数料掛け捨てリスクを認識せずに早期売却で損失を出す層」の2極化です。自身の就労環境、転勤の可能性、親からの資金贈与計画などを踏まえたトータルなリスク設計ができていないことが、後悔の根本原因となっています。
【プロの結論】保証料一括型が向いている人・金利上乗せやネット銀行を選ぶべき人
多角的なデータ分析と構造的特徴を踏まえ、どのタイプを選択すべきかの客観的な判断基準を提示します。
▼ 外枠方式(メガバンク等の一括前払い型)が向いている人
・手元の自己資金に十分な余裕があり、初期費用を払っても生活防衛資金が残る人
・10〜15年スパンでの繰り上げ返済や、将来的な住み替え・売却の可能性が少しでもある人
・35年間のトータルコスト(生涯支出)を最小限に抑えたい人
▼ 内枠方式(金利上乗せ型)が向いている人
・手元現金を極力減らしたくなく、子育てや予備費としてキャッシュを手元に残したい人
・毎月の返済額が数千円上がっても、初期の現金持ち出しをゼロに抑えたい人
・繰り上げ返済の予定がなく、完済まで一定のペースで返済し続ける確証がある人
▼ ネット銀行(融資事務手数料型・保証料0円)を選ぶべき人
・定年まで35年間一切繰り上げ返済をせず、借り換えも売却も行わない前提の人
・最安水準の変動金利メリットを極限まで享受し、毎月のキャッシュフローを極小化したい人
・健康状態に自信があり、疾病保障などの付帯サービスを重視する人
【住宅ローン保証料】に関するよくある質問(FAQ)
Q1:住宅ローン保証料は、契約の途中で「一括前払い」から「金利上乗せ」に変更できますか?
A1:原則として借入後の変更は不可能です。一括前払いで契約した後に資金難になったからといって金利上乗せに切り替えることはできず、逆も同様です。契約内容を変更したい場合は、他行への借り換え手続きを行う必要があり、その際には改めて登記費用や印紙税などの諸費用が発生します。借入当初の選択が将来にわたって固定されるため、慎重な判断が求められます。
Q2:繰り上げ返済をした場合、戻し保証料はいつ、どのように返還されますか?
A2:繰り上げ返済完了後、通常1か月から2か月程度で住宅ローンの引き落とし口座へ自動的に振り込まれます。ただし、返還時には保証会社の所定の手数料(数千円〜1万円程度)が差し引かれます。また、返済額が少額であったり、残存借入期間が極めて短い場合は、計算上の返還額が事務手数料を下回り、戻し保証料がゼロになるケースもあります。
Q3:住宅ローンの事前審査で保証料が不要と言われたのに、本審査で保証料を請求されることはありますか?
A3:銀行本体のプロパー融資審査から保証会社付き融資へ条件変更された場合に起こり得ます。事前審査の申告内容と本審査書類(課税証明書や信用情報)に乖離があった場合や、担保物件の評価額が希望融資額に満たない場合、「保証会社を利用すること」を融資承認の追加条件として提示されることがあります。この場合、当初想定していなかった保証料が諸費用として上乗せされます。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン選びにおいて、表面上の「適用金利」や「保証料0円」の文句だけに惑わされる時代は終わりました。金利環境が変動する局面だからこそ、初期費用の現金支出、月々の利息負担、そして将来の返還金を含めた「実質トータルコスト」での比較が不可欠です。
自己資金の厚み、将来のライフイベント、住み替えの可能性を冷静に棚卸しし、自身の返済スタイルに最も合致した保証料形態を選択することが、30年以上にわたる家計の安定を守る唯一の防衛策となります。複数の金融機関から相見積もりを取り、諸費用を含めた総支払シミュレーションを徹底比較したうえで、納得のいく最終決断を下してください。 (出典: 住宅 ローン 保証 料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。