課税標準額とは?年収や所得との違いと税額計算の仕組みをプロが解説
📌 【この記事の重要ポイントまとめ】
- 要点1:課税標準額は「税率を掛ける直前の課税対象額」であり、額面年収や各種控除を引く前の所得金額とは明確に異なる。
- 要点2:固定資産税では「特例措置」や「負担調整措置」により、固定資産税評価額よりも課税標準額が大幅に低く抑えられる仕組みが存在する。
- 要点3:住民税や固定資産税の納税通知書を確認し、課税標準額の計算ミスや控除漏れを早期に発見することが最大の自己防衛になる。
【全体像】課税標準額とは一体何?年収・所得金額との決定的な違い
税金の世界において「収入」「所得」「課税標準額」「税額」はそれぞれ異なる階層に位置しています。これらを混同してしまうと、自分がなぜその税額を支払っているのかを正確に理解できません。 会社員を例に取ると、基本給や各種手当、ボーナスを合算した総支給額が「年収(収入金額)」です。この年収から、業務上の経費に相当する「給与所得控除」を差し引いたものが「所得金額」となります。さらに、ここから配偶者控除、扶養控除、社会保険料控除、基礎控除といった個々の生活事情に応じた「所得控除」をすべて差し引いた残りの金額が、所得税や住民税における課税標準額(課税所得金額)です。つまり、課税標準額とは「国や自治体が税金を計算するために定めた最終的な課税対象額」を指します。税金の計算式は極めてシンプルで、以下の構造で完結します。
【納付すべき税額 = 課税標準額 × 税率 - 税額控除】
「課税標準額と所得金額の違い」は各種控除が差し引かれているかどうかにあり、「課税所得金額との違い」については、所得税や住民税においては課税標準額と課税所得金額はほぼ同義として扱われます。ただし、後述する固定資産税や消費税など他の税目になると、課税標準額の算出アプローチが全く異なります。 年収ごとの大まかな「課税標準額年収目安」を把握しておくと便利です。例えば、独身・扶養なしの会社員で年収500万円の場合、給与所得控除(144万円)と社会保険料控除・基礎控除等を差し引くと、課税標準額はおおむね200万円〜240万円前後まで圧縮されます。額面年収の半分程度にまで下がるのが一般的な傾向です。【比較表で一括把握】税目ごとに異なる課税標準額の算出ルール
課税標準額という名称は共通していても、対象となる税金の種類によって「何を基準にして、どのような控除や調整を行うか」は法律で細かく分かれています。主要な税金における違いを一覧表で整理しました。| 税金の種類 | 課税標準額の算出ロジック | 適用される主な特例・控除 | 編集部の見解・チェックポイント |
|---|---|---|---|
| 住民税(所得割) | 前年の総所得金額 - 各種所得控除 | 基礎控除、配偶者控除、社会保険料控除、小規模企業共済等掛金控除など | ふるさと納税やiDeCo(イデコ)の活用によって課税標準額を直接押し下げることが可能。 |
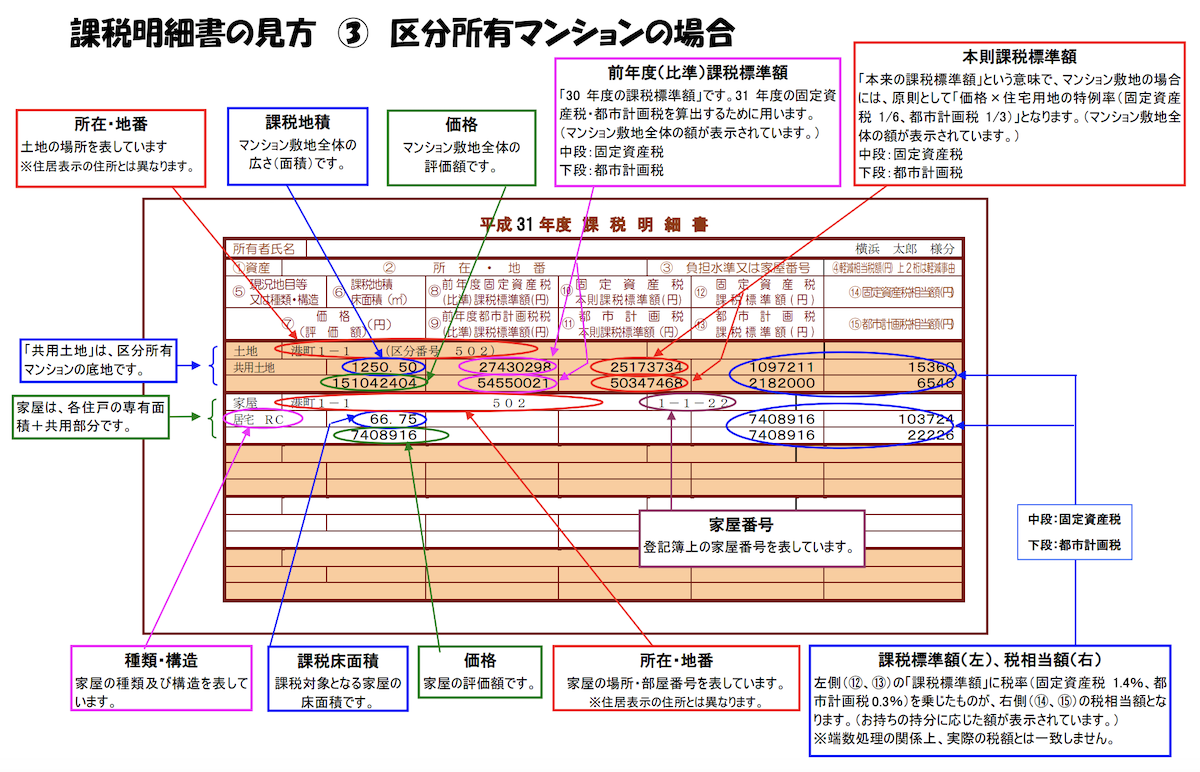
| 固定資産税(土地・家屋) | 固定資産税評価額をベースに特例・負担調整を適用 | 住宅用地の特例(1/6または1/3に減額)、商業地等の負担調整措置 | 固定資産税評価額との違いを理解することが不可欠。特例が外れると税額が最大6倍に跳ね上がる。 |
| 所得税 | 当年中の総所得金額 - 各種所得控除(1,000円未満切り捨て) | 住民税と同様の各種所得控除(控除額の基準値が住民税と一部異なる) | 課税標準額に超過累進税率(5%〜45%)を掛けて税額を計算する。 |
| 消費税 | 課税資産の譲渡等の対価の額(税抜き金額) | 非課税取引、免税取引の除外 | 事業者が納める消費税のベース。売上高そのものが課税標準となる。 |
【固定資産税編】固定資産税評価額との違いと「特例措置・負担調整措置」の仕組み
マイホームや土地を所有している人にとって、毎年春から初夏にかけて届く「固定資産税・都市計画税納税通知書」は家計を大きく左右します。ここで最も多い誤解が、「土地の評価額(固定資産税評価額)にそのまま1.4%の税率を掛けている」という思い込みです。 実際には、固定資産税評価額と課税標準額は完全に別物です。固定資産税評価額は総務省が定める固定資産評価基準に基づいて3年に1度(評価替え)見直される資産自体の評価額ですが、実際の税額計算には「課税標準の特例措置」と「負担調整措置」が適用されます。住宅用地に対する課税標準の特例措置
人が住むための家が建っている土地(住宅用地)に対しては、生活の基盤を保護する目的で強力な減額特例が用意されています。- 小規模住宅用地(住宅1戸あたり200㎡以下の部分):課税標準額が評価額の「6分の1」に減額
- 一般住宅用地(200㎡を超える部分):課税標準額が評価額の「3分の1」に減額
税額の急変を防ぐ「負担調整措置」
地価が急激に上昇した地域において、税額がいきなり数倍に跳ね上がると納税者の生活が破綻してしまいます。これを防ぐために導入されているのが負担調整措置です。 前年度の課税標準額と今年度の評価額を比較し、負担水準に応じて課税標準額を毎年少しずつ緩やかに上昇させる調整が行われます。地価が上がっている地域でも急激な増税にならず、逆に地価が下落している地域では迅速に課税標準額を引き下げる運用がなされています。【住民税・所得税編】課税標準額計算方法と源泉徴収票・確定申告書での見方
給与所得者にとって最も身近な住民税や所得税における「課税標準額計算方法」は、手元にある書類を確認することでスムーズに把握できます。源泉徴収票における課税標準の確認手順
会社員や公務員が毎年12月〜1月に受け取る源泉徴収票には、「課税標準額」という直接の文言は記載されていません。しかし、以下の計算を行うことで即座に割り出せます。【「支払金額(年収)」-「給与所得控除後の金額」= 給与所得控除額】
【「給与所得控除後の金額(所得金額)」-「所得控除の額の合計額」= 課税標準額(課税所得金額)】
住民税決定通知書での確認手順
毎年5月〜6月頃に勤務先から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(納税義務者用)」には、より分かりやすく課税標準額が明記されています。 通知書の中央列や下部にある「課税標準」欄に記載されている「総所得金額①」から「所得控除合計②」を引いた「差引翌年度課税標準額」が住民税の課税標準額です。住民税(所得割)の標準税率は全国一律で10%(市町村民税6%+道府県民税4% ※指定都市等は配分が異なる)であるため、この住民税課税標準額に10%を掛ければ、所得割の税額が算出されます。【実態検証】納税通知書の見方と現場で頻発する「税金の過大請求」リスク
税金の金額は行政が正確に計算していると信じ切っていませんか。実は自治体の固定資産税課税において、担当者の入力ミスや住宅用地特例の適用漏れによる課税標準額の過大算定ミスが全国の自治体で定期的に発覚しています。現場取材で見えるリアルなトラブル事例
総務省の調査や全国の自治体発表データによると、固定資産税の計算誤りは毎年のように報告されています。代表的な原因は以下の通りです。- 住宅用地特例の適用漏れ:建物を建て替えた際、一時的に更地扱いとなったデータが更新されず、本来「1/6」になるはずの課税標準額が満額のまま課税され続けていたケース。
- 家屋の現況確認ミス:取り壊した付属建物(物置や車庫)が課税台帳に残り続け、数年間にわたり不要な固定資産税課税標準額が加算されていたケース。
- 評価替えに伴うシステム設定エラー:法改正や基準改定の際、システムの減額補正率が正しく反映されていなかったケース。
一般に知られていない盲点とネットの誤解
ネット上やSNSでは、課税標準額に関して多くの誤った情報が拡散されています。代表的な2つの誤解を正しく整理します。誤解1:「ふるさと納税を限度額いっぱい行えば、課税標準額がゼロになる」
これは非常によく見られる初歩的な誤解です。ふるさと納税(寄附金控除)は、原則として自己負担2,000円を除いた全額が控除対象になりますが、控除の適用方法は「税額控除」および一部の「所得控除」です。 ふるさと納税をいくら活用しても、所得税や住民税の課税標準額そのものが消滅するわけではありません。課税標準額に税率を掛けた後の「算出税額」から直接差し引かれる仕組みであるため、課税標準額自体が極端に減るわけではない点に注意してください。誤解2:「固定資産税の課税標準額は、建物の経年劣化とともに毎年必ず下がる」
家屋の固定資産税課税標準額は、毎年下がり続けるわけではありません。固定資産税の評価替えは3年に1度の周期で実施されます。評価替え以外の年は、原則として前年の課税標準額がそのまま据え置かれます。 また、建築資材費や物価の上昇局面においては、再建築費評点補正率が見直され、築年数が経過しているにもかかわらず評価額が下がりにくい、あるいは据え置きになる現象が起きます(ただし、前年度の評価額を上回る場合は前年度価格に据え置く経過措置が取られます)。【プロの結論】課税標準額を今すぐ確認・見直すべき人
- 住宅を新築・建て替えした人:土地の課税標準額に「小規模住宅用地の特例(1/6)」が正しく適用されているか確認が必須です。
- 家族構成に変化があった人(結婚・出産・退職など):扶養控除や配偶者控除が住民税・所得税の課税標準額に反映されているか、源泉徴収票や決定通知書をチェックしてください。
- 私有地をセットバック(道路後退)して道路に提供した人:公共の用に供する道路部分は非課税となるため、課税標準額から除外されているか確認が必要です。
【課税標準額】に関するよくある質問(FAQ)
Q1:課税標準額を下げる(節税する)には具体的にどのような方法がありますか?
A1:所得税や住民税の課税標準額を下げるには、「所得控除」を最大化することが有効です。具体的には、iDeCo(個人型確定拠出年金)の掛け金拠出(全額所得控除)、小規模企業共済の加入、生命保険料控除や地震保険料控除の申請漏れを防ぐこと、さらに医療費控除やセルフメディケーション税制の適切な申告が直結します。
Q2:年収400万円の会社員ですが、住民税の課税標準額はいくらくらいになりますか?
A2:単身で扶養親族がいない場合、給与所得控除が124万円、基礎控除(住民税は43万円)、社会保険料控除(約60万円前後)を引くと、住民税課税標準額はおおむね170万円〜180万円程度となります。これに住民税率10%を掛けると、所得割額は約17万〜18万円(均等割等が別途加算)となります。
Q3:固定資産税の課税標準額に納得がいかない場合、不服申し立てはできますか?
A3:可能です。固定資産課税台帳に登録された「評価額」に不服がある場合は、納税通知書の交付を受けた日の翌日から起算して3か月以内に、各市区町村の「固定資産評価審査委員会」に対して審査の申出ができます。また、課税標準額の算出根拠や税額計算の適用関係に疑問がある場合は、まず自治体の資産税課窓口で「名寄帳(なよせちょう)」を取り寄せて内訳を確認するのが鉄則です。 (出典: 課税 標準 額(Yahoo!ニュース))
まとめ:課税標準額を正しく把握して無駄な税金支出を防ぐ
課税標準額は、税金の請求書に書かれた最終金額の「根拠」となる極めて重要な数値です。年収や所得との構造的な違いを把握しておくことで、源泉徴収票や納税通知書に記載された金額の妥当性を自らチェックできるようになります。 特に固定資産税における住宅用地特例の適用漏れや、住民税における所得控除の計上漏れは、自ら指摘しない限り遡って還付を受ける手続きが極めて煩雑になります。毎年送られてくる通知書を単なる請求書として放置せず、「課税標準額が適正に計算されているか」を一度立ち止まって精査する習慣をつけましょう。

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。