3000万ローン年収400万はきつい?月々返済と審査の盲点を徹底解説
日銀の利上げ局面が定着した2026年、住宅ローンの金利動向や不動産価格の上昇は多くの購入検討者を悩ませています。物件価格が高騰を続けるなか、「借入額を3000万円前後に抑えて堅実にマイホームを手に入れたい」と考える層は確実に増えています。しかし、ネット上やSNSでは「年収400万円で3000万円の借入は無謀」「毎月の支払いで家計が破綻する」といったネガティブな言説が後を絶ちません。
額面年収と手取り額のギャップ、諸費用や維持費の盲点、そして変動金利と固定金利の選択によって、購入後の生活水準は大きく変わります。本稿では、メガバンクやネット銀行の最新審査基準、2026年の税制を踏まえた現実的な返済額、そして現場の取材データから見えた「3000万円ローンで後悔しないための防衛策」を包み隠さず解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:3000万円・35年返済の月額は変動金利(0.55%)で約7.8万円、固定金利(1.85%)で約9.7万円と、月々で約1.9万円の開きが生じる。
- 要点2:年収400万円の手取り月収は約26万円であり、固定資産税や管理費を含めると住居費率は35%を超え、家計の余力は極めて薄くなる。
- 要点3:審査通過の鍵は「返済負担率」と「個人信用情報」にあり、スマホ割賦や車のローン残債を完済しておくことが最大の事前対策となる。
【金利別一覧】3000万円・35年返済の月々返済額と総コストの全貌
住宅ローンを3000万円借り入れる際、多くの人が直面するのが「月々の返済額が家計を圧迫しないか」という不安です。2026年の金利情勢を反映し、変動金利(優遇適用後)、固定金利(フラット35等)、および金利上昇局面を想定したシミュレーションを比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 変動金利(最優遇水準) | 金利0.55%/月々78,555円 総返済額:約3,299万円 | ネット銀行・メガバンクの主力商品(0.4%〜0.6%台) | 現時点の返済額を最小化できるが、将来の金利上昇バッファを家計内にプールしておく前提が不可欠。 |
| 金利上昇想定(中位シナリオ) | 金利1.50%/月々91,855円 総返済額:約3,858万円 | 過去20年の基準金利推移から見た現実的な上昇予測値 | 当初より月々約1.3万円増。35年間で利息が約560万円膨らむため、5年・125%ルールの把握が必要。 |
| 全期間固定金利(フラット35) | 金利1.85%/月々97,185円 総返済額:約4,082万円 | 団信込み・融資率9割以下の標準的な固定金利水準 | 金利変動リスクを完全排除できる安心感はあるものの、総返済額で変動金利と約780万円の差が開く。 |
| 諸費用(購入時現金支出) | 物件価格の6〜9%(約180万〜270万円) | 仲介手数料、保証料、登録免許税、融資事務手数料など | 「頭金ゼロのフルローン」でも諸費用分は自己資金が原則。オーバーローンは審査難易度が急上昇する。 |
変動金利の月額7.8万円という数字だけを見ると、現在の賃貸家賃と同等、あるいはそれ以下に感じるかもしれません。しかし、一戸建てであれば将来の外壁・屋根修繕積立(月換算1.5万〜2万円)、マンションであれば管理費・修繕積立金(月額2.5万〜4万円)が純粋な住宅ローン返済に上乗せされます。住居関連費用の実質的な支払いは、変動金利でも月10万円前後、固定金利であれば12万円を超えてくる現実を直視しなければなりません。
「年収400万ではきつい」と噂される理由|返済比率と手取りのリアル
ネット上で「年収400万で3000万のローンはきつい」と警鐘を鳴らす声が多い最大の理由は、金融機関の融資基準と家計の実情が乖離しているためです。
金融機関が融資審査で用いる「返済比率(返済負担率)」は、税引き前の額面年収を基準に計算されます。年収400万円の場合、年間返済額が120万円(月10万円)であれば返済比率は30%となり、多くの民間銀行やフラット35の基準(通常30〜35%以下)を満たします。つまり、「銀行が貸してくれる金額」としては何の問題もなく審査に通ってしまいます。
しかし、家計の生命線である「手取り収入」から逆算すると景色が一変します。
年収400万円の独身や共働き扶養なしの場合、社会保険料や所得税・住民税を差し引いた年間手取り額は約310万〜325万円、月額の手取りは約26万円です。ボーナス払いを設定しない均等返済を選んだ場合、以下のような内訳になります。
- 手取り月収:約260,000円
- ローン返済額(変動金利):▲78,555円
- 固定資産税・都市計画税(積立):▲12,000円
- マンション管理費・修繕積立金:▲28,000円
- 住居費合計:118,555円(手取り比率:約45.6%)
- 生活費・貯蓄に回せる残金:約141,445円
手取り収入の半分近くが住居関連費で消える計算です。ここから食費、光熱費、通信費、保険料、日用品費を引けば、毎月の貯蓄に回せる金額は数万円程度にとどまります。子どもの教育費や車の維持費が重なれば、突発的な医療費や家電の故障で家計は簡単に赤字へ転落します。「きつい」と叫ばれる背景には、額面ベースでは健全に見える借入が、手取りベースでは限界領域に達しているという構造的欠陥があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
住宅購入者のコミュニティや現場取材で聞こえてくる実情を深掘りすると、同じ「3000万円借入・年収400万円」でも、ライフステージによって評価が真っ二つに分かれています。
都内のIT企業に勤める30代前半の男性Aさんは、2年前に地方都市の建売住宅を頭金ゼロのフルローン(借入額3000万円)で購入しました。「毎月の支払いは家賃と変わらないと言われて契約したが、固定資産税の通知書が届いた時と、プロパンガス代の高さに青ざめた。手取り25万円の中から月8万円の返済は可能だが、趣味や旅行に使えるお金は完全に消滅した」と漏らします。特に子どもが幼稚園に入園したタイミングで支出が跳ね上がり、現在は夫婦での共働きへの移行を余儀なくされています。
一方で、中古マンションを3000万円で購入した30代後半のBさん夫妻は、異なる手応えを語ります。「夫の単独年収は420万円だが、妻がパートで年間約100万円を稼いでいる。世帯年収520万円・世帯手取り月32万円として運用しているため、毎月の返済に圧迫感はない。事前にリノベーション費用と諸費用250万円を現金で用意し、家具家電代まで予算組みしていたのが勝因だった」と分析します。
現場のリアルな声が示すのは、「単独年収400万円で貯蓄ゼロ・家族持ち」のフルローンは過酷を極めるが、「世帯での合算収入がある」または「生活防衛資金を確保した上での借入」であれば十分にコントロール可能という境界線です。
一般に知られていない盲点とネットの誤解|事前審査落ちの裏事情
「年収400万円あれば、3000万円程度の住宅ローン審査には誰でも通る」という言説は明確な誤解です。実際には、事前審査の段階で思わぬ理由から否決されるケースが頻発しています。その代表的な原因が、日常的な少額決済に潜む信用情報の傷です。
金融機関が融資可否を判定する際、信用情報機関(CIC、JICC、KSC)のデータを照会します。ここで最も引っかかりやすいのが、スマートフォンの機種代金分割払い(割賦契約)の滞納です。携帯料金の引き落とし口座に残高がなく、数日遅れてコンビニで支払った経験が重なると、信用情報に「P(請求額の一部入金)」や「A(お客様都合による未入金)」のマークが記録されます。これが連続していると、年収がいくら基準を満たしていても機械審査で即座に弾かれます。
また、見落とされがちなのが「クレジットカードのリボ払い残高」や「車のローン」「奨学金」です。金融機関が計算する返済比率には、住宅ローンだけでなく他社借入の年間返済額がすべて合算されます。
例えば、自動車ローンで毎月2万5000円(年30万円)を返済している場合、年収400万円の返済比率枠(30%=120万円)のうち、住宅ローンに使える枠は残り年間90万円(月7.5万円)まで削られます。この状態では3000万円の満額借入は審査に通りません。事前審査に臨む前には、車のローンやカードローンの残債を一括返済するか、クレジットカードのキャッシング枠を解約しておくことが確実な審査通過への防衛策となります。
【2026年最新】住宅ローン控除の減税額と賢い税金対策
資金計画を立てる上で欠かせないのが住宅ローン控除(住宅借入金等特別控除)の活用です。2024年の税制改正以降、省エネ基準を満たさない一般住宅への新築適用が原則廃止され、2026年現在もその厳格な要件が継続されています。
新築住宅を購入する場合、長期優良住宅、低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅のいずれかに該当しなければ、住宅ローン控除の恩恵を受けることができません。3000万円を満額借り入れる場合、物件の環境性能区分に応じた借入限度額(2000万〜4500万円)の枠内に収まるケースが多いため、借入残高の0.7%が最長13年間にわたって所得税および一部住民税から控除されます。
初年度の控除額シミュレーションは以下の通りです。
- 年末借入残高:約2930万円
- 最大控除額(0.7%):約205,100円
ここで重要な落とし穴があります。年収400万円(配偶者・子1人扶養)の人が納めている所得税は年間でおよそ7万〜8万円、住民税からの控除上限(前年度課税所得の5%、最高97,500円)を合わせても、実際に減税される金額は年間15万〜17万円程度にとどまるケースが一般的です。最大控除枠である20.5万円を使い切れず、「枠余り」が発生することがあります。
ペアローンを利用して控除枠を分け合うか、単独ローンで堅実に控除枠を消化するかは、配偶者の就業形態や今後の産休・育休の予定を踏まえて緻密に計算しなければなりません。
3000万円ローンで後悔しないための資金計画とプロの判断基準
3000万円の借入を安全に完走できる人と、致命的な家計危機に陥る人の間には、明確な境界線が存在します。目先の承認欲求や営業トークに流されず、自身の家計体力を客観的に判定することが不可欠です。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼ 3000万円の借入を進めても安全な人の条件:
- 世帯年収が500万円以上ある、あるいは現在単独年収400万円だが今後2〜3年で確実な昇給が見込める。
- 購入諸費用(約200万円)とは別に、病気や失業に耐えうる生活防衛資金(手取り月収の6ヶ月分=約150万円以上)を手元に残せる。
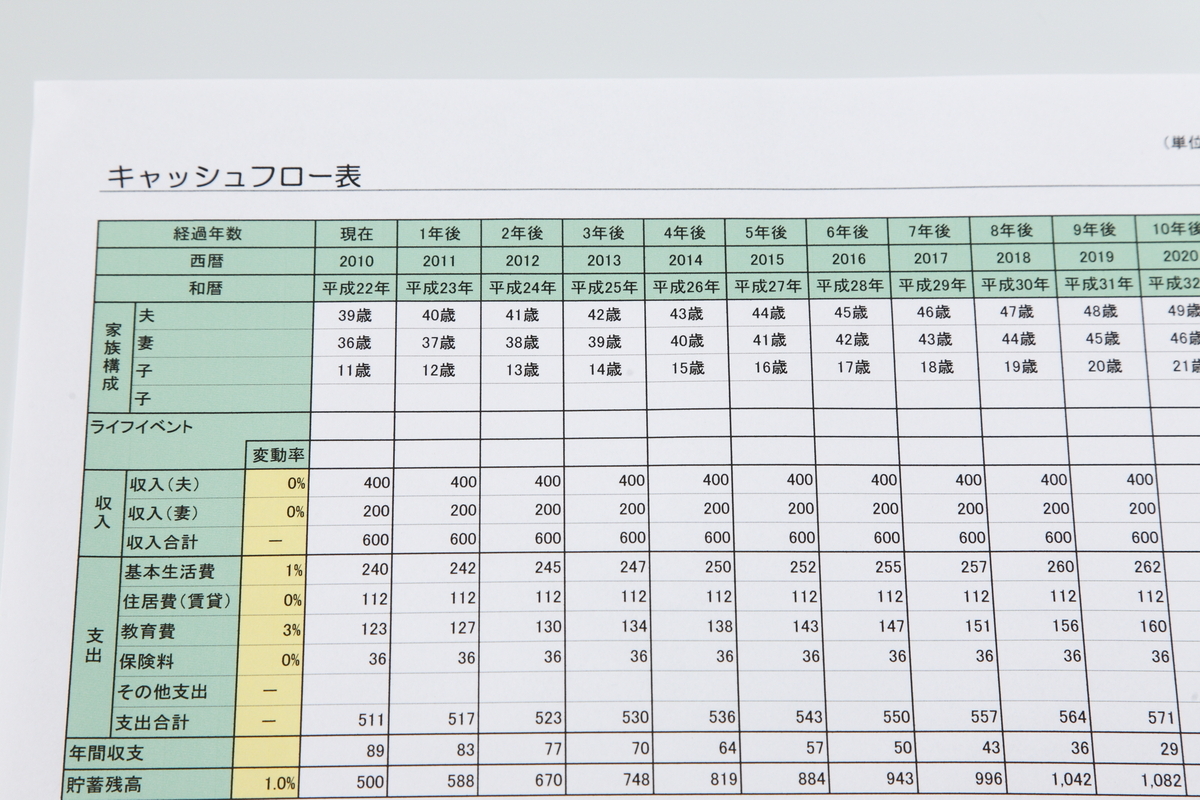
- 子どもの教育費について、高校・大学進学のピーク時におけるキャッシュフロー表を作成済みである。
- 将来の金利上昇(1〜1.5%程度の上昇)時にも、月々1.5万円程度の増額支払いを吸収できる家計余力がある。
▼ 今すぐの借入を見送る・借入額を減額すべき人の条件:
- 単独年収400万円で貯蓄がほぼゼロであり、諸費用まで含めたオーバーローンを検討している。
- 自動車ローンやリボ払い残高があり、毎月の貯蓄が恒常的に3万円未満である。
- 夫婦ともにフルタイム勤務を前提とした極限の返済計画を組んでおり、産休・育休による収入減を想定していない。
- 「今の家賃と同じ支払いで買える」という不動産会社の試算を鵜呑みにし、維持費(税金・修繕費)を計算に入れていない。
借入額3000万円は、現代の住宅市場において極めて標準的なボリュームゾーンです。だからこそ、返済シミュレーションの甘さが5年後、10年後の教育資金難や住宅ローン破綻へと直結します。背伸びをしたフルローンを組むのではなく、親からの贈与を活用して借入額を2500万円に圧縮するか、身の丈に合った中古リノベーション物件へ選択肢を広げる柔軟性こそが、失敗を防ぐ最大の鍵となります。
【3000万円ローン】に関するよくある質問(FAQ)
Q1:年収400万円で3000万円のフルローン審査は本当に通りますか?
A1:他の借入(自動車ローン、カードローン、スマホ割賦)がなく、過去に信用情報の滞納履歴がなければ、返済比率上は多くの銀行で承認されます。ただし、「審査に通ること」と「無理なく返済できること」は別問題です。諸費用分も借り入れるオーバーローンの場合は審査金利が高くなる傾向があるため注意してください。
Q2:2026年の金利情勢では、変動金利とフラット35のどちらを選ぶべきですか?
A2:今後10〜15年の間に大幅な繰り上げ返済を計画している、あるいは世帯収入に余裕があり金利上昇分の支払いを吸収できる家庭であれば、依然として低水準な変動金利が有利です。一方で、子どもが小さく家計の支出ブレを一切許容できない家庭や、定年まで安定した固定返済で逃げ切りたい場合は、全期間固定のフラット35を選択するのが賢明な防衛策といえます。
Q3:頭金を入れずに購入する場合、手元にいくら現金があれば安心ですか?
A3:物件価格とは別に、諸費用(登記費用、仲介手数料、火災保険料など)として物件価格の6〜9%にあたる約180万〜270万円が必要です。さらに、引っ越し代やカーテン・照明・家具家電の購入費として最低50万〜100万円、万一の生活防衛資金として150万円程度が必要となるため、頭金ゼロの場合でも手元には最低350万〜400万円程度の現金を残しておくことが推奨されます。
Q4:事前審査に落ちてしまった場合、再挑戦までにどれくらいの期間を空けるべきですか?
A4:否決理由によって異なります。信用情報の傷が原因の場合は、事故情報の保有期間(完済後最大5年)を待つ必要があります。他社借入の多さが原因であれば、残債を一括完済した上で、信用情報機関のデータが更新される翌月〜翌々月に別の金融機関へ申し込むことで通過するケースがあります。
まとめ:今後の動向と失敗しないための判断基準
3000万円という借入額は、堅実な住宅購入を目指す上での一つの基準点です。しかし、「年収400万円だから大丈夫」と銀行の融資枠いっぱいに寄りかかる資金計画は、金利ある世界への回帰と生活コストの上昇に直面する時代において高リスクな選択肢となり得ます。
失敗を防ぐための絶対原則は、額面年収ではなく「毎月の手取り額」を起点に返済計画を組み立てることです。維持費や教育費を見込んだキャッシュフローを緻密に描き、金利が1%上昇しても揺るがない生活防衛資金を確保すること。このリアリズムに基づいた資金計画こそが、マイホームを「生活の重荷」ではなく「真の安心できる拠点」にするための唯一の道筋です。 (出典: 3000 万 ローン(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。