慶弔見舞金とは?2026年最新相場と非課税条件・申請の落とし穴
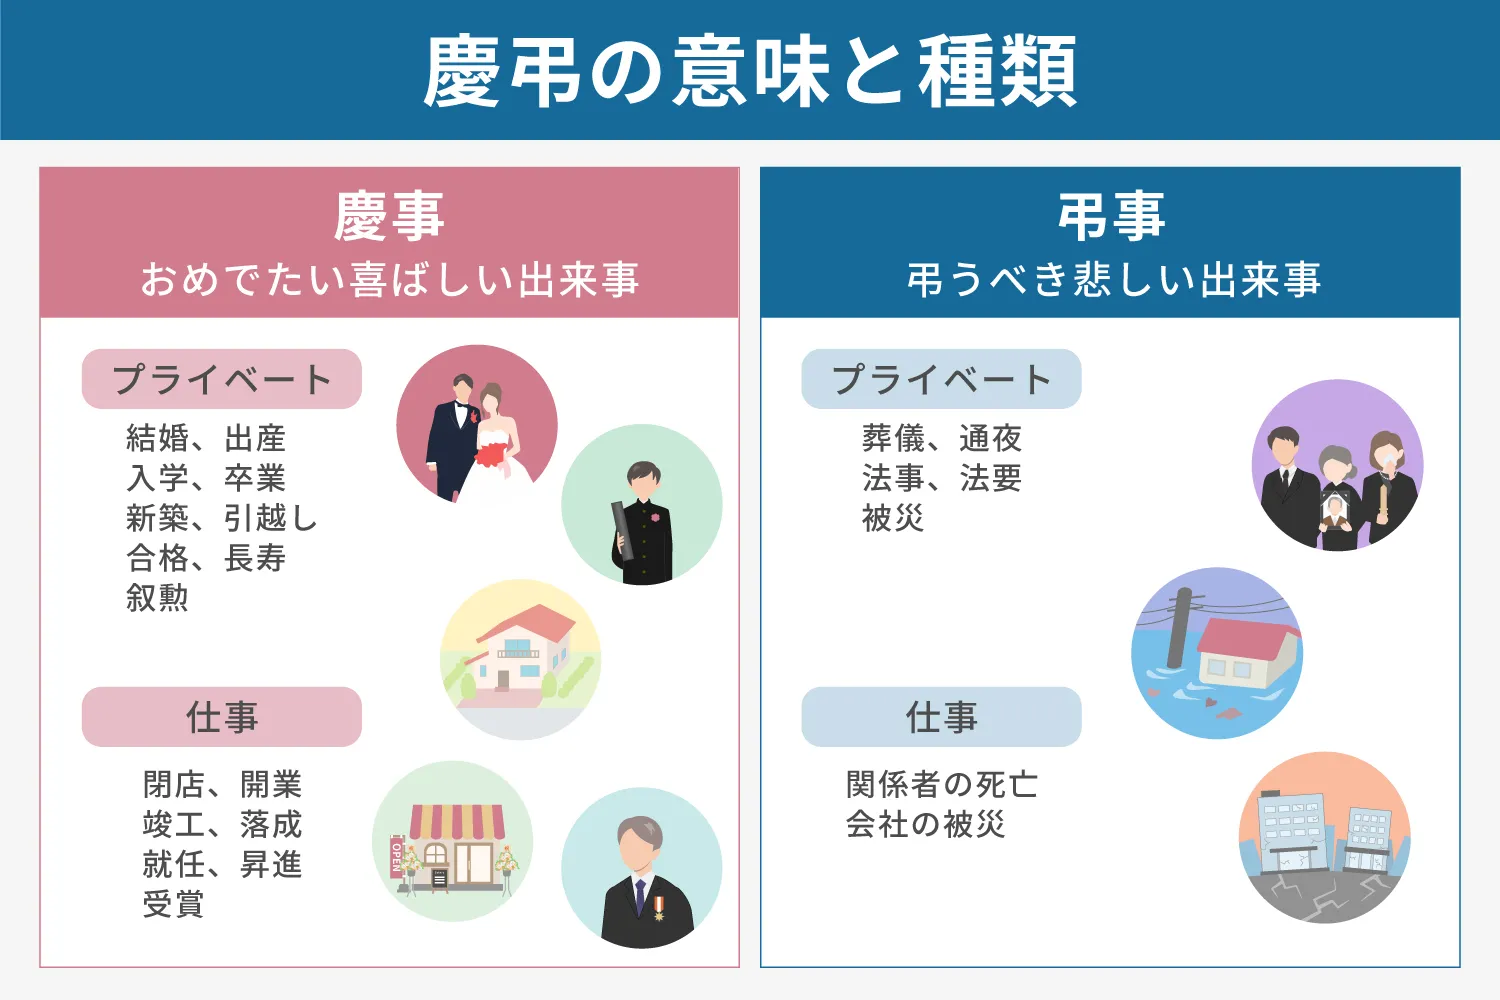
結婚や出産といった喜ばしい節目から、病気や自然災害、家族の逝去といった予期せぬ不幸まで、人生の大きな転機において会社から支給される手当が「慶弔見舞金」です。多くの企業で導入されている一般的な制度ですが、労働基準法で定められた義務(法定福利厚生)ではなく、各企業が独自に設計する「法定外福利厚生」に分類されるため、支給額や対象範囲、申請ルールには会社ごとに大きな開きが存在します。
「自分は申請対象なのか」「いくら受け取れるのが妥当なのか」「税金は引かれるのか」といった疑問を抱えつつも、制度の詳細を把握しないまま申請期限を過ぎてしまい、本来受け取れるはずの数万円から十数万円をもらい損ねるケースは後を絶ちません。本稿では、最新の調査データに基づく支給相場や税務上で非課税となる決定的な条件、トラブルを防ぐ申請手続きの要点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:慶弔見舞金は会社の任意規程に基づく給付であり、結婚・出産・死亡・傷病・被災時に支給されるが、受給には社員自らの申請が必要な場合が多い。
- 要点2:「社会通念上相当な額」であれば原則として所得税は非課税であり、死亡弔慰金には税法上の明確な非課税限度額基準が設けられている。
- 要点3:同一労働同一賃金の原則によりパート・アルバイトへの支給対象拡大が進む一方、申請期限(多くは事由発生から1年以内)の超過による失権リスクに注意が必要。
【基本解説】慶弔見舞金とは?福利厚生制度の仕組みと慶弔休暇との決定的な違い
福利厚生慶弔見舞金制度とは、従業員やその家族に慶事(祝い事)や弔事(不幸事)があった際、企業が祝意や弔意、見舞いの意を込めて金銭を支給する制度です。法律上の支給義務はなく、導入するか否か、金額をいくらに設定するかは各企業の裁量に委ねられています。
現場で特によく混同されるのが「慶弔見舞金」と「慶弔休暇」の違いです。両者は連動して付与されるケースが一般的ですが、制度としての性質はまったく異なります。
- 慶弔見舞金:金銭(一時金)の支給。規程に基づき、一定額の現金や振込がなされる経済的支援。
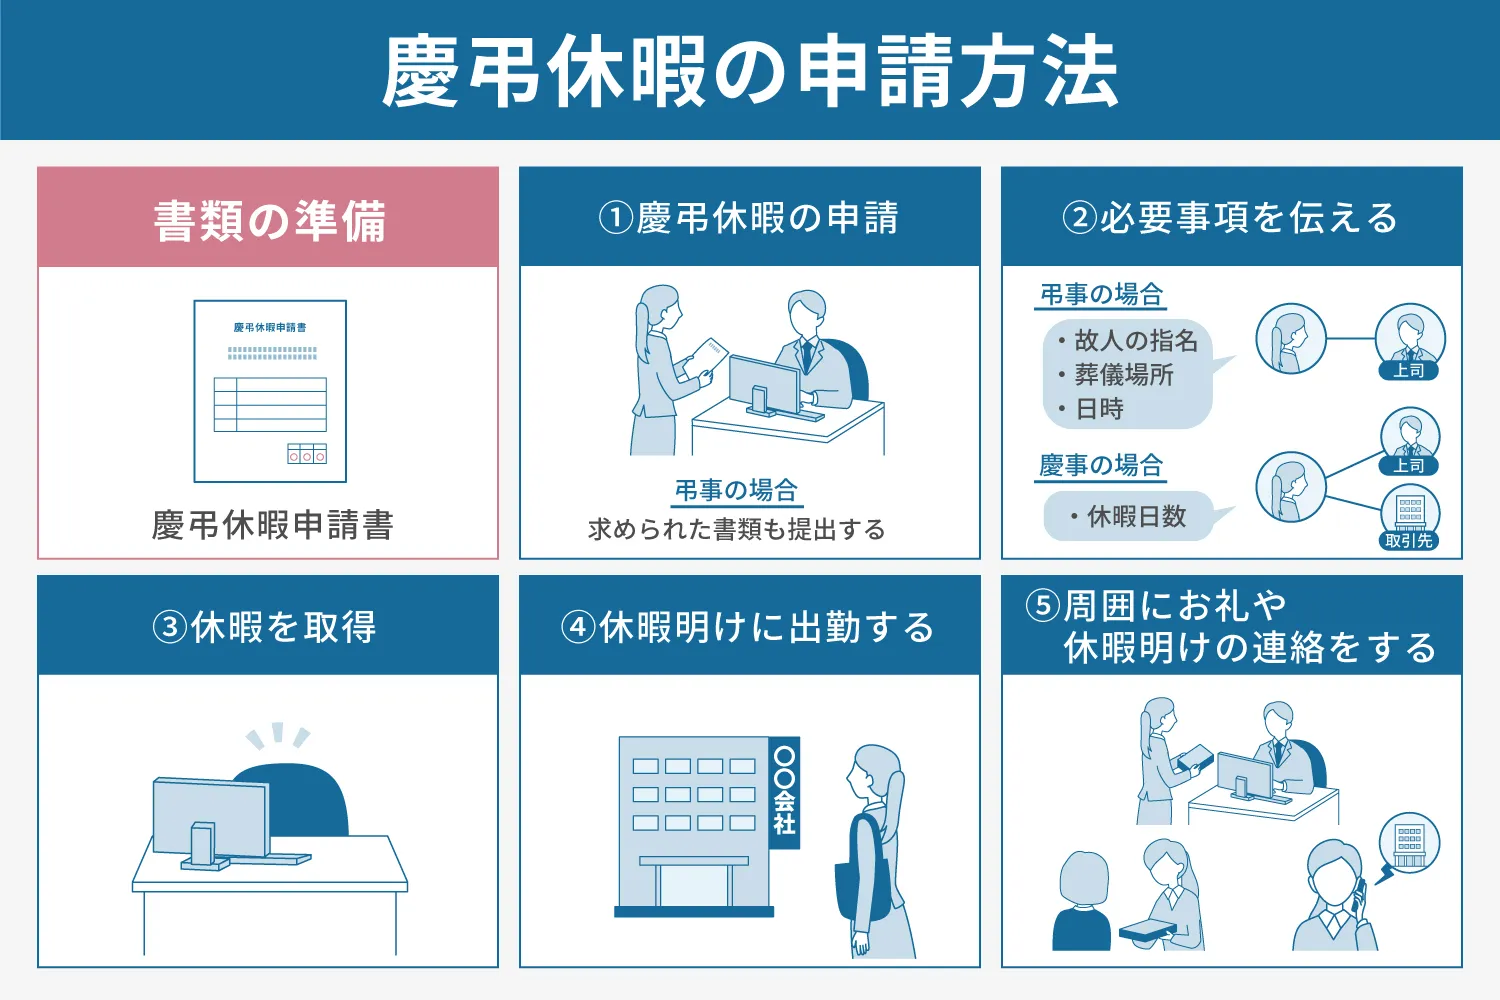
- 慶弔休暇:特別休暇(労働義務の免除)。冠婚葬祭のために取得できる日数(例:本人の結婚で5日、配偶者の死亡で7日など)であり、この休暇中の給与が有給か無給かは会社の就業規則によって分かれます。
また、パートアルバイト慶弔見舞金対象の線引きについても見逃せません。パートタイム・有期雇用労働法第8条(不合理な待遇の禁止)の施行以降、正社員に慶弔見舞金を支給しながら契約社員やパートに一切支給しない運用は、法的な是正対象となるリスクが高まっています。現在では、勤続年数や週所定労働時間に応じた支給テーブルを用意し、非正規雇用者にも門戸を広げる企業が標準となりつつあります。
【2026年最新】慶弔見舞金の相場一覧|結婚・出産から弔慰金・災害見舞金まで
主要な民間調査機関(労務行政研究所や産労総合研究所など)の最新統計を基に、一般的な企業における慶弔見舞金の支給水準を整理しました。自社の支給額が適正水準にあるか、あるいは社内規程を見直す際の基準値として活用してください。
| 給付項目 | 詳細・数値データ(支給平均・ボリュームゾーン) | 一般的な支給基準・要件 | 編集部の見解・評価 |
|---|---|---|---|
| 結婚祝金 | 30,000円〜50,000円 (勤続年数連動型では10万円超も) | 本人の初婚・再婚時に支給。夫婦が同社社員の場合は双方に満額または減額支給。 | 結婚祝金相場会社間での差は勤続年数に直結しやすい傾向。福利厚生カフェテリアプランへの統合も進む。 |
| 出産祝金 | 10,000円〜30,000円 (第3子以降に10万〜100万円支給する企業も増加) | 配偶者の出産、または女性社員本人の出産。双子の場合は人数分を支給。 | 少子化対策の一環として出産祝金支給基準を大幅に引き上げ、採用強化につなげる先進企業が目立つ。 |
| 死亡弔慰金(本人) | 業務上:1,000万〜2,500万円 業務外:100万〜500万円 | 従業員本人が死亡した際、遺族へ支給。勤続年数や役職により大きく変動。 | 労災保険給付とは別枠。企業の安全配慮義務や遺族補償の観点から業務上死亡は高額に設定される。 |
| 死亡弔慰金(家族) | 配偶者:50,000円〜100,000円 父母・子:30,000円〜50,000円 | 同居・別居の親族区分により支給額が分かれる規程が大半。 | 香典返しを辞退するケースも増えており、供花や弔電の提供とセットで規程化されている。 |
| 傷病見舞金 | 10,000円〜50,000円 (連続入院1か月以上等の条件付き) | 私傷病による一定期間以上の連続休業や入院が証明された場合に支給。 | 健康保険の傷病手当金を補完する位置づけ。少額だが心理的なセーフティネットとして機能。 |
| 災害見舞金 | 全壊・全焼:100,000円〜300,000円 半壊・床上浸水:30,000円〜100,000円 | 自然災害や火災等により被災した際、罹災証明書を基に支給。 | 近年多発する大規模水害や地震を受け、災害見舞金福利厚生費としての予算確保が再評価されている。 |
【税務の盲点】慶弔見舞金が「非課税」になる条件とは?給与課税を避ける法的基準
受け取る側にとっても、支給する企業側にとっても最大の関心事は「税金がかかるのか否か」という点です。原則として、慶弔見舞金は所得税法第9条第1項第17号に基づき非課税所得として扱われます。ただし、これには厳格な制約が存在します。
慶弔見舞金非課税条件の中核となるのは、「支給額が社会通念上相当と認められる範囲内であること」です。もし一般的な水準を大きく逸脱して高額すぎる給付を行った場合、税務署から「実質的な給与(賞与)」とみなされ、源泉所得税の追徴課税が発生する恐れがあります。
税務上、特に注意を払うべき3つの境界線は以下の通りです。
- 死亡弔慰金非課税限度額(相続税法上の基準): 遺族が受け取る死亡弔慰金は、相続税の対象外となる限度額が明確に定められています。
- 業務上の死亡:死亡当時の普通給与(賞与を除く月給)の3年分(36か月分)まで非課税
- 業務外の死亡:死亡当時の普通給与の半年分(6か月分)まで非課税
- 傷病見舞金所得税課税の境界線: 入院や休職に対する見舞金は非課税ですが、支給名目が「見舞金」であっても、休業中の給与補填として定期的に支払われるような金銭は給与所得と判断されます。一括の一時金として支払われることが非課税の基本要件です。
- 全社一律の規程が存在すること: 特定の役員や一部のお気に入り社員だけに高額な祝い金を支給した場合、福利厚生費としての損金算入は認められず、役員賞与(損金不算入かつ個人への所得税課税)として否認されます。全従業員を対象とした公平な規程の存在が前提条件です。
【実態検証】申請漏れで数万円の損も?現場の生の声とトラブル事例
慶弔見舞金制度が存在していても、「実際に受け取れなかった」「会社とトラブルになった」という事態は現場で頻発しています。大手企業や中小企業の人事労務担当者へのヒアリング、およびSNSや労働相談窓口に寄せられた実例から、典型的な落とし穴を分析します。
【トラブル事例1:自動支給だと思い込んで申請期限切れ】
「会社には結婚届や出生届を出していたので、自動的にお祝い金が振り込まれるものと思っていた。1年半後に同僚と話していて申請が必要だと知り、総務に掛け合ったが『規程上の申請期限(事由発生から1年)を過ぎているため支給できない』と断られた」(30代・IT企業勤務)
多くの企業において、人事データベースへの身上異動届と、福利厚生の慶弔見舞金申請手続きはシステム上分離しています。本人が専用の申請書に戸籍謄本や住民票、母子手帳の写しなどを添付して申請しなければ、時効(社内規程による失権)を迎えてしまうのが実情です。
【トラブル事例2:自然災害時の罹災証明取得遅れ】
台風や豪雨で自宅が床上浸水した際、災害見舞金の支給には自治体が発行する「罹災証明書」の提出が必須となる規程が一般的です。罹災証明書の発行には数週間から数か月かかるケースがあり、申請手続きを後回しにしているうちに忘れてしまうケースが散見されます。
【プロの結論】制度を無駄にしないための行動指針と対象外になりやすいケース
慶弔見舞金を確実に受け取るためには、ライフイベントが発生した時点で即座に社内イントラネットで「慶弔見舞金規程」を検索し、以下の条件を確認することが不可欠です。
- 必ず申請すべき人:入籍した、子どもが生まれた、親族が亡くなった、2週間以上入院した、自然災害で家屋に被害を受けた従業員。
- 対象外になりやすいケース:試用期間中の社員(規程で除外されている場合がある)、業務委託・フリーランス(雇用契約がないため対象外)、事由発生日時点で退職済みの元社員。
一般に知られていない盲点とネットの誤解|規程作成と法適合の真実
インターネット上の掲示板やSNSでは、慶弔見舞金に関して誤った情報が拡散されている場面が少なくありません。人事・総務担当者および労働者が知っておくべき「2つの大きな誤解」を是正します。
誤解1:「会社は必ず慶弔見舞金を払わなければならない」
法律上、企業に慶弔見舞金の支給義務は一切ありません。就業規則や付属規程に慶弔見舞金に関する条項が存在しない企業であれば、結婚しようが出産しようが支給されなくても違法ではありません。自社に制度があるかどうかは、入社時の労働条件通知書や就業規則を確認する以外の方法はありません。
誤解2:「アルバイト・パートには一律支給しなくてよい」
「非正規には祝金を出さない」という旧来の運用を続けている企業は、現在法的なリスクを抱えています。最高裁判所の判例(日本郵便事件など)においても、慶弔見舞金や病気休暇などの福利厚生待遇について、正社員と契約社員・パートとの間で不合理な格差を設けることは違法と判断されています。経営陣や労務担当者は、適正な慶弔見舞金規程作成を通じて、雇用形態ごとの職務内容や勤続実態に応じた合理的な支給基準を明文化する必要があります。
【慶弔 見舞 金 と は】に関するよくある質問(FAQ)
Q1:退職が決まっている有休消化中でも、慶弔見舞金は申請できますか?
A1:在籍中(雇用契約が継続している期間)に発生した慶弔事由であれば、有休消化中であっても原則として申請可能です。ただし、会社の規程に「退職予定者を除く」といった除外要件が明記されている場合もありますので、速やかに所属先の人事部へ確認してください。
Q2:夫婦が同じ会社に勤めている場合、結婚祝金や出産祝金は両方にもらえますか?
A2:企業の規程によって対応が分かれます。「一世帯あたり1支給」として一方にのみ満額支給するケースと、「社員個人の権利」として夫婦それぞれに満額(または片方を半額)支給するケースがあります。規程に明記がない場合は両名で申請を行うのが一般的です。
Q3:受け取った慶弔見舞金は、年末調整や確定申告で申告する必要がありますか?
A3:社会通念上相当な額(相場の範囲内)であれば非課税所得となるため、確定申告や年末調整での申告は一切不要です。源泉徴収票の支払金額にも含まれません。ただし、前述の通り限度額を超える高額な弔慰金などが発生した場合は税理士等への相談が必要です。
Q4:入籍から1年半が経過してしまいました。今からでも結婚祝金は請求できますか?
A4:多くの企業では規程上の申請期限を「事由発生日から1年以内」と定めています。期限を過ぎている場合は原則として受給権が消滅しますが、会社によっては遅延理由書などを添えることで例外的に承認されるケースもあります。諦めずに人事・総務担当窓口へ相談してみる価値はあります。
まとめ:今後の動向と失敗しないための判断基準
慶弔見舞金制度は、企業から従業員への感謝や労いの意思表示であり、生活の節目を支える貴重なセーフティネットです。給付額は数万円規模であっても、手取りベースで受け取れる非課税の臨時収入は家計にとって小さくない助けとなります。
働き方の多様化や同一労働同一賃金の浸透に伴い、制度の対象範囲や支給要件を見直す企業は年々増加しています。知らず知らずのうちに権利を失ってしまう事態を避けるためにも、自社の就業規則・慶弔見舞金規程をあらかじめチェックし、申請に必要な書類や期限を正しく把握しておくことが肝要です。 (出典: 慶弔 見舞 金 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。