先進医療とは?費用と保険適用の仕組み・特約の必要性を徹底解説
医療保険のパンフレットやがん保険のCMで頻繁に目にする「先進医療」。最先端の高度な治療というイメージが先行する一方で、具体的な制度の仕組みや実際の自己負担額、自由診療との違いを正確に把握している方は多くありません。
公的医療保険が適用される範囲や高額療養費制度との兼ね合い、さらに「月数百円で付けられる先進医療特約は本当に必要なのか」という疑問まで、医療現場のデータと制度設計の実態をもとに分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:先進医療は厚生労働省が指定する高度医療技術であり、技術料のみ全額自己負担となるが、通常の診察・検査・入院費等には公的医療保険が適用される。
- 要点2:公的保険が効かない技術料部分は高額療養費制度の対象外となるため、重粒子線治療や陽子線治療では約300万円前後のまとまった自己負担が発生する。
- 要点3:先進医療特約は月額100円〜200円前後と少額で数千万円の治療費リスクをヘッジできるため、貯蓄額やがん家系などのリスク許容度に応じた付帯が合理的である。
【制度の基本】先進医療とは?保険適用・自由診療との決定的な違い
先進医療とは、大学病院や専門医療機関などで研究・開発された高度な医療技術のうち、厚生労働省が有効性や安全性を審査し、将来的な公的保険導入を前提として承認した特別な医療技術を指します。
日本の医療制度では原則として、公的医療保険が適用される治療と保険外の自由診療を同時に受ける「混合診療」が禁止されています。自由診療を一部でも受けると、本来保険が効くはずの診察料や検査代、入院料まで含めて全額自己負担(10割負担)となってしまいます。
しかし、厚生労働省先進医療として認定された治療法に限り、この混合診療の禁止に対する特例が認められています。これが一般の自由診療と先進医療との決定的な違いです。
先進医療を受けた場合、診察・検査・投薬・入院料といった基本部分は「通常の3割負担(公的医療保険適用)」となり、高額療養費制度も利用できます。一方で、先進医療の技術料部分のみが全額自己負担となる仕組みです。
【費用のリアル】高額療養費制度の落とし穴と先進医療自己負担の内訳
医療費が高額になった際に家計を守ってくれるのが「高額療養費制度」です。年収に応じて1ヶ月の自己負担上限額が定められており、一般的な中間所得層であれば月額約8万円から9万円程度に抑えられます。しかし、ここには大きな落とし穴が存在します。
先進医療の技術料部分は高額療養費制度の対象外です。どれほど高額な治療費が発生しても、その技術料は全額を患者自身が工面しなければなりません。
例えば、がん治療として知られる重粒子線治療を受け、総医療費が350万円(うち技術料が300万円、基本診療費が50万円)かかった場合の内訳は次のようになります。
- 基本診療・検査・入院費(50万円):3割負担(15万円)となり、さらに高額療養費制度が適用されて実際の支払いは約8万円程度に軽減。
- 先進医療技術料(300万円):全額自己負担(300万円そのまま)。
- 患者の実質支払総額:約308万円+差額ベッド代や食事代などの諸費用。
このように、通常の治療部分が公的保険で守られていても、先進医療費用そのものが数百万円規模に達する場合、家計に深刻なダメージを与えることになります。
【一覧比較】代表的な対象治療と技術料相場|がん治療から最新技術まで
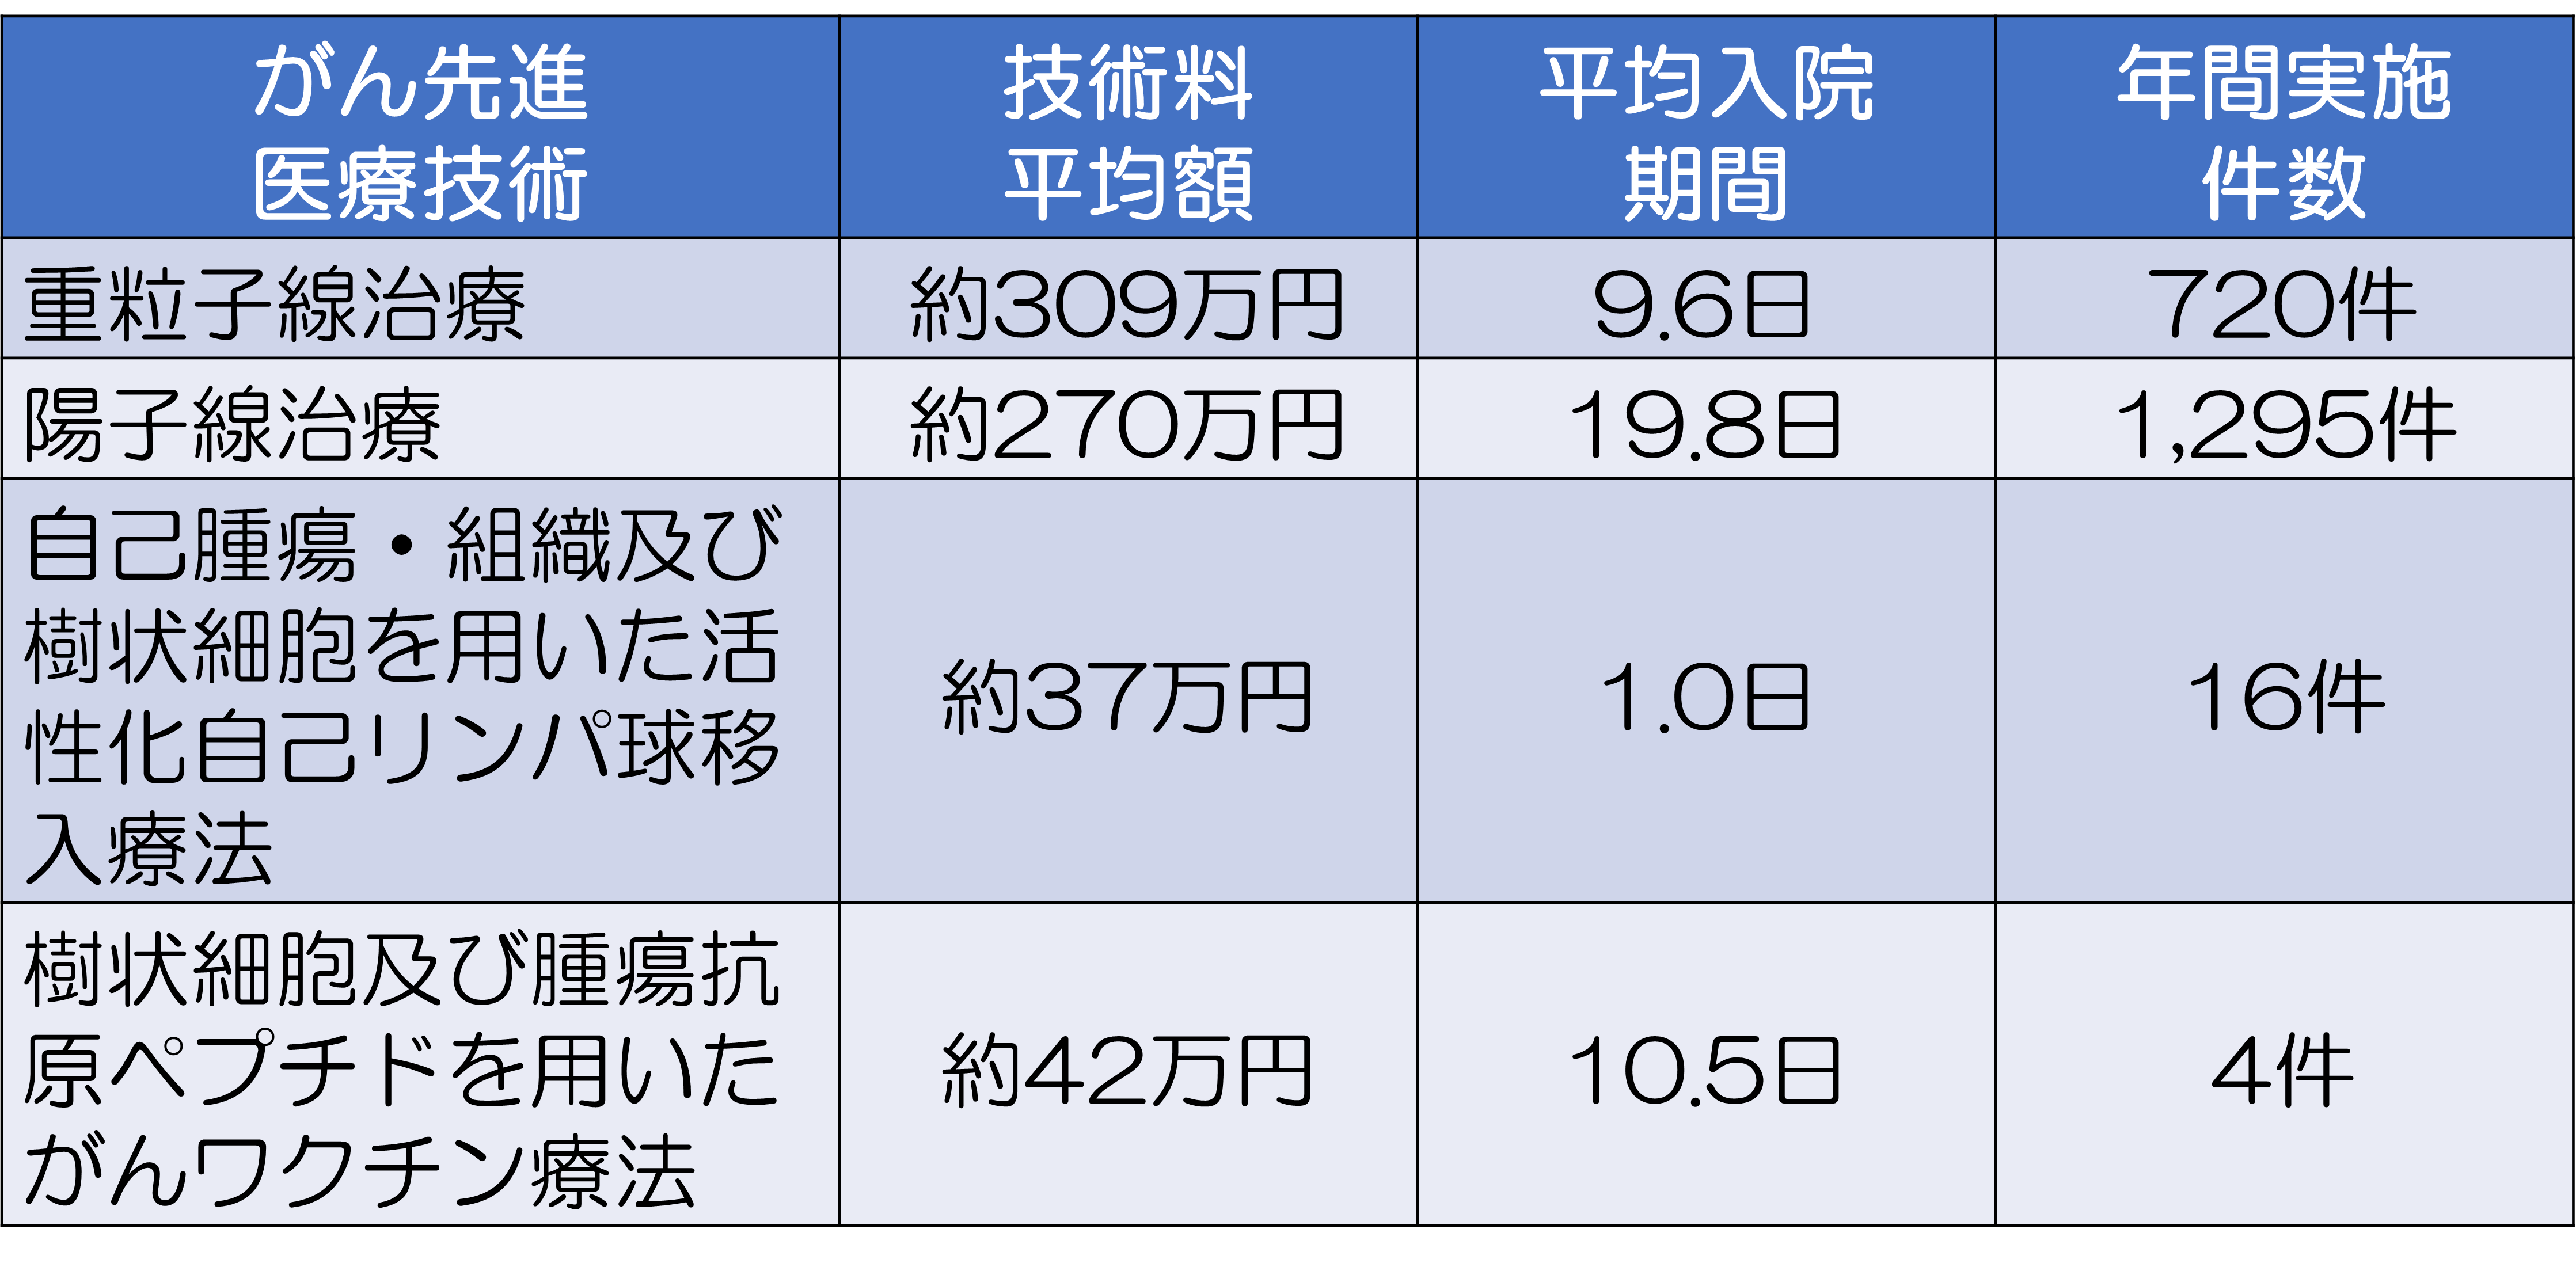
先進医療対象一覧は固定されたものではなく、安全性・有効性の再評価や公的保険への移行に伴い定期的に見直されています。現在実施されている代表的な治療法と費用の目安をまとめました。
| 先進医療の技術名 | 主な対象疾患・適応症 | 先進医療技術料(自己負担の相場) | 治療の特徴と位置づけ |
|---|---|---|---|
| 重粒子線治療 | 切除不能な局所進行がん、骨軟部腫瘍、前立腺がんなど | 約300万〜330万円 | 炭素イオン線を照射。周囲の正常組織へのダメージを抑えつつ深部のがん病巣を強力に破壊する。 |
| 陽子線治療 | 小児がん、頭頸部がん、肺・肝臓・すい臓・前立腺がんなど | 約250万〜300万円 | 水素の原子核(陽子)を照射。ピンポイント照射が可能で、身体への負担が少ない先進医療がん治療の代表格。 |
| タクロリムス投与併用(生殖医療) | 免疫異常による反復着床不全 | 約5万〜15万円 | 不妊治療の保険適用拡大に伴い、一部の特殊な併用技術が先進医療として管理・実施されている。 |
| ウイルス・遺伝子関連の特殊検査 | 難治性感染症、特定の遺伝性疾患 | 約2万〜10万円 | 診断精度を飛躍的に向上させる検査技術。治療そのものより比較的安価な技術料が多い。 |
なお、重粒子線治療や陽子線治療は、以前は全額が先進医療扱いでしたが、臨床データの蓄積により小児がんや一部の膵がん・肝がん・前立腺がんなどは公的医療保険の適用対象へ順次移行しています。保険適用外となる部位や病状に対してのみ、現在も先進医療として実施されています。
【現場の実態】白内障手術の除外から見る「対象技術の入れ替わり」と患者のリアルな声
先進医療を理解する上で外せないのが、「技術のステータス変化」です。その典型例が白内障先進医療として年間数万件実施されていた「多焦点眼内レンズを用いた白内障手術」の制度変更です。
かつては先進医療特約を活用して数十万円のレンズ代を保険でカバーする手法が広く知られていましたが、普及率の高まりと技術の定着に伴い、2020年4月に先進医療の枠組みから除外され「選定療養」へと移行しました。選定療養となったことで、従来の先進医療特約では給付金が支払われないケースが発生し、契約者の間で一時大きな話題となりました。
医療現場やSNS、相談窓口などでは以下のような生の声が寄せられています。
- 「白内障手術で特約が使えると思って保険窓口に相談したら、選定療養に移行していたため対象外と言われて驚いた。」
- 「重粒子線治療を提案された際、300万円を超える技術料を見て一度は諦めかけたが、加入していた医療保険の先進医療特約のおかげで迷わず治療を選択できた。」
- 「先進医療の指定医療機関が全国でも限られているため、治療費だけでなく遠方への交通費や宿泊費の工面が想像以上に重かった。」
先進医療は「一度指定されたら永久に対象」ではなく、定期的に保険収載されるか、選定療養へ移行するか、あるいは有効性が不十分として取り消されるという流動性を持っています。最新の適応状況を厚生労働省の公開情報で確認しておく視点が欠かせません。
【徹底検証】医療保険の「先進医療特約」は本当に必要なのか?
民間医療保険やがん保険を検討する際、誰もが直面するのが先進医療特約必要性の判断です。多くの保険会社で月額保険料が「100円〜200円程度」と極めて安価に設定されている一方、実際に先進医療を受ける確率は決して高くありません。
厚生労働省の統計調査などを踏まえても、年間で先進医療を受ける患者数は日本全体で数万人規模にとどまります。生涯で利用する確率は数パーセント未満という見方も可能です。
しかし、保険の本来の役割は「発生頻度は低いが、起きた場合の経済的損失が致命的なリスクに備えること」です。わずか月100円台のコストで、300万円超の治療費リスクを技術料と同額(通算2,000万円限度などが一般的)までカバーできるというコストパフォーマンスの観点から見れば、極めて合理的な選択肢となります。
【プロの結論】おすすめできる人・見送るべき人の特徴
家計状況やリスクに対する考え方によって、先進医療特約を付帯すべきかどうかの判断は明確に分かれます。
- 付帯を強くおすすめする人:
- 医療費として即座に300万〜500万円の現金を拠出するのが難しい世帯
- 万が一重いがんを患った際、費用の制約を受けずに最新の陽子線・重粒子線治療を選択肢に残したい人
- 家系的にがんの罹患リスクを意識しており、手厚い保障で精神的な安心感を得たい人
- 付帯を見送っても問題ない人:
- 数千万円規模の十分な流動資産(貯蓄・有価証券)を常に保有しており、数百万円の出費を自己資金で吸収できる人
- 標準治療(公的保険が適用される確立された治療)のみを選択する方針が完全に固まっている人
- 保険料を極限まで削り、最低限の保障のみに絞り込みたいミニマリスト志向の人
【先進医療とは】に関するよくある質問(FAQ)
Q1:先進医療は全国どこの病院でも受けられますか?
A1:どの医療機関でも受けられるわけではありません。先進医療は技術ごとに厚生労働省が定めた施設基準を満たし、承認を受けた特定の大学病院や専門医療機関でのみ実施されます。指定外の病院で同一の治療を受けても先進医療とは認められず、全額自己負担の自由診療扱いとなるため注意が必要です。
Q2:先進医療特約の一時金(交通費・宿泊費支援)は必要ですか?
A2:重粒子線治療や陽子線治療などの専用施設は全国でも拠点が限られており、遠方から通院・入院するケースが多々あります。特約に通院交通費や宿泊費として一律10万〜20万円程度の一時金給付が付いているタイプは、実質的な諸経費負担を軽減する上で非常に実用的です。
Q3:自由診療の治療も先進医療特約で保障されますか?
A3:保障されません。先進医療特約の対象となるのは「療養を受けた時点で厚生労働省が指定している先進医療」に限られます。海外で承認されていても日本国内で未承認の抗がん剤治療や、先進医療の指定から外れた自由診療は対象外となります。自由診療まで幅広く備えたい場合は、自由診療補償型のがん保険などを検討する必要があります。
まとめ:制度の本質を見極めて最適な備えを選ぶ
先進医療は、最先端の治療を受けながら通常の診療部分には公的医療保険を併用できる、患者にとって非常に有益な制度です。しかし、高額な技術料は全額自己負担となり、高額療養費制度のセーフティネットも効きません。
重粒子線や陽子線治療に代表されるがん治療で数百万円単位のまとまった資金が必要となるリスクに対し、月額わずかな保険料で付帯できる先進医療特約は、家計を守り治療の選択肢を広げる有効な防衛策といえます。
自身の貯蓄状況や健康リスクを客観的に見つめ直し、制度の仕組みを正しく理解した上で、納得のいく医療環境と保障プランを整えていくことが肝要です。 (出典: 先進 医療 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。