個人事業主の節税対策2026!手取りを劇的に増やす裏ワザと新常識
売上が伸びても、確定申告の時期が来るたびに重くのしかかる所得税・住民税・国民健康保険料の請求書。汗水流して稼いだ利益が手元に残らない現実に、頭を抱えるフリーランスや個人事業主は後を絶ちません。インボイス制度導入後の経過措置が見直されるなど、税制の変革期を迎えた現在、これまでの「なんとなくレシートを集める」だけの節税では資産を守り抜けなくなっています。
税負担を最小限に抑え、合法的に可処分所得を最大化するには、制度の仕組みを正しく突いた戦略的なアプローチが不可欠です。本記事では、税制の最前線を取材してきた編集部が、手取り額を劇的に変える実践的な節税ノウハウと、現場で実際に使われているテクニックを包み隠さず公開します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単なる経費計上だけでなく、「所得控除」と「税額控除」をフル活用して課税所得を根本から圧縮するのが鉄則。
- 要点2:青色申告特別控除65万円に加え、小規模企業共済や経営セーフティ共済の併用で年間数百万円規模の控除枠を合法的に創出可能。
- 要点3:課税売上と利益が一定水準を超えた段階で、マイクロ法人化による所得分散と社会保険料適正化へシフトすることが究極の防衛策となる。
【税金が高すぎる問題】手取りを激変させる2026年の確定申告節税裏ワザとは?
「売上はあるのに手元にお金が残らない」という悩みの根源は、日本の累進課税制度と高率な社会保険料の二重苦にあります。所得税は最高税率45%、住民税は一律10%、さらに自治体ごとに課される国民健康保険料が加わるため、課税所得が増えるほど税率の壁が立ちはだかります。ここで多くの事業者が陥るのが、「税金を減らすために無駄な買い物をして経費を増やす」という本末転倒な行動です。
真に効果的な確定申告節税裏ワザ2026の核心は、「現金を失わずに課税所得だけを下げる仕組み」をどれだけ構築できるかに尽きます。国が用意した公的制度をパズルのように組み合わせ、将来の資産形成やリスクヘッジを兼ねながら所得から控除する手法こそ、手取り額を最大化する唯一の王道です。
インボイス制度における免税事業者向けの経過措置が段階的な移行期を迎えている現在、消費税の納税負担も含めたトータルの資金繰り設計がこれまで以上に問われています。制度の変わり目だからこそ、知っている者と知らない者の間で手取り額に年間数百万円もの格差が生じています。
【王道の控除を極める】青色申告特別控除65万円と各種共済・年金のフル活用術
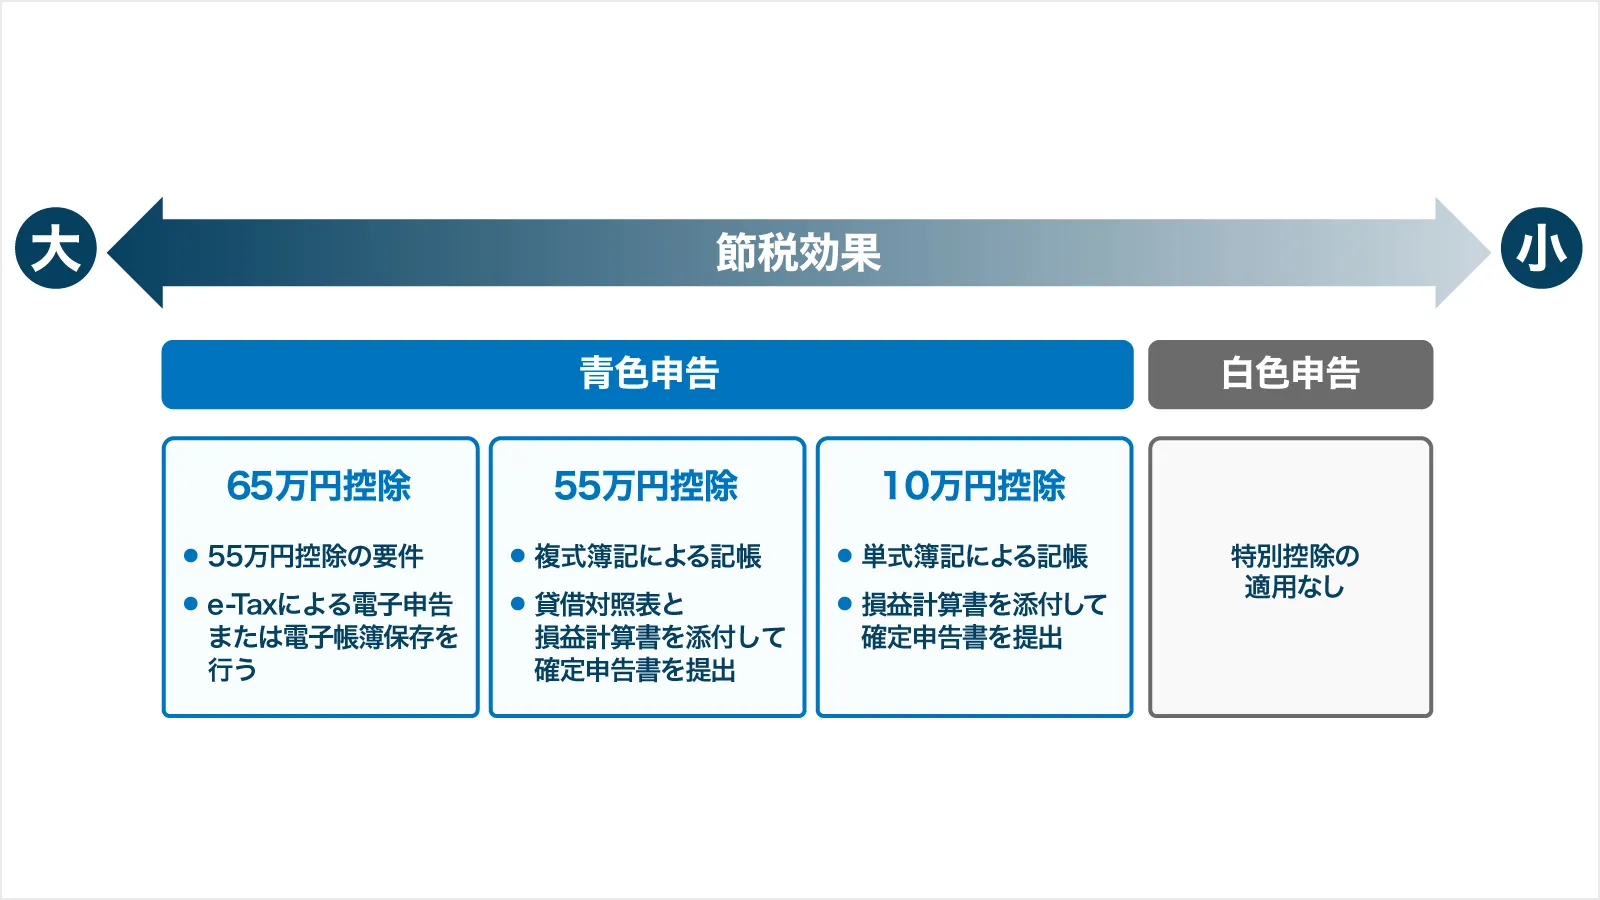
節税の第一歩にして最強の武器が、青色申告特別控除65万円です。複式簿記での記帳と、e-Taxによる電子申告(または電子帳簿保存)を満たすだけで、実際には1円も支出することなく所得から最大65万円を差し引くことができます。所得税率が20%の事業者であれば、住民税・国保料と合わせて年間約20万円近い現金の流出を防ぐ計算になります。
さらに見逃せないのが、国が中小企業や個人事業主向けに用意している強力な共済制度の併用です。
- 小規模企業共済掛金控除:個人事業主の退職金積立制度。月額最大7万円(年間84万円)まで全額が所得控除の対象となり、将来受け取る際も退職所得控除などの優遇措置が適用されます。
- iDeCo(個人型確定拠出年金):老後資金の形成制度。拠出額全額が小規模企業共済等掛金控除の対象となり、運用益も非課税です(個人事業主の拠出限度額は月額最大6万8,000円、年間81万6,000円)。
- 経営セーフティ共済(中小企業倒産防止共済):取引先の倒産に備える共済ですが、掛金を年間最大240万円(累計800万円)まで必要経費として算入可能です。40か月以上加入すれば任意解約でも元本が100%戻るため、突発的な利益が出た年の強力な利益圧縮弁として機能します。
これら3つの制度と青色申告控除を組み合わせるだけで、年間400万円以上の所得控除・経費枠を生み出すことが可能です。
【経費計上の新常識】自宅兼事務所家賃按分計算から少額減価償却資産特例30万円まで
日々の事業運営で発生するコストを漏れなく拾い上げることも、手残り資金を増やすための基本作業です。税務調査で否認されないためには、「事業との直接的な関連性」を客観的に証明できるロジックが欠かせません。
以下に、確実におさえておくべき経費計上できるもの一覧の主要項目を整理しました。
- 地代家賃・水道光熱費・通信費:事業利用割合に応じた按分計上。
- 旅費交通費・荷造運賃:取材、クライアント訪問、商品発送などの実費。
- 接待交際費・会議費:取引先との打ち合わせ、情報交換の飲食代(議事録や相手方の記録が必須)。
- 広告宣伝費・新聞図書費・諸会費:Web広告、事業関連の書籍、有料コミュニティ会費。
- 消耗品費・減価償却費:PC、デスク、業務ソフトなどの購入費用。
在宅ワーカーにとって特に重要なのが、自宅兼事務所家賃按分計算です。一般的には「作業部屋の面積 ÷ 総床面積」の床面積比、または「1日の業務時間 ÷ 24時間」の時間比によって事業割合を算出します。例えば、家賃15万円のマンションで専用作業スペースが全体の30%を占める場合、月額4万5,000円(年間54万円)を確実に経費化できます。Wi-Fi料金やスマートフォンの通信費も、業務利用の実態に合わせて50〜80%程度で按分計上するのが現場のセオリーです。
また、青色申告者のみに認められた特例として少額減価償却資産特例30万円があります。通常、10万円以上のパソコンや什器は数年かけて減価償却する必要がありますが、取得価額30万円未満の資産であれば、年間合計300万円を上限として購入した年に一括で全額経費計上できます。利益が多く出た年度末の設備投資として極めて有効です。
さらに、生計を一にする配偶者や親族が事業を手伝っている場合、事前に税務署へ青色事業専従者給与届出を提出しておけば、支払った給与の全額を経費化して世帯全体の所得を分散させることができます。
【徹底比較データ】主要な節税手法の控除額・キャッシュフロー・リスク一覧
それぞれの節税策には、得られる節税効果と手元資金の流動性に明確な違いがあります。主要な施策の特徴と編集部の評価を一覧表で比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色申告特別控除 | 最大65万円控除(e-Tax要件) | 単式簿記の場合は10万円 | 支出ゼロで最大効果。すべての個人事業主が真っ先に導入すべき必須要件。 |
| 小規模企業共済 | 年間最大84万円(全額所得控除) | 月額1,000円〜7万円で設定 | 元本割れリスクはあるが(20年未満解約時)、退職金準備と節税の両立に最適。 |
| 経営セーフティ共済 | 年間最大240万円(累計800万円まで) | 月額5,000円〜20万円 | 突発的な利益が出た際の最強のバッファ。解約時の出口戦略(赤字年度での解約)が必須。 |
| 少額減価償却資産特例 | 1点あたり30万円未満(年最大300万円) | 通常は10万円以上で減価償却 | 業務環境改善と即時経費化を両立。無駄な買い物を避ければ費用対効果は抜群。 |
| 個人事業税控除 | 事業主控除として年間一律290万円 | 業種により税率3%〜5% | 業種区分の選定が重要。法定業種に該当しない職種であれば非課税となるケースも。 |
なお、地方税である個人事業税については、個人事業税控除額一覧において年間290万円の一律控除が定められており、所得がこの基準を下回る場合は課税されません。業種によって税率が異なるため、開業届に記載する事業内容の定義も実態に即して慎重に検討する必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗談
SNSや知恵袋、取材現場のフリーランスコミュニティを徹底調査すると、節税に前のめりになりすぎた結果、予期せぬ落とし穴にハマった体験談が数多く寄せられています。
「税金を減らしたくて年度末に高額な機材や家具を買いまくった結果、翌年の税金は減ったものの手元の現金が底をつき、資金ショート寸前になった」というデザイナーの声は、典型的な失敗パターンです。経費を使った節税は、支払った額の2〜3割程度しか税金が安くならないため、本質的には「手元のキャッシュを減らしている」という事実を忘れてはなりません。
また、経営セーフティ共済についても現場からの注意喚起が目立ちます。「利益が出た年に240万円を掛け金として経費計上したが、数年後に解約した際、解約手当金がすべて事業所得(雑収入)として課税され、その年の税率が跳ね上がってしまった」というケースです。解約手当金を受け取る年度に大きな設備投資や赤字などの受け皿を用意しておかないと、単なる課税の繰り延べに終わってしまいます。
さらに、インボイス制度免税事業者のままでいるか、課税事業者へ登録するかの判断ミスによるトラブルも多発しています。取引先が一般消費者中心(BtoC)であるにもかかわらず、周囲に流されて課税事業者を選択し、無駄な消費税納税と事務負担を抱えて後悔するケースが現場取材で浮き彫りになっています。
一般に知られていない盲点とネットの誤解|脱税と節税の境界線
インターネット上にはびこる「生活費をすべて経費にする裏ワザ」といった情報は、極めて危険な誤解に基づいています。税務署が着目するのは、領収書の金額ではなく「業務との必然性」と「証拠の有無」です。
私的な家族旅行やプライベートの飲食費を経費に混ぜる行為は、節税ではなく明らかな仮装・隠蔽であり、重加算税や延滞税の対象となります。税務調査で調査官を納得させるためには、領収書の裏に「誰と、どのような案件の打ち合わせを行い、どのような成果につながったか」をメモとして残しておく習慣が決定的な防壁となります。
また、事業規模が拡大した段階で検討すべきなのがマイクロ法人化タイミングです。個人事業主としての利益が700万〜800万円を超えてくると、所得税の限界税率が法人税率(実効税率約22〜34%)を上回るため、法人化によるメリットが急激に大きくなります。
特に、資産管理や特定の別事業を切り出して「個人事業」と「1人法人(マイクロ法人)」を二刀流で並行運用するスキームは、法人の役員報酬を低く抑えることで社会保険料(健康保険・厚生年金)の支払いを劇的に圧縮できるため、富裕層やトップフリーランスの間で広く実践されています。
【プロの結論】おすすめできる人・見送るべき人の特徴
節税対策は、事業のフェーズと手元資金のバランスによって最適な選択肢が完全に分かれます。
- 今すぐ積極的に取り組むべき人:
- 年間利益(売上から実費を引いた額)が500万円以上あり、所得税率の負担を感じている人
- 青色申告を行っているが、共済制度(小規模企業共済・セーフティ共済)をまだ使っていない人
- 手元資金に余裕があり、中長期的な資産形成を非課税・控除枠で進めたい人
- 安易な節税策を見送るべき人:
- 開業直後などで手元のキャッシュ残高が生活防衛資金(生活費3〜6か月分)を下回っている人
- 節税のために不要な物品購入や投資をしようとしている人
- 数年以内に住宅ローンを組む予定があり、所得金額を低く抑えすぎると審査に落ちるリスクがある人
【個人事業主の節税対策】に関するよくある質問(FAQ)
Q1:領収書を紛失してしまった場合、経費として認められませんか?
A1:領収書がなくても、銀行振込明細、クレジットカードの利用明細、出金伝票(日付・支払先・金額・用途を記載したもの)があれば経費として認められるケースがほとんどです。冠婚葬祭の祝儀・香典や公共交通機関の運賃なども出金伝票で処理できます。
Q2:小規模企業共済とiDeCoは両方同時に加入して全額控除できますか?
A2:はい、完全に併用可能です。小規模企業共済(年最大84万円)とiDeCo(年最大81万6,000円)を両方満額拠出すれば、それだけで年間約165万円の所得控除を合法的に獲得できます。
Q3:自宅兼事務所の家賃は、最高で何割まで経費にできますか?
A3:法律上の上限パーセンテージはありませんが、実態として業務専用スペースが明確に区分されている必要があります。一般的な一人暮らしの住居であれば30〜50%程度が税務署に説明しやすい安全圏とされています。専用フロアやスタジオがある場合は実態に応じてそれ以上も可能です。
Q4:インボイス制度で免税事業者のままでいると、節税上どのような影響がありますか?
A4:免税事業者のままであれば消費税の納税義務が発生しないため、事務負担や納税コストはゼロのままです。ただし、主な取引先が法人の場合、仕入税額控除が制限されることを理由に値下げ交渉や取引見直しを迫られるリスクがあります。自社の顧客層がBtoBかBtoCかによって判断が分かれます。
まとめ:今後の動向と失敗しないための判断基準
税制改正のスピードが加速する現代において、過去の常識に縛られたままの税金対策は思わぬ損失を招きます。節税の本質は「支出を増やすこと」ではなく、「国が認めた制度をフル活用して現金を残し、事業と生活の基盤を強固にすること」にあります。
まずは青色申告特別控除65万円の要件を確実に満たし、家賃や通信費の適正な按分を徹底すること。その上で、小規模企業共済やiDeCoといった公的スキームを順次組み込んでいくのが、最もリスクが少なく再現性の高いロードマップです。自身の事業フェーズとキャッシュフローを冷静に見極め、手残り資金を最大化する一手を今日から打ち出していきましょう。 (出典: 個人 事業 主 節税 対策(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。