税制改正大綱2026で生活はどう激変?減税と迫る負担増の全容解説
毎年12月に発表される税制改正大綱は、翌年度以降の日本の税制方針を決定づける最重要ドキュメントです。給与明細から引かれる所得税や住民税の額面、住宅購入時の優遇措置、さらには日々のビジネスにおける経理処理まで、私たちの経済活動すべてに直接の影響を及ぼします。
物価高への対応と賃上げの定着が叫ばれる一方で、防衛財源の確保や社会保障費の増大といった財政課題が山積しています。2026年に向けて取りまとめられた方針には、家計の手取りを左右する抜本的な見直しが多数盛り込まれました。本稿では、複雑に入り組んだ改正項目の中から、一般家庭やビジネスパーソンが確実に押さえるべき決定的な変更点と実質的な影響を余すところなく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年収の壁対策」や扶養控除見直しにより、パート・共働き世帯から子育て世代まで手取りの再計算が迫られる。
- 要点2:住宅ローン控除の省エネ要件厳格化や生前贈与加算期間の長期化など、資産形成・承継の実務が大きく変貌。
- 要点3:法人税優遇税制やインボイス制度負担軽減の行方、さらに先送りされてきた防衛増税の時期がいよいよ現実味を帯びる。
【暮らしの直撃】税制改正大綱で私たちの生活はどう変わる?所得税・手取りの真実
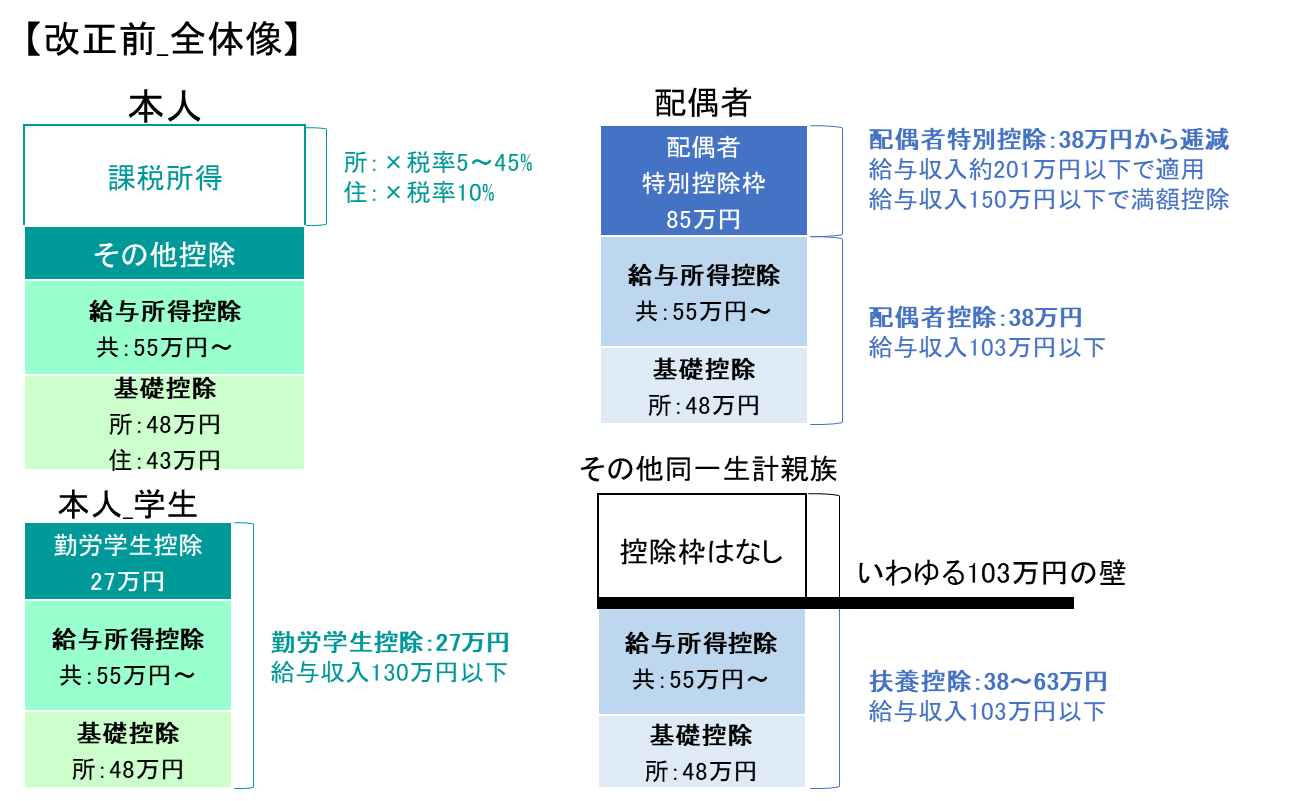
毎月の手取り額を直接左右する所得税の行方は、国民の最大の関心事です。過去に実施された一人当たり4万円の定額減税が一過性の刺激策にとどまったことを受け、現在焦点となっているのが恒久的な税制のゆがみ是正です。特にパートタイム労働者や学生アルバイトが就業調整を余儀なくされてきた年収の壁対策は、与野党を巻き込んだ最大の政治的争点として議論が結実しつつあります。
いわゆる「103万円の壁」を構成する基礎控除や給与所得控除の引き上げ幅を巡っては、働き控えの解消と地方税収の確保という相反する課題の間で激しい調整が続けられました。手取り増を期待する声の一方で、高所得層への過度な恩恵を抑えるための仕組みが組み込まれるなど、単なる一律減税ではない緻密な制度設計が進められています。
さらに見逃せないのが、高校生年代の児童手当拡充と連動して議論されてきた扶養控除見直しの影響です。手当が支給される一方で扶養控除の控除額が圧縮されれば、世帯年収によっては手当のプラス分が税負担増で相殺される逆転現象が懸念されます。「手当が増えたはずなのに手取りが増えない」という事態を避けるためにも、2026年最新税制における控除縮小の適用タイミングと家庭ごとの収支試算を把握しておくことが欠かせません。
【マイホーム・資産形成】住宅ローン控除見直しと新NISAを巡る最新ルール
個人の資産形成において極めて大きなウエイトを占める不動産と金融商品についても、明確な選別の波が押し寄せています。住宅取得を力強く後押ししてきた住宅ローン控除見直しでは、脱炭素社会の実現に向けた国の強い意志が制度に色濃く反映されました。
これからの住宅ローン減税では、一定水準以上の省エネ性能を満たさない新築住宅は原則として控除対象から外れるか、借入限度額が大幅に引き下げられる枠組みが定着しています。その一方で、子育て世帯や若者夫婦世帯に対しては、借入限度額の上乗せ措置が維持されるなど手厚い配慮が講じられています。建築コストが高騰し続ける中、どの性能区分の住まいを選択するかによって、最大数百万円単位の控除差が生じるシビアな環境です。
一方、資産運用立国の柱として利用者が急増した新NISA制度は、現行枠組みの維持と安定運用が最優先されています。一部で警戒されていた金融所得課税の強化議論については、市場への悪影響を警戒して慎重な姿勢が保たれているものの、中長期的な税制改正の俎上から完全に消えたわけではありません。優遇税制を最大限に享受しつつ、将来的な課税リスクを視野に入れたポートフォリオ管理が求められます。
【相続・生前対策】生前贈与加算期間「7年延長」の現場実務と知るべき防衛策
資産承継の現場に決定的なパラダイムシフトをもたらしているのが、相続税と贈与税の一体化に向けた税制改革です。これまで相続開始前3年以内の贈与が相続財産に持ち戻されて課税対象となっていた生前贈与加算期間は、段階的に7年間へと延長される移行期を迎えています。
この加算期間の長期化により、従来の「亡くなる直前の駆け込み贈与」は実質的に節税効果を失いました。2026年の実務においては、加算対象となる期間が着実に伸びており、より早期かつ計画的な資産移転を実行できているかどうかが、相続税額に致命的な格差を生みます。
対策として注目を集めているのが、年間110万円の基礎控除を使い続ける暦年課税から、累計2,500万円まで非課税で贈与できる「相続時精算課税制度」へのシフトです。新ルールでは精算課税制度にも年110万円の基礎控除が創設され、しかもこの枠内の贈与は相続財産への持ち戻し対象外とされています。制度の仕組みを正しく理解し、各家庭の資産規模に応じた生前対策の再構築を急ぐ必要があります。
【ビジネス・企業戦略】法人税優遇税制の拡充とインボイス制度負担軽減のタイムリミット
ビジネス界に目を向けると、企業の稼ぐ力と労働者の処遇改善を連動させる政策誘導が一段と強化されています。経済成長を牽引する枠組みとして整備された法人税優遇税制の中核である賃上げ促進税制は、大企業・中小企業問わず、給与総額を一定以上引き上げた企業に対して強力な税額控除を提供しています。
さらに、半導体や脱炭素関連の戦略分野において国内での生産投資を支援する「戦略分野国内生産促進税制」など、産業競争力を左右する減税メニューが拡充されました。賃上げ原資を確保できない企業には厳しい税負担が残り、積極的な投資と待遇改善を行う企業が報われる二極化の構図が鮮明です。
他方、個人事業主や小規模事業者が警戒を強めているのが、インボイス制度負担軽減措置の期限切れ問題です。免税事業者から課税事業者に転換した事業者の税負担を売上税額の2割に抑える「2割特例」は、導入当初から期間限定の激変緩和措置として位置づけられていました。この特例が順次満了を迎えるにあたり、経理実務の複雑化と本則課税・簡易課税への移行に伴う実質的な税負担増への備えが、あらゆるフリーランス・中小事業者の喫緊の課題となっています。
【国家の財源論】防衛増税の時期はいつか?2026年以降の税制改正スケジュール
国民負担を巡る最大の懸案事項として、常に政治決断が先送りされてきたのが防衛増税の時期です。防衛力抜本的強化のための財源確保法に基づき、法人税、所得税、たばこ税の3税を軸とした追加負担が決定されているものの、選挙や経済情勢への配慮からその具体的な執行時期は綱引きが続いてきました。
所得税においては、復興特別所得税の税率を1%引き下げると同時に、同率の新たな付加税を課すことで「当面の負担増を生じさせない」設計が示されていますが、復興特別所得税の課税期間が最長で20年程度延長されるため、将来世代にわたる実質的な負担固定化を意味します。法人税に対しても付加税の導入が予定されており、企業業績や賃上げの勢いを見極めた最終決断のデッドラインが迫っています。
毎年の税制改正スケジュールは、秋口から各省庁の税制改正要望が提出され、11月から12月にかけて与党税制改正大綱として骨子が固まります。その後、年明けの通常国会で関連法案が審議され、3月末の成立を経て4月1日から新税制が施行されるのが通例です。政治情勢の流動化によってスケジュールが前後する可能性も含め、政策決定のプロセスを注視しておく必要があります。
【税制改正大綱】に関するよくある質問(FAQ)
Q1:年収の壁が見直された場合、パートやアルバイトの手取りは具体的にどう増えますか?
A1:基礎控除や給与所得控除の基準が引き上げられれば、課税対象となる所得が減るため、所得税が発生する年収ラインが後退します。例えば控除額が拡大すれば、これまで所得税を引かれていたパート収入でも全額非課税となる範囲が広がり、手取り額が直接的に増加します。ただし、年金や健康保険などの「社会保険料の壁(106万円・130万円)」は税制とは別の枠組みであるため、税金が非課税になっても社会保険への加入によって手取りが減少するケースには引き続き注意が必要です。
Q2:住宅ローン控除を利用して家を買う場合、何に最も注意すべきですか?
A2:購入を検討している住宅の「環境・省エネ性能証明」を必ず確認してください。以前は一般住宅でも一定の減税枠が用意されていましたが、現在は省エネ基準を満たさない新築住宅に対する控除が原則として受けられなくなっています。長期優良住宅やZEH水準など、どの性能グレードに該当するかによって借入限度額が数百万円から1千万円以上変わり、結果として受られる最大減税額に大きな開きが出ます。
Q3:防衛増税による所得税の負担増は、いつから個人の給与から天引きされますか?
A3:政府の方針では、東日本大震災の復興財源として課されている復興特別所得税(税率2.1%)のうち1%分を引き下げ、そこに1%の新たな防衛財源付加税を上乗せする形をとるため、毎月の源泉徴収税率そのものは急激に上がらない設計です。しかし、本来であれば2037年に終了するはずだった復興特別所得税の徴収期間が延長されるため、生涯にわたる納税期間が長期化し、実質的な負担が継続することになります。実際の導入時期は景気動向や政治日程によって最終判断されます。
まとめ:今後の展望と注目ポイント
税制改正は、単なる税率の上下ではなく、国がどのような社会を目指しているのかを示す羅針盤です。手取りを巡る控除の再編、省エネ性能を基準とした住宅支援、さらには生前贈与のルール厳格化に至るまで、すべての改正項目は個人の生活設計や企業の経営判断と密接に結びついています。
制度が複雑化する時代だからこそ、受動的に給与天引きや納税を受け入れるのではなく、自身に関わるルール変更を先回りで把握することが防衛の第一歩です。今後の国会論戦や関連法案の成立状況をしっかりと見定め、家計の防衛や事業計画の最適化にいち早く活かしてください。 (出典: 税制 改正 大綱(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。