抵当権とは?住宅ローン完済後の放置リスクと抹消手続きを徹底解説
マイホームの購入や住宅ローンの契約を進める中で、必ず目にする法律用語が「抵当権」です。金融機関から提示される分厚い契約書類の中に「抵当権設定契約書」が含まれており、よくわからないまま署名・捺印したという方も少なくありません。しかし、抵当権の仕組みを正しく把握していないと、将来の住み替えや相続の場面で思わぬ不利益を被る可能性があります。
特に危険なのが、「住宅ローンを完済すれば自動的に登記が消える」という思い込みです。実際には、完済後も登記簿上に抵当権が残り続け、知らずに放置した結果「物件を売却できない」「余計な追加費用が発生した」といったトラブルが後を絶ちません。今回は、抵当権の法的な仕組みから根抵当権との違い、具体的な抹消手続きの流れまで、資産を守るために不可欠な知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:抵当権とは住宅ローン等の返済が滞った際に、金融機関が不動産を差し押さえて回収(競売)するための担保権である
- 要点2:住宅ローンを完済しても抵当権は自動消滅せず、自分で法務局へ「抵当権抹消手続き」を申請しなければ登記簿に残り続ける
- 要点3:放置すると将来の不動産売却や住み替えが停止するだけでなく、金融機関の書類有効期限切れで再発行の手間と余計なコストが発生する
【基礎から理解】抵当権とは何か?銀行が設定する仕組みと法的効力
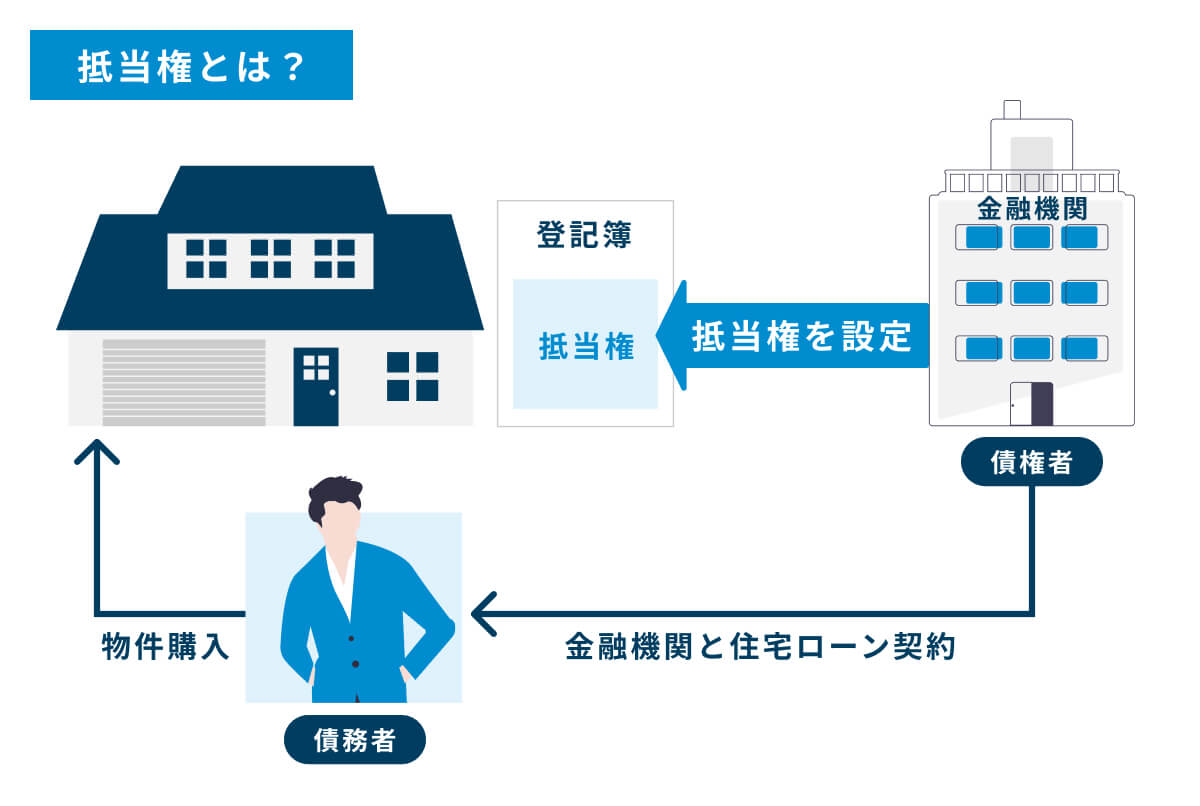
抵当権とは、民法第369条に規定されている担保物権の一種です。住宅ローンなど多額の資金を借り入れる際、融資を行う金融機関が対象となる土地や建物に対して設定します。最大の特徴は、担保に入れた後も所有者がそのまま不動産に住み続け、自由に使用・収益できる点にあります。
質屋に預ける「質権」のように物を相手に預ける必要がないため、債務者は生活基盤を維持しながら返済を続けられます。一方で、万が一債務者が返済不能に陥った場合、金融機関は裁判所を通じて不動産を強制的に売却する競売リスクを発動させ、売却代金から他の債権者に先立って貸付金を優先的に回収(優先弁済)する強力な法的権限を持ちます。
住宅ローン実行日には、融資実行と同時に法務局で抵当権設定登記が行われます。これにより、不動産の権利関係を記録する登記簿謄本の「乙区(所有権以外の権利に関する事項)」に金融機関の名義と債権額が公的に刻まれる仕組みです。
【比較でスッキリ】抵当権と根抵当権の違いとは?活用シーンと決定的な落とし穴
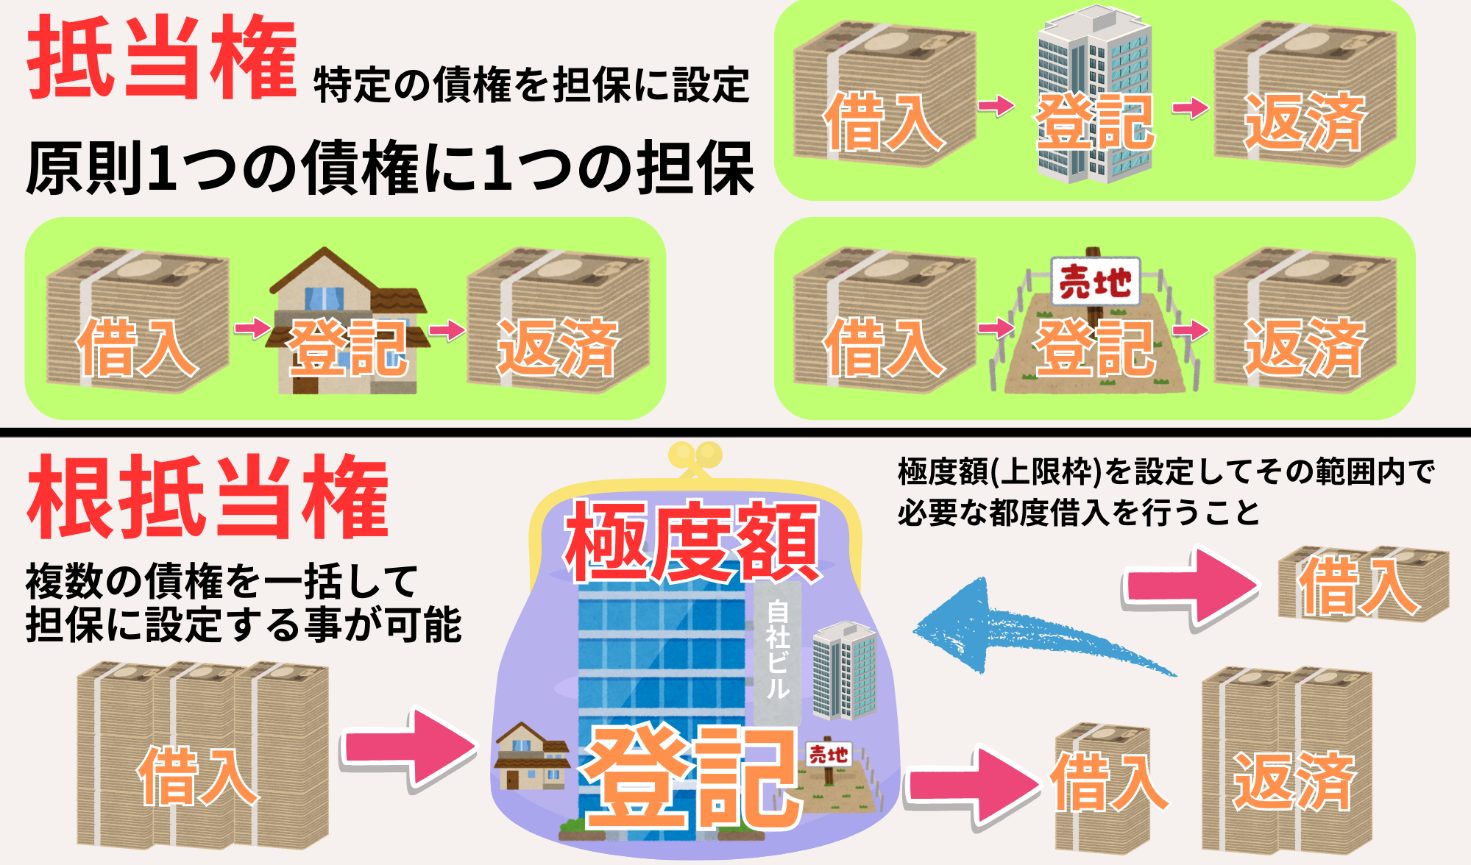
不動産の担保権には「通常の抵当権」のほかに「根抵当権(ねていとうけん)」が存在します。個人が組む一般的な住宅ローンでは通常の抵当権が使われますが、自営業者の事業資金融資や一部のリフォーム一体型ローンなどでは根抵当権が用いられるケースがあります。両者には性質や抹消時の難易度に明確な差異があるため、その違いを理解しておくことが重要です。
| 項目 | 抵当権(普通抵当権) | 根抵当権(ねていとうけん) | 編集部の見解・評価 |
|---|---|---|---|
| 担保する債権の範囲 | 特定の住宅ローン契約1件のみ | 極度額の範囲内で不特定の借入すべて | 事業資金の反復借入には根抵当権が有利だが、個人住宅には普通抵当権が安全 |
| 完済時の権利消滅(付従性) | ローン完済と同時に権利自体は法的に消滅 | 借入残高が0円になっても権利は消滅しない | 根抵当権は完済しても金融機関との合意(解除)がないと枠が残り続ける |
| 登録免許税の算出基準 | 借入金額(債権額)× 0.4%(※軽減措置あり) | 設定された「極度額」× 0.4% | 根抵当権は借入実額ではなく設定枠(極度額)全体に対して課税される |
| 抹消手続きの難易度 | 必要書類が揃えば個人でも比較的容易 | 元本確定や枠の解除手続きが必要で難度高 | 根抵当権抹消は法的判断が絡むため司法書士へ依頼するのが確実 |
通常の抵当権は、紐付いている借入金を全額返済すれば「付従性(ふじゅうせい)」という法理によって担保権自体は消滅します。一方の根抵当権は、あらかじめ設定した「極度額」の範囲内であれば何度でも借入と返済を繰り返せるため、残高をゼロにしても自動的に枠は消えません。この性質を知らずに放置すると、将来の権利関係の清算で予期せぬ障害となるケースがあります。
【実態検証】知らずに放置するとどうなる?現場で頻発する売却不能トラブル
実務の現場で極めて多く見られるのが、「住宅ローン完済を迎えたから、これで完全に自分の城になった」と安心して放置してしまうケースです。金融機関から送られてくる完済書類を受け取っただけで満足し、法務局での手続きを行っていない所有者が後を絶ちません。
実際、法務局の窓口や不動産仲介の現場では、以下のような深刻なトラブルが日常的に発生しています。
1. 抵当権付き物件売却の契約直前で手続きがストップする
不動産を売却する際、登記簿上に抵当権が残っている状態では、買主側の金融機関が新規融資を承認しません。実質的に借入が残っていなくても、登記簿に記載がある限り「権利上の瑕疵(かし)」とみなされるためです。売買契約の決済直前になって抹消されていないことが判明し、引き渡し期日に間に合わず契約解除や違約金請求に発展する事例もあります。
2. 書類の有効期限切れと金融機関の統廃合による再発行コスト
完済時に金融機関から交付される書類のうち、金融機関の「資格証明書(登記事項証明書)」や「代表者委任状」には発行から3ヶ月以内という登記上の有効期限が存在します。数年間放置してしまうと書類が無効になり、金融機関に再発行を依頼しなければなりません。さらに年数が経過して金融機関が合併・再編されていると、権利移転の経緯を証明する追加書類が必要となり、余計な調査費用や手数料がかさむことになります。
3. 自宅の登記状況を確かめる登記簿謄本確認方法
「自分の家に抵当権が残っているか分からない」という場合は、法務局の窓口や「登記情報提供サービス(オンライン)」を利用して登記事項証明書を取得すれば数分で確認できます。書類の「乙区」欄を確認し、抵当権の設定事項の下部に下線(抹消を意味する線)が引かれていなければ、現在も登記が有効なまま残っている状態を意味します。
【費用と手順】抵当権抹消手続きの全手順と登録免許税の計算方法
住宅ローンを完済した後は、速やかに抵当権抹消手続きを行う必要があります。手続き自体は必要な書類を正しく揃えれば、決して複雑なものではありません。
手続きに必要な「必要書類一覧」
完済後、融資元の銀行や保証会社から送付される書類一式(抹消用書類パック)を確認します。
- 登記済証または登記識別情報通知:設定登記時に法務局から発行された権利証にあたる書類。
- 解除証書(または弁済証書):ローンが完済され、抵当権が消滅したことを証明する書類。
- 金融機関の委任状:法務局への抹消申請権限を委託するための書類。
- 抵当権抹消登記申請書:法務局のホームページ等からダウンロードして作成する申請書類。
登録免許税の計算方法と司法書士費用相場
抹消登記を法務局へ申請する際には、国税である「登録免許税」の納付が必要です。登録免許税計算のルールは非常に明確で、「不動産1個につき1,000円」と定められています。
例えば「土地1筆+建物1棟」の一般的な一戸建て住宅であれば、合計2個の不動産となるため登録免許税は2,000円です。私道などの共有持分が別にあれば、その筆数分だけ1,000円ずつ加算されます。マンションの場合は敷地権の数に応じて計算します。
手続きを専門家に依頼する場合の司法書士費用相場は、一般的な住宅でおよそ10,000円〜25,000円前後(実費別)が標準的です。事前調査費用や郵送代行費を含めても、総額で15,000円〜35,000円程度に収まるケースがほとんどです。
一般に知られていない盲点とネットの誤解
ネット上には「自分でやれば完全にタダ」「住所が変わっていてもそのまま抹消できる」といった不正確な情報が見受けられますが、現場の実務には見落としがちな盲点があります。
誤解1:「抵当権がついている物件は絶対に売却できない」
「抵当権が残っている家は売れない」と言われますが、これは正確ではありません。住宅ローンの残債がある状態でも、売却代金を使って決済当日にローンを一括返済し、同時に抵当権を抹消する「同時決済」を行えば問題なく売却可能です。重要なのは、売却額や手持ち資金でローン残高を完済できる状態を作れるかどうかです。
誤解2:「借入時の住所から引っ越していてもそのまま抹消できる」
借入時から現在までに転居や住居表示の実施などで住所が変わっている場合、または結婚等で氏名が変わっている場合、抵当権抹消の前提として「所有者登記名義人住所(氏名)変更登記」を先に行わなければなりません。この前提登記を抜かして申請すると法務局で却下されます。変更登記には別途、不動産1個につき1,000円の登録免許税と住民票等の公的証明書が必要です。
【プロの結論】自分でやる抹消登記 vs 司法書士依頼|向いている人の判断基準
抵当権抹消は、不動産登記の中でも比較的難易度が低い手続きです。そのため「自分でやる抹消登記」に挑戦する方も増えています。コストを最優先するか、時間と確実性を取るかで選択が分かれます。
自分で抹消登記を行うのが向いている人
- 借入時から現在まで住所・氏名に変更がない
- 平日の日中に法務局の窓口へ行く、またはオンライン申請の環境が整っている
- 金融機関から届いた書類が手元にすべて揃っており、発行から間もない(3ヶ月以内)
- 登録免許税(数千円程度)の実費のみで費用を最小限に抑えたい
司法書士へ依頼すべき人(おすすめできない状況)
- 転居を繰り返して住所変更の経緯が複雑、または氏名の変更がある
- 物件の所有者が既に亡くなっており、相続登記が完了していない
- 金融機関の書類発行から数年〜数十年が経過し、書類を紛失している
- 平日に法務局へ出向く時間が取れず、書類不備による補正対応などの手間を避けたい
【抵当権とは】に関するよくある質問(FAQ)
Q1:住宅ローンを完済したら、自動的に法務局の抵当権は消えますか?
A1:自動的には消えません。返済によって抵当権の効力自体は消滅しますが、登記簿上の記録は申請を行わない限り永久に残ります。法務局へ抵当権抹消登記を申請して初めて、公的な登記簿から抹消されます。
Q2:抵当権が設定されている期間中、リフォームや賃貸に出すことは可能ですか?
A2:法律上は所有者の自由であるため可能です。ただし、住宅ローン契約(金銭消費貸借契約)の特約条項により、無断で賃貸に出すことや大規模増改築を行うことが禁じられているケースが多いため、事前に借入先金融機関への確認と承諾が必要です。
Q3:銀行から届いた抹消書類を紛失してしまった場合は再発行できますか?
A3:再発行は可能です。ただし、委任状や解除証書は再発行してもらえますが、「登記済証(権利証)」や「登記識別情報」は制度上、再発行が一切できません。その場合は司法書士による「事前通知制度」や「本人確認情報の作成」といった代替手段をとる必要があり、追加の費用と日数がかかります。
まとめ:抵当権の正しい理解と早期抹消が資産価値を守る第一歩
抵当権は、金融機関が融資を行うための安全装置であると同時に、住宅ローンを組んでマイホームを手に入れるために欠かせない法的な仕組みです。仕組み自体に恐れる必要はありませんが、完済後に「手続きを後回しにするリスク」だけは正しく認識しておく必要があります。
住宅ローンを完済した際は、金融機関から届いた書類を確認し、速やかに抵当権抹消手続きを進めましょう。住所変更の有無や手続に割ける時間に応じて、自分で行うか司法書士へ依頼するかを適切に判断し、大切な不動産の資産価値と権利関係をクリーンに保つことが賢明な選択です。 (出典: 抵当 権 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。