ラグランジュの未定乗数法を直感理解!幾何学的意味と計算手順を徹底解剖
大学の数学や物理、経済学部での理論学習、さらには現代のデータサイエンスやAI開発の現場において、多くの初学者がつまずきやすい難所の一つが「ラグランジュの未定乗数法」です。参考書を開くと、突如としてギリシャ文字の $\lambda$(ラムダ)を用いた「ラグランジュ関数」が現れ、機械的に偏微分して連立方程式を解く手順が紹介されますが、「なぜこの式変形だけで最適な解が求まるのか」という本質的なロジックが見えにくくなっています。
ラグランジュの未定乗数法は、特定の制約がある環境下で目的の関数を最大化・最小化する「条件付き極値問題」をエレガントに解決する強力なフレームワークです。その根底には、驚くほど直感的で美しい「等高線と制約線が接する」という幾何学的な事実が存在します。仕組みの本質から具体的な解法ステップ、証明、そして現代の機械学習への応用までを論理的かつ明快に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 幾何学的本質:制約条件の線(面)と目的関数の等高線(等位面)が「接する点」において、双方の勾配ベクトルが平行になる性質を利用している
- 解法の仕組み:補助変数 $\lambda$ を導入した「ラグランジュ関数」を立て、全変数で偏微分してイコールゼロと置くだけで連立方程式に帰着できる
- 実践的な応用:経済学の「効用最大化問題」における限界効用の測定から、機械学習の「サポートベクターマシン(SVM)」や不等式制約を扱うKKT条件まで中核理論として広く機能している
【直感理解】ラグランジュの未定乗数法とは?なぜ等高線と制約線が「接する」のか
ラグランジュの未定乗数法を一言で表現すれば、「制約条件というレールの上を動くとき、目的関数の値が最も大きくなる(あるいは小さくなる)ポイントを探し出す手法」です。
制約がない通常の極値問題であれば、山の頂上や谷の底を探すように「関数の傾き(勾配)が完全にゼロになる地点」を探せば事足ります。しかし、「$g(x, y) = 0$ という決められた曲線上しか歩いてはいけない」という条件が付いた瞬間、自由な頂上へは行けなくなります。この制限下で目的関数 $f(x, y)$ を最大化する地点を探すのが「条件付き極値問題」です。
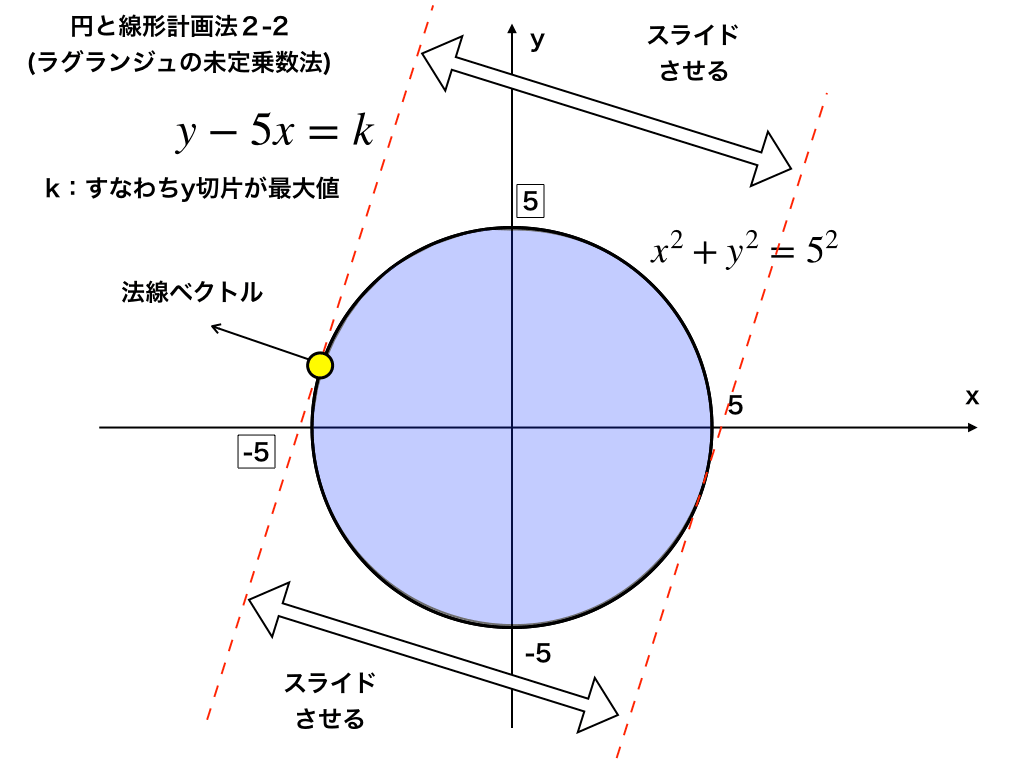
ここで威力を発揮するのが、地図の「等高線」を用いた視覚的アプローチです。目的関数 $f(x, y) = k$(一定値)の等高線をイメージしてください。制約曲線 $g(x, y) = 0$ の上を歩きながら、より標高の高い等高線を目指すとします。
制約曲線が等高線を「横切っている(交差している)」間は、まだ先へ進むことでさらに高い等高線へ到達できることを意味します。つまり、交差している地点は絶対に極値にはなり得ません。それ以上高い等高線へ行けなくなる限界の瞬間、すなわち「制約曲線と等高線がぴったりと接した瞬間」こそが、制約線上での最高到達点(極値)となります。
2つの曲線が接しているということは、その接点において「2つの曲線に対する法線(垂直な矢印=勾配ベクトル)が同じ直線上に並ぶ(平行になる)」ことを示しています。数学的には、目的関数の勾配ベクトル $\nabla f$ と制約条件の勾配ベクトル $\nabla g$ の向きが一致(または真逆)し、実数倍の関係になるということです。
$$\nabla f(x, y) = \lambda \nabla g(x, y)$$
この平行関係を保つための比例定数として導入されるスカラー量こそが、未定乗数 $\lambda$(ラグランジュ乗数)の正体です。
【ステップ解説】基本の解き方と計算手順|2変数・3変数の具体例題
幾何学的なイメージが掴めれば、数式上の解法ステップは非常にシンプルです。ラグランジュの未定乗数法は、以下の決まった3ステップで機械的に処理できます。
【ステップ1】ラグランジュ関数 $L$ を定義する
目的関数 $f$ から、制約条件 $g = 0$ に $\lambda$ を掛けたものを引いた(または足した)関数を構築します。
$$L(x, y, \lambda) = f(x, y) - \lambda g(x, y)$$
【ステップ2】すべての変数($x, y, \lambda$)で偏微分してゼロとおく
$$\frac{\partial L}{\partial x} = 0, \quad \frac{\partial L}{\partial y} = 0, \quad \frac{\partial L}{\partial \lambda} = 0$$
※ $\lambda$ による偏微分がゼロという式は、そのまま元の制約条件 $g(x, y) = 0$ を復元します。
【ステップ3】得られた連立方程式を解いて極値の候補を求める
実際の例題で計算の流れを確認してみましょう。
【実践例題1:2変数の場合】
【問題】 制約条件 $x^2 + y^2 = 1$(単位円)のもとで、目的関数 $f(x, y) = x + 2y$ の最大値と最小値を求めよ。
制約条件を $g(x, y) = x^2 + y^2 - 1 = 0$ と置き、ラグランジュ関数を設定します。
$$L(x, y, \lambda) = x + 2y - \lambda (x^2 + y^2 - 1)$$
各変数で偏微分を実行します。
1. $\frac{\partial L}{\partial x} = 1 - 2\lambda x = 0 \implies x = \frac{1}{2\lambda}$
2. $\frac{\partial L}{\partial y} = 2 - 2\lambda y = 0 \implies y = \frac{1}{\lambda}$
3. $\frac{\partial L}{\partial \lambda} = -(x^2 + y^2 - 1) = 0 \implies x^2 + y^2 = 1$
第1式と第2式を第3式に代入します。
$$\left(\frac{1}{2\lambda}\right)^2 + \left(\frac{1}{\lambda}\right)^2 = 1 \implies \frac{1}{4\lambda^2} + \frac{1}{\lambda^2} = 1 \implies \frac{5}{4\lambda^2} = 1$$
$$\lambda^2 = \frac{5}{4} \implies \lambda = \pm \frac{\sqrt{5}}{2}$$
ここから各候補点を算出します。
・$\lambda = \frac{\sqrt{5}}{2}$ のとき:$(x, y) = \left(\frac{1}{\sqrt{5}}, \frac{2}{\sqrt{5}}\right)$ となり、$f = \frac{1}{\sqrt{5}} + \frac{4}{\sqrt{5}} = \sqrt{5}$(最大値)
・$\lambda = -\frac{\sqrt{5}}{2}$ のとき:$(x, y) = \left(-\frac{1}{\sqrt{5}}, -\frac{2}{\sqrt{5}}\right)$ となり、$f = -\sqrt{5}$(最小値)
【実践例題2:3変数の場合】
変数が3つになっても、本質的な計算手順は全く同一です。
【問題】 球面 $x^2 + y^2 + z^2 = 12$ の制約のもとで、$f(x, y, z) = x + y + z$ の最大値を求めよ。
ラグランジュ関数を $L(x, y, z, \lambda) = x + y + z - \lambda (x^2 + y^2 + z^2 - 12)$ と置きます。
各偏微分を計算すると、
$$\frac{\partial L}{\partial x} = 1 - 2\lambda x = 0, \quad \frac{\partial L}{\partial y} = 1 - 2\lambda y = 0, \quad \frac{\partial L}{\partial z} = 1 - 2\lambda z = 0$$
これにより、$x = y = z = \frac{1}{2\lambda}$ が導かれます。
これを制約条件 $x^2 + y^2 + z^2 = 12$ に代入すると、
$$3 \times \left(\frac{1}{2\lambda}\right)^2 = 12 \implies \frac{3}{4\lambda^2} = 12 \implies \lambda^2 = \frac{1}{16} \implies \lambda = \pm \frac{1}{4}$$
最大値を与えるのは $\lambda = \frac{1}{4}$ のときであり、$(x, y, z) = (2, 2, 2)$、最大値は $2 + 2 + 2 = \mathbf{6}$ と瞬時に導出できます。
【数学的背景】なぜ成り立つ?数式で追う厳密な証明とメカニズム
幾何学的な直感は極めて明快ですが、数学的にはどのように証明されるのでしょうか。もっとも基礎的かつ明解な「全微分と接ベクトル」を用いた証明のアウトラインを確認します。
点 $(x_0, y_0)$ において制約条件 $g(x, y) = 0$ を満たしながら極値をとると仮定します。この制約曲線をパラメータ $t$ を用いて $\mathbf{r}(t) = (x(t), y(t))$ と表し、$t=0$ で極値点 $(x_0, y_0)$ を通るとします。
制約線上では常に $g(x(t), y(t)) = 0$ が成り立つため、両辺を $t$ で微分(合成関数の微分則)すると次の関係が得られます。
$$\frac{dg}{dt} = \frac{\partial g}{\partial x}\frac{dx}{dt} + \frac{\partial g}{\partial y}\frac{dy}{dt} = \nabla g \cdot \mathbf{r}'(t) = 0$$
この式は、「制約条件の勾配ベクトル $\nabla g$」が曲線の進行方向(接線ベクトル $\mathbf{r}'(t)$)に対して直交していることを意味します。
一方、この曲線上を動くときの目的関数 $F(t) = f(x(t), y(t))$ は、$t=0$ で極値をとるため、微係数は必ずゼロになります。
$$\left.\frac{dF}{dt}\right|_{t=0} = \frac{\partial f}{\partial x}\frac{dx}{dt} + \frac{\partial f}{\partial y}\frac{dy}{dt} = \nabla f \cdot \mathbf{r}'(0) = 0$$
こちらも同様に、「目的関数の勾配ベクトル $\nabla f$」が接線ベクトル $\mathbf{r}'(0)$ に対して直交していることを意味します。
2次元平面上(あるいは高次元空間の接空間)において、同一の接線ベクトル $\mathbf{r}'(0)$ に対して直交する2つのベクトル $\nabla f$ と $\nabla g$ は、互いに平行(同一直線上)でなければなりません。したがって、ある定数 $\lambda$ が存在して、
$$\nabla f = \lambda \nabla g \quad \Longleftrightarrow \quad \nabla f - \lambda \nabla g = \mathbf{0}$$
が成立することが厳密に導かれます。これがラグランジュの未定乗数法が破綻なく成立する論理的背景です。
【経済学への応用】予算制約下の効用最大化と「ラグランジュ乗数」の影の価格
ラグランジュの未定乗数法が社会科学の領域で最も日常的に活用されているのが「ミクロ経済学」です。
典型的な例が、消費者の「効用最大化問題」です。消費者は限られた所得(予算 $I$)の中で、財 $x$(価格 $p_x$)と財 $y$(価格 $p_y$)を購入し、自らの満足度である効用関数 $U(x, y)$ を最大化しようとします。
・目的関数:$U(x, y)$ を最大化
・制約条件:$p_x x + p_y y = I$(予算制約式)
これをラグランジュ関数で表現すると次のようになります。
$$L(x, y, \lambda) = U(x, y) - \lambda (p_x x + p_y y - I)$$
偏微分を実行して整理すると、経済学の教科書に必ず登場する重要定理「限界代替率(MRS)= 価格比」が導出されます。
$$\frac{\partial U / \partial x}{\partial U / \partial y} = \frac{p_x}{p_y}$$
ここで極めて重要なのが、単なる計算用の道具と思われがちな「ラグランジュ乗数 $\lambda$ そのものが持つ経済学的意味」です。
実は、数学的に $\lambda = \frac{\partial U^*}{\partial I}$(最適効用の予算に関する偏微分)という関係が成り立ちます。これは、「もし予算 $I$ があと1単位(1円)増えたとき、最大効用がどれだけ増加するか」という『所得の限界効用』を表しています。
数理計画法や経営科学において、この $\lambda$ は「シャドープライス(潜在価格・影の価格)」と呼ばれ、リソースの制約を1単位緩和した際に得られる価値の増分を定量化する指標として、経営判断の現場で重宝されています。
【機械学習・AIへの展開】サポートベクターマシン(SVM)とKKT条件への拡張
現代のデータサイエンスやAIアルゴリズムのバックボーンとしても、ラグランジュの未定乗数法は不可欠な役割を担っています。その筆頭が、高精度な分類アルゴリズムとして知られる「サポートベクターマシン(SVM)」です。
SVMの目的は、2つのクラスのデータを分離する境界線(超平面)を引く際、境界に最も近いデータ点(サポートベクター)との距離(マージン)を最大化することです。これは数学的には「不等式制約付きの2次計画問題」として定式化されます。
従来のラグランジュの未定乗数法は「$g(x) = 0$」という等式制約のみを扱っていましたが、これを「$g(x) \le 0$」という不等式制約へ拡張した理論が「KKT条件(カルーシュ・クーン・タッカー条件 / Karush-Kuhn-Tucker conditions)」です。
KKT条件では、ラグランジュ乗数に対して以下の追加条件(主条件・双対条件・相補性条件)が課されます。
$$\lambda \ge 0, \quad g(x) \le 0, \quad \lambda g(x) = 0$$
特に $\lambda g(x) = 0$ という「相補スラック性(相補性条件)」は決定的です。
・制約の内側に余裕がある点($g(x) < 0$)では、必ず $\lambda = 0$ となり無視される
・境界線上にぴったり乗っている重要な点($g(x) = 0$)のみ、$\lambda > 0$ となり計算に寄与する
SVMはこの性質を利用し、境界線付近のわずかなデータ(サポートベクター)だけに $\lambda > 0$ を割り当て、膨大なビッグデータの中から本質的な情報だけを抽出して計算を劇的に効率化しています。ラグランジュの枠組みを「双対問題(Dual problem)」へと変換することで、高次元空間へのカーネルトリック適用を可能にし、機械学習の発展を力強く支えています。
【ラグランジュの未定乗数法】に関するよくある質問(FAQ)
Q1:ラグランジュ関数を作るとき、制約条件は足しても引いても良いのですか?
A1:どちらでも数学的な結果は変わりません。$L = f - \lambda g$ と置いても $L = f + \lambda g$ と置いても、各変数の偏微分をゼロと置いた際に得られる方程式系は同値になります。引く形にした場合と足す形にした場合で求まる $\lambda$ の符号が反転するだけで、最終的な極値候補 $(x, y)$ や目的関数の値は完全に一致します。ただし、KKT条件などの不等式制約を扱う際は符号の向きが厳密に定められているため、標準的な「引く形」で統一して覚えるのが安全です。
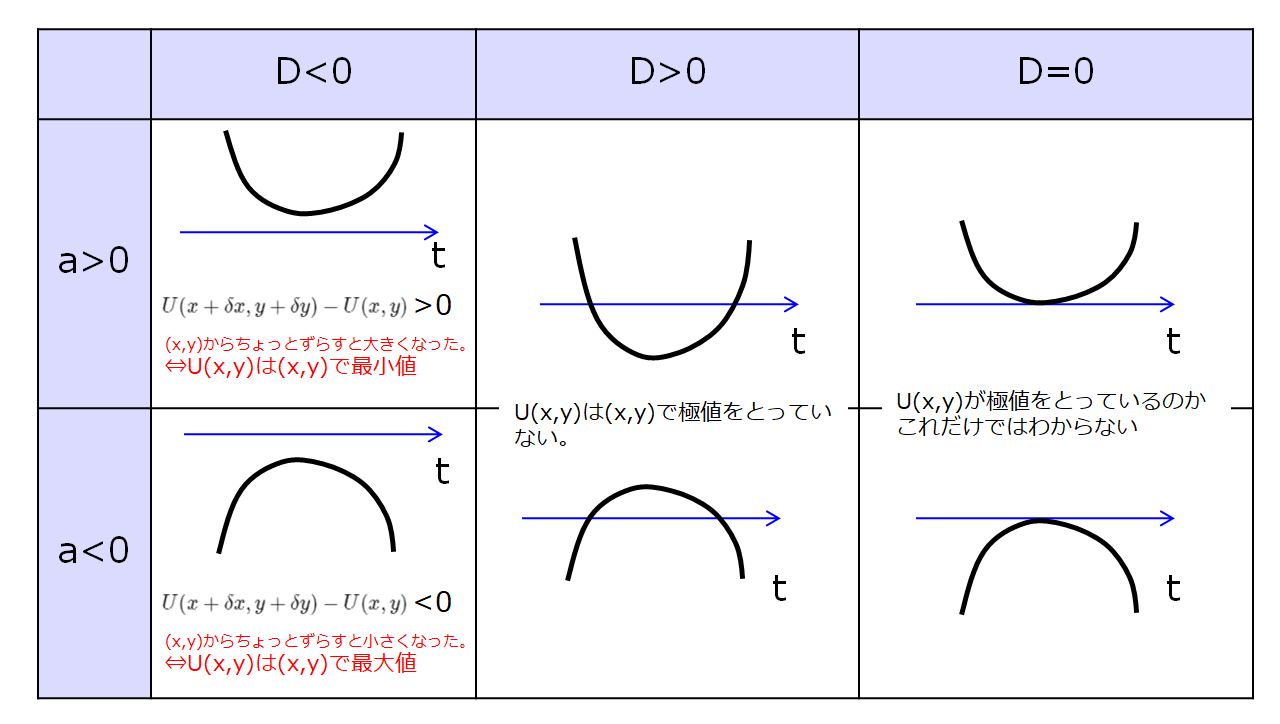
Q2:求まった解が「最大値」か「最小値」か「鞍点」かを判定するにはどうすればよいですか?
A2:ラグランジュの未定乗数法が導き出すのは、あくまで「極値をとるための必要条件(候補点)」です。それが最大か最小かを厳密に判別するには、多変数関数の2階微分で構成される「縁付きヘッセ行列(Bordered Hessian)」の行列式を計算して符号を判定する手法が用いられます。また、問題設定において制約領域が有界閉集合(コンパクト)であれば、候補点の値を直接代入して大小を比較するだけで実用上は十分に判定可能です。
Q3:制約条件が2つ以上ある場合はどう式を立てますか?
A3:制約条件の数だけ新しいラグランジュ乗数を追加します。例えば、制約条件が $g_1(x, y, z) = 0$ と $g_2(x, y, z) = 0$ の2つある場合、ラグランジュ関数は $L(x, y, z, \lambda_1, \lambda_2) = f(x, y, z) - \lambda_1 g_1(x, y, z) - \lambda_2 g_2(x, y, z)$ と拡張されます。これを全5変数で偏微分してイコールゼロと置くことで、同様に解を求めることができます。
まとめ:数理最適化の強力な武器を自在に使いこなすために
ラグランジュの未定乗数法は、単なる数式のパズルではなく、「等高線と制約線が接する=法線ベクトルが平行になる」という明快な幾何学的必然性に基づいた手法です。
補助変数 $\lambda$ を導入して一見変数を増やしているように見えながら、本質的には「制約付きの面倒な最適化問題」を「制約のない単純な連立方程式」へと鮮やかに昇華させています。この着想は、ミクロ経済学の価格理論から最先端AIの最適化エンジンに至るまで、あらゆる数理科学の基盤として今なお進化を続けています。
計算手順に迷ったときは、まず目的関数の等高線と制約線が接する図を頭の中に描いてみてください。その幾何学的な直感こそが、数理最適化の難解な数式を自在に読み解く強力な道標となります。 (出典: ラグランジュ の 未定 乗数 法(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。