給付付き税額控除はいつから導入?2026年最新の政府方針と年収条件
物価高対策や所得再配分の抜本的な切り札として、長年にわたり国会や税制調査会で議論が交わされている「給付付き税額控除」。所得税の減税枠を使い切れない低所得者層へ直接現金を給付する画期的な仕組みですが、「実際の導入時期はいつからなのか」「自分は対象者になるのか」と気になっている方も少なくありません。
2026年現在、政府や財務省内での議論はどこまで進み、なぜ実現へのハードルが立ちはだかっているのでしょうか。本記事では、最新の政策動向から想定される年収条件、制度のメリット・デメリット、見送りが続いてきた決定的な理由までをわかりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年時点の政府方針では、全国的な本格導入時期は依然として未定であり、制度設計の詰めの議論が続いている。
- 要点2:導入遅れの主因は「マイナンバーによる正確な所得・金融資産のリアルタイム把握」と「莫大な執行コスト」の壁。
- 要点3:対象者は年収200万〜300万円以下の低所得層・中間層手前が軸となる見込みで、従来の単発給付金に代わる恒久制度としての期待が高い。
【2026年最新】給付付き税額控除はいつから導入されるのか?政府方針の現在地
給付付き税額控除の導入時期について、政府の税制調査会や与野党の政策協議では「中長期的に実現を目指す重要課題」という位置付けが維持されています。結論から言えば、2026年中の即時全面導入は見送られており、早くとも数年後の税制抜本改革に合わせた段階的スタートが現実的なシナリオです。
これまで政府は、物価高対策として「定額減税」や「住民税非課税世帯への重点給付金」といった単発の緊急措置を繰り返してきました。しかし、こうした対症療法では給付と減税の狭間に落ちる「中低所得層」の不公平感を解消しきれません。そのため、恒久的なセーフティネットとして給付付き税額控除を求める声は年々強まっています。
現在、デジタル庁を中心とした公金受取口座の登録拡大や、税務・社会保障インフラの統合が進められており、制度運用の土台作りが着々と進行している段階です。
【わかりやすく解説】給付付き税額控除の仕組みと想定される対象者・年収条件
制度の基本構造は極めて合理的です。本来納めるべき税額から一定額を差し引く「税額控除」を行い、控除しきれなかった余りの枠を「現金給付」として手元に戻す仕組みを指します。
従来の所得控除や通常の税額控除では、高所得者ほど減税の恩恵が大きく、税金をほとんど納めていない低所得者は減税の恩恵を十分に受けられないという構造的欠点がありました。給付付き税額控除はこの歪みを解消します。
想定される主な給付付き税額控除の対象者と年収条件の目安は以下の通りです。
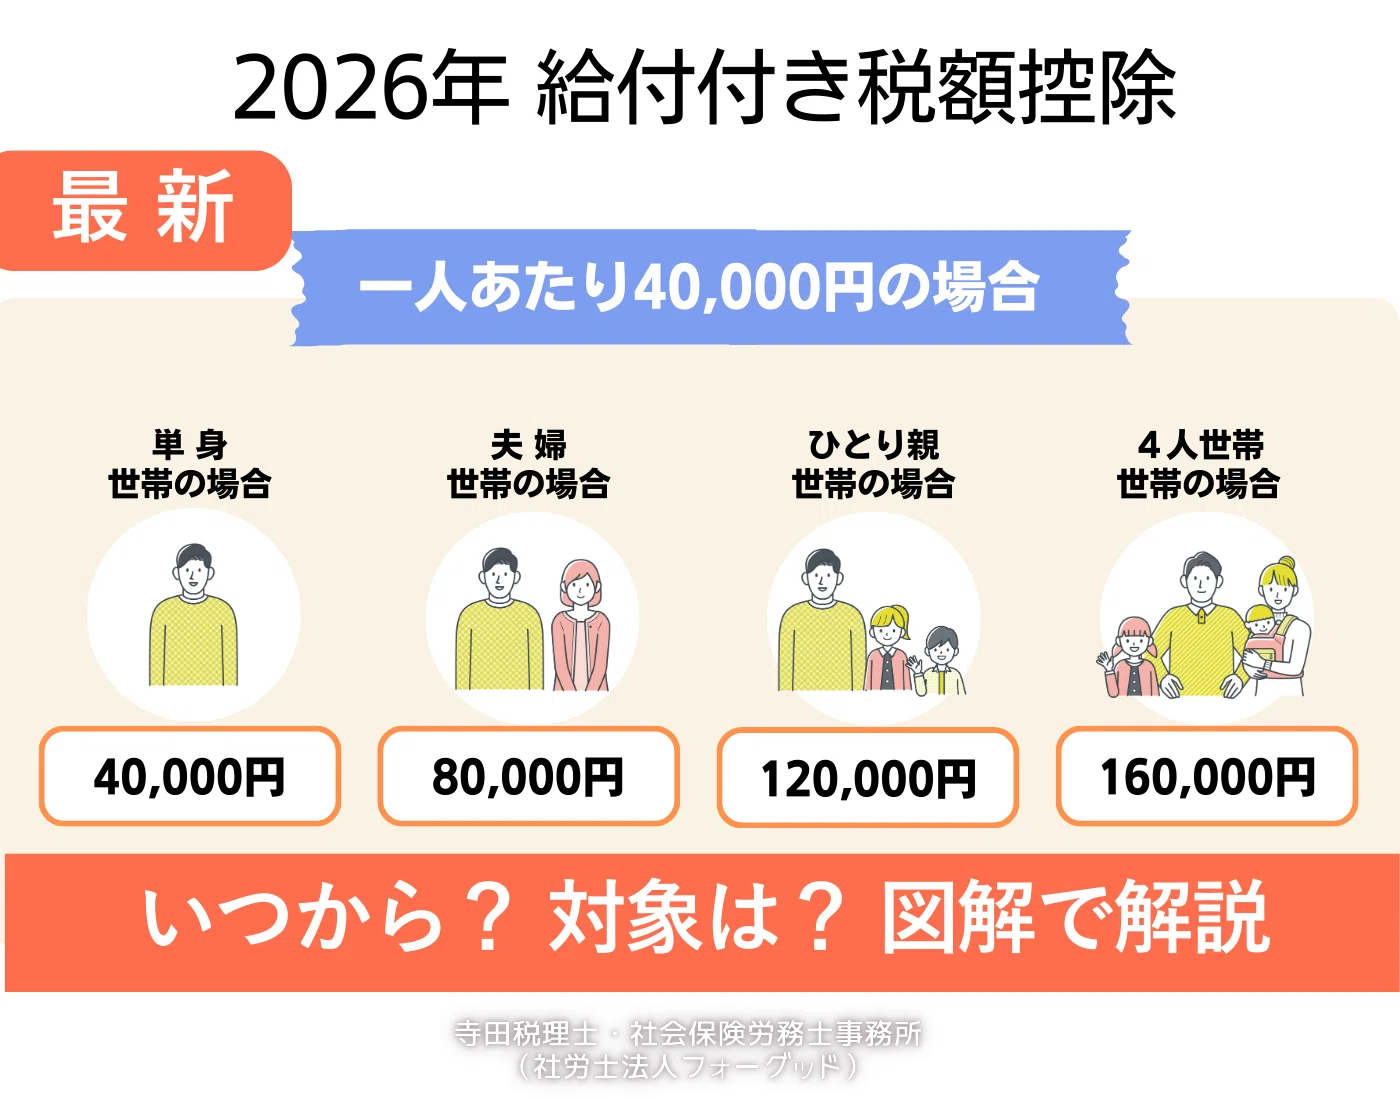
・単身世帯:年収約150万〜200万円以下(住民税非課税〜低所得課税層)
・夫婦・子ども1人世帯:世帯年収約250万〜350万円以下
・中低所得の年金受給者世帯:基礎年金中心で課税所得が極めて低い層
一定の年収ライン(損益分岐点)を下回ると給付額が増え、年収が上がるにつれて給付額が減少し、通常の税額控除へとシームレスに移行する設計が検討されています。
【メリット・デメリット】低所得者支援の切り札が抱える副作用とは?
制度の導入には絶大な利点がある反面、見逃せないリスクも指摘されています。
主なメリット:
・公平な所得再配分:減税の恩恵が届かない層へピンポイントで現金を届けられる。
・就業意欲の維持:働いて収入が増えても急激に手取りが減らないよう設計(勤労税額控除型)すれば、「働き損」を防げる。
・行政手続きの一本化:税申告を通じて自動的に給付判定が行われるため、申請漏れが激減する。
主なデメリット・課題:
・不正受給リスク:個人事業主や副業ワーカーなどの「所得の過少申告」をどう防ぐか。
・莫大な事務費とシステム改修:国税庁と自治体、社会保障機関をリアルタイムで結ぶシステム構築に巨額のコストがかかる。
・支給までのタイムラグ:確定申告ベースで支給する場合、生活困窮時に即座にお金が届かない恐れがある。
【見送りの理由】財務省の議論と「マイナンバー・資産把握」の決定的な壁
給付付き税額控除が長年にわたり導入を見送られてきた最大の理由は、「真の困窮者を正確に見分ける資産把握の難しさ」にあります。
財務省の審議会で幾度となく議論されているのが、「フロー(年収)は低いが、ストック(金融資産・不動産)を数千万円持っている富裕高齢者」への給付問題です。年収ベースだけで判定すると、預貯金が潤沢にある資産家にも国費から給付金が配られてしまう事態が生じます。
これを防ぐには、マイナンバーを用いた預貯金口座や保有資産の正確な把握が不可欠です。しかし、個人のプライバシー保護意識や資産公開に対する国民的抵抗感は根強く、全口座の紐付け義務化には依然として慎重な意見が目立ちます。公平性を追求するほど制度が複雑化し、運用の現実味が薄れるというジレンマに直面しているのです。
【世間のリアルな声】ネットの反応と生活者が抱く期待と不信感
給付付き税額控除をめぐる世論は、期待と不満が入り混じる複雑な様相を見せています。
SNSや大手ポータルサイトのコメント欄では、「毎回基準が変わるその場しのぎの10万円給付より、恒久的な税額控除+給付のほうが納得感がある」「働く中間層が一番損をしているので、真面目に働く人ほど恩恵がある制度にしてほしい」といった前向きな評価が多数を占めます。
一方で、「政治家や官僚が本気で導入する気があるとは思えない」「何年も議論ばかりでスピード感がまったくない」「マイナンバーで全財産を把握されるのは抵抗がある」といった冷ややかな意見も根強く存在します。制度の理念には賛同しつつも、実現までの遅さに苛立ちを募らせる生活者が少なくありません。
【今後の見通し】実現に向けたロードマップと注視すべき政策ポイント
給付付き税額控除の実現に向けた最大の鍵は、マイナンバーカードを基盤とした社会保障・税インフラの高度化です。
政府は現在、給付事務の完全デジタル化と所得情報の迅速な把握を目指すロードマップを進めています。今後、以下のような環境整備が整った段階で、制度化の議論が一気に加速する公算が高いです。
1. 公金受取口座登録の定着と即時給付システムの確立
2. 所得税改革と扶養控除・配偶者控除の再編論議
3. 金融所得・資産情報の一元的な連携ルールの法制化
単なる「低所得者向け給付」にとどまらず、少子化対策や働き方改革(年収の壁問題)とも直結するテーマであるため、次期国政選挙の争点や毎年末の税制改正大綱において最重要トピックとして浮上し続けます。
【給付付き税額控除 いつから 最新】に関するよくある質問(FAQ)
Q1:給付付き税額控除は2026年度からすぐに実施されますか?
A1:2026年度中の全国的な即時導入は予定されていません。所得・資産把握のシステム構築や財源確保の課題が残っており、制度設計の議論が継続して行われています。
Q2:定額減税やこれまでの給付金とは何が違うのですか?
A2:従来の給付金は経済対策としての一時的な措置でしたが、給付付き税額控除は税制の中に恒久的に組み込まれる仕組みです。減税しきれない分を自動的に現金給付するため、継続的かつ公平な支援が可能になります。
Q3:年収がいくらまでなら給付金を受け取れる可能性がありますか?
A3:家族構成によって異なりますが、単身者で年収150万〜200万円程度、扶養家族がいる世帯で年収300万円前後がひとつの目安として議論されています。詳細な給付ボーダーラインは今後の法案提出時に確定します。
【まとめ】今後の展望と家計が押さえておくべきポイント
給付付き税額控除は、格差是正と公平なセーフティネット構築を実現するための極めて強力な制度です。しかし、資産把握の難しさや執行コストの肥大化という構造的な壁により、2026年時点でも即時導入には至っていません。
とはいえ、デジタル庁の基盤整備が進むにつれて、導入に向けた環境は確実に整いつつあります。今後の税制改正大綱や国会での議論次第で、制度化のスケジュールが大きく前倒しされる可能性も十分にあります。ご自身の世帯の税負担や手取り額に直結する重要テーマとして、今後の政府動向を引き続き注視していきましょう。 (出典: 給付付き税額控除 いつから 最新(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。