日本の年収中央値はいくら?平均値との格差と手取りの衝撃真相【2026】
ニュースで報じられる「日本の平均年収」を見るたび、「そんなにもらっていない」「自分の周りの感覚とズレている」と違和感を覚える人は少なくありません。税金や社会保険料の引き上げが続き、物価高が家計を圧迫する中、実生活のリアルを映し出す指標として注目されているのが「年収中央値」です。
一部の超高所得層によって数字が大きく押し上げられる「平均値」とは異なり、中央値はデータを下から順に並べた際にちょうど真ん中に位置する、いわば「最もリアルな庶民の給料」を示します。この記事では、国税庁の最新統計や各種給与データを徹底分析し、2026年現在の年代別・男女別の中央値や実際の手取り額、貯蓄の実態まで包み隠さず解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者全体における年収中央値は約390万〜400万円であり、平均年収(約460万円)とは60万円以上の大きな開きが存在する。
- 要点2:額面年収から社会保険料や所得税が差し引かれるため、年収400万円の実質的な手取り額は約315万〜325万円(月額約20万〜22万円+賞与)にとどまる。
- 要点3:20代・30代・40代の年代別格差に加え、非正規雇用比率の違いによる男女格差や業界別の構造的な給与差が浮き彫りになっている。
【平均年収との違い】なぜ「手取りが少なすぎる」と感じるのか?
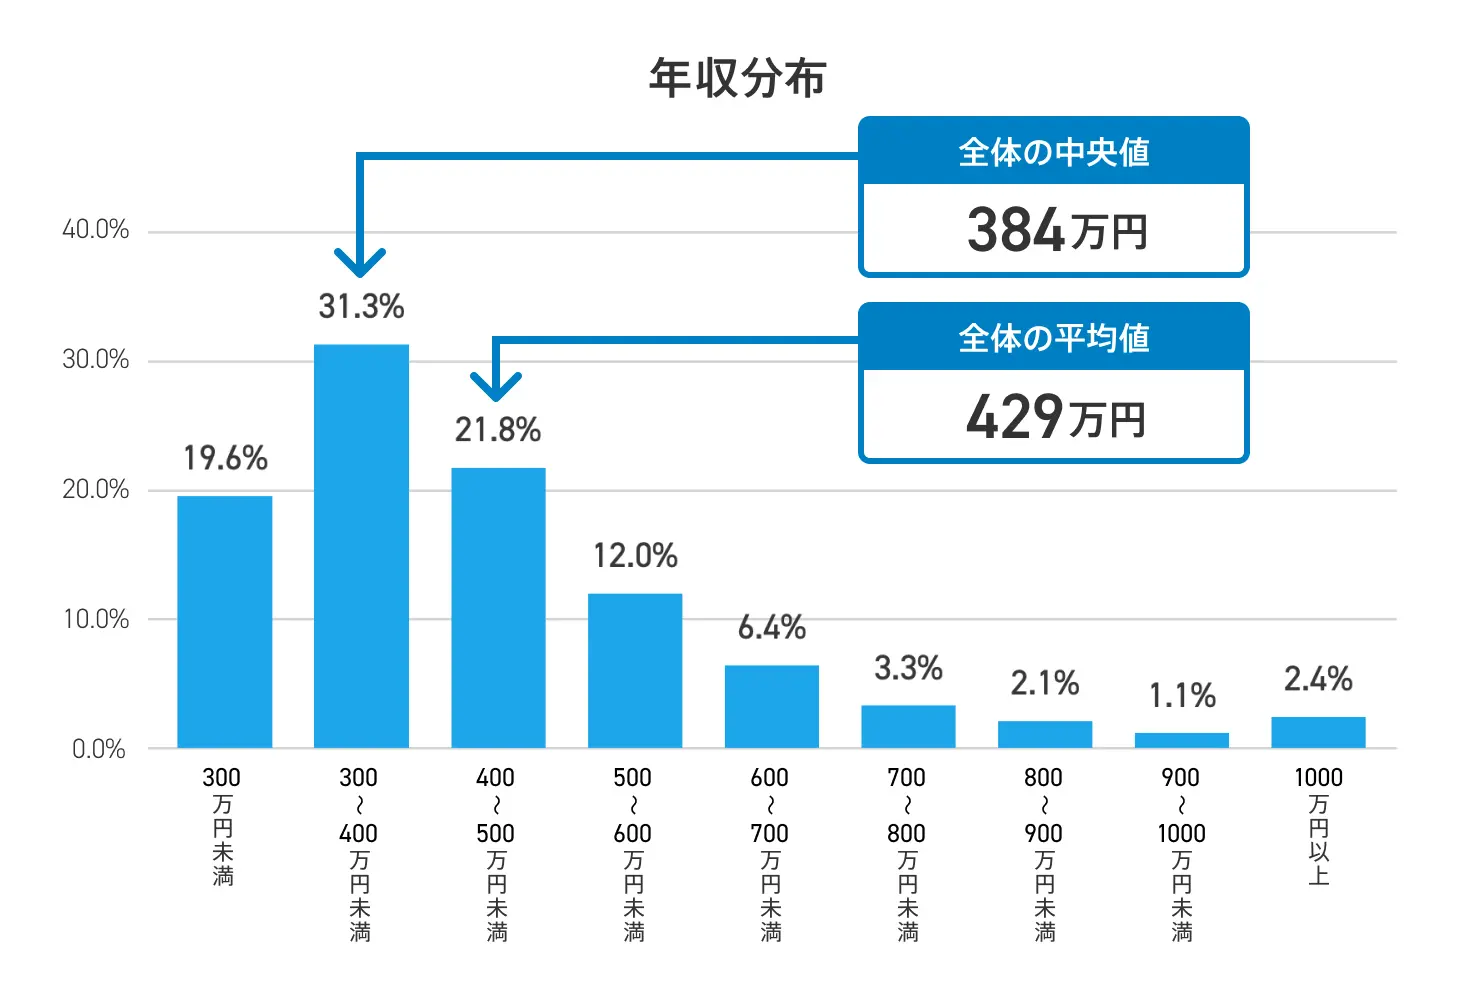
給与の実態を把握する際、まず知っておくべきは「平均値」と「中央値」の構造的な違いです。国税庁が発表する「民間給与実態統計調査」などの公的データでは、給与所得者の平均年収は約460万円前後と発表されています。しかし、この数値をそのまま受け取ると、世間の実感とはかけ離れた印象を受けます。
平均値は、一部の年収数千万円〜数億円といった超高所得層の数値が全体の平均を大きく引き上げてしまいます。一方、全体のデータを順番に並べてちょうど真ん中に位置する年収中央値は約390万〜400万円です。つまり、一般的な給与所得者の「真ん中の人」は、平均値よりも約60万〜70万円低い水準で生活しています。
さらに多くの人を悩ませているのが、いわゆる「ステルス増税」と社会保険料の上昇による可処分所得の目減りです。額面年収が上がっても、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が差し引かれるため、手元に残る手取り額は額面の約75%〜80%程度まで減少します。「手取りが少なすぎる」という不満は、まさにこの中央値のリアルと控除額の重さが生み出している現象です。
【年代別年収中央値と手取り額早見表】20代・30代・40代のリアル
年代が上がるにつれて給与は上昇する傾向にありますが、その伸び幅はかつての年功序列時代ほど大きくありません。国税庁や厚生労働省の統計を基に算出した、2026年における年代別の年収中央値と手取り額の目安は以下の通りです。
| 年代 | 額面年収 中央値 | 年間 推定手取り額 | 月々の手取り目安(ボーナス除外時) |
|---|---|---|---|
| 20代前半 | 約260万円 | 約210万円 | 約15万〜17万円 |
| 20代後半 | 約340万円 | 約270万円 | 約18万〜20万円 |
| 30代 | 約410万円 | 約325万円 | 約22万〜24万円 |
| 40代 | 約480万円 | 約375万円 | 約25万〜28万円 |
| 50代 | 約520万円 | 約400万円 | 約27万〜30万円 |
20代年収中央値を見ると、社会人になりたての20代前半は額面260万円(手取り約210万円)前後、キャリアを積み始める20代後半でも額面340万円(手取り約270万円)程度が実態です。一人暮らしの場合、家賃や光熱費を支払うと貯蓄に回せる余裕は極めて限られます。
30代年収中央値は額面約410万円となり、月々の手取りは20万円台前半に到達します。しかし、この時期は結婚、子育て、住宅購入といったライフイベントが重なりやすく、支出の急増によって生活が苦しいと感じる層が増加する年代でもあります。
40代年収中央値は額面約480万円(手取り約375万円)まで上昇しますが、管理職になれるか否か、また非正規雇用の継続などによって同世代内での所得格差が最も激しく広がるフェーズです。
【男女別年収格差の真相】構造的な問題と学歴別の給与実態
年収中央値を男女別で比較すると、依然として深刻な格差が存在します。男性全体の年収中央値が約450万円であるのに対し、女性全体の中央値は約310万〜320万円と、100万円以上の開きが見られます。
この格差を生み出している最大の要因は、雇用形態の違いです。女性の非正規雇用比率は5割を超えており、出産や育児を契機とするキャリアの中断、女性管理職比率の低さ、短時間勤務の選択などが中央値を押し下げています。同一労働同一賃金の法制化が進んでいるものの、勤続年数の差や役職手当の有無が大きな壁として立ちはだかっています。
また、学歴別平均給与のデータを見ても、初任給の段階から明確な差がついています。
- 高卒:生涯賃金の中央値は約1億8,000万円〜2億円
- 大卒:生涯賃金の中央値は約2億3,000万円〜2億6,000万円
- 大学院卒:専門職や研究職を中心に初任給・昇給ペースともに高水準を維持
学歴そのものだけでなく、大卒以上が就職しやすい大手企業やIT・金融といった高収益セクターへのアクセス権が、結果的に長期的な給与格差を生み出す構造となっています。
【2026年最新給与動向】業界別年収ランキングと賃上げのリアル
春闘での賃上げ報道が相次ぐ中、2026年の給与動向は「二極化」が鮮明になっています。すべての企業や業界が一律に給与を上げられているわけではなく、業界の構造的な収益力が年収中央値に直結しています。
業界別の年収水準を概観すると、高水準を維持しているのは以下の業界です。
- 総合商社・金融・保険:年収中央値 600万〜800万円台
- IT・ソフトウェア・Webサービス:年収中央値 550万〜700万円台(エンジニア職はさらに高水準)
- 医薬品・エネルギー・インフラ:年収中央値 500万〜650万円台
対照的に、飲食・宿泊サービス業、小売業、介護・福祉分野などでは、年収中央値が280万〜330万円台にとどまるケースが多く見られます。物価高に対応して基本給を底上げする「ベースアップ」を実施できた大企業がある一方で、原材料費や光熱費の高騰分を価格転嫁しきれない中小企業では賃上げの原資が確保できず、業界間の年収格差は広がり続けています。
独身世帯と共働き世帯の実態|貯蓄額の中央値から見える生活水準
手取り収入の少なさは、そのまま家計の資産形成力に直結しています。金融広報中央委員会の調査データを基に「貯蓄額の中央値」を紐解くと、平均値のまやかしがここでも浮き彫りになります。
単身(独身)世帯における貯蓄額の平均値は約800万円〜900万円と発表されていますが、単身世帯の貯蓄額中央値はわずか100万円前後です。さらに、単身世帯の約3割以上が「金融資産非保有(貯蓄ゼロ)」という厳しい現実に直面しています。20代・30代の単身者が年収中央値レベルで生活している場合、日々の生活費と交際費で手一杯になり、まとまった貯蓄を形成するのが極めて困難です。
一方、共働き世帯(二人以上世帯)では状況が異なります。世帯年収の中央値は約700万〜800万円に達し、二人以上世帯の貯蓄額中央値は約450万〜550万円まで上昇します。1人の収入に頼るリスクを分散し、生活コストを効率化できる共働き世帯と、単身世帯との間で「資産形成のスピード」に決定的な差がついているのが2026年の実態です。
【年収中央値】に関するよくある質問(FAQ)
Q1:自分の給与が適正かどうかを判断するには、平均年収と年収中央値のどちらを参考にすべきですか?
A1:年収中央値を基準に判断するのが最も適切です。平均年収はごく一部の高所得者によって数値が不自然に高く引き上げられているため、同年代・同性別の「中央値」と比較することで、自分の市場価値や給与水準が世間の真ん中より上か下かを正確に把握できます。
Q2:年収400万円の場合、実際の手取り額や生活レベルはどの程度になりますか?
A2:独身で年収400万円の場合、年間手取り額は約315万〜325万円、ボーナスなしの均等割りで月額手取り約26万〜27万円(賞与年2回・計2ヶ月分なら月額約21万〜23万円)です。一人暮らしであれば質素に暮らせば貯蓄も可能ですが、家族を養う場合は共働きでないと教育費や住宅ローンの捻出はかなりタイトになります。
Q3:物価上昇が続く中、中央値以下の収入から抜け出すための有効な手段は何ですか?
A3:業界全体の構造によって給与上限が決まるため、まずは「収益性の高い業界(IT、金融、専門職など)」への転職を視野に入れるのが最も効果的です。また、自社の昇給だけに頼らず、副業による収入源の複線化や、新NISAなどを活用した税制優遇つきの資産形成を早期に開始することが給与防衛に直結します。
まとめ:自らの市場価値を把握し、2026年を生き抜く給与防衛術
日本の年収中央値を取り巻くデータからは、平均年収という表面的な数字だけでは見えてこない、国民生活のシビアな実像が浮かび上がってきます。給与所得者全体の中央値が約400万円、手取りにして約320万円前後という事実は、真面目に働いていても日々のやりくりに工夫が求められる時代であることを示しています。
大切なのは、周囲の平均値に惑わされることなく、自身の年代・性別・業種における中央値と照らし合わせて現在地を正確に認識することです。賃金格差が広がる2026年だからこそ、スキルの習得や成長市場へのキャリアシフト、そして無駄な固定費の見直しを通じ、着実に手取りと純資産を守り増やす行動が求められています。 (出典: 年収 中央 値(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。