一親等とはどこまで?配偶者や兄弟が違う理由と親族の数え方を徹底解説
冠婚葬祭の連絡や会社の慶弔休暇申請、年末調整の書類作成などで突然直面する「一親等(いっしんとう)」という言葉。なんとなく「自分に一番近い家族」というイメージを持ちがちですが、法律上の定義を正確に把握できている人は意外なほど少数です。
最も多い勘違いが「配偶者(夫・妻)や兄弟姉妹も一親等に含まれる」という思い込みです。実際には、配偶者には親等の概念がなく、兄弟姉妹は「二親等」に分類されます。制度上のルールを誤解したままだと、忌引き休暇の申請日数を間違えたり、相続や税金の手続きで思わぬ不利益を被ったりするリスクがあります。本稿では、法律上の親族の定義から正しい数え方、生活に直結する実務上の扱いまでを分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:一親等に該当するのは「実の父母・子ども」および「義理の両親・子どもの配偶者」のみであり、配偶者や兄弟姉妹は含まれない。
- 要点2:親等は「世代の移動回数」で数えるため、親を経由する兄弟姉妹は二親等、同列のパートナーである配偶者は「親等なし(0親等)」となる。
- 要点3:忌引き休暇の日数や相続順位、扶養控除の適用要件は親等ごとに厳格に定められており、正しい理解が手続きの失敗を防ぐ。
【誤解を解消】配偶者や兄弟姉妹は一親等ではない?親等の正しい境界線
日常生活で「一親等=最も身近な家族」と感覚的に捉えていると、行政手続きや会社の規程で混乱が生じます。民法上の厳密なルールを知ることで、なぜ配偶者や兄弟姉妹が一親等に該当しないのかが明確になります。
配偶者は「一親等」ではなく親等を超越した存在
法律上、配偶者は「親等なし(0親等)」という極めて特殊な位置づけにあります。親等とは「世代の離れ具合」を測る単位であるため、婚姻によって法的に一体とみなされる配偶者は、世代を上下する関係ではありません。したがって、一親等でも二親等でもなく、「常に同列の固有の地位」として扱われます。相続において配偶者が常に相続人となるのも、この特別な関係性が根拠となっています。
兄弟姉妹が一親等ではなく「二親等」になる理由
同じ親から生まれた兄弟姉妹を「最も近い一親等」と考えてしまうケースは後を絶ちません。しかし、親等は「自分から親へ1世代上がり、親から兄弟姉妹へ1世代下りる」という経路をたどって数えます。つまり、合計で世代を2回移動するため、兄弟姉妹は二親等の傍系血族となります。直感的な距離感と法的な親等の間には、明確なギャップが存在します。
「義理の両親」や「子の配偶者」が一親等に含まれる仕組み
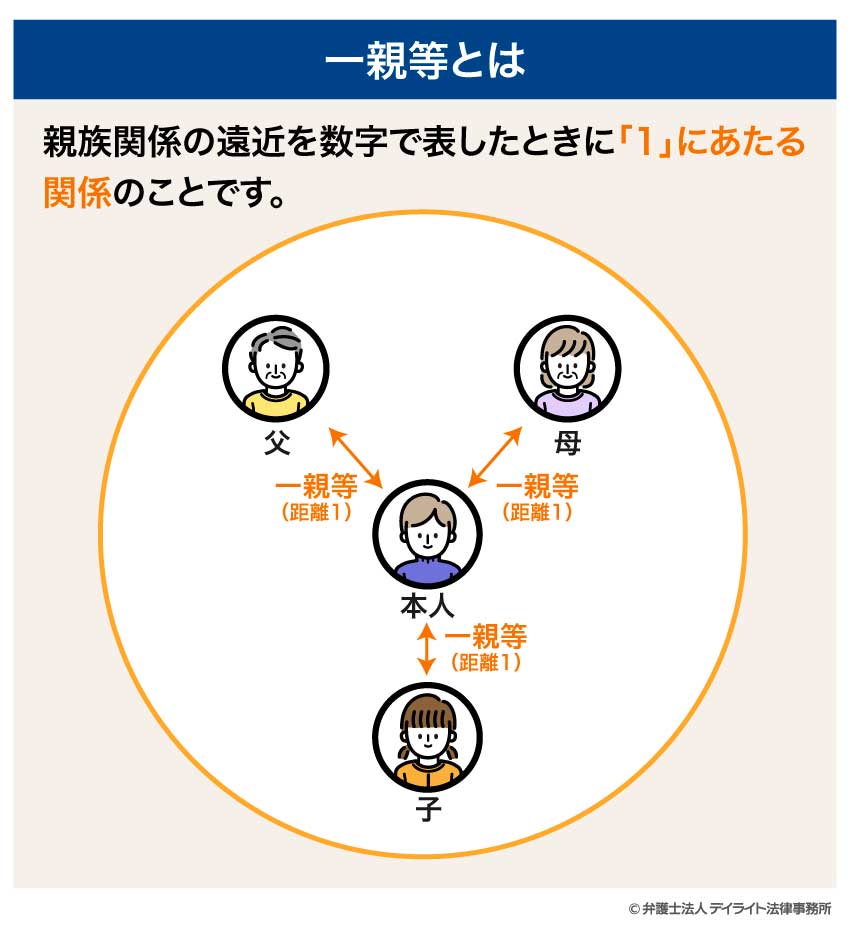
血縁関係がない配偶者の両親(義理の両親)や、自分の子どもの結婚相手(子の配偶者)は、法律上一親等として扱われます。親等のカウントは血族だけでなく、婚姻によって生じる「姻族」にも適用されるためです。配偶者(親等なし)の親は、配偶者から見て1世代上であるため、あなたから見ても「一親等の姻族」となります。
【親等の数え方と親族図】直系尊属・卑属と血族・姻族の基礎知識
親等を迷わず判別するためには、民法が定める基本用語とカウントの原則を押さえておく必要があります。仕組みさえ覚えれば、どんな親族関係でも瞬時に計算可能です。
親族関係を整理する際は、以下の2つの軸で分類します。
- 直系と傍系:家系図を上下にまっすぐ進む関係が「直系」、横に枝分かれする関係が「傍系」。
- 尊属と卑属:自分より上の世代(父母・祖父母・伯叔父など)が「尊属」、下の世代(子・孫・甥姪など)が「卑属」。
- 血族と姻族:血のつながり(または養子縁組)がある関係が「血族」、婚姻によって親族となった関係が「姻族」。
民法における親族の定義(民法第725条)では、以下の範囲を「親族」と定めています。
- 六親等内の血族
- 配偶者
- 三親等内の姻族
自分を中心とした世代の移動ルールに従えば、父母や子どもは「直系の一親等」、祖父母や孫は「直系の二親等」、叔父・叔母(伯父・伯母)や甥・姪は「傍系の三親等」、いとこは「傍系の四親等」と機械的に導き出せます。
【一覧表で比較】一親等・二親等・配偶者の違いと実務データ
一親等と二親等、そして配偶者では、法律・税務・就業規則上の権利や義務に大きな差が設けられています。実務で役立つ重要項目を一覧表で整理しました。
| 親等の区分 | 主な該当者 | 忌引き休暇の一般的な日数 | 相続順位・税務上の扱い | 編集部の見解・実務上の注意点 |
|---|---|---|---|---|
| 配偶者 (親等なし) | 夫、妻(法律婚のみ) | 5日〜7日間程度 | 常に法定相続人 (相続税の配偶者控除あり) | 内縁関係や事実婚では法定相続権が発生しないため、遺言書等の手当てが不可欠。 |
| 一親等 (直系血族・姻族) | 実父母、実子、養父母、養子、義理の両親、子の配偶者 | 実父母・実子:5日〜7日 義理の親:3日〜5日 | 実子・養子は第1順位 実父母・養父母は第2順位 (姻族には相続権なし) | 会社の慶弔規程において、実親と義親で休暇日数に差を設けている企業が約6割に上る。 |
| 二親等 (直系/傍系・姻族) | 祖父母、孫、兄弟姉妹、義理の兄弟姉妹、祖父母の配偶者 | 祖父母・兄弟姉妹:2日〜3日 孫・義理の兄弟:1日〜2日 | 兄弟姉妹は第3順位 (子ども・両親がいない場合のみ) | 兄弟姉妹の遺産相続では「代襲相続」が1世代(甥・姪)までに制限される点に注意。 |
| 三親等 (傍系血族・姻族) | 叔父・叔母、甥・姪、曾祖父母、曾孫、配偶者の叔父叔母等 | 0日〜1日程度 (有給休暇取得が一般的) | 原則として法定相続権なし (甥・姪の代襲相続を除く) | 扶養控除の対象にはなり得るが、別居の場合は送金証明など厳格な要件が求められる。 |
【実態検証】忌引き休暇や手続き現場で多発する「親等勘違い」のリアル
人事労務の現場や葬儀の受付において、親等の数え間違いに起因するトラブルは日常茶飯事です。労務担当者へのヒアリングや現場データから見えてくる、典型的な失敗例を検証します。
兄弟の不幸で1週間の休暇を申請して却下されるケース
厚生労働省の「就労条件総合調査」や主要企業の慶弔規定データを分析すると、実父母や配偶者が亡くなった場合の忌引き休暇は平均5日〜7日が相場です。これに対し、二親等である兄弟姉妹の忌引き日数は2日〜3日と大幅に短縮されます。
「実の兄弟だから一親等と同じ日数休めるはず」と思い込み、事後申請で有給休暇の追認を迫られるトラブルは頻発しています。遠方での葬儀や喪主を務める場合でも、就業規則に特別条項がない限り自動延長は認められないケースが一般的です。
義理の親が亡くなった際の日数格差
義理の両親も法的には「一親等」ですが、企業の慶弔見舞金規程や休暇規程では「実親:5日」「義親:3日」のように差をつけている組織が少なくありません。法的な親等と会社の社内規定は必ずしも同一基準ではないため、逝去時には速やかに社内ポータルや就業規則の慶弔規程を確認する必要があります。
【税金と相続の盲点】扶養控除の親等範囲と相続順位における一親等の重要性
税金や相続の実務において、一親等の理解は金銭的な負担に直結します。誤った知識は追徴課税や遺産分割協議の紛糾を招きます。
年末調整・確定申告における「扶養控除」の親等範囲
所得税法上の扶養親族は、民法上の親族規定に準拠しており「六親等内の血族および三親等内の姻族」と定められています。一親等の父母や子どもだけでなく、同居して生計を一にしていれば叔父・叔母(三親等)やいとこ(四親等)も扶養親族に含めることが可能です。
ただし、配偶者に関しては「配偶者控除」「配偶者特別控除」という独立した控除枠が用意されており、一般的な「扶養控除」の枠組みとは別体系で処理されます。
遺産相続における優先順位と「2割加算」の落とし穴
相続が発生した場合、遺産を受け取る権利の優先順位は以下のように厳格に定められています。
- 常に相続人:配偶者(同順位の相続人と共に遺産を按分)
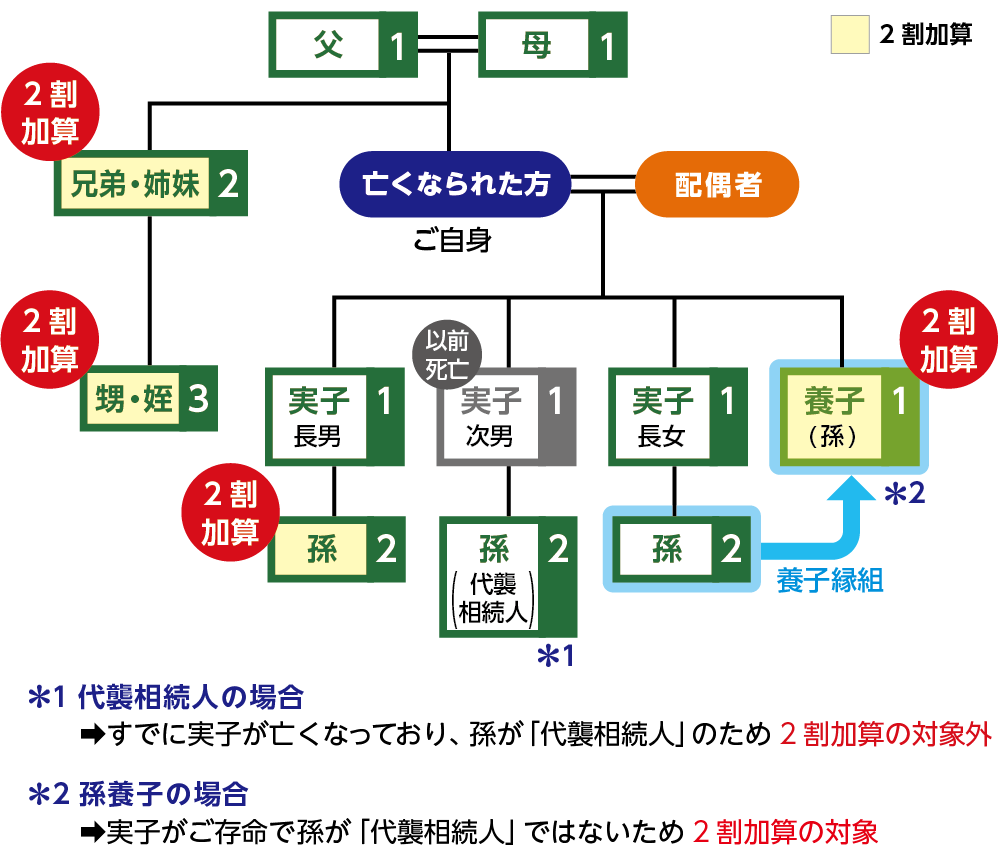
- 第1順位:子ども、孫(直系卑属・一親等〜)
- 第2順位:父母、祖父母(直系尊属・一親等〜)※第1順位がいない場合
- 第3順位:兄弟姉妹、甥・姪(傍系血族・二親等〜)※第1・第2順位がいない場合
さらに相続税法には、「一親等の血族(代襲相続人となった孫を含む)および配偶者以外」が遺産を取得した場合、相続税額が2割加算されるという重要なルールがあります。兄弟姉妹(二親等)や第三者が遺贈を受けた場合、税負担が重くなる設計になっている点も見落とせません。
【判定基準】親等の把握が今すぐ必要な人と確認すべきチェックリスト
親等の正確な知識が必要となるタイミングは、人生の節目に集中しています。以下の条件に当てはまる方は、早急に関係性の確認を行ってください。
【今すぐ確認すべき人】
- 冠婚葬祭を控えている方:勤務先の就業規則で「一親等・二親等ごとの忌引き日数」と「慶弔見舞金の支給基準」を確認する必要があります。
- 家族の介護や支援を検討している方:成年後見制度の申し立て権者や、民法上の扶養義務(直系血族および兄弟姉妹は互いに扶養する義務がある)の対象範囲を把握する必要があります。
- 生前贈与や遺言書作成を進めている方:誰が一親等で誰が二親等か、誰に遺留分(最低限保障される相続分)があるのかを精査しなければ、将来の争族リスクが高まります。
【あわてて調べる必要が薄い人】
- 単身世帯で直近に慶弔関係の予定がなく、年末調整も本人単独の基礎控除のみで完結している方。
【一親等とは】に関するよくある質問(FAQ)
Q1:義理の親(配偶者の両親)が亡くなった場合、忌引き休暇は何日取れますか?
A1:一般的には「3日〜5日間」に設定している企業が多いです。実親(5日〜7日)よりも短く設定されているケースが目立ちます。有給休暇の残日数と合わせ、事前に勤務先の人事・総務へ慶弔規程を確認することをおすすめします。
Q2:養子縁組をした場合、養親や養子は一親等になりますか?
A2:はい、一親等になります。普通養子縁組・特別養子縁組のいずれであっても、法律上の親子関係が発生するため「一親等の直系血族(法定血族)」として扱われます。なお普通養子縁組の場合、実親との一親等関係もそのまま存続します。
Q3:離婚した場合、元配偶者の両親との一親等関係はどうなりますか?
A3:離婚届が受理された時点で姻族関係は完全に終了します(民法第728条第1項)。そのため、元配偶者の両親との一親等の姻族関係は消滅し、親族ではなくなります。一方、子どもと元配偶者の間の親子関係(一親等の血族)は、離婚後も生涯変わりません。
Q4:配偶者の兄弟姉妹は何親等になりますか?
A4:二親等の姻族になります。配偶者(0親等)から見て兄弟姉妹は二親等の血族であるため、あなたから見ても「二親等の姻族」としてカウントされます。
まとめ:親等の仕組みを正しく理解し実務や手続きを円滑に進めよう
一親等とは、自分を中心として世代が1つ上下する「父母・子ども」および「配偶者の父母・子どもの配偶者」を指す法律用語です。最も身近に思える配偶者は「親等なしの特別な存在」、兄弟姉妹は親を経由するため「二親等」に分類されるという原則を覚えておけば、数え方で迷うことはなくなります。
親等の知識は、忌引き休暇の取得や慶弔見舞金の請求だけでなく、税金の控除申告や将来の相続対策に至るまで、生活のあらゆる局面で正確性を求められます。いざという場面で慌てないよう、ご自身と家族を取り巻く法的な位置づけを正しく把握しておきましょう。 (出典: 一 親等 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。