前金とは?内金・手付金との違いや返金ルール・正しい仕訳まで徹底解説
ビジネスの受発注や高額な買い物、不動産取引などの場面で必ずと言っていいほど耳にする「前金(まえきん)」。なんとなく「先に払うお金」という認識はあるものの、内金や手付金、着手金と何が違うのかを正確に説明できる人は多くありません。曖昧な理解のまま契約書を交わして前金を支払ってしまうと、万が一の契約解除やトラブル発生時に「支払ったお金が一切返金されない」「損害賠償を請求された」といった深刻な事態に陥るリスクがあります。
取引における無用な損失を防ぎ、安全な金銭管理を行うためには、前金の法的な位置づけから経理上の勘定科目、契約書・請求書の実務ルールまでを正しく把握しておくことが不可欠です。本稿では、商取引の実務現場で飛び交う各用語の明確な違いや返金条件、メリット・デメリット、仕訳の具体例まで、現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:前金は商品やサービスの提供前に支払う「代金の一部または全額の先払い」であり、法的には「内金」と同義だが、契約解除権を留保する「手付金」とは性質が全く異なる。
- 要点2:キャンセル時の返金可否は「どちらに契約不履行の責任があるか」で決まり、原則として返還義務があるものの、契約書の特約次第では返金されないケースが存在する。
- 要点3:会計処理において、支払側は「前払金(資産)」、受取側は「前受金(負債)」で計上し、納品・検収が完了した時点で初めて売上や費用に振り替える。
【基礎知識】前金とは何か?内金・手付金・着手金との決定的な違い
前金(まえきん)とは、売買契約や業務委託契約において、商品やサービスの提供・納品が完了する前に代金の一部または全額を前もって支払う金銭のことです。代金の前払いそのものを指し、最終的に支払うべき代金総額へダイレクトに充当されます。
日常のビジネスや不動産取引では「内金」「手付金」「着手金」など似た用語が飛び交いますが、これらは法律上および実務上の役割が大きく異なります。違いを理解せずに混同して使うと、契約解除時の返金トラブルに直結します。
| 金銭の名称 | 法的な性質と主な役割 | 契約キャンセル時の返金義務 | 一般的な相場・目安 |
|---|---|---|---|
| 前金(内金) | 売買代金の先払い(代金の一部または全額への充当) | 原則として返還される(相手の債務不履行時)。自己都合時は損害賠償と相殺 | 総額の20%〜50%または全額 |
| 手付金 | 契約成立の証拠および契約解除権の留保(解約手付など) | 買主都合は放棄、売主都合は倍返しで契約解除可能 | 売買代金の5%〜10%(不動産など) |
| 着手金 | 作業や業務を開始するための初期費用・準備資金 | 原則として返金されない(実費や初期労務の対価) | 報酬総額の30%〜50%程度 |
前金と「内金」の違い
実務上、前金と内金はほぼ同義として扱われます。どちらも「代金の一部前払い」を意味し、民法上の明確な区別はありません。慣例として、全額前払いを「前金」、総額のうち一部を分割して事前に払うものを「内金」と呼び分ける場面もありますが、法的な効力は同一です。
前金と「手付金」の違い
最も注意すべきは手付金との違いです。手付金(特に一般的な解約手付)には、「理由を問わず契約を解除できる権利を留保する」という法的な効力があります。買い手は支払った手付金を放棄すれば契約を解除でき、売り手は受け取った手付金の倍額を返還すれば契約を白紙に戻せます。
一方、前金にはこの「手付解除の権利」が付与されていません。前金を支払った後に自己都合で一方的にキャンセルしようとしても、相手が同意しない限り契約解除は認められず、残金の支払いや損害賠償を求められることがあります。
前金と「着手金」の違い
弁護士費用やシステム開発、デザイン・制作業などでよく用いられる着手金は、「業務を開始するための活動資金・初期費用」としての性質を持ちます。着手金は作業に着手した時点で対価が発生したとみなされるため、途中で依頼をキャンセルしても基本的に返金されません。前金が納品物の代金先払いであるのに対し、着手金は開始作業そのものへの対価という側面が強い点に違いがあります。
【理由と実態】なぜ前金を支払うのか?相場割合と取引双方のメリット・デメリット
なぜ商取引において「後払い(掛け取引)」ではなく前金が求められるのでしょうか。その背景には、受注側のキャッシュフロー確保や未回収リスクの回避という現実的な理由が存在します。
特に以下のような取引では、前金の支払いが商習慣として広く定着しています。
- オーダーメイド製品・特注品:他社へ転売できない専用部材の調達が必要な製造業
- 長期プロジェクト:開発期間が半年〜数年に及ぶシステム構築や大型建築工事
- 新規取引・与信が低い先:過去の実績がなく、売掛金回収の信用リスクが高い相手との取引
前金の相場割合
前金の金額設定に法的な一律の上限はありませんが、業界ごとの実務相場が存在します。一般的な業務委託やWeb制作では契約総額の30%〜50%、高額な特注設備や資材購入が先行する場合は50%〜全額(100%)が設定されるのが通例です。建築業界では「契約時(前金)30%・中間金40%・引渡時(残金)30%」といった出来高に応じた分割払いが標準的です。
発注側・受注側から見たメリットとデメリット
前金取引は、双方にとって安心材料となる一方で、資金拘束や履行遅延のリスクを孕んでいます。
- 発注側(買い手)のメリット:優先的にリソースを確保してもらえる、前払い割引(ディスカウント)の適用を受けられる場合がある。
- 発注側(買い手)のデメリット:納品前に資金が流出する、相手が倒産や債務不履行に陥った場合に資金回収が困難になる。
- 受注側(売り手)のメリット:材料費や外注費の先行投資を賄える、代金未回収・踏み倒しリスクを完全に排除できる。
- 受注側(売り手)のデメリット:発注側からの心理的ハードルが高まり受注率が下がる恐れがある、納期遅延時のプレッシャーが増す。
【経理・税務】前金の勘定科目と仕訳ルール|前払金と前受金の正しい処理
前金のやり取りが発生した際、経理上もっとも間違いやすいのが「支払った日」「受け取った日」に売上や費用を計上してしまうミスです。会計上、商品やサービスの引渡しが完了するまでは売上・費用を計上できません。適切な経過勘定科目を用いた仕訳が求められます。
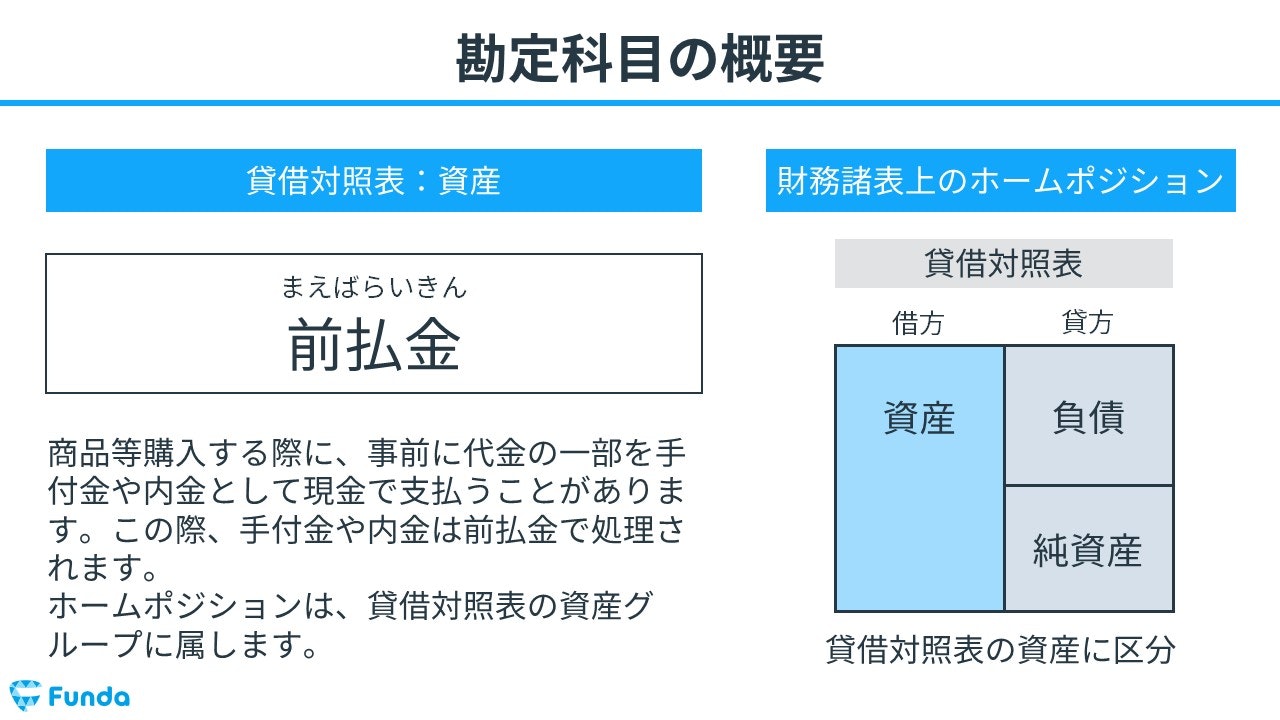
支払側の仕訳:勘定科目は「前払金(資産)」
商品を発注し、代金の一部として前金30万円を銀行振込で支払った場合、支払時点では費用ではなく流動資産の「前払金」として処理します。
【前金を支払った時の仕訳】
(借方)前払金 300,000円 / (貸方)普通預金 300,000円
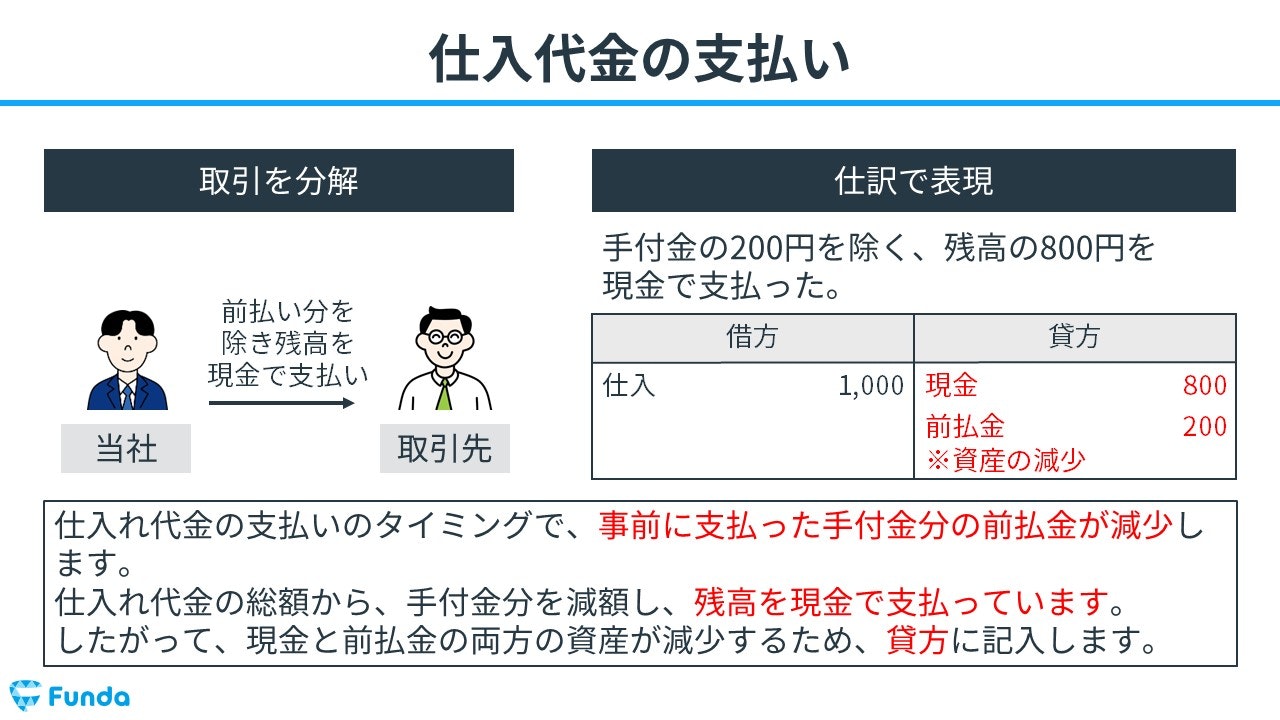
その後、総額100万円の商品が納品され、検収が完了した時点で費用(仕入など)を認識し、残額70万円を後日支払う買掛金として処理します。
【商品の納品・検収が完了した時の仕訳】
(借方)仕入高 1,000,000円 / (貸方)前払金 300,000円 (貸方)買掛金 700,000円
受取側の仕訳:勘定科目は「前受金(負債)」
受注側が前金30万円を受け取った時点では、まだ役務を提供していないため、将来商品を引き渡す義務として流動負債の「前受金」に計上します。
【前金を受け取った時の仕訳】
(借方)普通預金 300,000円 / (貸方)前受金 300,000円
【納品完了・売上計上時の仕訳】
(借方)前受金 300,000円 / (貸方)売上高 1,000,000円 (借方)売掛金 700,000円
消費税の処理タイミング(インボイス制度下の注意点)
消費税の課税仕入れおよび売上計上のタイミングは、原則として「資産の譲渡等の時期(納品・役務提供完了時)」です。前金を支払った・受け取っただけの段階では消費税の課税対象にはならず、納品完了時に一括して消費税を認識します。インボイスの交付や保存も、原則として納品後の本請求書に基づいて処理するのが実務の基本ルールです。
【法務・実務】返金トラブルを回避する契約書・請求書の書き方と注意点
前金をめぐるトラブルの多くは、「契約解除時の返金ルール」が契約書に明記されていないことから生じます。金銭の授受を行う前に、以下のポイントを押さえた書面を作成する必要があります。
キャンセル時に前金は返金されるのか?
民法上の基本原則において、契約が解除された場合、当事者双方は「原状回復義務(民法第545条)」を負います。そのため、受注側の不備や納期遅延(債務不履行)で契約が解除された場合、受注側は前金を全額返金する義務があります。
問題となるのは発注側の自己都合でキャンセルした場合です。この場合、前金は原則として返還されるべきですが、受注側は「すでに発生した実費や作業工数分の損害賠償請求」を行えます。結果として、前金から損害額が相殺され、手元にほとんど戻らない、あるいは追加請求されるケースが珍しくありません。
契約書に必ず盛り込むべき条項
解釈の食い違いを防ぐため、契約書には以下の事項を明確に記載してください。
- 金銭の性質の特定:「本金員は売買代金の一部に充当する前金(内金)であり、手付金ではない」旨の明記
- 中途解約時の精算方法:発注者都合による解約時、すでにかかった実費・進捗割合に応じた報酬を差し引いて残額を返金する基準
- 返金期限と振込手数料の負担:解約成立から何日以内に、どちらの費用負担で返金口座へ送金するか
前金の請求書における記載フォーマット
前金を請求する際の請求書には、全体の取引額と今回の請求額がひと目で分かるよう記載します。
- 「契約総額(税込)」の記載
- 「今回請求額(前金として契約金額の〇%)」の明記
- 「残金のお支払い時期(納品・検収後〇月末など)」の付記
- インボイス制度対応(適格請求書発行事業者の登録番号、税率ごとに区分した消費税額)
【実態検証】現場で起きているトラブル事例とプロが実践する5つの防止策
インターネット上の相談窓口や業界団体の相談窓口には、前金にまつわる切実な被害事例が後を絶ちません。現場で頻発している代表的なトラブルパターンと、その回避策を整理します。
よくあるトラブルの典型パターン
- 持ち逃げ・音信不通:フリーランスや新規業者に全額前払いでWeb制作を発注したところ、初稿提出前に連絡が途絶えた。
- 倒産による回収不能:リフォーム業者に前金として工事費用の50%(数百万円)を支払った直後、業者が破産手続きを開始。一般破産債権となりほぼ全額が戻らなかった。
- クオリティ不足による泥沼化:納品物の品質が極めて低く検収できないが、相手側が「前金は返せない、修正は追加費用が必要」と主張して対立。
トラブルを未然に防ぐ5つの鉄則
- 初取引での「全額前払い」は断固避ける:実績のない相手には「前金30%、納品後70%」などリスクを分散した支払比率を提示する。
- 相手企業の財務健全性と与信調査の徹底:高額取引の場合は帝国データバンクや東京商工リサーチなどの企業信用調査、登記簿謄本の確認を怠らない。
- エスクロー決済・仮払いシステムの活用:クラウドソーシング等のプラットフォームを介し、納品確認まで第三者が代金を預かる仕組みを利用する。
- 成果物の「分割納品・分割検収」を設定:工程をマイルストーンごとに細分化し、第1フェーズ納品確認後に第2フェーズの前金を支払うステップを踏む。
- 口頭約束を排除し、電子契約で履歴を残す:「言った・言わない」の泥沼を防ぐため、メールやチャットツールのログだけでなく正式な合意書を交わす。
【プロの結論】前金取引を導入すべきケース・見送るべき取引の特徴
前金取引は万能ではありません。自社の立ち位置やリスク許容度に応じて使い分ける判断基準を持つことが重要です。
前金を導入・要求すべき取引:
- 相手が完全な新規顧客であり、信用情報が不透明な場合
- オーダーメイド性が高く、他社への転売が一切不可能な製品を製作する場合
- 原材料費や外部委託費が先行し、自社の資金繰りを圧迫するリスクが高い場合
前金取引を見送る・慎重になるべき取引:
- 発注側として、相手の企業実態や拠点が曖昧(バーチャルオフィスのみ、代表者経歴不明など)な場合
- 「今すぐ全額前払いすれば大幅値引きする」と不自然に急かされる場合(資金繰り破綻直前の兆候)
- 契約書に中途解約条項や返金規定を設けることを相手が拒否した場合
【前金とは】に関するよくある質問(FAQ)
Q1:契約書に「手付金」と書かれている場合、前金と同じように扱っても問題ありませんか?
A1:明確に異なります。契約書に「手付金」と記載すると、民法上の解約手付とみなされ、相手が契約に着手するまでは手付金を放棄(または倍返し)することで自由に契約解除できてしまいます。「代金の一部先払い」として確実に契約を拘束したい場合は、契約書上に「内金」または「前金」と明記し、手付解除の規定を排除してください。
Q2:前金を支払った後に受注企業が倒産してしまった場合、お金は返還されますか?
A2:極めて困難です。倒産手続き(破産等)に入ると、前金返還請求権は「一般破産債権」として扱われます。税金や労働者の給与支払いが優先されるため、配当として戻ってくる金額は数%程度、あるいはゼロになるケースが大半です。高額な前金を支払う際は、相手の経営状態の確認が命綱となります。
Q3:個人事業主やフリーランスがクライアントに前金を請求しても失礼になりませんか?
A3:全く失礼ではありません。制作期間が1ヶ月を超える案件や、外部委託費が発生する案件では「着手時に30%〜50%、納品検収後に残金」という条件は業界標準の取引形態です。契約締結前の見積提示段階で「制作リソース確保および諸経費のため、着手金(前金)として〇%のお支払いをお願いしております」と丁寧に取り決めを交わせば、健全なビジネス姿勢として評価されます。
Q4:前金を支払った時の領収書や請求書はどのように扱えばいいですか?
A4:前金受領時に「前受金(内金)として」と但書を添えた領収書を発行するのが一般的です。インボイス制度においては、最終的な納品・役務提供完了時に交付する「本請求書」において、取引総額・内金受領額・差引請求残額・適用税率・消費税額を明記して帳尻を合わせる運用がスムーズです。
まとめ:前金の仕組みを正しく理解し、安全な商取引を実現しよう
前金は、取引におけるキャッシュフローを円滑にし、代金未回収リスクを遮断するための有効な手段です。しかし、手付金や着手金との性質の違いを曖昧にしたまま運用すると、解約時の返金トラブルや会計処理のミスを引き起こす要因となります。
契約を結ぶ際は、「支払う金銭がどの性質を持つのか」を書面上で明確に定義し、返金条件や精算ルールを漏れなく合意しておくことが鉄則です。経理処理においては資産・負債の勘定科目を正しく使い分け、納品・検収のタイミングで適切に売上や費用へ振り替える手順を遵守しましょう。正しい知識を身につけ、リスクを最小限に抑えた安全なビジネス取引を構築してください。 (出典: 前 金 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。