支払調書とは?源泉徴収票との違いや届かない時の対処法を徹底解説
毎年1月から2月にかけて、フリーランスや個人事業主、副業を行っているビジネスパーソンのもとに届く「支払調書」。手元に届いた書類を見ながら、「源泉徴収票と何が違うのか」「確定申告の書類に貼る必要があるのか」「1月末を過ぎても届かない場合はどうすればいいのか」と頭を抱えるケースは珍しくありません。
取引先から支払調書が届かないことで確定申告の作業が止まってしまうトラブルも毎年多発しています。所得税法上の正確なルールと実務の仕組みを把握しておかないと、余計な税金を払ったり申告漏れを指摘されたりするリスクにつながります。本記事では、支払調書の法的な位置づけから源泉徴収票との違い、届かない場合の対処法まで、損をしないための最新知識をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:支払調書は企業が税務署へ提出する「法定調書」であり、フリーランス等への発行義務は法律上存在しない。
- 要点2:確定申告書への添付は不要であり、手元に届かなくても帳簿や請求書の控えがあれば申告は問題なく完了できる。
- 要点3:本人交付用の支払調書にはマイナンバーの記載が不要であり、正確な源泉徴収税額は自身の売上台帳から把握することが鉄則。
【基礎知識】支払調書とは?源泉徴収票との決定的な違いを徹底比較
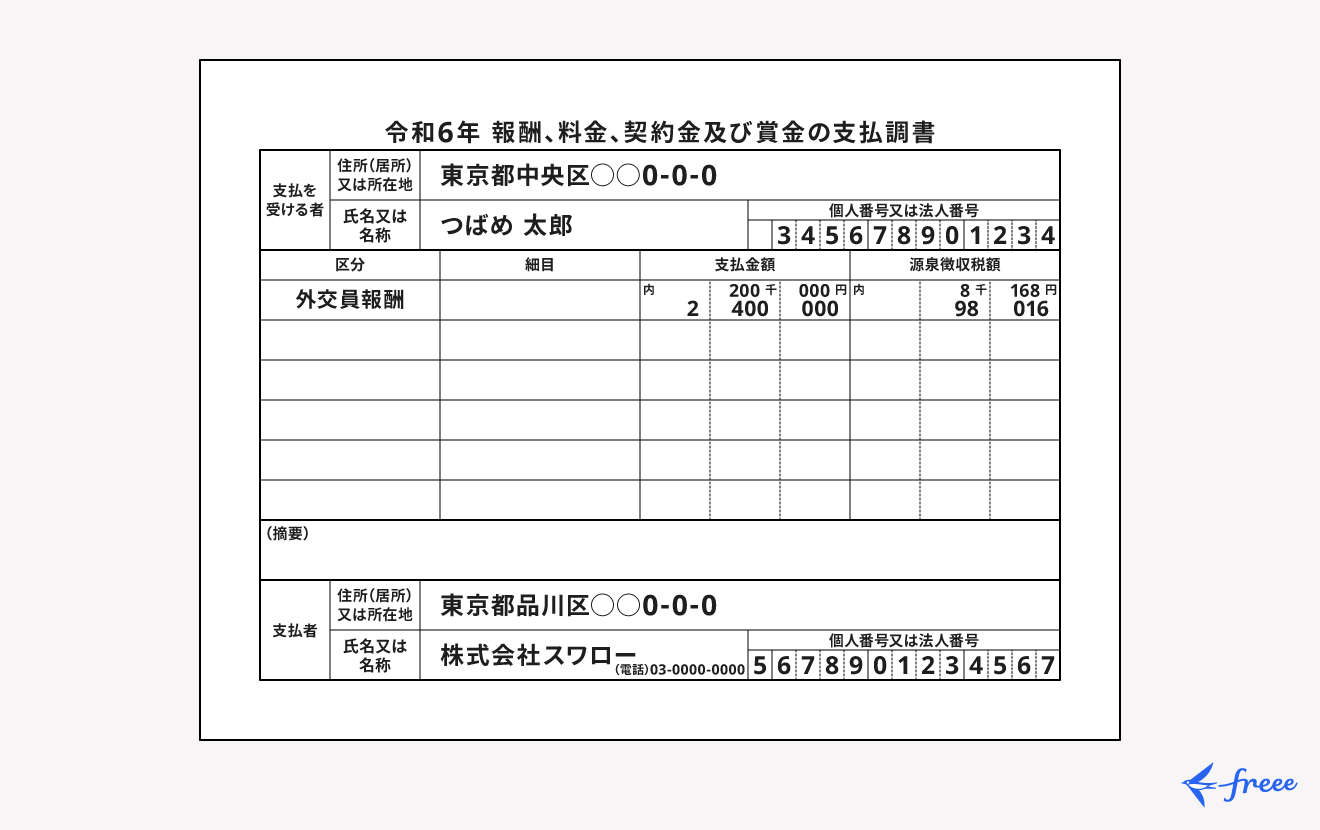
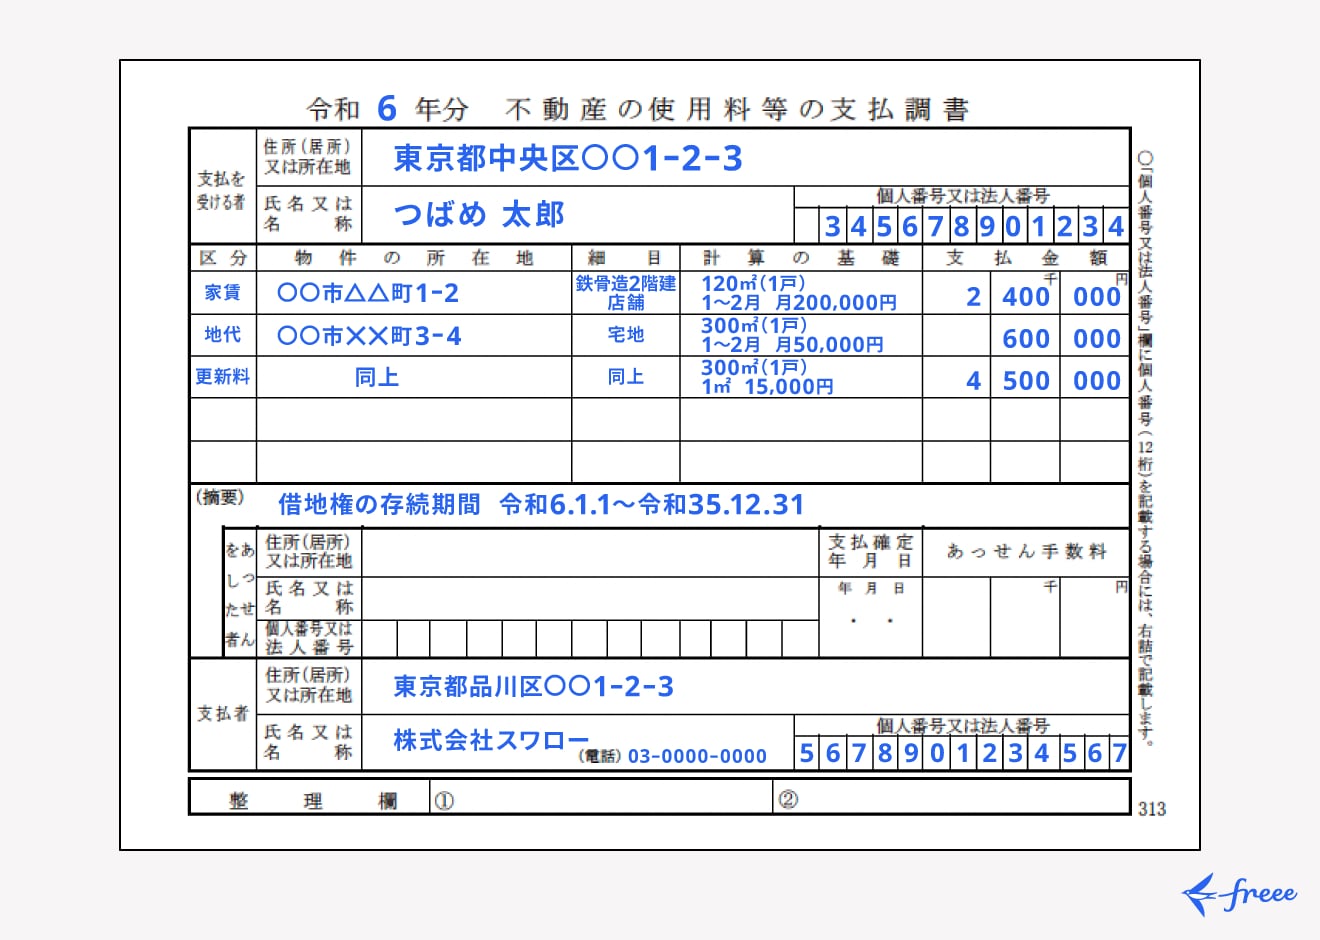
支払調書とは、企業や個人事業主が「誰に、どのような名目で、いくら支払い、いくら源泉徴収したか」を税務署へ報告するために作成する法定調書の一種です。個人事業主やフリーランスが受け取る代表的なものが「報酬、料金、契約金及び賞金の支払調書」です。
多くの人が混同しやすい書類に「源泉徴収票」がありますが、この2つは対象者や発行義務において明確に区別されています。源泉徴収票は主に給与所得者(会社員やアルバイト)に対して発行されるものであり、雇用関係を結んでいる事業者には交付義務が課されています。一方、支払調書は業務委託契約等に基づく報酬の支払いを記録するものであり、税務署への提出義務はあるものの、支払い先の個人事業主への交付義務はありません。
| 項目 | 支払調書(報酬・料金等) | 源泉徴収票(給与所得) | 実務上の留意点 |
|---|---|---|---|
| 対象となる契約関係 | 業務委託契約・請負契約(フリーランス・副業) | 雇用契約(正社員・契約社員・パート・役員) | 自身の働き方の契約形態によって発行書類が完全に分かれる |
| 受取人への交付義務 | 法律上の交付義務なし(慣習として送付) | 所得税法上、交付義務あり | 支払調書が届かなくても法律違反を問うことはできない |
| 確定申告時の添付 | 添付不要(データ入力のみ) | 添付不要(税制改正により提出省略化) | どちらも原本を税務署へ提出する必要はない |
| 税務署への提出基準 | 同一人への年間支払合計が5万円超(士業等は別) | 役員150万円超、一般従業員500万円超など | 少額の取引では税務署へも提出されない場合がある |
【実態検証】「支払調書が届かない」フリーランスの現場で見えたリアル
毎年1月下旬から2月上旬にかけて、SNS上では「取引先から支払調書が来ないから確定申告ができない」「催促の連絡を入れるべきか悩む」という声が数多く見受けられます。しかし、現場の税務関係者やベテランフリーランスの間では、「支払調書を待ってから申告書を作る」という行動自体がリスクであると認識されています。
所得税法第225条において、事業者が作成した支払調書は「法定調書合計表」とともに翌年1月末日までに国税庁(所轄税務署長)へ提出することが義務付けられています。一方で、外注先である個人事業主へ支払調書を郵送・電子交付する行為は、あくまで企業の「商習慣上のサービス」に過ぎません。
経理の現場では、ペーパーレス化や業務効率化の推進に伴い、フリーランスへの支払調書の発行・送付を取りやめる企業が急増しています。そのため、支払調書が届かないからといって確定申告を先延ばしにすると、3月15日の申告期限に間に合わなくなる危険性があります。
支払調書が届かない時の正しい対処法は、「支払調書を待たず、自身が発行した請求書や銀行口座の入金履歴をもとに申告書を作成する」ことです。自身の売上台帳で売上金額と源泉徴収税額を把握していれば、支払調書の現物が手元になくても一切の不利益なく確定申告を完了させることができます。
【実務と見方】支払調書の見方と源泉徴収税額の正確な計算方法
手元に支払調書が届いた場合、どのように内容を読み解き、日々の帳簿と照合すべきかを理解しておく必要があります。確認すべき最重要項目は「支払金額」と「源泉徴収税額」の2点です。
フリーランス向け支払調書の主要な記載項目:
- 支払金額:その年に確定した報酬の総額(消費税の扱いにより税込・税抜が分かれる)
- 源泉徴収税額:報酬から事前に差し引かれた所得税および復興特別所得税の合計額
- 支払者:報酬を支払った企業の名称、所在地、代表者名
源泉徴収税額の標準的な計算方法は、1回の支払金額が100万円以下の場合は支払金額 × 10.21%(所得税10%+復興特別所得税0.21%)、100万円を超える部分については(支払金額 - 100万円)× 20.42% + 102,100円となります。
日々の帳簿付けにおける勘定科目の仕訳では、源泉徴収された税額を「事業主貸」または「仮払源泉税」として処理します。例えば、100,000円(税抜)の原稿料から10,210円が源泉徴収され、差額の89,790円が普通預金に入金された場合の標準的な仕訳は次の通りです。
【仕訳例】:
(借方)普通預金 89,790円 / (貸方)売上高 100,000円
(借方)事業主貸 10,210円
確定申告書を作成する際は、年間の事業主貸(源泉徴収税額)の合計額を「所得税及び復興特別所得税の源泉徴収税額」欄に転記することで、払いすぎた税金の還付を受けたり、追加で納付する税額を相殺したりすることができます。
一般に知られていない盲点とネットの誤解|マイナンバーや添付の真実
支払調書を巡っては、インターネットやSNS上で古い情報や誤った解釈が流布されているケースが散見されます。特に注意すべき2大ポイントを解説します。
誤解1:支払調書は確定申告書に添付しなければならない?
かつては支払調書の原本を確定申告書に貼り付けて提出する慣行がありましたが、税制改正により現在は確定申告書への添付は完全に不要です。e-Taxによる電子申告はもちろん、税務署窓口への書面提出や郵送提出であっても、支払調書を添付する必要はありません。申告書には金額と支払者情報を入力・転記するだけで手続きが完了します。
誤解2:取引先からマイナンバーの記載された支払調書が送られてくる?
企業が税務署へ提出する支払調書には支払い先のマイナンバーを記載する義務がありますが、支払い先本人へ交付する支払調書にはマイナンバーの記載が不要(むしろ個人情報保護および番号法遵守の観点から記載してはならない)と国税庁のガイドラインで定められています。本人交付用の控えにマイナンバーが空欄になっていても、不備やミスではありません。
【保存期間とリスク】確定申告後の保存義務と税務調査への備え
確定申告での添付が不要になったからといって、届いた支払調書をすぐに破棄してはいけません。税務署から申告内容の確認や税務調査が入った際、売上や源泉徴収の事実を証明する補助資料として極めて有効です。
個人事業主には、帳簿書類や取引関連書類について原則5年間または7年間の保存期間が法律で義務付けられています。青色申告の場合は帳簿書類が7年、請求書や領収書などの証憑書類が5年(前々年の所得が300万円を超える場合は7年)と定められています。支払調書単体には法律上の直接的な保存義務規定はありませんが、取引を裏付ける証憑書類の一部として、請求書の控えとともに確定申告書の年度ごとにファイリングして保管しておくのが安全です。
万が一、自身の売上台帳の金額と取引先から届いた支払調書の金額にズレがある場合、多くは「売上の計上時期(発生主義か現金主義か)」または「消費税の処理方式」の不一致が原因です。確定申告は原則として業務が完了した日を基準とする「発生主義」で計上するため、12月作業・1月入金の案件は当年の売上に含める必要があります。支払調書の数字を鵜呑みにしてそのまま転記すると、売上計上漏れを疑われるリスクがあるため注意してください。
【プロの結論】支払調書の発行を求めるべき人・自力で進めるべき人の特徴
実務において、支払調書の取り扱いにどう向き合うべきかは、取引形態や記帳体制によって分かれます。
【自力で確定申告を進めるべき人(支払調書の発行依頼が不要な人)】:
毎月の請求書控えをクラウド会計ソフト等で適切に管理し、売上金額と源泉徴収税額を正しく記帳している個人事業主。支払調書を待つ必要は一切なく、自身のデータをもとに期日通り申告を行うのが最も効率的です。
【取引先に確認・相談を検討してもよい人】:
源泉徴収の対象になるかどうかの判断が契約時に曖昧だった案件がある人や、単発の報酬で源泉徴収税額が明記された明細書が手元に一切残っていない副業者。ただし、相手方に発行義務がないことを前提に、失礼のない形で「源泉徴収額の確認」として問い合わせる姿勢が求められます。
【支払調書とは】に関するよくある質問(FAQ)
Q1:支払調書と源泉徴収票の両方が手元にあるのですが、確定申告でどう扱えばいいですか?
A1:会社員として給与をもらいながら副業でフリーランスの仕事をしている場合、給与分は源泉徴収票をもとに「給与所得」として入力し、業務委託の報酬分は支払調書や売上台帳をもとに「事業所得」または「雑所得」として合算して申告します。それぞれの所得区分を分けて正確に入力してください。
Q2:支払調書の金額と、自分が計算した年間の売上合計が合いません。どちらを正として申告すべきですか?
A2:原則として、ご自身が「発生主義」に基づいて正確に記帳した売上台帳の数値を正として申告します。企業側の支払調書は「12月締め・翌年1月払い」の報酬を翌年の支払金額に含めているケースや、消費税抜きの金額で記載されているケースがあります。ズレの理由を突き止めた上で、自身の帳簿が正しければ帳簿通りの金額で申告を行ってください。
Q3:支払調書にマイナンバーの記載がありません。取引先に再発行を依頼すべきですか?
A3:再発行を依頼する必要はありません。国税庁の規定により、受取人本人へ交付される支払調書にはマイナンバーを記載しないことが定められています。税務署へ提出される企業側の控えにはマイナンバーが記載されているため、手元の書類が空欄であっても税法上全く問題ありません。
まとめ:支払調書に振り回されないスマートな確定申告を
支払調書は、税務署が事業者の取引実態を把握するための内部資料であり、フリーランスや個人事業主が確定申告を行うための必須書類ではありません。発行義務がない書類の到着を待って作業を遅らせることは、申告遅延やミスを引き起こす大きな要因となります。
日頃から発行した請求書や入金明細を整理し、自力で売上と源泉徴収税額を把握できる体制を整えておくことが、確定申告を迅速かつ正確に終わらせる最大の鍵です。制度の正しい知識を武器にして、無駄なストレスのないスマートな確定申告を進めていきましょう。 (出典: 支払 調書 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。