手書き領収書の書き方完全ガイド!インボイス対応や宛名の落とし穴
店舗でのレジ対応や個人事業主としての受発注業務、出先での急な金銭授受など、ビジネスの現場において「手書きで領収書を書いてほしい」と求められる場面は依然として多く存在します。キャッシュレス決済や電子インボイスが定着した2026年現在でも、紙の手書き領収書は法律上有効な金銭受領の証明書類として機能しています。しかし、従来の慣習に頼った曖昧な書き方を続けていると、税務調査での否認や取引先からの再発行要求といったトラブルを引き起こしかねません。
特にインボイス制度(適格請求書等保存方式)が完全に定着した現在、「上様」という宛名や「お品代」という但し書きが法的に通用するのか、5万円以上の取引で求められる収入印紙の貼り付け基準、金額の改ざん防止策など、実務担当者が押さえるべきルールは多岐にわたります。本記事では、国税庁のガイドラインや経理・税務の最新実務に基づき、法的効力を保ちながらミスなく手書き領収書を作成するための完全手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「登録番号(T+13桁)」と「消費税の区分記載(10%・8%別の対価および消費税額)」がない手書き領収書は原則として仕入税額控除の対象外となる。
- 要点2:宛名「上様」や但し書き「お品代」は税務上のリスクが高く、小売や飲食等の簡易インボイス対象事業を除き、正式な会社名・氏名と具体的な品目記載が必須。
- 要点3:金額は改ざん防止記号(¥や※など)を付記し、税抜5万円以上は200円の収入印紙を貼付・消印する。書き損じは修正液不可で、原則「二重線+訂正印」か再発行を行う。
【2026年最新】手書き領収書の必須記載項目と最新インボイス対応の全貌
手書きの領収書を法的に有効な書類として成立させるためには、商法および税法で定められた基本要件を過不足なく網羅しなければなりません。特にインボイス制度下において、買い手側(取引先)が仕入税額控除を受けるための「適格請求書」として機能させるには、従来の記載項目に加えて厳格なルールが課されています。
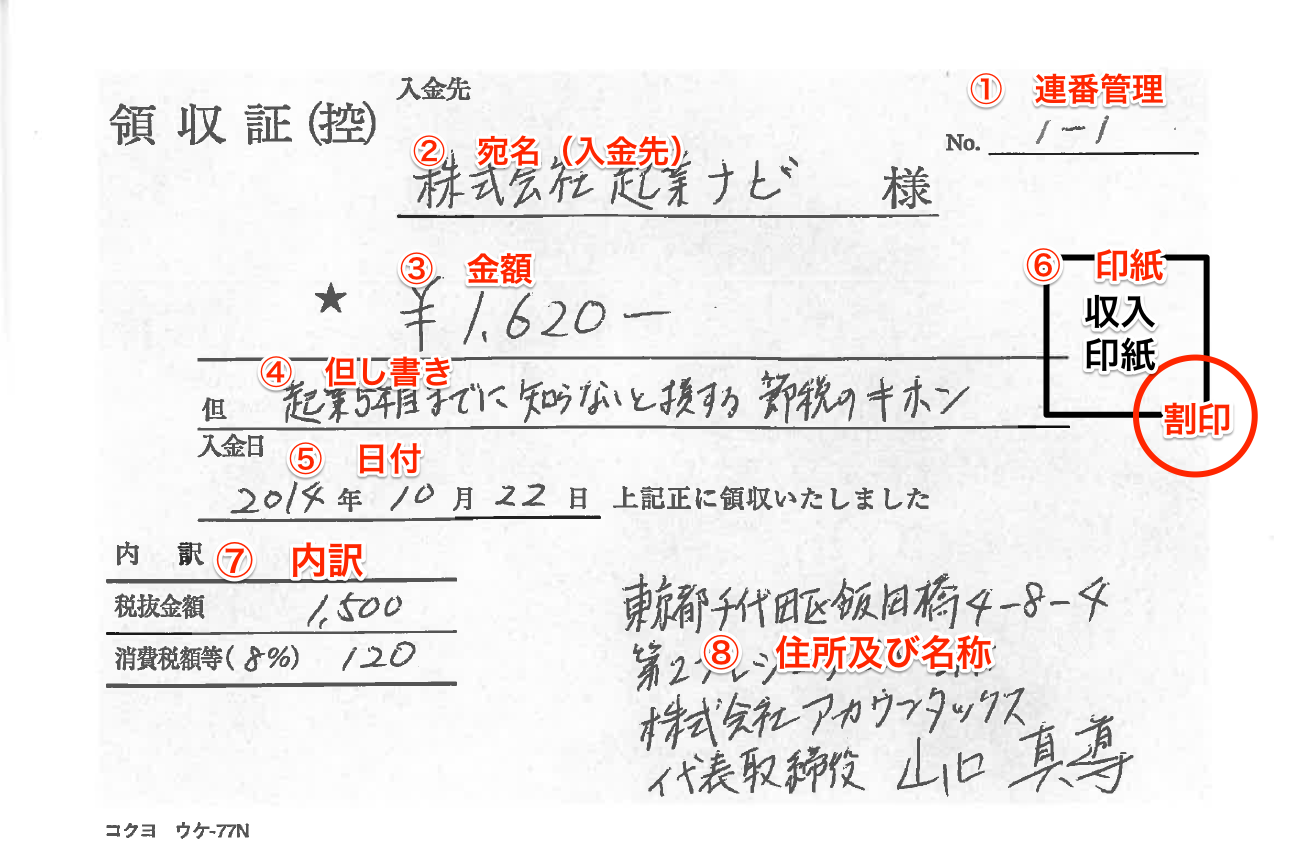
一般的な取引で交付する手書き領収書において、漏れなく記載すべき必須項目は以下の7点です。
- 1. 発行年月日:実際に金銭を受け取った正確な日付(西暦・和暦の統一)。
- 2. 宛名:代金を支払った相手の正式名称(会社名・屋号・氏名)。
- 3. 金額:受領した総額(改ざん防止処理を施した表記)。
- 4. 但し書き:何の対価として金銭を受領したかの具体的な取引内容。
- 5. 発行者情報:代金を受け取った側の氏名・名称、住所、電話番号。
- 6. インボイス制度の登録番号:適格請求書発行事業者の「T+13桁の番号」。
- 7. 消費税の区分記載:税率ごとに区分した対価の額(税抜または税込)および適用税率(10%・8%)、ならびに税率ごとに区分した消費税額等。
市販の領収書用紙を使用する場合、インボイス制度の登録番号をあらかじめゴム印で作成して発行者欄に押印するか、手書きで正確に記入します。また、軽減税率(8%)と標準税率(10%)が混在する取引では、消費税 区分記載 10% 8%の欄が印刷された新規格の領収書用紙を選択することが実務上の鉄則です。
一方で、不特定多数の顧客に対して領収書を交付する飲食業、小売業、タクシー業、駐車場業などの特定業種においては、「適格簡易請求書(簡易インボイス)」としての手書き発行が認められています。簡易インボイス 手書きの場合、宛名の記載を省略できるほか、消費税額等または適用税率のいずれか一方を記載すれば要件を満たすため、混雑するレジ現場での事務負担を大幅に軽減できます。
宛名「上様」や「お品代」は無効?実務現場で多発する誤解と最新ルール
「宛名は上様でいいよ」「但し書きはお品代で書いておいて」——昭和から平成の商慣習として定着していたこのフレーズですが、税務コンプライアンスが強化された現代においては極めて危険な対応です。知らずに対応を続けると、取引先の経理部門で受領を拒否されたり、税務調査において経費計上を否認されたりするリスクを抱えることになります。
まず、手書き領収書 宛名 上様および領収書 宛名 なしの取り扱いについてです。法人税法および所得税法上、原則として領収書の宛名は代金支払者の正式名称(「株式会社〇〇」「〇〇商店」など)を省略せずに記載しなければなりません。「(株)」などの略称も避け、相手方から名刺を預かるなどして正確な表記を確認するのが安全です。
前述の通り、簡易インボイスが認められている業種(飲食・小売・旅客運送など)であれば、税法上「宛名なし」でも仕入税額控除が認められます。しかし、受領側の社内規程(経費精算ルール)によっては「上様」や「宛名なし」の領収書を社内不正防止の観点から一切受け付けない企業が増加しています。トラブルを未然に防ぐためにも、顧客から強く要望されない限りは正式名称を記載することが現場のスタンダードです。
次に、但し書き 具体例の重要性について解説します。かつて多用された「お品代」「ご飲食代」「お代金として」といった抽象的な表現は、税務署から「真実に事業に関わる支出であるか確認できない」と指摘される格好の標的となります。
| 項目・用途 | 避けるべきNG例 | 推奨される具体的記載例 | 税務・実務上のポイント |
|---|---|---|---|
| 飲食・会食 | お品代、飲食代 | ご飲食代(お食事・お飲み物代として) | 交際費か会議費かを判別可能にする。 |
| 事務用品・備品 | お品物代、備品代 | 文房具代(ノート・ファイル等) | 消耗品費としての実態を明確化する。 |
| 書籍・資料 | 代金として | 書籍代(業務参考書〇冊として) | 私的な雑誌購入との混同を防ぐ。 |
| サービス・作業 | 手数料、作業代 | エアコン清掃作業費(1台分) | 外注費や修繕費の証憑として整合性を確保。 |
金額改ざん防止の鉄則と「収入印紙5万円ルール」の完全整理
手書き領収書において、金額欄は最も改ざんや偽造のリスクに晒されやすい箇所です。第三者による数値の書き足しや不正使用を完全に遮断するため、実務に即した金額改ざん防止 書き方を厳格に順守しなければなりません。
アラビア数字(1, 2, 3...)を用いて記載する場合は、以下の3つのルールを必ずセットで適用します。
- 頭マークの付与:金額の先頭に隙間なく「¥」や「金」を記入し、前に数字を書き足せないようにする。
- 3桁ごとのカンマ:「¥100,000」のように、3桁ごとに「,」を正確に打つ。
- 末尾マークの付与:金額の直後に「-」や「※」「也」を隙間なく記入し、後ろに「0」を書き足せないようにする。(例:¥50,000- または 金50,000円也)
高額な取引や重要な契約金の授受においては、改ざんが極めて困難な漢数字の旧字体(大字:壱、弐、参、拾、万など)を用いて「金壱拾万円也」と記載する方法も有効です。
続いて、事業者が必ず直面するのが印紙税法に基づく収入印紙 5万円ルールです。金銭の受取書(第17号文書)は、受取金額が「税抜5万円以上」となる場合に200円の収入印紙を貼り付け、受取人の印章または署名によって「消印(割印)」を行わなければなりません。
ここで実務上極めて重要なのが「消費税の区分記載」です。領収書上に「税込53,900円(うち消費税額等4,900円)」や「税抜本体価格49,000円、消費税4,900円」と明確に区分して記載されている場合、印紙税の判定基準となる記載金額は税抜価格の「49,000円」とみなされます。この場合、5万円未満となるため収入印紙は不要となります。しかし、単に「税込53,900円」とだけ記載し消費税額を明記しなかった場合、53,900円全体が記載金額とみなされ、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)となるため細心の注意が必要です。
なお、クレジットカード決済によって代金を精算した場合は、金銭の直接的な授受が発生しないため、領収書に「クレジットカード利用」と明記することで、受取金額が税抜5万円以上であっても収入印紙の貼付は一切不要となります(電子決済の特例)。

【実態検証】経理現場・SNSで悲鳴が上がる手書き領収書のトラブル実例
経理担当者のコミュニティや各種SNS(旧Twitter等)、知恵袋などの相談現場では、手書き領収書の不備に起因するトラブル事例が後を絶ちません。現場の生の声と取材データから浮かび上がった、特に頻発しているトラブルと正しい対処法を検証します。
1. 誤字・脱字を修正液で消してしまい受領拒否
「お客様の名前や金額を書き間違えた際、修正テープで直して渡したら、相手の経理から突き返された」という失敗談は極めて一般的です。手書き領収書において、修正液・修正テープ・二重線のみの訂正は改ざんとみなされ無効となります。誤記載が発生した場合、領収書 訂正 二重線 訂正印のルールに従い、誤った箇所に二重線を引き、その線に重なるように発行者の訂正印(または認印)を押して正しい数値を上部に記載します。ただし、金額欄の誤記に関しては信用問題に直結するため、訂正印を用いず「控えごと破棄(斜線を引いて保管)」し、最初から新しい用紙で再発行するのが経理実務の常識です。
2. 「角印がないから無効」と主張される押印問題
「社印(角印)が押されていない手書き領収書は経費で落ちないと言われた」という相談も頻繁に見られます。法律上、領収書に領収書 社印 角印を押印する義務は明文化されておらず、押印がなくても発行者名や金額等の要件を満たしていれば法的に有効です。しかし、日本の商慣習において角印や認印は「偽造されていない正当な発行物であること」を担保する強力な信用証明として定着しています。社外に対する余計な疑義や精算の差し戻しを避けるため、発行者情報欄には角印(個人事業主であれば屋号印または個人認印)を押印しておくのが無難です。
3. 取引先からの紛失連絡と「再発行」の法的リスク
「領収書を紛失したため再発行してほしい」と顧客から依頼された際、無警戒に新規作成して手渡すと、経費の「二重計上」や「架空請求」に加担したとみなされるリスクがあります。領収書 再発行 注意点として、再発行を行う場合は領収書の目立つ位置に赤字で「再発行」と明記し、過去に発行した領収書の番号や初回発行日を控えとして記録に残します。また、相手方に「紛失届書」や「再発行申請書」の提出を求めることで、万が一の不正利用時に自社の責任を回避する防衛策を講じる必要があります。
4. 発行側が忘れがちな「控えの保管期間」
手書き領収書を発行した際、複写式の控えをそのまま放置していませんか。税法上、領収書 控え 保存期間は法人の場合で原則7年間(赤字決算に伴う繰越欠損金がある場合は最長10年間)、個人事業主(青色申告・白色申告)の場合で5年〜7年間の保存が義務付けられています。税務調査において控えの提示を求められた際、整然とファイリングされていないと売上の計上漏れや脱税の疑いをかけられる要因になります。
【プロの結論】手書き領収書を発行すべき場面・デジタル化を急ぐべき事業者の判断基準
デジタル化が加速する現代において、すべての事業者が手書き領収書を全廃する必要はありません。しかし、業務効率や法的リスクを天秤にかけたとき、「手書きを維持してよい事業者」と「即座にレジシステムや電子領収書へ移行すべき事業者」の境界線は極めて明確です。
手書き領収書の運用が適している事業者
- 月間の発行枚数が10〜20枚未満の個人事業主・小規模事業者:システム導入費用や月額ツールの維持コストを抑えつつ、複写式の新規格インボイス対応領収書(ゴム印活用)で十分に対応可能。
- 屋外イベントや出張訪問型のサービス業:移動販売、出張修理、各種ワークショップなど、電源や通信環境が不安定な現場で即座に発行を求められる環境。
早急にPOSレジ・電子インボイスへ移行すべき事業者
- 1日の発行枚数が多く、レジ回転率が求められる店舗(飲食・物販):手書き作業によるレジ待ちの発生、金額・税率の計算ミス、印紙税(5万円超)のコスト負担が経営を圧迫するため。
- 高額取引(5万円超)が日常的に発生するBtoB事業者:電子発行(PDF等のメール送信)に切り替えることで、印紙税が完全に非課税(0円)となり、大幅なコスト削減と改ざんリスクの排除が実現できるため。
ビジネスの基本は「相手に余計な確認・精算の手間を取らせないこと」にあります。手書き領収書を選択する場合であっても、記載項目の正確性と丁寧な筆記を徹底することが、事業者としての信頼を強固にする第一歩です。

【領収 書 書き方 手書き】に関するよくある質問(FAQ)
Q1:お客様から宛名を「上様で」と指定された場合、どう断れば角が立ちませんか?
A1:「インボイス制度および税務署の指導により、経費処理の際に仕入税額控除が認められない可能性がございますので、念のため正式な御社名(またはお名前)で記載させていただいております」と丁寧にお伝えするのが最もスムーズです。それでも上様を希望される場合は、簡易インボイス対象業種であれば応じても法的には問題ありませんが、受領側のリスクになる旨を一言添えるのが親切です。
Q2:金額を間違えて書いた際、二重線と訂正印で修正しても相手先の経費として通りますか?
A2:法律上は発行者の訂正印があれば有効ですが、企業の経理規程では「金額訂正のある領収書は受領不可」と定めているケースが大半です。金額を書き間違えた場合は、二重線で修正するのではなく、書き損じた用紙に「無効」と大きく斜線を引き、控えと共に保管した上で、新しい用紙に最初から書き直して交付してください。
Q3:手書きの領収書にインボイス登録番号のゴム印を押すのは認められますか?
A3:国税庁のガイドラインにおいて、適格請求書発行事業者の登録番号や発行者情報をゴム印やスタンプで押印することは正式に認められています。毎回「T+13桁」の番号を手書きすると書き間違いのリスクが高まるため、あらかじめ登録番号入りの社名スタンプを作成して押印する方法が実務上最も推奨されます。
Q4:税抜48,000円、消費税10%で税込52,800円の領収書に収入印紙は必要ですか?
A4:領収書内に「税抜金額48,000円、消費税額4,800円」と内訳を明確に区分記載していれば、印紙税の基準金額は48,000円(5万円未満)と判定されるため、収入印紙は不要です。ただし、内訳を書かずに「税込52,800円」と総額のみを記載した場合は、記載金額が52,800円とみなされ200円の収入印紙が必要となりますのでご注意ください。
まとめ:法令遵守と信頼を守る手書き領収書の確実な運用
手書き領収書は、単なる金銭授受のメモではなく、税法上の証憑書類であり、自社の信用を象徴する重要なビジネス文書です。「インボイス登録番号の明記」「税率ごとの区分記載」「宛名・但し書きの具体化」「金額の改ざん防止処理」「税抜5万円以上における収入印紙の正しい貼付」という基本原則を漏れなく遵守することで、税務トラブルを未然に防ぐことができます。
日頃から新規格に対応した領収書用紙を準備し、必要に応じて登録番号スタンプを用意するなど、現場で慌てないための体制を整えておくことが肝要です。正確で丁寧な手書き領収書の発行を通じて、取引先との強固な信頼関係を築き上げていきましょう。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。