国の教育ローン審査落ちの真相!2026年最新金利と奨学金との違い
子どもの進学に伴い、入学金や初年度授業料などまとまった教育資金の工面に頭を悩ませる保護者は少なくありません。民間の金融機関と比べて低金利かつ固定金利で借りられる公的融資として頼りになるのが、日本政策金融公庫が扱う「教育一般貸付」、通称・国の教育ローンです。
しかし、公的なセーフティネットとしての側面を持つ一方で、「申し込んだのに審査で落とされた」という声も後を絶ちません。2026年の最新金利動向を踏まえながら、審査落ちを招く決定的な要因や年収要件、給付・貸与型奨学金との決定的な違いまで、現場取材をもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国の教育ローンは「年収上限」が設定されており、高年収世帯は原則対象外だが要件緩和措置も存在。
- 要点2:審査落ちの主因は信用情報のキズだけでなく、直近6カ月間の「公共料金や家賃の支払い遅延」にある。
- 要点3:奨学金(学生本人が返済)と異なり、保護者が借主となって入学前の一括納付に間に合わせることが可能。
【2026年最新】国の教育ローン(教育一般貸付)の基本スペックと金利動向
日本政策金融公庫が提供する「教育一般貸付」は、高校・大学・専門学校などの進学を控えた家庭を対象とする代表的な公的融資制度です。民間銀行の教育ローンが変動金利中心であるのに対し、国の教育ローンは長期固定金利を採用しているため、将来的な金利上昇局面でも返済計画が狂いにくい強みがあります。
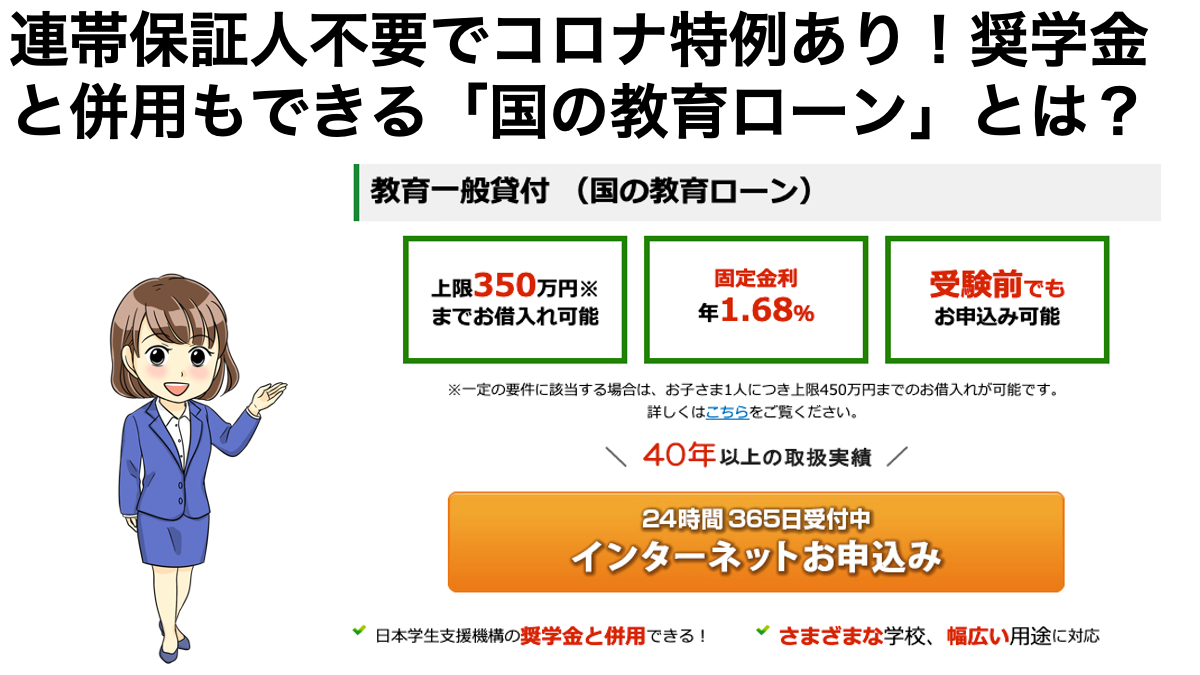
金利は金融情勢に合わせて適宜見直されますが、民間の無担保ローンと比較しても依然として低い水準を維持しています。融資限度額は学生1人につき原則350万円以内となっており、自宅外通学や修業年限が5年以上の学部(医学部や薬学部など)、大学院への進学、海外留学(3カ月以上)といった一定の条件を満たす場合は最高450万円まで拡大されます。
返済期間は最長18年(交通遺児家庭やひとり親家庭等は最長19年)とゆとりがあり、在学中は利息のみを支払う「元金据置」を選択することも可能です。なお、融資を受ける際は公益財団法人教育資金融資保証基金への教育ローン保証料を一括前払いするか、連帯保証人を立てるかのいずれかを選びます。
【なぜ落ちる?】国の教育ローンで審査落ちする決定的な理由と盲点
「低所得世帯向けだから審査は緩いだろう」という思い込みは禁物です。国の教育ローンで審査落ちしてしまう背景には、公庫ならではの明確なチェック項目が存在します。特に否決理由の多くを占めるのが次の3点です。
第1の理由は、公共料金や家賃、クレジットカードの支払い遅延です。公庫の審査では、直近6カ月分以上の預金通帳(またはWEB明細)の提出が必須となります。電気・ガス・水道・家賃・スマホ代などの引き落としが期日通りに行われていない記録があると、返済能力に対する信用が著しく損なわれます。
第2の理由は、他社借入残高や返済負担率の超過です。消費者金融からのカードローンやリボ払い残高が高額な場合、貸倒れリスクが高いと判断されます。公庫は信用情報機関(CICやJICC)の登録情報を厳格に照会するため、過去に延滞事故や債務整理歴がある場合は致命的となります。
第3の盲点は、年収に対する年間返済総額のバランスです。住宅ローンや自動車ローンなどを含めた年間の総返済額が年収の30〜35%を超えていると、審査通過は極めて厳しくなります。「公的融資だから何とかなる」と安易に構えず、直近の家計管理を見直しておく姿勢が欠かせません。
世帯年収の上限・借入限度額はいくら?利用条件を徹底チェック
国の教育ローン最大の特徴は、一般的なローンとは逆に国の教育ローン年収制限(世帯年収の上限)が設けられている点です。扶養している子どもの人数に応じて上限額が細かく定められています。
| 扶養する子どもの人数 | 給与所得者(年収上限) | 事業所得者(所得上限) |
|---|---|---|
| 1人 | 790万円 | 600万円 |
| 2人 | 890万円 | 690万円 |
| 3人 | 990万円 | 790万円 |
上限を超えている場合でも、自宅外通学や介護費用の負担など「特例要件」に該当すれば上限が最大990万円(所得790万円)まで緩和される仕組みが整っています。
さらに、母子・父子家庭や世帯年収200万円以内の家庭にはひとり親家庭優遇金利が適用され、通常金利から引き下げられるほか、保証料も2割程度減額される優遇措置が用意されています。
奨学金と国の教育ローンの決定的な違い|どちらを優先すべきか
進学資金を工面する際、多くの家庭が日本学生支援機構(JASSO)の奨学金と比較検討します。両者の最大の違いは「契約者(返済義務者)」と「資金を受け取るタイミング」です。
奨学金の借主は学生本人であり、進学後の毎月分割振込が基本となります。一方、国の教育ローンは保護者が借主となり、合格発表前後の入学金納付期日に合わせてまとまった金額が一括融資されます。つまり、進学前に支払う入学金・初年度前期授業料は国の教育ローンでまかない、在学中の生活費や後期以降の学費は奨学金を併用するという使い分けが実務上の王道です。
必要書類と審査期間|返済シミュレーションで無理のない返済計画を
申込みから融資実行までの国の教育ローン審査期間は、通常で約2〜3週間程度です。ただし、受験シーズン真っ只中の10月から3月にかけては申請が殺到するため、1カ月以上要することも珍しくありません。合格前であっても申込みは可能なため、志望校が決まった段階で早めに手続きを進めるのが鉄則です。
手続きに必要な国の教育ローン必要書類は以下の通りです。
- 本人確認書類:運転免許証またはマイナンバーカード
- 所得証明書:源泉徴収票(直近分)または確定申告書控え
- 預金通帳(直近6カ月分以上):生活費や公共料金の支払い実績を確認するため
- 合格通知書・学生証など:使途および進学先を証明する書類
- 住民票の写し:世帯全員の続柄が記載されたもの
借入れの前には、公庫公式サイトの国の教育ローン返済シミュレーションを活用し、毎月の返済額と元利合計を必ず確認してください。例えば300万円を借入期間15年(元利均等返済・金利2.3%想定)で借り入れた場合、毎月の返済額は約2万円弱となります。在学中に利息のみを払う元金据置を利用すると、卒業後の毎月返済額が跳ね上がる点には十分な注意が必要です。
【国の教育ローン】に関するよくある質問(FAQ)
Q1:一度審査に落ちてしまった場合、再申し込みはできますか?
A1:再申し込み自体は可能ですが、落ちた原因が解消されていない限り結果は変わりません。公共料金の滞納を解消して半年以上の実績を作ったり、他社借入を清算して返済負担率を下げたりした上で、半年〜1年以上の期間を空けてから再申請するのが現実的です。
Q2:祖父母名義で申し込むことは可能ですか?
A2:原則として、主たる生計維持者である父母が申し込むルールとなっています。ただし、両親がいない場合や、祖父母が実質的に孫を扶養・養育している客観的事実が証明できる場合に限り、特例として認められるケースがあります。
Q3:民間の銀行教育ローンと併用することはできますか?
A3:併用は可能です。国の教育ローンの上限枠(350万円/450万円)を超えて医学部や私立大学理系の高額な学費が必要な場合、不足分を銀行の教育ローンで補うケースは実務上多く見られます。ただし、世帯全体の借入総額が増えるため審査ハードルは上がります。
まとめ:教育費の不安を解消するために|賢い選択と早めの準備
国の教育ローンは、子どもの学ぶ機会を経済面から支える強力な公的制度です。低金利かつ長期固定の安心感がある一方で、厳格な書類確認と信用調査が行われるため、行き当たりばったりの申請では思わぬ落とし穴にはまります。
合格発表後は学費の納付期日まで数日から数週間しか猶予がないケースがほとんどです。「合格前申込み」を上手に活用し、日頃から家計の支払い実績を整えておくことが、進学の夢を確実に叶えるための最短ルートとなります。 (出典: 国 の 教育 ローン(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。