経常利益とは何か?営業利益との違いや計算式・赤字の真相を徹底解説
決算書やビジネスニュースで毎日のように目にする「経常利益(けいつね)」。なんとなく「会社が稼いだ利益」と理解していても、営業利益や当期純利益との決定的な違いや、なぜ経営陣・投資家がこの数値を最重要視するのかを正確に説明できる人は多くありません。とりわけ金利環境が大きく変化し、為替の変動リスクが日常化した2026年のビジネス現場において、経常利益の把握は企業の真の体力を測る不可欠の指標となっています。
本稿では、財務諸表を読み解く基礎知識から、営業利益・純利益との構造的な違い、経常利益がマイナス(赤字)に転落する深層原因、さらには業種別の目安となる利益率まで、現場の財務分析視点を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:経常利益は「本業の儲け(営業利益)」に「財務活動などの副次損益(営業外損益)」を加減した、企業が毎期継続して生み出せる真の実力値。
- 要点2:計算式は「営業利益 + 営業外収益 − 営業外費用」。借入金の利息負担や為替差損益が直接反映されるため、金利上昇期の財務健全性を浮き彫りにする。
- 要点3:営業黒字でも経常赤字に陥る企業は財務構造に重大なリスクを抱えており、決算分析では両者の乖離を必ず確認する必要がある。
【基礎から徹底解説】経常利益とは何か?企業の「本当の実力」を示す理由
経常利益(英語:Ordinary Income / Ordinary Profit)とは、企業が事業全体を通じて通常の経営活動の中で毎期繰り返し獲得する利益を指します。ビジネス界では通称「ケイツネ」と呼ばれ、日本独自の企業会計において長年最も重視されてきた指標です。
なぜ経常利益が「企業の本当の実力」と呼ばれるのか。その理由は、本業の商品・サービス販売による稼ぎだけでなく、資金調達に伴う金利負担や余裕資金の運用益など、企業全体の総合的なマネーマネジメント力が反映される点にあります。
例えば、本業のカフェ運営で年間1,000万円の利益を出していても、多額の借入金に対する利息支払いが年1,200万円あれば、企業全体としては毎年200万円ずつ資金を失っていきます。逆に、本業の利益が薄くても、適切な財務投資や為替ヘッジによって安定した収益を上乗せしている企業もあります。こうした企業活動の全貌をフラットに捉える指標こそが経常利益です。
【図解で納得】損益計算書における「5つの利益」と経常利益の計算方法
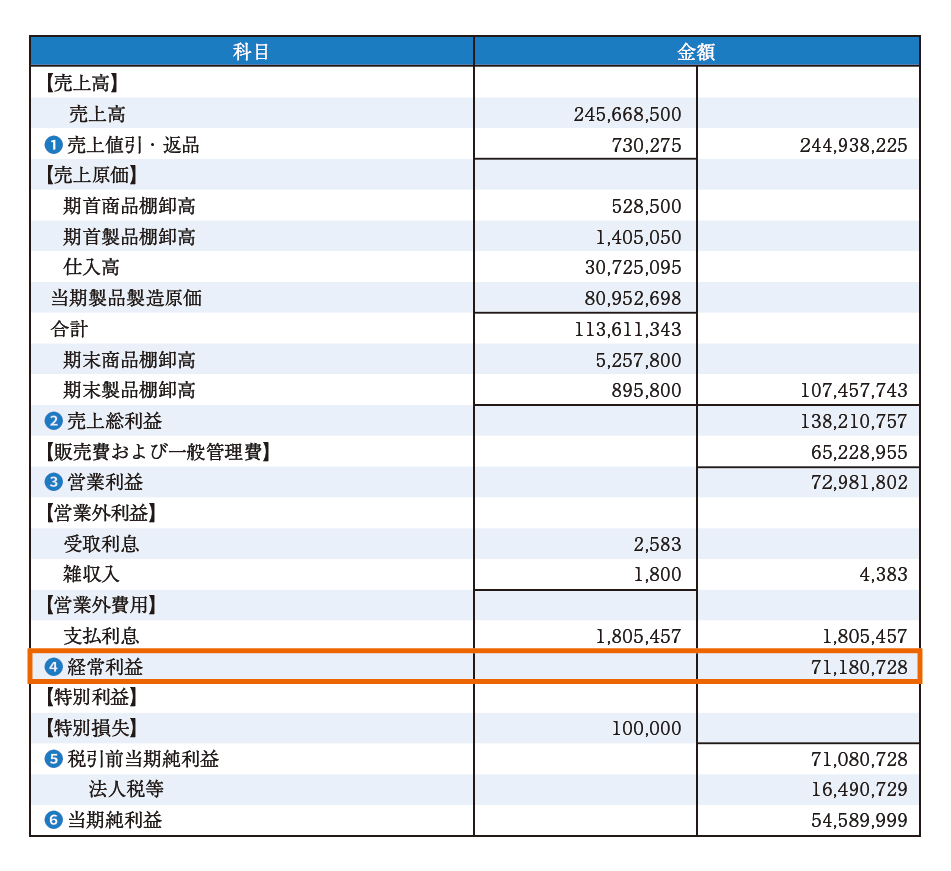
企業の成績表である「損益計算書(P/L)」には、上から順に5つの利益が並びます。それぞれの利益が何を意味しているのかを段階的に把握すると、経常利益の立ち位置が極めてクリアになります。
- 売上総利益(粗利):売上高から売上原価を差し引いた、商品力そのものによる利益。
- 営業利益:売上総利益から人件費や広告費などの販売費及び一般管理費(販管費)を差し引いた、本業の営業活動による利益。
- 経常利益:営業利益に営業外収益を加え、営業外費用を差し引いた、経常的な企業活動全体の利益。
- 税引前当期純利益:経常利益に臨時的な特別利益を加え、特別損失を差し引いた、税金を納める前の利益。
- 当期純利益:税引前当期純利益から法人税等を差し引いた、最終的に会社に残る純粋な利益。
経常利益を求める基本の計算式は以下の通りです。
【経常利益の計算式】
経常利益 = 営業利益 + 営業外収益 − 営業外費用
ここで加減される「営業外収益」と「営業外費用」には、主に以下のような項目が含まれます。
- 営業外収益(本業以外の定期的な稼ぎ):受取利息、受取配当金、有価証券売却益、為替差益、不動産賃貸収入(本業外)など
- 営業外費用(本業以外の定期的なコスト):支払利息、社債利息、有価証券売却損、為替差損、借入金関連費用など
つまり、売上総利益から順を追って計算していくと、売上高から原価と販売管理費を引き(=営業利益)、さらに財務損益を加減することで経常利益が導き出される構造です。
【徹底比較】経常利益・営業利益・純利益の決定的な違い
ビジネスパーソンや投資家が特に混同しやすいのが、「営業利益」「経常利益」「当期純利益」の3点です。それぞれの評価視点とデータの違いを下表に整理しました。
| 利益の区分 | 算出の対象と内訳 | 一般的な目安・基準 | 編集部の見解・評価ポイント |
|---|---|---|---|
| 営業利益 | 本業の売上高 −(売上原価 + 販管費) | 全産業平均:3%〜5%前後 | 商品力、マーケティング力、現場の稼ぐ力を評価する最重要指標。 |
| 経常利益 | 営業利益 + 営業外収益 − 営業外費用 | 全産業平均:4%〜6%前後 | 財務戦略を含めた総合力を判定。借入金利負担や為替リスク耐性が浮き彫りになる。 |
| 特別損益 (参考) | 固定資産売却損益、災害損失、減損損失、事業再編損など | 単年度の一時的要因 | 突発的な事象であり、翌期以降の業績予想からは切り離して評価すべき数値。 |
| 当期純利益 | 税引前当期純利益 − 法人税等合計 | 株主帰属の最終利益(ROEの分子) | 配当金の原資となるが、一過性の特別損益で歪みやすいため単体判断は危険。 |
当期純利益は工場の売却益や災害損失といった「特別損益(その期限りの臨時的事象)」に大きく左右されます。そのため、過去数年間の推移を比較して企業の巡航速度を測る際には、特別損益の影響を排除した経常利益こそが最も信頼できる物差しになります。
【財務分析の現場】経常利益がマイナス(赤字)になる原因と構造的リスク
「本業は順調で営業黒字なのに、決算短信を開くと経常利益が赤字に転落している」——こうした事態は決して珍しくありません。現場の取材データから見えてくる、経常赤字に陥る主な原因は以下の3つです。
1. 過剰債務による「支払利息」の圧迫
過去の設備投資や買収(M&A)のために多額の有利子負債を抱えている企業は、金利負担によって利益を大きく削られます。金利水準が上昇傾向にある局面では、借入金の借換金利が跳ね上がり、営業利益が丸ごと利息の支払いに消えて経常赤字に転落するケースが急増しています。
2. 為替変動による「為替差損」の計上
外貨建ての資産や負債を抱えるグローバル企業や輸入企業では、為替レートの急激な変動が営業外費用として直撃します。多額の外貨調達を行っている企業が急激な通貨安に見舞われた場合、帳簿上の為替差損が数十億円規模に膨らみ、本業の黒字を帳消しにしてしまう構造があります。
3. 持分法による投資損失や有価証券の評価損
関連会社の業績不振に伴う「持分法投資損失」や、保有する投資有価証券の定期的な評価損も営業外費用に計上されます。本業以外の投資先が足を引っ張る典型的なパターンです。
逆に、「営業赤字なのに経常黒字」という企業にも警戒が必要です。本業の稼ぐ力が衰えているにもかかわらず、過去の遺産である受取配当金や不動産賃料、あるいは為替の一時的な追い風で黒字を取り繕っているに過ぎず、中長期的な事業継続性には強い疑念が残ります。
業界別の経常利益率の目安と企業の収益力を見抜く判断基準
企業の収益力を分析する際、金額の大きさだけでなく「売上高経常利益率」を算出して同業他社と比較することが不可欠です。
【売上高経常利益率の計算式】
売上高経常利益率(%) = (経常利益 ÷ 売上高) × 100
財務省の「法人企業統計調査」などの公的データをもとにした、業種別の経常利益率の一般的な目安は以下の通りです。
- 情報通信業・IT:8%〜15%以上(設備投資や在庫負担が少なく高収益体質が多い)
- 製造業(優良企業):5%〜8%前後(研究開発費や設備減価償却費をこなしつつ安定利益を確保)
- 建設業・不動産業:4%〜7%前後(プロジェクトの規模や金利水準に影響されやすい)
- 卸売・小売業:1.5%〜3%前後(薄利多売モデルのため利益率は低めだが回転率で勝負)
- 飲食・宿泊サービス業:2%〜4%前後(人件費や原材料費の変動を受けやすい)
全産業の平均値はおおむね4%〜5%程度です。経常利益率が10%を超える企業は極めて強固な収益基盤と優れた財務体質を持つ優良企業と評価できます。一方で、全産業共通して利益率が0%未満(赤字)または1%未満で推移している企業は、不測のコスト増ですぐに赤字転落する脆弱性を孕んでいます。
一般に知られていない盲点とネットの誤解
ネット上の会計解説や投資初心者コミュニティでは、経常利益に関して誤った解釈が散見されます。特に注意すべき3つの盲点を解説します。
誤解1:「営業利益さえ黒字なら会社は潰れない」
完全な誤りです。前述の通り、営業利益が数億円出ていても、過去の負債利息やデリバティブ取引の損失で経常利益がマイナスであれば、手元資金は猛烈な勢いで流出します。銀行が融資審査(デット・ファイナンス)で最もシビアに見るのは、利息を差し引いた後にも資金が残るかを示す経常利益です。
誤解2:「経常利益が高ければ倒産リスクはゼロ」
これも危険な思い込みです。損益計算書上の利益は「発生主義」で計上されるため、売掛金が回収できていなかったり、過剰な在庫を抱えていたりすると、帳簿上の経常利益は大幅黒字でも手元の現金が尽きる「黒字倒産」が起こり得ます。必ずキャッシュフロー計算書(営業CF)と併せて確認しなければなりません。
誤解3:「グローバル基準(IFRSや米国会計基準)でも経常利益を見るべき」
国際会計基準(IFRS)や米国会計基準(US-GAAP)を採用している決算書には、そもそも「経常利益」という表示区分が存在しません。これらの基準では、本業と財務活動を明確に分ける日本独自の区分を用いず、営業利益の次に税引前利益が並びます。海外企業やIFRS採用の日本企業を分析する際は、「事業利益」や「税引前利益」などの代替指標を用いて実態を把握する必要があります。
【プロの結論】経常利益を重視すべき人・他の指標を優先すべき人の条件
- 経常利益を最重要視すべき人:
- 銀行の融資担当者や企業の信用調査を行う与信管理担当者
- 日本基準(J-GAAP)採用企業に中長期投資を行うバリュー投資家
- 借入金の多い中小企業や老舗企業の経営再建を担う経営層
- 他の指標(営業利益・EBITDAなど)を優先すべき人:
- IFRS採用のグローバルメガキャップ銘柄を比較分析する投資家
- 本業のプロダクトマーケットフィット(PMF)と急成長力を測りたいスタートアップ関係者
- 一時的な借入金利に左右されず、純粋な事業競争力だけを抽出したい事業開発責任者
【経常利益とは】に関するよくある質問(FAQ)
Q1:営業利益と経常利益のどちらが重要ですか?
A1:評価の目的によって異なります。事業そのものの競争力や現場の収益力を評価したい場合は「営業利益」、借入金利負担や資金運用を含めた会社全体の総合的な実力・財務体質を評価したい場合は「経常利益」が重要になります。総合的な倒産リスクや継続性を判断するなら経常利益が優先されます。
Q2:経常利益の「経常」とはどういう意味ですか?
A2:「毎期、経常的(定常的)に繰り返される」という意味です。一時的な土地の売買損益や災害損失のようなアクシデントを除き、「普通の事業活動を続けていれば毎年発生するであろう収益と費用」を反映していることを示しています。
Q3:なぜ営業外収益に「受取利息」が入るのですか?
A3:金融機関以外の一般事業会社にとって、預金利息や有価証券の配当金は「本業(商品販売やサービス提供など)」から直接得た売上ではなく、手元資金の財務運用によって副次的に得られた収益であるため、営業外収益として扱われます。
Q4:経常利益が営業利益より大きくなるのはどのような会社ですか?
A4:無借金経営で借入金の利息支払いがほとんどなく、かつ多額の余裕資金を運用して受取利息や配当金、為替差益などの「営業外収益」を多く得ている財務優良企業です。商社や持株会社(ホールディングス)にも多く見られます。
まとめ:数字の裏にある「企業の素顔」を正しく見抜くために
経常利益は、本業の成果である営業利益と、財務・資金マネジメントの成果である営業外損益を統合した、極めて実践的な指標です。表面的な売上高の拡大や一時的な純利益の黒字に惑わされず、経常利益の推移と「営業利益との乖離」を丁寧に追うことによって、企業の真の収益力と隠れた財務リスクを正確に見極めることができます。
決算書や有価証券報告書を読む際は、まず経常利益の黒字幅を確認し、その内訳(営業外収益・費用の詳細)まで踏み込んでチェックする習慣を身につけましょう。それこそが、数字の裏にある企業のリアルな姿を捉えるための最も確実なアプローチです。 (出典: 経常 利益 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。