【2026最新】生前贈与の税金と7年ルール!110万非課税の落とし穴
家族への資産移転を検討する際、最も身近な選択肢として知られる生前贈与。しかし、税制改正の段階的施行が進む2026年現在、これまで通用していた「毎年110万円をコツコツ渡せば安心」という常識は大きく覆りつつあります。制度の仕組みを正しく把握していないと、将来の相続発生時に思わぬ追徴課税やトラブルを招きかねません。
特に注目すべきは、相続開始前における加算期間の延長(いわゆる持ち戻しルールの見直し)や、相続時精算課税制度への基礎控除の新設です。本稿では、税制改正の全容から贈与税の具体的シミュレーション、税務署が見逃さない盲点まで、資産を守るための必須知識を整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:暦年課税の持ち戻し期間が最長7年へ順次拡大しており、駆け込み贈与の節税効果は大幅に制限される。
- 要点2:相続時精算課税制度に年110万円の基礎控除が創設され、資産規模に応じた制度選択の重要性が高まっている。
- 要点3:現金の手渡しや名義預金は税務調査で高確率で指摘されるため、贈与契約書の作成と口座振込の履歴保存が不可欠である。
【2026年税制改正】生前贈与の税金計算と「7年持ち戻しルール」の全貌
生前贈与を活用した相続税対策において、いま最も警戒すべきが「暦年課税における加算期間の延長」です。2024年1月1日以降の贈与から段階的に適用が始まっており、従来の「死亡前3年間」から「死亡前7年間」への持ち戻しが本格化しています。
具体的には、相続や遺贈によって財産を取得した人が、被相続人から過去に暦年課税で受け取った贈与財産は、相続財産に足し戻して相続税を再計算しなければなりません。2026年時点における贈与も、将来の相続発生時には持ち戻しの対象期間に深く組み込まれる計算になります。ただし、延長された4年間(過去4年〜7年前の間)に受け取った贈与については、合計100万円まで相続財産に加算しないという緩和措置が設けられています。
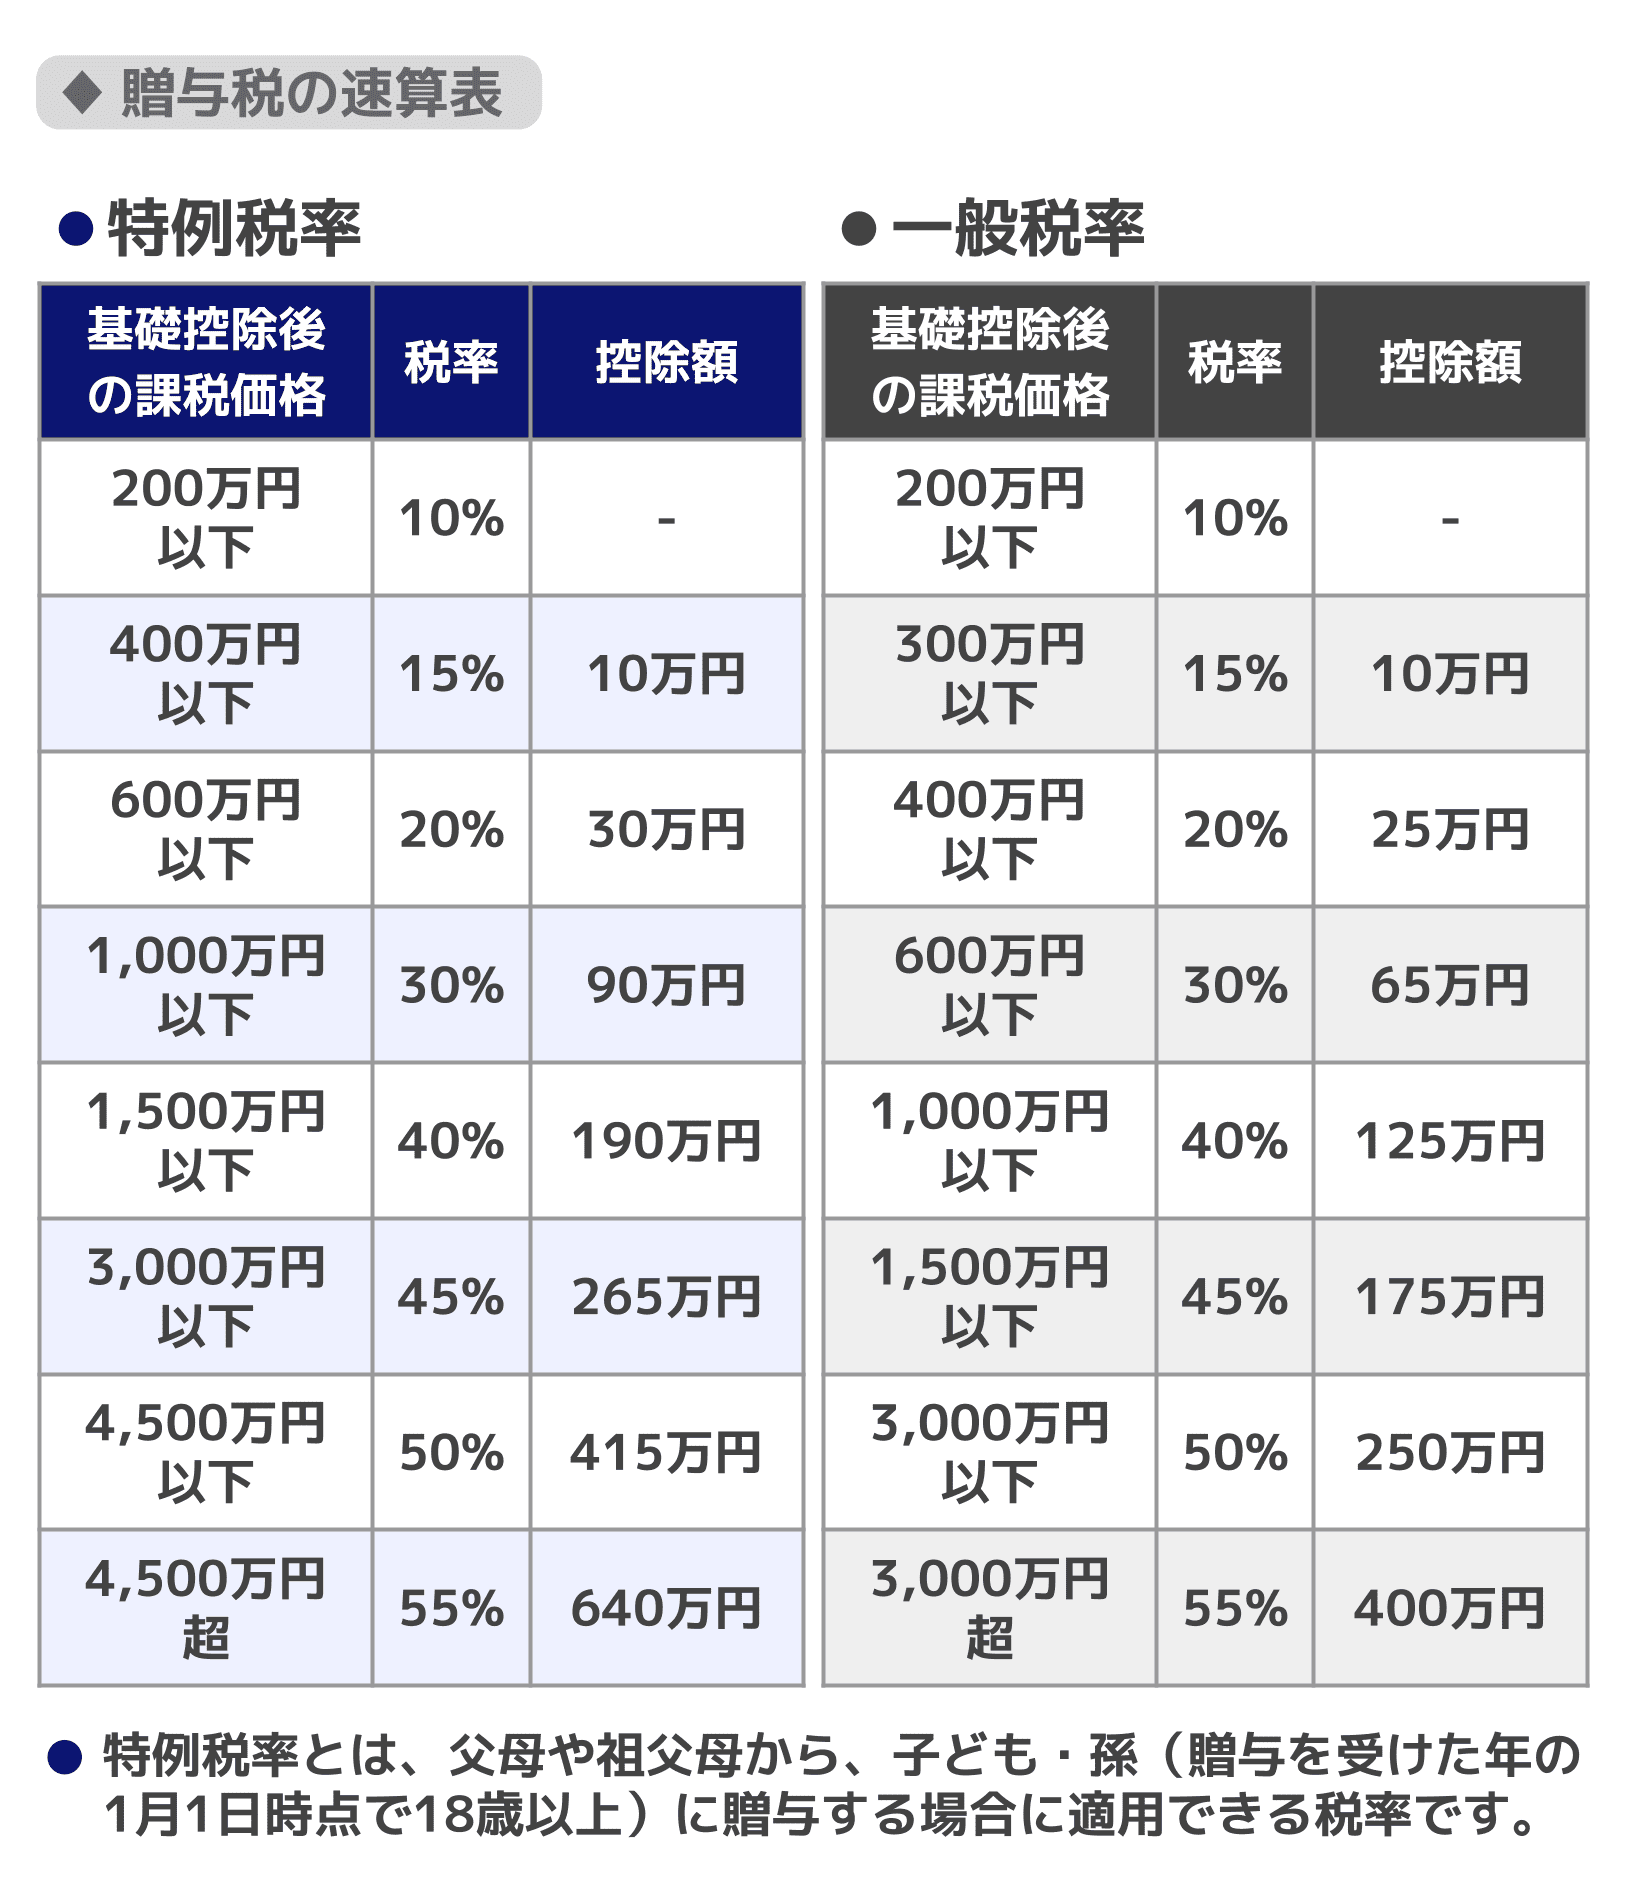
贈与税の基本計算は、1月1日から12月31日までの1年間に受け取った財産の合計額から、基礎控除額110万円を差し引いた残額に税率を掛け合わせて算出します。税率には、18歳以上の直系卑属(子や孫)が直系尊属(父母や祖父母)から受ける「特例税率」と、それ以外の「一般税率」の2系統が存在します。
| 課税価格(控除後) | 特例税率(直系尊属から18歳以上へ) | 一般税率(兄弟間・夫婦間・未成年など) | 生前贈与と相続税の比較ポイント |
|---|---|---|---|
| 200万円以下 | 10%(控除額なし) | 10%(控除額なし) | 少額贈与なら贈与税率の方が低負担に抑えやすい |
| 300万円以下 | 15%(控除額 10万円) | 15%(控除額 10万円) | 基礎控除と併用し、早期に移転するメリット大 |
| 400万円以下 | 15%(控除額 10万円) | 20%(控除額 25万円) | 特例税率の恩恵が一般税率より顕著に現れる |
| 600万円以下 | 20%(控除額 30万円) | 30%(控除額 65万円) | 相続税の実効税率との損益分岐点になりやすい |
| 1,000万円以下 | 30%(控除額 90万円) | 40%(控除額 125万円) | 一括移転では贈与税が割高。特例の活用を推奨 |
| 3,000万円超〜4,500万円以下 | 50%(控除額 415万円) | 55%(控除額 640万円) | 最高税率域。一括贈与は避け、分割・特例必須 |
たとえば、親から20歳の子へ年間500万円を生前贈与した場合、控除後の390万円に対して特例税率15%が適用され、控除額10万円を差し引いた48万5,000円が贈与税額となります。相続財産の総額が大きく、将来の相続税実効税率が20%を超える見込みの家庭であれば、あえて贈与税を払ってでも生前に財産を移転した方がトータルの税負担を軽減できます。
年間110万円非課税枠の落とし穴|「名義預金」と「現金手渡し」が税務署にバレる理由
「年間110万円以下なら申告不要だから、何の手続きもいらない」という認識には致命的な盲点が存在します。形式上は110万円以下であっても、実態が伴っていなければ税務署から名義預金(他人の名義を借りた被相続人の財産)と認定され、全額が相続財産へ引き戻されるリスクがあります。
税務調査で否認される最大の原因は、贈与の「成立要件」を満たしていない点にあります。民法上、贈与は「あげる側」と「もらう側」双方の合意によって成立する契約です。親が子どもの名義で口座を開設し、通帳や印鑑を親が管理したまま毎年末に110万円を振り込んでいた場合、受贈者本人がその存在を知らず自由に使えない状態であれば、贈与は無効と判断されます。
また、足がつかないと考えて「現金の手渡し」を選ぶケースも後を絶ちませんが、これは極めて危険な行為です。国税庁は国税総合管理(KSK)システムをはじめとする高度なネットワークを活用し、被相続人および親族の預貯金口座における数年分の出入金履歴を緻密に照会しています。
被相続人の口座から突如として数百万円規模の使途不明な現金引き出しがあり、同時期に親族の口座へ入金があったり、不動産・有価証券の購入履歴が存在したりすれば、直ちに不審資金として捕捉されます。タンス預金として自宅に保管していても、税務調査における徹底した現物確認により露見するケースがほとんどです。
無用な追徴課税を防ぐためには、生前贈与契約書を毎回書面で交わし、双方の署名捺印を残したうえで、銀行振込によって資金移動の確実な記録を残す運用が鉄則です。
【生前贈与契約書の簡易雛形】 贈与契約書 贈与者〇〇〇〇(以下「甲」)と受贈者〇〇〇〇(以下「乙」)は、以下のとおり贈与契約を締結した。 第1条(合意)甲は乙に対し、甲の所有する下記金員を無償で贈与することを約し、乙はこれを受諾した。 第2条(金額)金〇〇〇万円也 第3条(履行期日および引渡方法)甲は乙に対し、令和〇年〇月〇日までに、乙が指定する下記銀行口座に振込送金する方法により引き渡すものとする。 振込先金融機関:〇〇銀行 〇〇支店 口座種別・番号:普通預金 〇〇〇〇〇〇〇 口座名義人 :乙 本契約の成立を証するため、本書2通を作成し、甲乙記名押印のうえ各1通を保有する。 令和〇年〇月〇日 甲(贈与者):住所・氏名 印 乙(受贈者):住所・氏名 印
【徹底比較】暦年課税vs相続時精算課税|2026年に選ぶべき新常識
税制改正により、相続時精算課税制度の使い勝手が大きく見直されました。従来は一度選択すると年間110万円の非課税枠が消滅し、少額の贈与であっても申告が必要になるというデメリットがありました。しかし、相続時精算課税にも年間110万円の基礎控除が新設されたことで、資産運用の地図は一変しています。
新制度下における相続時精算課税の110万円基礎控除部分は、相続発生時の持ち戻し対象になりません。つまり、暦年課税では「7年以内の贈与が相続財産に加算される」のに対し、相続時精算課税を選んだ後の「年110万円以下の贈与」は死亡直前の贈与であっても加算不要という逆転現象が生じています。
ただし、相続時精算課税制度には依然として注意すべきデメリットが残されています。最大の留意点は、一度この制度を選択すると、同じ贈与者からの贈与について二度と暦年課税へ戻せないという不可逆性です。2,500万円の特別控除枠を超えた分には一律20%の贈与税が課され、相続時にその時点の評価額ではなく「贈与時の評価額」で精算されるため、値下がりリスクのある不動産などを贈与すると将来余計な相続税を支払う事態に陥ります。
高齢になってからの新規贈与や、将来値上がりが確実視される優良資産の早期移転には相続時精算課税が適している一方、若年期からの長期的な資産分散には依然として暦年課税が力を発揮します。どちらが有利かは、贈与者の年齢と資産構成によって明確に分かれます。
【実態検証】税務相談の現場から見えたトラブル事例と失敗のリアル
資産税を専門とする税理士への取材や相談現場のデータからは、善意の生前贈与が家族間の深刻な亀裂を生むパターンが浮き彫りになっています。代表的なのが「不公平な生前贈与による遺留分侵害」と「孫への贈与における認識違い」です。
ある相談事例では、長男にだけ住宅購入資金として1,000万円を生前贈与していた父親が他界した際、他の兄弟から「特別受益」として主張され、遺産分割協議が完全に決裂しました。生前贈与は税金面だけでなく、民法上の遺留分(法定相続人に最低限保障された遺産の取り分)を侵害していないかという視点を欠かすと、残された遺族に重い火種を残すことになります。
また、「孫への生前贈与」に関する誤認も頻発しています。孫は原則として相続人ではないため、遺言書で遺贈を受けたりしない限り、暦年課税の7年持ち戻しルールの対象外となります。この特性を利用して孫への分散贈与を進める世帯が増加していますが、孫が未成年の場合に親が口座を管理し続け、結果として「祖父から親への名義預金」とみなされて追徴課税を受ける失敗が後を絶ちません。
さらに、生前贈与の手続きを完了したにもかかわらず、贈与税の確定申告期限(贈与を受けた年の翌年2月1日から3月15日まで)を失念し、無申告加算税や延滞税を課されるケースも目立ちます。特例制度を利用する場合は、税額がゼロになる場合でも期限内の申告が適用要件となっているため、書類提出を怠ってはなりません。
税金をゼロにする非課税特例の活用術|住宅・教育・夫婦間贈与
まとまった資金を一気に移転したい場合、国が政策的に用意している非課税特例を適切に組み合わせることが最も効果的です。要件を満たせば、数百万から数千万円規模の資産を無税で次世代へ渡すことが可能です。
1. 住宅取得等資金贈与の非課税特例
父母や祖父母から居住用住宅の新築・取得・増改築資金の贈与を受ける場合、質の高い住宅(省エネ等基準適合住宅)で最大1,000万円、一般住宅で最大500万円までが非課税となります。受贈者の合計所得金額が原則2,000万円以下(床面積40平米以上50平米未満の場合は1,000万円以下)であることや、贈与を受けた年の翌年3月15日までに居住を開始するなどの厳格な要件が定められています。
2. 教育資金一括贈与の特例
30歳未満の子や孫に対し、将来の教育資金を一括して信託銀行等の口座に拠出する場合、受贈者1人あたり最大1,500万円(学校外の習い事等は500万円)まで贈与税が非課税となります。ただし、受贈者の合計所得金額が1,000万円以下である制限のほか、贈与者が死亡した時点で使い切れなかった残額は、受贈者が23歳未満である場合等を除き相続税の課税対象へ加算されるため、制度の出口管理が不可欠です。
3. 夫婦の間で居住用の不動産を贈与したときの配偶者控除(おしどり贈与)
婚姻期間が20年以上の夫婦間で、居住用不動産または居住用不動産を取得するための資金を贈与する場合、基礎控除110万円とは別に最大2,000万円(合計2,110万円)まで課税価格から控除できます。本特例によって贈与された居住用不動産は、相続発生時の持ち戻し計算から除外される大きなメリットを持っています。
【プロの結論】生前贈与に向いている人・見送るべき人の決定的な違い
生前贈与は万能の節税策ではなく、状況を見誤ると逆に税負担を増大させます。専門家の見地から導き出される「実行すべき人」と「見送るべき人」の分岐点は以下の通りです。
生前贈与を積極的に活用すべき人の条件
- 基礎控除を超える多額の相続財産がある家庭:不動産や金融資産の合計が「3,000万円 +(600万円 × 法定相続人の数)」を大幅に超過し、将来の相続税率が20%以上と見込まれる場合。
- 将来的な収益性・値上がりが見込める資産を保有している人:家賃収入を生む賃貸アパートや値上がりが確実な株式などを早期に子世代へ移転し、将来の相続財産の膨張を抑えたい場合。
- 子や孫の人数が多い世帯:多くの受贈者に少額ずつ分散して贈与できるため、暦年課税や非課税特例の効果を最大化しやすい環境にある場合。
生前贈与を見送り、別の対策を優先すべき人の条件
- 相続財産が基礎控除以下、または相続税率が極めて低い家庭:そもそも相続税が発生しない規模であれば、無理に生前贈与をして贈与税や登記費用(登録免許税・不動産取得税)を払う方が経済的損失となります。
- 老後の生活資金や医療・介護費用に不安がある人:節税を優先するあまり自己資産を減らしすぎ、将来の生活基盤を損ねては本末転倒です。
- 相続人間で感情的な対立が存在する家庭:生前の資金移動が特定の親族に偏ることで、死後の遺産分割調停や遺留分減殺請求などの法的手続きに発展するリスクが高まります。
【生前贈与の税金】に関するよくある質問(FAQ)
Q1:年間110万円以下の贈与であれば、税務署への確定申告は本当に一切不要ですか?
A1:暦年課税における年間110万円以下の通常贈与であれば、申告書の提出は法的に不要です。ただし、「住宅取得等資金の特例」や「夫婦間の配偶者控除」などの各種特例を利用して税額をゼロにする場合は、非課税枠内であっても必ず翌年3月15日までに確定申告書を提出しなければ適用を受けられません。
Q2:孫への生前贈与も、税制改正による「7年持ち戻し」の対象に含まれますか?
A2:原則として対象外です。持ち戻しルールの適用対象は「相続や遺贈によって財産を取得した人」に限られます。孫が遺言書による遺贈を受けず、死亡保険金の受取人にもなっていない通常のケースであれば、亡くなる直前の贈与であっても相続財産へ加算されることはありません。
Q3:相続時精算課税制度を一度選んだ後、やっぱり暦年課税に戻すことはできますか?
A3:いかなる理由があっても変更できません。特定の人(例えば父)からの贈与について一度「相続時精算課税選択届出書」を提出すると、その父からの贈与については生涯にわたって相続時精算課税が適用され続けます。選択にあたっては将来の資産計画を慎重に吟味する必要があります。
Q4:贈与税の申告をうっかり忘れて期限を過ぎた場合、どのような罰則がありますか?
A4:本来納めるべき税額に加え、ペナルティとして「無申告加算税(原則5%〜20%)」が課されるほか、納付が遅れた日数に応じた「延滞税」が利息のように上乗せされます。税務署から指摘を受ける前に自主的に期限後申告を行えば、加算税の割合を軽減できるため、気づいた時点で迅速に対応してください。
まとめ:法改正を踏まえた賢い生前贈与のロードマップ
生前贈与を取り巻く法制度は、従来の単純な節税手法から、個々の資産状況と家族構成に応じた戦略的な制度選択を求める形へと完全にシフトしました。暦年課税の持ち戻し期間拡大が進む中、行き当たりばったりの対策は効果を発揮しにくくなっています。
失敗を防ぐための基本原則は、「契約書作成と口座振込による証拠の保全」「家族間での透明性の確保」「非課税特例の確実な期限内申告」の3点に集約されます。まずは自家の保有資産の総額と将来の相続税評価額を正確に試算し、長期的な視点に立って無理のない資産移転計画を組み立てていきましょう。 (出典: 生前 贈与 税金(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。