青色申告から白色申告への変更手順と盲点!届出書の期限や後悔しない決断基準
個人事業主やフリーランスとして活動する中で、「帳簿付けの負担を少しでも減らしたい」「売上が落ち着いたので簡易な経理に戻したい」と、青色申告から白色申告への変更を検討するケースがあります。確定申告の時期が近づくにつれ、日々の記帳プレッシャーから解放されたいと感じる事業者は少なくありません。
しかし、正式な手続きを踏まずに自己判断で白色申告を行うと、税務上の混乱を招くだけでなく、思わぬペナルティや制度上の制限に直面するリスクが潜んでいます。本稿では、税理士監修の知見や国税庁の規定をもとに、変更に必要な手続きの流れ、見落としがちなデメリット、後悔を防ぐための判断基準を体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告を取りやめるには、適用をやめる年の翌年3月15日までに「所得税の青色申告の取りやめ届出書」の提出が必要。
- 要点2:白色申告でも帳簿付けと書類保存は法律上の義務であり、手間が劇的にゼロになるわけではない。
- 要点3:最大65万円の控除や赤字の3年間繰越を失ううえ、取りやめから1年間は青色申告の再申請が原則できない。
【手続きの全貌】青色申告取りやめの提出期限と失敗しないタイミング
青色申告をやめて白色申告に戻す場合、確定申告書を白色用の様式で提出するだけでは手続きとして不十分です。税法上、事前に正式な書類を所轄の税務署へ提出しなければなりません。
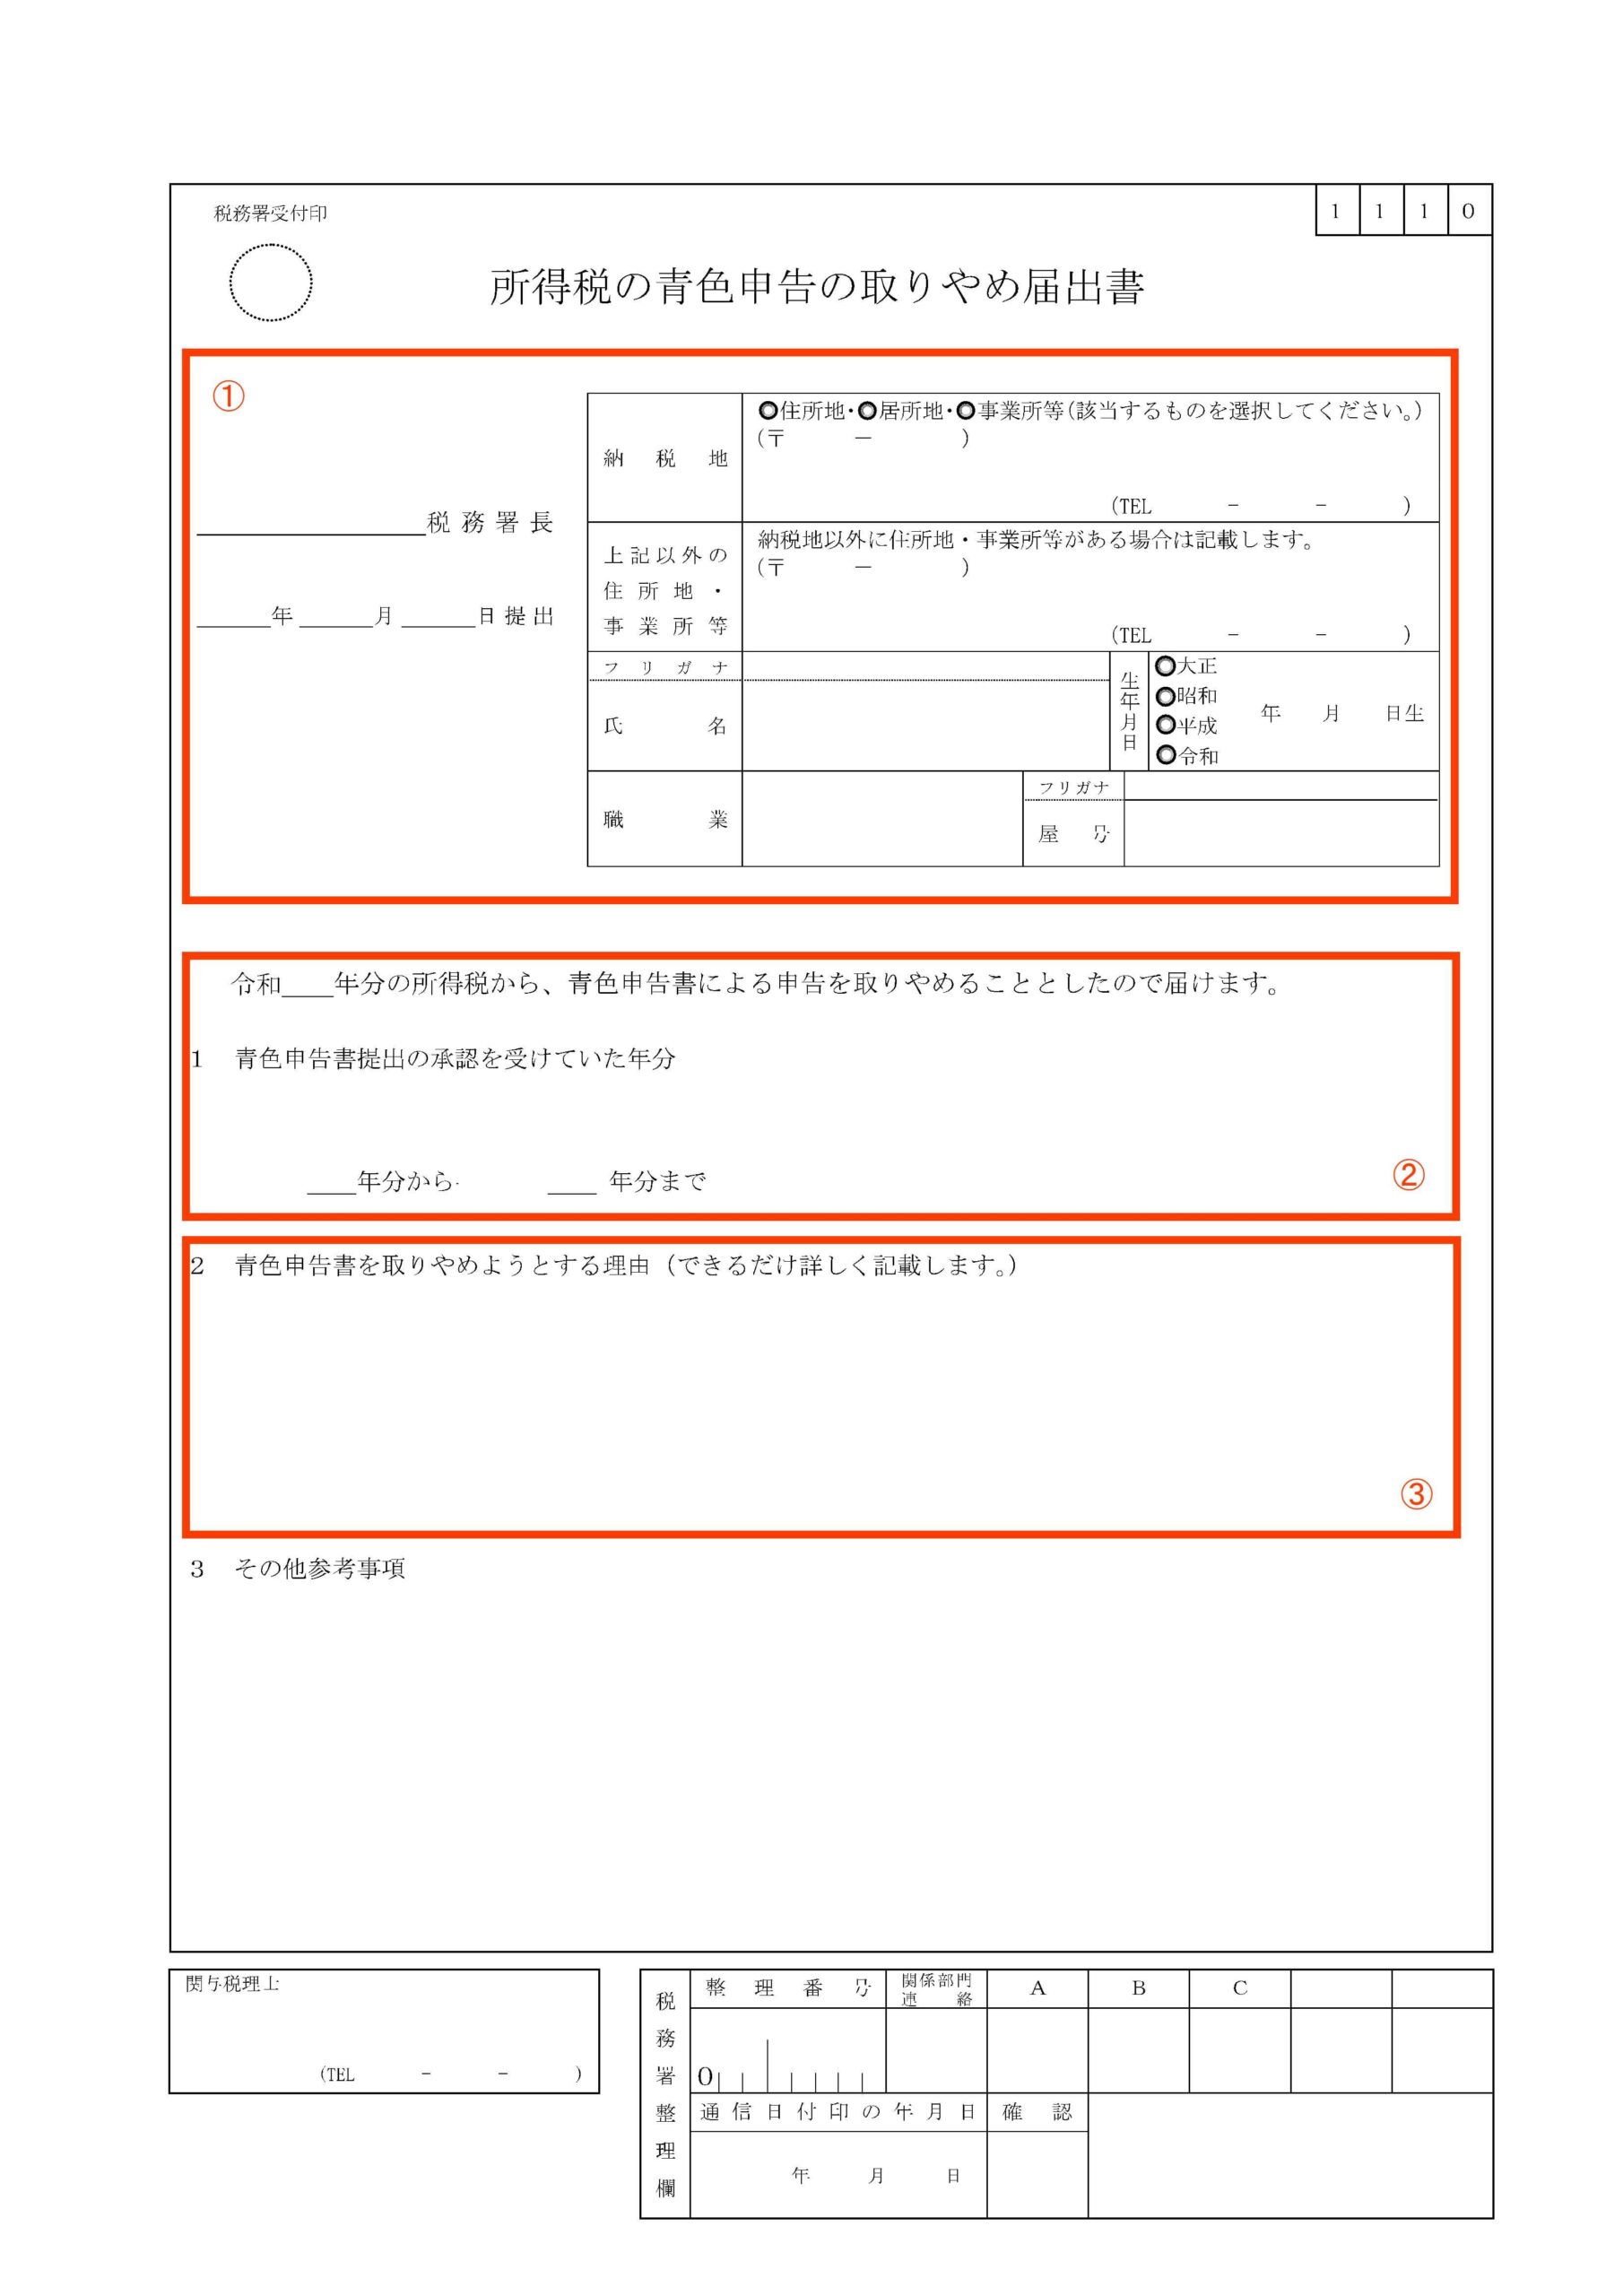
青色申告の承認を正式に辞退するための書類が「所得税の青色申告の取りやめ届出書」です。この書類を提出しないまま白色の収支内訳書で申告を済ませても、税務署側のデータ上は青色申告者のまま処理され、後日内容の確認や書類の再提出を求められる原因になります。
提出の期限とタイミングは厳格に定められています。青色申告を取りやめようとする年の翌年3月15日までに提出する必要があります。例えば、2025年分の所得から白色申告に切り替えたい場合は、2026年3月15日が提出期限です。確定申告期間中(2月16日〜3月15日)に確定申告書と一緒に提出するのが実務上最もスムーズです。
【徹底比較】青色申告と白色申告の違い|税制上の優遇と記帳負担の真実
青色申告と白色申告のどちらを選択すべきかを判断するためには、税制上のメリットと実務上の負担を正確に天秤にかける必要があります。両者の制度差を以下の表にまとめました。
| 比較項目 | 青色申告(65万・55万・10万円控除) | 白色申告 | 編集部の見解・評価 |
|---|---|---|---|
| 特別控除額 | 最高65万円 / 55万円 / 10万円 | なし(0円) | 利益が年間100万円以上なら青色申告の節税効果が圧倒的。 |
| 記帳方式 | 複式簿記(65万・55万)/ 簡易簿記(10万) | 単式簿記(簡易な記帳) | クラウド会計ソフトを使えば複式簿記の難易度は白色と大差ない。 |
| 記帳・帳簿保存の義務 | 義務あり(7年または5年) | 全員に義務あり(法定帳簿7年/その他5年) | 「白色なら帳簿不要」は完全な過去の誤解。法改正により義務化済み。 |
| 赤字の繰越控除 | 最長3年間の損失繰越が可能 | 原則不可(変動所得等の例外のみ) | 事業の立ち上げ期や赤字リスクがある業種では青色が極めて有利。 |
| 家族への給与 | 届出により専従者給与を全額経費算入可能 | 事業専従者控除(配偶者86万、他50万が上限) | 家族へ支払う給与額が大きい場合は白色だと大幅な増税に繋がる。 |
| 少額減価償却資産の特例 | 30万円未満の備品を一括経費化可能 | 10万円未満のみ一括経費化(以上は減価償却) | パソコンや機材を定期的に購入する事業者は青色の恩恵が大きい。 |
表からも明らかなように、平成26年(2014年)以降、白色申告者であっても事業所得等を有するすべての人に帳簿への記帳義務および書類の保存義務が課されています。「白色にすれば帳簿を一切付けなくて良い」という認識は法的に通用しません。
【メリットと落とし穴】変更で失う3大特典と意外なデメリット
青色申告から白色申告への変更には、帳簿作成の簡略化というメリットがある一方で、税金面で重いデメリットが伴います。特に以下の3点は事業継続において大きな分岐点となります。
第1に、青色申告特別控除の完全な喪失です。青色申告でe-Taxを利用して55万円または65万円の控除を受けていた場合、白色に変更すると控除額はゼロになります。課税所得がそのまま65万円増える計算になり、所得税率10%・住民税率10%の事業主であれば、年間約13万円の税負担増に直結します。
第2に、赤字の繰越控除(純損失の繰越控除)が使えなくなる点です。青色申告では、事業で赤字が出た年にその損失を翌年以降3年間にわたって繰り越し、将来の黒字と相殺して税金を抑えられます。白色申告ではこの制度が使えないため、赤字の翌年に黒字転換した際、前年の損失を一切考慮されず満額で課税されます。
第3の見落としがちな盲点が、再申請の制限期間です。所得税法第150条の規定により、青色申告の取りやめを届け出た場合、取りやめ届出書の提出日以後1年間は青色申告の再申請が原則として承認されません。「一度白色に戻してみたが、やはり税金が高すぎるので来年から青色に戻したい」と考えても、申請のタイミングが制限され、すぐに元の恩恵を取り戻せない期間が発生します。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に青色申告から白色申告へ変更した事業主の体験談や税務相談の現場では、事前の期待と実際の作業感にギャップを感じる声が目立ちます。
都内でWeb制作を行う個人事業主(30代男性)は、次のように実体験を語ります。「案件数が減った時期に『少しでも事務作業を楽にしたい』と考え白色に戻しました。しかし、結局は領収書の集計や日々の売上管理を単式簿記で記録しなければならず、作業時間は全体の2割程度しか減りませんでした。失った65万円控除の税額分を考えると、手間に見合わない判断だったと後悔しました」
一方で、明確な理由があって白色に変更し、合理的な結果を得ている層も存在します。副業としての収入が年間数十万円程度にスケールダウンし、事業専従者もおらず、高額な設備投資の予定もないケースです。このような事業主からは、「貸借対照表の残高合わせに悩むストレスがなくなり、確定申告にかける精神的な負担が軽くなった」という前向きな意見も寄せられています。
一般に知られていない盲点とネットの誤解
インターネット上のコミュニティやQ&Aサイトでは、確定申告の切り替えに関する不正確な情報が散見されます。トラブルを防ぐために、よくある3つの誤解を整理しておきましょう。
1つ目の誤解は、「届出を出さずに白色用の収支内訳書を提出すれば自動的に白色になる」というものです。国税庁のシステム上、過去に青色承認を受けている事業者は、取りやめ届出書を提出しない限り青色申告者として登録されています。届出を出さずに白色の様式で申告すると、「青色申告者が控除の要件を満たさず0円で申告した」という状態になり、手続き上の齟齬が残ったままになります。
2つ目の誤解は、「白色申告なら税務調査に入られる確率が低い」という説です。税務当局は青色・白色を問わず、売上除外や架空経費の疑いがある申告を対象に調査を行います。むしろ白色申告の場合、複式簿記のような厳密な帳簿体系が存在しないため、領収書や取引記録の信憑性を巡って税務調査官から細かく追及される事例もあります。
【プロの結論】おすすめできる人・見送るべき人の特徴
税制優遇と事務負担のバランスを踏まえた、変更の適正基準は以下の通りです。
【白色申告への変更をおすすめできる人】
- 年間所得(売上-経費)が極めて少なく、控除による節税効果が数千円レベルにとどまる人
- 事業の縮小または年内の廃業が決まっており、新しい資産購入や家族給与の支払いがない人
- 会計ソフトの月額利用料(年間1〜2万円程度)のコスト負担すら削減したい人
【青色申告を維持すべき人】
- 事業所得が年間150万円以上あり、所得税・住民税・国民健康保険料をしっかり抑えたい人
- 家族に専従者給与を支払って世帯全体の税負担を分散させている人
- 将来的な売上拡大を見込んでおり、赤字リスクや高額な設備投資(30万円未満)が発生する人
- すでにクラウド会計ソフトを導入しており、銀行口座やクレジットカードの自動連携ができている人
【書き方&提出ガイド】国税庁の届出書記入例とe-Taxでの提出方法
青色申告を取りやめる決断をした場合の実務手順を解説します。「所得税の青色申告の取りやめ届出書」は、国税庁の公式ウェブサイトからダウンロードできるほか、e-Taxによるオンライン提出が可能です。
書類に記載する主要な項目は以下の通りです。
- 所轄税務署名および提出年月日:事業所を管轄する税務署名と作成日を記入。
- 納税地・氏名・生年月日・マイナンバー:基本情報を正確に記載。
- 職業・屋号:現在の事業内容と屋号を記入。
- 青色申告を取りやめようとする年分:「令和〇年分以後」と記載(例:2025年分から白色にする場合は「令和7年分以後」)。
- 青色申告を取りやめようとする理由:「事業規模の縮小のため」「記帳方法の簡略化のため」「廃業のため」など、簡潔な事実関係を記載。
e-Taxを利用する場合、「確定申告書等作成コーナー」や「e-Taxソフト(WEB版)」から「所得税の青色申告の取りやめ届出」を選択し、画面の案内に沿って入力するだけで自宅から24時間送信できます。マイナンバーカードとスマートフォンがあれば数分で完了するため、郵送や窓口提出に比べて控えの保管も含め安全・確実に処理できます。
【青色 申告 から 白色 申告 に 変更】に関するよくある質問(FAQ)
Q1:10万円控除の青色申告と白色申告では、どちらが楽ですか?
A1:記帳の手間自体はどちらも「単式簿記(簡易帳簿)」で済むため、ほとんど変わりません。白色申告でも法律上の記帳義務があるため、同じ単式簿記を行うのであれば、10万円の特別控除が受けられる青色申告(10万円控除)を維持する方が金銭的なメリットが大きくなります。
Q2:取りやめ届出書の提出を忘れて確定申告の期限を過ぎてしまった場合はどうなりますか?
A2:提出期限(取りやめようとする年の翌年3月15日)を過ぎた場合、その年分の青色申告の取りやめは原則として認められません。その年は青色申告者として申告することになります。複式簿記の帳簿が用意できない場合は、青色申告決算書で10万円控除を選択して申告するのが現実的な対処法です。
Q3:青色申告を取りやめた後、再び青色申告に戻すことはできますか?
A3:可能です。ただし、取りやめ届出書を提出した日から1年間は原則として再申請が制限されます。制限期間が明けた後に、改めて「所得税の青色申告承認申請書」を適用を受けたい年の3月15日(または新規開業から2か月以内)までに税務署へ提出することで再承認を受けられます。
Q4:白色申告に変更するとインボイス制度(適格請求書発行事業者)の登録はどうなりますか?
A4:青色申告の取りやめとインボイス制度の登録状況は直接連動していません。白色申告に変更しても、消費税の適格請求書発行事業者の登録は自動的に解除されないため、インボイス発行をやめたい場合は別途「適格請求書発行事業者の登録の取消しを求める旨の届出書」の提出が必要です。
まとめ:今後の動向と失敗しないための判断基準
青色申告から白色申告への変更は、単に「確定申告の用紙を変える」だけの手続きではありません。正式な届出を怠ると税務管理上のリスクが生じるだけでなく、最大65万円の控除や赤字繰越といった強力な税制上のメリットを長期間手放すことになります。
近年はクラウド会計ソフトの自動連携やAI仕訳機能が高度化しており、複式簿記を作成する実務的ハードルはかつてないほど下がっています。記帳の手間を減らすことが目的であれば、白色申告へ変更する前に、青色申告の10万円控除へのダウングレードや会計ツールの見直しを検討する価値が十分にあります。
事業の現況、今後の売上予測、家族への給与支払いの有無を総合的に精査し、将来にわたって最も手元資金を残せる選択を行いましょう。 (出典: 青色 申告 から 白色 申告 に 変更(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。