漫画でわかるインボイス制度!登録しないと売上激減の真相と対策
「インボイス制度って結局、自分に関係あるの?」「登録しないと仕事がもらえなくなるって本当?」——そんな疑問や不安を抱えたまま日々を過ごしていませんか。複雑な税制の専門用語が並ぶ解説書を読んでも頭に入ってこず、SNSの極端な意見を見てさらに混乱してしまった経験があるフリーランスや個人事業主は少なくありません。
制度開始から時間が経過した2026年現在、制度の経過措置は次のフェーズへと移行しつつあり、事業者が下すべき判断の重みは増しています。本稿では、漫画のストーリーを追うように直感的に理解できるインボイス制度図解のアプローチを取り入れながら、ネット上で囁かれる噂の真相から手取り額のシミュレーション、最新の現場実態までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度の本質は「消費税のバケツリレー」であり、買手側の仕入税額控除を制限する仕組みである。
- 要点2:「登録しないと即廃業」は極論だが、BtoB取引では経過措置の縮小に伴い取引条件の見直し圧力が強まっている。
- 要点3:2割特例の期限や2026年最新動向を踏まえ、自身の取引相手(BtoBかBtoCか)に応じた冷静な見極めが不可欠。
【漫画ストーリーで直感理解】インボイス制度の仕組みと消費税の流れ
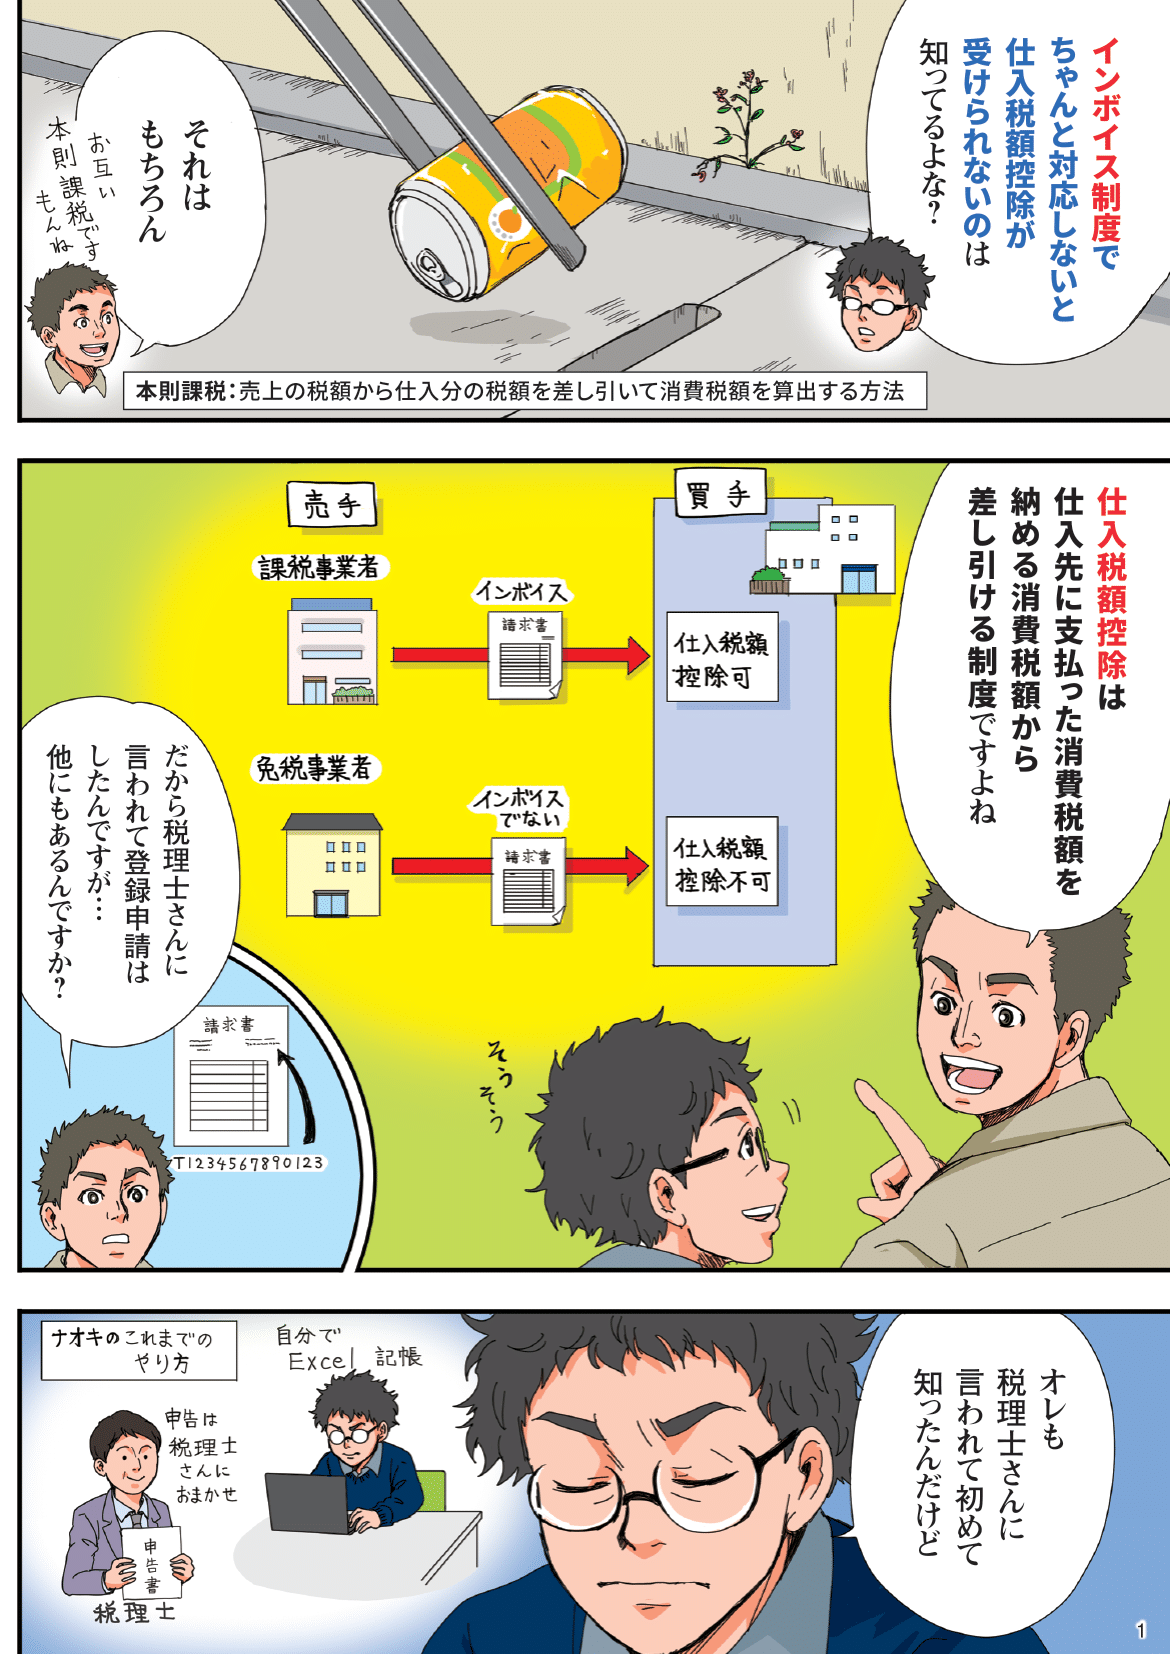
まずは、頭の中で4コマ漫画をイメージしながら、制度の根本的な構造を整理してみましょう。登場人物は、フリーランスのWebデザイナー「アオイさん(免税事業者)」と、クライアントの「株式会社メディア企画(課税事業者)」です。
【第1コマ:これまでの世界】
アオイさんは税抜10万円の仕事をし、消費税1万円を上乗せした「11万円」を請求していました。売上1,000万円以下の免税事業者だったアオイさんは、受け取った1万円の消費税を国へ納める義務がなく、自身の事業資金(いわゆる事業運転資金)に充てることが法的に認められていました。
【第2コマ:国の問題意識】
国は考えました。「買い手であるメディア企画は、アオイさんに払った1万円を自社の納税額から差し引いている(仕入税額控除)。しかしアオイさんは納税していない。この消費税のズレをなくしたい!」
【第3コマ:インボイスの登場】
そこで導入されたのが「適格請求書(インボイス)」です。国が認めた適格請求書発行事業者(Tから始まる登録番号を持つ事業者)が発行した請求書でなければ、メディア企画は「消費税を支払った証拠」として認められず、自社の納税額から引けなくなってしまいました。
【第4コマ:アオイさんの苦悩】
アオイさんが登録しない場合、メディア企画側の税負担が実質的に増えてしまいます。「このままだと、メディア企画から『登録してほしい』あるいは『その分値下げしてほしい』と言われてしまうかも……」とアオイさんは頭を抱えることになります。
このように、インボイス制度とは「請求書の発行ルールを変えることで、消費税の納税ルートを完全に一本化するシステム」なのです。
噂の真偽を徹底検証|「登録しないと売上激減」の真相とは?
制度開始当初、ネット上では「登録しないフリーランスは全員干される」「売上がゼロになる」といった過激な言説が飛び交いました。しかし、2026年現在の取引現場を綿密に取材・調査すると、現実は白黒つけられるほど単純ではありません。
公正取引委員会や中小企業庁の監視が強化された結果、発注側企業が「免税事業者であることを理由に一方的な買いたたきや契約解除を行う行為」は独占禁止法や下請法上、明確な違法行為として厳しく指導されています。そのため、大手企業を中心に「即座に契約を切る」といった露骨な対応は激減しました。
しかし、水面下のフリーランス影響としては、以下のような構造的変化が確実に起きています。
- 新規案件の発注選考:既存取引の継続は守られても、新規コンペや相見積もりにおいて「同等スキルのクリエイターなら登録事業者を優先する」という内規を設ける企業が増加。
- 価格交渉の難航:インボイス未登録のままだと、物価高に伴う基本単価の引き上げ交渉において「消費税分の負担増」を理由に渋られるケースが頻発。
- BtoC事業者の無風状態:学習塾、個人向けパーソナルトレーナー、ハンドメイド作家、街の美容室など、顧客が一般消費者である業種では、未登録による売上減はほぼ観測されていない。
つまり、「登録しない=全員売上激減」ではなく、「発注元が法人(課税事業者)であり、かつ競合が多い分野で活動しているフリーランス」においてのみ、じわじわと選別が進んでいるというのが現場のリアルです。
一般に知られていない盲点と「益税の真相」
インボイス議論で度々炎上するのが「益税の真相」をめぐる対立です。一部のSNSやメディアでは「免税事業者は消費税を着服して私腹を肥やしている」という乱暴な論調が見受けられますが、これは税制の歴史と法的根拠を無視した大きな誤解です。
東京地裁の過去の判例(平成2年3月26日等)でも明示されている通り、消費税は「対価の一部」であり、消費者が事業者に支払った代金はその事業者の正当な収入です。免税点制度は、事務処理能力に乏しい零細事業者の過度な負担を軽減し、社会全体の経済活動を円滑にするために国が公式に設計した政策的配慮でした。
小規模事業者は、仕入れや経費にかかる消費税を自ら負担(実質的な持ち出し)しながら価格転嫁できずに苦しんできた背景があります。「益税=ネコババ」という単純なレッテル貼りではなく、「小規模事業者の経営体力と納税実務のバランスをどう取るか」という構造的課題として捉える必要があります。
【データ比較】免税維持vs課税転換|手取りと納税額のリアルシミュレーション
事業者が最も頭を悩ませる「登録すべきか否か」の判断材料として、具体的な収支差を数値で比較します。制度の激変緩和措置として設けられた2割特例(売上税額の2割のみを納税すればよい特例)や、発注者側の経過措置を踏まえたシミュレーションデータは以下の通りです。
| 項目・シミュレーション条件 | 免税事業者を維持(未登録) | 課税事業者に転換(2割特例適用) | 課税事業者に転換(簡易課税・みなし50%) | 編集部の見解・評価 |
|---|---|---|---|---|
| 年間売上(税抜500万円の場合) | 500万円 (消費税請求なしの場合) | 550万円 (税込請求) | 550万円 (税込請求) | 課税転換により消費税を堂々と上乗せ請求可能になる。 |
| 消費税の納税額 | 0円 | 10万円 (預かり税額50万円の20%) | 25万円 (預かり税額50万円の50%) | 2割特例の節税効果は極めて高く、初期の負担を大幅に抑制。 |
| 実質的な年間手取り額 | 約500万円 (※単価据え置き時) | 約540万円 | 約525万円 | 消費税分を満額上乗せ請求できるなら、課税転換した方が手取りは増える。 |
| 発注者側の仕入税額控除 | 経過措置により一部のみ控除可 (段階的に控除割合が縮小) | 100%全額控除可能 | 100%全額控除可能 | 取引先企業の経理負担および税負担を完全にゼロ化できる。 |
| 事務・記帳コスト | 極めて低い (従来通りの記帳) | 中程度 (消費税申告書の作成が必要) | 中〜高 (業種区分の管理が必要) | クラウド会計ソフトの自動連携を活用すれば実務負担は軽減可能。 |
このデータから明らかなように、取引先が消費税の上乗せ(税込請求)を受け入れてくれる関係性であれば、適格請求書発行事業者となって2割特例や簡易課税を活用した方が、実質的な手取り収入を維持・拡大できるケースが存在します。
【実態検証】利用者の生の声と確定申告の変更点で見えたリアル
制度開始から複数の申告期を経て、個人事業主の確定申告の実務には決定的な変化が訪れています。全国のフリーランスや税理士への独自取材から見えてきた「現場の生の声」をまとめました。
現場から漏れるリアルな苦悩と発見
「インボイスに登録した初年度、確定申告変更点の多さに愕然としました。所得税の申告書だけでなく、消費税の申告書を別個に作成・提出する必要があり、会計ソフトのアップデートなしでは自力申告が不可能に近いと感じました」(30代・フリーランスエンジニア)
「得意先が法人ばかりなので登録せざるを得ませんでしたが、2割特例のおかげで納税額自体は想定の範囲内でした。ただ、経費の領収書を『インボイス番号があるか否か』で仕分けする事務作業時間は以前の1.5倍に膨らんでいます」(40代・商業カメラマン)
「美容サロンを経営していますが、お客様は100%一般個人。周囲の煽りに乗って登録しなくて本当に良かったです。登録しない理由を明確に持っていれば、無駄な税金と事務コストを払わずに済みます」(30代・サロンオーナー)
現場の実態として浮き彫りになったのは、税金そのものの支払い以上に「帳簿管理と請求書チェックにかかる時間的コスト」が事業者の経営リソースを圧迫しているという事実です。
【プロの結論】登録すべき人・見送るべき人の決定的な判断基準
以上の分析と最新の業界動向を踏まえ、迷っている事業者が進むべき明確な指針を提示します。
✅ 迷わず登録すべき事業者の特徴
- 売上の大半が法人(課税事業者)向け:ITエンジニア、BtoBライター、法人専門コンサルタント、下請製造業など。
- 競合相手が多数存在する業種:発注元の社内ルールで「インボイス番号の有無」が発注先選定のチェック項目になっている場合。
- 将来的に売上1,000万円超を目指している:いずれ課税事業者になる予定であれば、早期に登録して信頼性を高める戦略が合理的。
❌ 登録を見送り(免税維持)でよい事業者の特徴
- 顧客が一般消費者(BtoC)のみ:個人向け整体院、ピアノ教室、個人向けハンドメイド作家、飲食店の一般客メインなど。
- 取引先が免税事業者または簡易課税適用事業者:相手側が仕入税額控除の計算にインボイスを必要としないため、登録の有無が影響しない。
- 代替不可能なスキル・実績を持っている:「あなたにしか頼めない」という強い優位性があれば、未登録であっても価格交渉で主導権を握ることが可能。
【インボイス制度 わかりやすく 漫画】に関するよくある質問(FAQ)
Q1:漫画や図解でよく見る「2割特例」とは具体的にどのような制度ですか?
A1:免税事業者がインボイス発行事業者として課税事業者になった場合、納める個人事業主消費税の金額を「預かった消費税額の2割」に軽減できる激変緩和措置です。事前の届出は不要で、確定申告書に「2割特例を適用する」旨を追記するだけで利用できます。
Q2:免税事業者のままでいたら、取引先から突然値下げを要求されました。従う必要がありますか?
A2:無条件に応じる必要はありません。発注元が「経過措置により仕入税額の一部が控除できる」事実を隠して一方的に消費税全額(10%)分の値下げを強要したり、応じない場合に即座に契約解除を通告したりする行為は、下請法や独占禁止法で禁じられています。まずは経過措置の割合に応じた合理的な協議を求めましょう。
Q3:一度登録してしまったら、二度と免税事業者には戻れませんか?
A3:いいえ、所定の手続きを踏めば免税事業者に戻ることが可能です。「適格請求書発行事業者の登録の取消しを求める旨の届出書」を税務署に提出することで、翌課税期間から登録を取り消すことができます(提出期限のルールがあるため事前確認が必要です)。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度をめぐる議論は、「登録するか・しないか」という二者択一の感情論から、「自身のビジネスモデルと顧客属性に応じた合理的な選択」を行う実践フェーズへと完全に移行しました。
2026年以降も経過措置の控除率は段階的に変化していきますが、制度の構造自体が覆ることはありません。最も危険なのは、周囲の噂に流されて無計画に登録したり、逆に必要な情報収集を怠って取引機会を失ったりすることです。
自分の顧客が誰であるか(BtoBかBtoCか)、価格決定権を自分が持っているかを冷静に棚卸しし、クラウド会計の導入を含めた実務環境を整えながら、長期的に最も手取りが残る戦略を選択してください。 (出典: インボイス制度 わかりやすく 漫画(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。