年収とは?手取り・額面・所得の違いと正しい計算方法【2026最新】
転職時の条件提示や住宅ローンの審査、さらには日々の生活設計に至るまで、あらゆるマネープランの基準となる「年収」。しかし、実際に自分の年収を正確に把握できている人は意外なほど多くありません。銀行口座に毎月振り込まれる金額を年収だと思い込んでいたり、ボーナスや各種手当をどこまで含めるべきか迷ったりと、現場では多くの誤解が生まれています。
年収の本質は、税金や社会保険料が差し引かれる前の「総支給額」にあります。手取りや所得との決定的な違い、源泉徴収票や給与明細を用いた正確な計算方法、さらには実際に手元に残る手取り早見表まで、ビジネスパーソンが知っておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収とは税金や社会保険料が引かれる前の「1年間の総支給額(額面)」であり、ボーナスや残業代も含んだ総額を指す。
- 要点2:「手取り」は実際に口座へ入金される金額、「所得」は額面から給与所得控除を引いた税金計算上の基準であり、3者は明確に異なる。
- 要点3:公的な年収の証明は源泉徴収票の「支払金額」欄で確認でき、転職や各種審査では必ずこの額面年収が用いられる。
【決定版】年収とは具体的に何を含む金額か?手取り・額面・所得の違いを完全解明
年収とは、毎年1月1日から12月31日までの1年間に勤務先から支給された「総支給額(額面給与)」の合計を指します。基本給だけでなく、残業手当、役職手当、住宅手当、さらには夏・冬のボーナス賞与込みの年収が正式な定義です。普段の生活で混同されがちな「年収」「額面」「手取り」「所得」の4つの概念には、以下のように明確な境界線が存在します。
年収と額面の違いについて言えば、実務上この2つはほぼ同義です。月給の「額面」を12カ月分足し、そこに年間ボーナスの「額面」を合算したものが「年収」になります。一方、年収と手取りの違いは非常に大きく、手取りは総支給額から住民税と所得税の控除、さらに健康保険料や厚生年金保険料、雇用保険料などの社会保険料が天引きされた後に、個人の銀行口座へ実際に振り込まれる現金を指します。
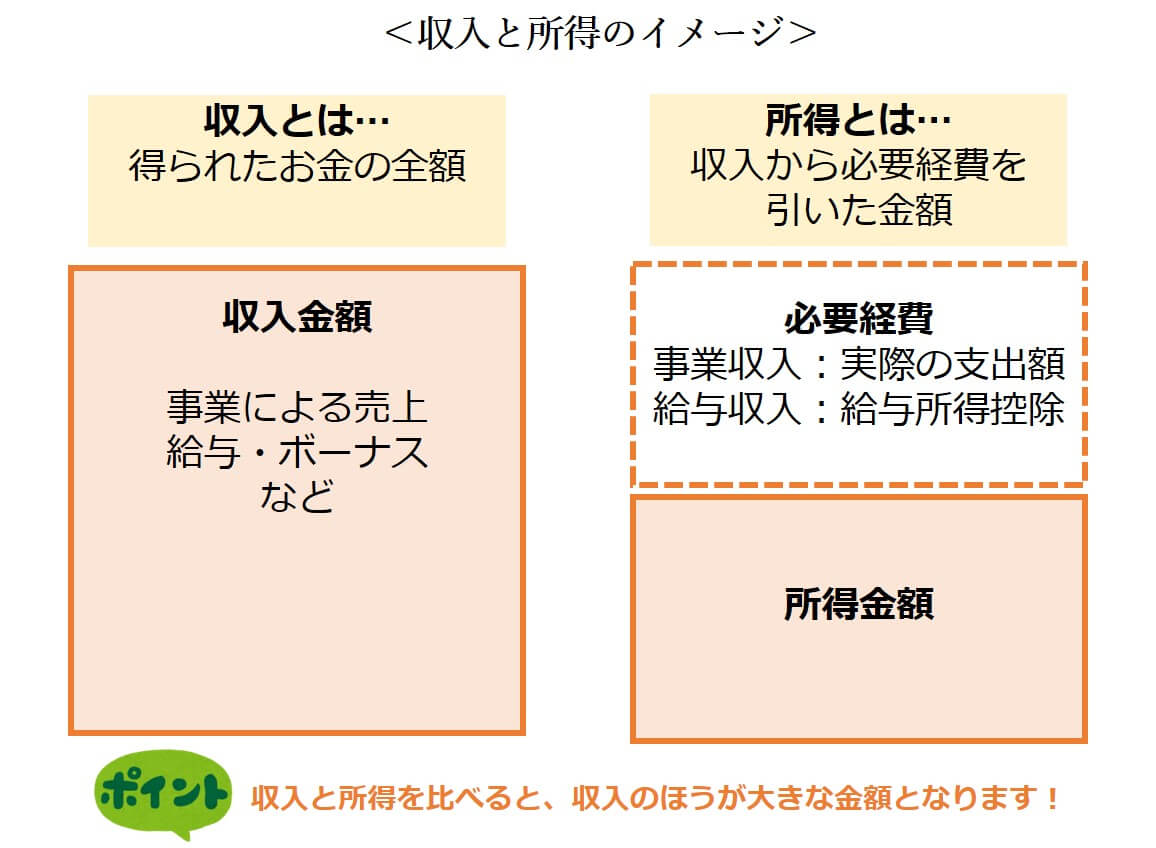
さらに税務上で頻出する年収と所得の違いも見逃せません。給与所得者の「所得(給与所得)」とは、年収(総支給額)から会社員の経費に相当する「給与所得控除」を差し引いた後の金額です。税金の課税対象となるのは年収そのものではなく、この「所得」からさらに基礎控除や社会保険料控除などを引いた「課税所得」となります。この仕組みを取り違えると、確定申告や各種控除の申請で思わぬ計算ミスを招くことになります。
【年収の手取り早見表】税金・保険料の天引き額と手元に残る金額の相場
額面年収が増加するにつれて、日本の累進課税制度や社会保険料の負担増によって手取りの割合(手取り率)は徐々に低下していきます。一般的な単身会社員を想定した手取り額の目安と控除の内訳は以下の通りです。
| 額面年収 | 年間手取り額の目安 | 社会保険料・税金の年間控除額 | 手取り率・編集部の分析 |
|---|---|---|---|
| 300万円 | 約235万〜245万円 | 約55万〜65万円 | 約80%:税負担は比較的軽いものの生活防衛資金の確保が重要 |
| 500万円 | 約385万〜400万円 | 約100万〜115万円 | 約78%:日本の平均年収に近く、天引き額が100万円の大台を超える |
| 700万円 | 約520万〜545万円 | 約155万〜180万円 | 約76%:所得税率が10%から20%へと跳ね上がり負担感を実感しやすい |
| 1,000万円 | 約710万〜740万円 | 約260万〜290万円 | 約72%:児童手当の所得制限や配偶者控除の消失など優遇措置の縮小に直面 |
| 1,500万円 | 約980万〜1,030万円 | 約470万〜520万円 | 約67%:手取り率は7割を割り込み、年収の約3分の1が控除される構造 |
手取り率の相場は年収300万〜600万円前後であれば約75〜80%が目安となりますが、年収1,000万円を超えると所得税の累進税率(最大45%)が重くのしかかり、手取りは70%台前半まで目減りします。「額面が増えたのに思ったほど贅沢ができない」という現象は、この手取り率の逓減構造によって生じています。
正しい年収の計算方法|源泉徴収票と給与明細での確認手順
住宅ローンの審査申込やクレジットカードの発行、転職活動の応募書類に記載する「年収」は、自己申告の概算ではなく客観的な公的データに基づかなければなりません。正確な年収の計算方法には、主に2つのアプローチがあります。
最も確実なのは、毎年12月〜翌年1月頃に会社から交付される源泉徴収票を確認する方法です。用紙の一番左上に記載されている「支払金額」の欄に書かれた数字こそが、公的な年収です。「給与所得控除後の金額」や「支払金額」の下段にある金額と見間違えるケースが多いため注意してください。
一方、年度の途中で現在の年収を把握したい場合や、手元に源泉徴収票がない場合は給与明細での年収確認方法を用います。直近12カ月分の給与明細を用意し、以下の計算式で算出します。
【年収の計算式】
年収 = 直近12カ月の「総支給額(額面)」の合計 + 直近1年間の「賞与(ボーナス)総支給額」の合計
ここで重要な注意点となるのが非課税通勤手当(交通費)の扱いです。給与明細の総支給額に通勤手当が含まれている場合、所得税法上非課税となる交通費(公共交通機関利用で月15万円まで)は、源泉徴収票の「支払金額」には原則として合算されません。厳密な年収を算出する際は、総支給額から非課税交通費を差し引いた金額を基準にする必要があります。
【実態検証】日本の平均年収最新データと現場で見える生活実態
国税庁が発表した最新の「民間給与実態統計調査」によると、日本の給与所得者の平均年収は460万円前後を推移しています。男女別に見ると男性が約560万円台、女性が約315万円台と依然として格差が残る一方、現場の声を拾うと「平均値」と「実感」の乖離が浮き彫りになります。
給与データを見る上で見落としてはならないのが「平均値」と「中央値」の差異です。一部の高額所得者が全体の平均値を引き上げているため、実質的なボリュームゾーンを示す中央値は約400万〜420万円程度にとどまります。SNSやキャリア相談の現場では、「年収500万円と聞いていたが、毎月の手取りは26万円程度でボーナス依存が高く、貯蓄が思うように進まない」といったリアルな声が頻繁に聞かれます。
物価高や社会保険料の上昇が続く現在の経済環境下では、単に額面年収の高低を追うだけでなく、手取り額をベースにした固定費の最適化や資産形成の重要性がこれまで以上に高まっています。
一般に知られていない盲点と誤解|「年収の壁」の最新情勢
パート・アルバイトや扶養内で働く配偶者にとって最大の関心事である年収の壁103万円・130万円を巡っては、制度の複雑さゆえに多くの誤解が蔓延しています。税制と社会保険の両面からその本質を整理します。
まず「税金の壁」である103万円の壁は、所得税が発生し始めるライン(給与所得控除55万円+基礎控除48万円)を指します。これを超えると本人に所得税が課され、配偶者控除にも影響が出始めます(※税制改正の議論により基礎控除の見直しが断続的に行われています)。
一方、より家計への影響が大きいのが「社会保険の壁」です。従業員規模などの条件によって106万円または130万円を超えると、親や配偶者の扶養から外れ、自身で健康保険や厚生年金に加入する義務が生じます。この場合、年間で15万〜20万円前後の保険料負担が一気に発生するため、手取り収入が一時的に大きく減少する「逆転現象(働き損)」が起こります。
手取りを減らさないためには、壁の手前で労働時間をコントロールするか、あるいは一気に年収160万〜180万円以上を目指して稼ぎを増やすか、明確なキャリア戦略を持つことが不可欠です。
【プロの結論】転職・ローン審査で失敗しないための判断基準
年収という数字を正しく扱えるかどうかは、個人のキャリア形成や金融取引の成否に直結します。現場の取材から見えた、判断を誤らないための基準を提示します。
額面年収を鵜呑みにしてはいけないケース
- 固定残業代(みなし残業)が含まれている場合:求人票で「年収550万円」とあっても、月45時間分の残業代が固定で組み込まれていると、実質的な基本給は低く抑えられており、昇給スピードが鈍いリスクがあります。
- 業績連動賞与の比率が極端に高い場合:年収のうち賞与が4〜5カ月分を占める企業では、会社の業績悪化によって翌年の年収が100万円単位で乱高下する危険性を孕んでいます。
向いている人・注意すべき人の判断基準
- 額面年収での評価が適している人:住宅ローンの借入可能額を最大化したい人、大企業への転職で前職の額面年収をベースに年収交渉を行いたい人。
- 手取り額を最優先で精査すべき人:毎月の固定費が高くキャッシュフローに余裕がない人、副業や扶養控除を組み合わせて世帯の手取り最大化を目指す人。
【年収 と は】に関するよくある質問(FAQ)
Q1:転職活動の面接で「前職の年収」を聞かれたら、手取りと額面のどちらを答えるべきですか?
A1:必ず「税金や社会保険料が引かれる前の総支給額(額面)」を答えてください。源泉徴収票の「支払金額」に記載されている金額を伝えるのが鉄則です。手取り額を伝えてしまうと、企業側に過小評価され、転職後の提示給与が本来より低く設定されてしまう重大なリスクがあります。
Q2:住宅ローンや賃貸物件の審査で申告する年収はどれですか?
A2:金融機関や保証会社へ申告する年収も、すべて源泉徴収票に記載された「支払金額(額面年収)」です。手取り金額を記入すると返済負担率の計算が狂い、審査で不利になるため注意が必要です。
Q3:年収に交通費(通勤手当)は含まれますか?
A3:原則として、所得税法上で非課税とされる通勤手当(月15万円まで)は公的な年収(源泉徴収票の支払金額)には含まれません。ただし、社会保険料の等級算定(標準報酬月額)や一部の住宅ローン審査基準では通勤手当を含む総支給額を対象とする場合があるため、用途に応じた確認が必要です。
Q4:フリーランスや個人事業主の「年収」はどう考えればよいですか?
A4:個人事業主の場合、会社員の年収(総支給額)に相当する概念は「年間売上(総収入金額)」です。ただし、事業所得は売上から必要経費を差し引いた金額となるため、ローン審査などでは売上ではなく「経費と青色申告特別控除を引く前の所得金額」が評価基準として重視されます。
まとめ:年収の本質を正しく理解し最適なキャリア・マネープランを築く
年収とは、単なる「銀行口座への振込額」ではなく、税金や社会保険料が差し引かれる前の年間総支給額(額面給与)を指す極めて重要な経済指標です。手取りや所得との違いを曖昧にしたままでは、転職時の給与交渉で損をしたり、ライフプランにおける資金繰りに予期せぬ狂いが生じたりしかねません。
源泉徴収票の「支払金額」を基準に自身の正確な額面年収を把握し、そこから手取り額や各種控除の構造を逆算することこそが、賢いマネープランの第一歩です。税制や社会保険の仕組みを味方につけ、将来を見据えた確かなキャリア選択と資産形成を進めていきましょう。 (出典: 年収 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。