消費税とは?仕組み・軽減税率の謎から使い道の真相まで徹底解説
スーパーのレジで会計を済ませるたび、レシートに印字される「8%」と「10%」の文字。私たちが毎日の買い物で何気なく支払っている消費税ですが、その正確な仕組みや納められた税金の行方について、自信を持って説明できる人は意外と多くありません。「なぜ同じ食品でも店内飲食とテイクアウトで税率が違うのか」「自分が払った消費税は本当に福祉のために使われているのか」「インボイス制度で何が変わったのか」といった疑問は、日々の生活やビジネスに直結する切実な関心事です。
長引く物価高や働き方の多様化が進む2026年の現在、消費税の知識は単なる一般常識にとどまらず、家計の防衛やビジネスの取引防衛において不可欠なリテラシーとなっています。本記事では、消費税の根本的な仕組みから軽減税率の境界線、税金の使い道の真相、そして事業者にとって死活問題となるインボイス制度の実態まで、一次情報と現場のデータをもとに分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税は消費者が負担し事業者が納める「間接税」であり、標準税率10%と軽減税率8%の複数税率が採用されている。
- 要点2:税収の使い道は法律で「社会保障4経費(年金・医療・介護・子育て)」に限定されているが、財政全体で見ると複雑な構造的現実が存在する。
- 要点3:インボイス制度の定着に伴い、免税事業者と課税事業者の線引きや簡易課税の選択など、事業者側の税務リスクと事務負担が大きく変化している。
【超入門】消費税の仕組みをわかりやすく解説|間接税と直接税の違いとは
私たちが日常的に納めている税金には、大きく分けて「直接税」と「間接税」の2種類が存在します。所得税や住民税のように、税金を負担する人(担税者)と税金を国や自治体に直接納める人(納税義務者)が一致しているのが直接税です。これに対して消費税は、税金を負担する人と納める人が異なる「間接税」の代表格に位置づけられます。
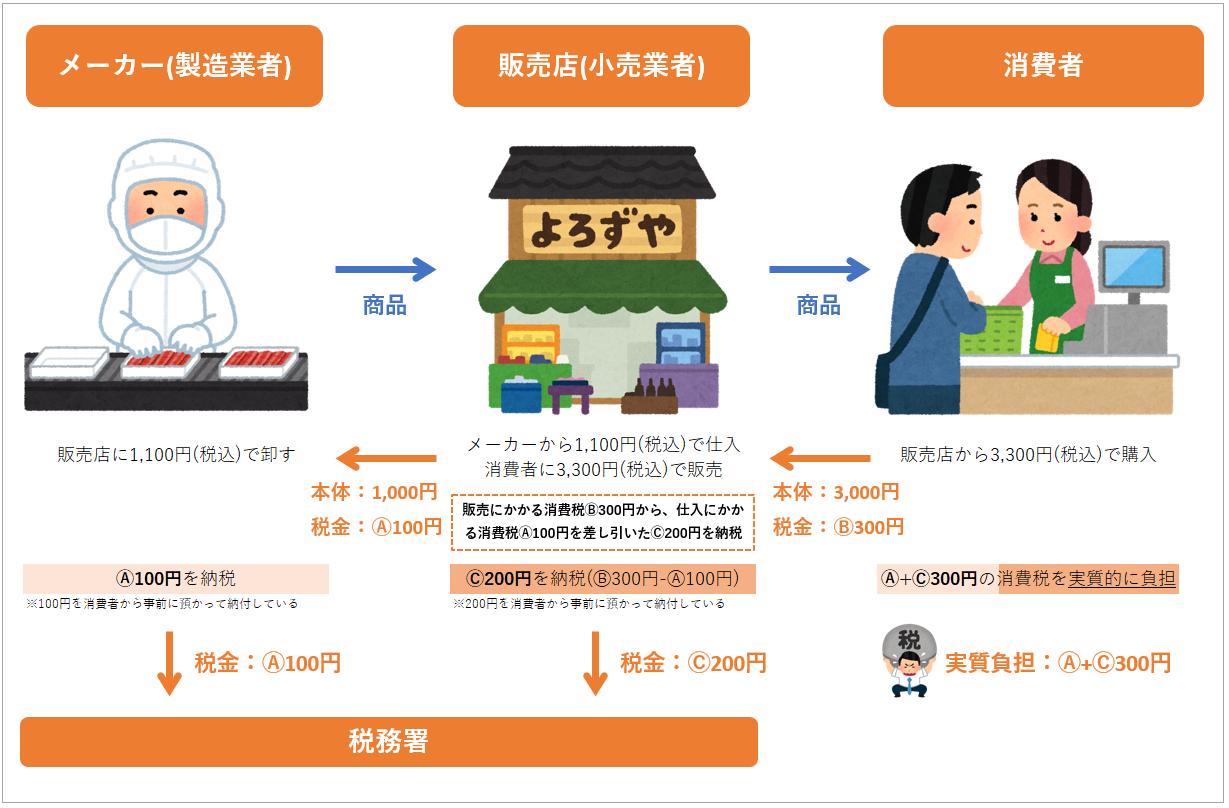
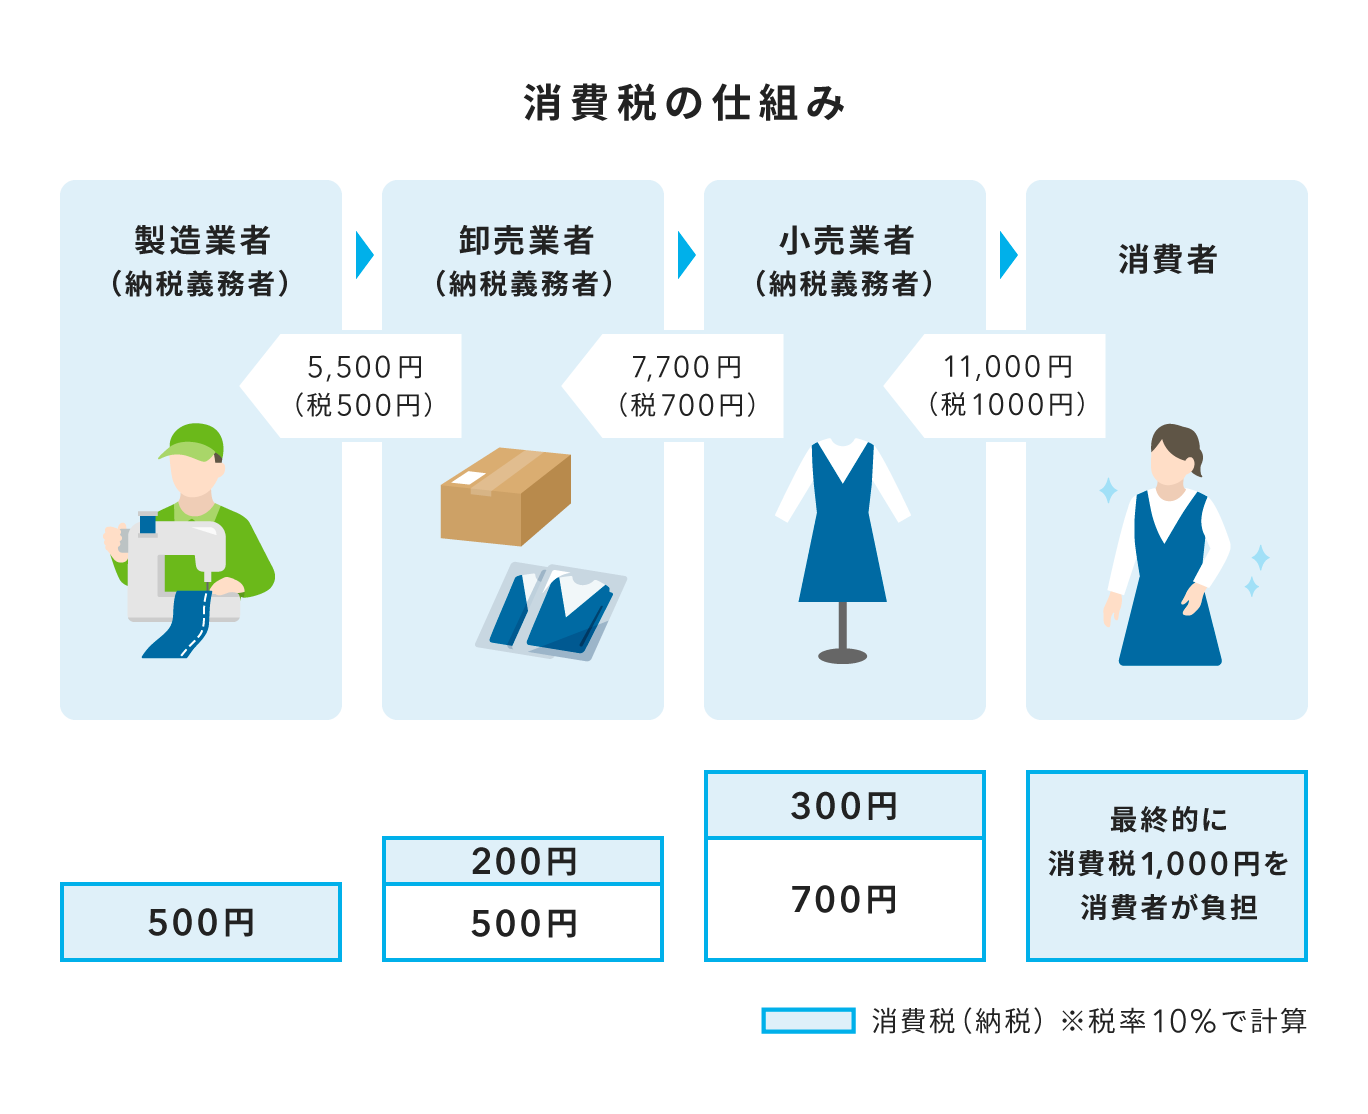
買い物をする消費者は、商品の本体価格に消費税分を上乗せして店舗へ支払います。しかし、消費者が自ら税務署へ出向いてそのお金を納めるわけではありません。消費者に代わって税務署に納税するのは、商品を販売した事業者です。この「消費者が負担し、事業者が預かって代わりに納める」という構図こそが、消費税の基本的な枠組みとなっています。
ここで重要なのが「仕入税額控除」と呼ばれる仕組みです。もし事業者が、顧客から受け取った消費税をそのまま全額納付すると、仕入れ段階で既に支払った消費税と二重に課税されてしまいます。そのため事業者は、「顧客から預かった消費税」から「仕入れや経費で取引先に支払った消費税」を差し引いた差額だけを国や自治体に納付します。この計算プロセスの存在によって、流通過程で税金が重複して積み上がるのを防ぎ、最終消費者が負担した税額だけが正しく国庫へ入る設計になっています。
【歴史と内訳】消費税はいつから始まったのか|地方消費税との割合と10%引き上げの決定打
日本の消費税はいつから始まったのか、その足跡を辿ると、導入当初から現在に至るまで激しい政治的議論が交わされてきた歴史が浮き彫りになります。消費税が産声を上げたのは1989(平成元)年4月1日、当時の竹下登内閣のもとで税率3%として導入されました。それまで一部の高級品などに課されていた「物品税」が廃止され、広く薄く公平に負担を求める新税としてスタートしたのです。
その後、急速に進む少子高齢化を背景に、税率は段階的に引き上げられていきました。1997(平成9)年に5%へと増税され、このときに地方自治体の財源となる「地方消費税」が創設されます。さらに2014(平成26)年4月に8%へと引き上げられ、2019(令和元)年10月には現行の10%(軽減税率8%の導入を伴う)へと至りました。
消費税10パーセント引き上げの決定的な理由となったのは、2012年に当時の民主・自民・公明の3党合意によって成立した「社会保障と税の一体改革」です。現役世代が激減し高齢者が急増する日本の人口動態において、特定の現役世代に重い負担が偏る所得税に頼り続けることは限界を迎えていました。景気変動に左右されにくく、安定した税収が見込める消費税を社会保障の基幹財源に位置づけることが、国家財政の維持に向けた事実上の選択肢となったわけです。
なお、私たちが支払う消費税は、すべてが国の金庫に入るわけではありません。「国税としての消費税」と「地方自治体へ配分される地方消費税」の2つで構成されており、その内訳割合は明確に定められています。
- 標準税率10%の内訳:国税7.8% + 地方消費税2.2%(国税の78分の22)
- 軽減税率8%の内訳:国税6.24% + 地方消費税1.76%(国税の78分の22)
このように、レシートに一括で表示される消費税の中には、身近な道路整備や警察・消防、地域の福祉サービスを支える地方自治体の財源が約2割強含まれています。
【徹底比較】8%と10%の違いを完全整理|軽減税率対象品目の詳細まとめ
2019年の増税時に導入された複数税率により、日本には「10%」の標準税率と「8%」の軽減税率が共存することになりました。軽減税率は、低所得者層ほど日用品への支出割合が高くなる「逆進性」を緩和する目的で導入されましたが、その境界線は非常に複雑です。国税庁のガイドラインに基づき、対象品目と判定基準を以下の表にまとめました。
| 対象区分 | 適用税率と具体例 | 判定の境界線・基準 | 実務上の留意点・トラブル要因 |
|---|---|---|---|
| 飲食料品(基本) | 8%(軽減税率) 米、野菜、肉、魚、菓子、調味料、水など(酒類を除く) | 人の飲用または食用に供される食品表示基準に規定された食品全般。 | みりんは「酒類」のため10%、アルコール度数1度未満の「みりん風調味料」は8%となる。 |
| 外食・イートイン | 10%(標準税率) レストラン、カフェでの店内飲食、フードコート利用 | 飲食設備(テーブル・椅子等)のある場所で食事を提供する役務。 | 購入時における「持ち帰り」か「店内利用」かの意思確認が必須。自己申告が基本ルール。 |
| テイクアウト・出前 | 8%(軽減税率) 持ち帰り弁当、ファストフードのテイクアウト、出前館やUber Eats | 単に飲食料品を譲渡する行為であり、客席設備で飲食させない形態。 | 同じハンバーガーでも持ち帰りは8%、店内でトレーに乗せて食べると10%に変化する。 |
| 一体商品(食玩など) | 条件付きで8%または10% おもちゃ付き菓子、カップ付きティーセット | 税抜価格が1万円以下、かつ食品の価額割合が「3分の2以上」なら全体が8%。 | 高額なおまけが付いた食玩はおまけの比率が高く、全体が10%課税になるケースがある。 |
| 定期購読の新聞 | 8%(軽減税率) 全国紙、地方紙(政治・経済・社会等の総合日刊紙) | 週2回以上発行され、定期購読契約に基づき配達される新聞。 | 駅の売店やコンビニで単品購入する新聞は、同じ銘柄であっても10%が適用される。 |
レジにおける実務上、もうひとつ押さえておくべき重要な要素が「消費税計算方法と端数処理」のルールです。消費税額を算出する際、1円未満の端数が発生した場合は「切り捨て」「四捨五入」「切り上げ」のいずれを選択しても法的に問題ありません。一般的には切り捨てを採用する店舗が大半ですが、同一の品物を買っても店舗によって合計額に1円の誤差が生じるのは、この端数処理方法の差異や、1品ごとに税額を計算するか会計合計に対して税額を計算するかの仕様違いによるものです。
噂の真偽を検証|消費税使い道の真相と社会保障費「穴埋め説」のリアル
ネット上の掲示板やSNSでは長年、「消費税収は社会保障に使われておらず、大企業の法人税減税の穴埋めに消えている」「国民を騙すための隠れ蓑だ」という主張が定期的に拡散されます。この言説は果たして事実なのでしょうか。現場の財政データからその真相を検証します。
法制度上の事実として、消費税法第1条第2項および関係諸法令において、消費税の収入(国税・地方消費税を合わせた全額)は「年金、医療、介護、少子化対策」からなる社会保障4経費に充てることが明確に義務付けられています。国税庁や財務省の決算資料を見ても、予算上、消費税収はすべて社会保障費の財源として紐付けられており、一般財源のように無目的に使われているわけではありません。
では、なぜ「法人税の穴埋め」という疑惑が根強く残り続けるのでしょうか。その背景には、1989年の消費税導入以降の「35年間の国家財政の推移」があります。
過去30年余りの税収推移をグラフで追うと、確かに消費税収が累計で数百兆円増加する一方で、法人税率の引き下げ(国際競争力強化を理由とした減税)によって法人税収のピークが大きく削がれた時期が重なっています。表面的な「消費税の増加分」と「法人税の減少分」の金額規模が酷似していたため、「庶民から消費税を吸い上げ、大企業の減税補填に使った」という図式がメディアや言論人の間で定着しました。
しかし、現代の財政構造を精査すると、この見方は構造的な片面しか捉えていません。日本の社会保障給付費は、少子高齢化の猛烈な加速によって年間130兆円を超える規模にまで膨れ上がっています。現在の消費税収(国・地方合わせて約30兆円規模)をすべて社会保障に注ぎ込んでも、なお年間給付費の4分の1程度しかカバーできていません。残りの巨額の社会保障費は、労働者が支払う社会保険料や国債(将来世代への借金)によって辛うじて埋め合わせているのが現実です。穴埋めというよりは、「激増する高齢者福祉のコストを、消費税という蛇口で必死に下支えしているが、それでも全く足りていない」というのが、数字が証明する偽らざる実態です。
【実態検証】インボイス制度が変えた現場のリアル|免税事業者と課税事業者の判定基準
2023年10月に導入された適格請求書等保存方式(インボイス制度)は、開始から数年が経過した2026年の今もなお、個人事業主やフリーランス、中小企業の現場に深く複雑な爪痕を残しています。制度の定着に伴い、かつての「見送り」や「様子見」のフェーズは完全に終わり、免税事業者と課税事業者の二者択一を迫られた事業者たちのリアルな損得勘定が浮き彫りになってきました。
そもそもインボイス制度とは、「正しい税率と税額が記載された適格請求書(インボイス)がなければ、買い手側は仕入税額控除を受けられない」という仕組みです。これにより、これまで納税義務を免除されていた小規模事業者(免税事業者)が、取引先から契約解除や値下げを迫られるリスクに直面することになりました。
免税事業者と課税事業者の判定基準
原則として、基準期間(前々事業年度または前々年)の課税売上高が1,000万円を超えている事業者は自動的に課税事業者となります。売上が1,000万円以下の事業者は本来であれば免税事業者として消費税の納付を免除されていましたが、インボイス発行事業者として税務署に登録した瞬間から、売上規模に関わらず強制的に課税事業者へと移行します。
都内でデザイン事務所を営む個人事業主(年商650万円)は、現場の実情を次のように吐露します。
「取引先が法人ばかりなので、インボイスを登録しないと『次の発注から消費税分10%を引く』と遠回しに告げられました。やむなく課税事業者になりましたが、毎年数十万円のキャッシュが税金として手元から消え、確定申告の手間も倍増しました。実質的な大増税です」
国税庁の消費税最新ガイドラインでは、激変緩和措置として導入された「2割特例(インボイス登録によって免税事業者から課税事業者になった者の税額を、売上消費税の2割に軽減する措置)」などの経過措置期間が終了に向かうにつれ、事業者の税務選択はよりシビアな局面を迎えています。事業者は今、「本則課税」か「簡易課税」かの判断を誤れば、事業の継続すら脅かされかねません。
【プロの視点】消費税との向き合い方|事業者の選択基準と消費者が防ぐべき損
消費税のルールは複雑ですが、構造さえ把握してしまえば、事業者としての最適な納税方式の選択や、消費者としての賢い支出管理が可能になります。専門家の視点から、損をしないための判断基準を提示します。
【事業者の決断】本則課税と簡易課税の選択基準
課税売上高が5,000万円以下の事業者は、仕入税額の計算を実際にかかった経費ではなく、業種ごとに定められた「みなし仕入率」を用いて計算する「簡易課税制度」を選択することができます。どちらを選択すべきかは、ビジネスのコスト構造によって明確に分かれます。
- 簡易課税を選ぶべき事業者:サービス業(みなし仕入率50%)、ITフリーランス・コンサルタント・士業(同50%)、卸売業(同90%)など、「売上に対する経費(仕入れ)の割合が低いビジネス」。領収書の収集や仕入税額控除の厳密な集計作業が不要になり、事務負担を劇的に削減できるうえ、みなし計算によって手元資金を残しやすい。
- 本則課税(一般課税)を選ぶべき事業者:設備投資や高額な機器導入を直近で予定している事業者、または「経費や原材料費の比率がみなし仕入率を大きく超える薄利多売型ビジネス」。経費で支払った消費税のほうが多ければ、差額の還付を受けられる可能性があるため、本則課税を維持するのが合理的。
【消費者の自衛】知っておくべき「8%と10%」の賢い使い分け
一般の消費者にとって最も身近な支出防衛策は、コンビニやファストフードでの飲食行動の最適化です。「店内飲食(10%)」と「テイクアウト(8%)」の2%の差は、日々の少額決済では小さく見えても、年間を通せば数万円単位の可処分所得の差として跳ね返ってきます。特にテイクアウトを活用しつつ、オフィスや自宅など飲食設備外のスペースを賢く利用することは、合法的に支出を抑える最も手軽なアプローチです。
【消費税とは】に関するよくある質問(FAQ)
Q1:コンビニのイートイン利用で、テイクアウトと言って10%ではなく8%で払うのは違法ですか?
A1:購入時にイートインを利用する意図がありながら虚偽の申告をして8%で購入した場合、法的には詐欺罪や店舗の利用規約違反に問われる可能性があります。国税庁の指針では「レジでの意思確認」を求めており、購入後に気が変わって店内で食べた場合まで遡って店側が差額徴収する義務はありませんが、トラブル防止のためにも入店時の利用形態に合わせた正しい申告が求められます。
Q2:個人事業主ですが、売上が1,000万円以下なら絶対に消費税を納めなくて良いのですか?
A2:インボイス(適格請求書発行事業者)の登録をしていない場合に限り、免税事業者として納税義務が免除されます。ただし、前年の上半期(1月〜6月)の課税売上高および給与支払額がともに1,000万円を超えた場合などは、特定期間の判定によって翌年から課税事業者になる特例基準があるため注意が必要です。
Q3:なぜ1円の端数が出たときに、レジによって合計金額が異なることがあるのですか?
A3:消費税の計算における1円未満の端数処理は、店舗側が「切り捨て」「四捨五入」「切り上げ」のいずれを採用しても法的に認められているためです。また、商品ごとに税抜価格から消費税を計算して合算する方式と、全体の合計税抜額に対して一括で消費税をかける方式の違いによっても、最終的な請求金額に1〜2円の差が発生します。
まとめ:今後の税制動向を見極め正しく理解する
消費税は、単なる日々の買い物に対するペナルティではなく、急速に進む超高齢社会においてインフラや命綱としての社会保障を支える国家の基幹システムです。同時に、1989年の導入から四半世紀以上を経て、8%と10%の複数税率やインボイス制度が組み合わさった結果、世界的に見ても極めて計算が細かく複雑な税制へと変貌を遂げました。
消費者としては軽減税率や端数計算の仕組みを正しく把握して無駄な出費をコントロールし、事業者としては自社の売上構造に見合った納税方式とインボイス対応を冷静に選択することが求められます。制度の表層的なイメージに惑わされず、ルールと数字を正確に捉える知識こそが、不透明な経済環境を生き抜く最大の盾となります。 (出典: 消費 税 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。