住宅ローン控除の書き方を徹底解説!1年目申告から年末調整まで完全網羅
念願のマイホームを購入した後に待ち構えているのが、数十万円から数百万円規模の税金が戻ってくる「住宅ローン控除(住宅借入金等特別控除)」の手続きです。「1年目は確定申告が必要と聞いたけれど、どの書類のどこを書けばいいのか分からない」「2年目以降の年末調整の書類が届いたが、計算式がややこしくて手が止まってしまった」と頭を抱える方は後を絶ちません。
住宅ローン控除は、制度の仕組みと書類の転記ルールさえ把握すれば、決して恐れる手続きではありません。しかし、登記事項証明書や年末残高証明書の見るべき数値を一つ間違えるだけで、控除額が減額されたり、税務署からの是正対応に追われたりするリスクが潜んでいます。本稿では、制度改正を踏まえた2026年の最新ルールを軸に、1年目の確定申告から2年目以降の年末調整まで、書類の具体的な記入例を交えて余すところなく指南します。
📌 【この記事の重要ポイントまとめ】
- 要点1:1年目は「確定申告(e-Tax推奨)」が必須、2年目以降は会社の「年末調整」で完結し、申告漏れがあっても5年間は遡って還付請求が可能。
- 要点2:最大の落とし穴は「床面積の判定基準(登記簿の内法面積)」と「連帯債務・ペアローンの持分割合・残高按分計算」にあり、書類の転記ミスが頻発している。
- 要点3:2026年現在の税制では省エネ性能の証明が控除適用の生命線となっており、借換時や繰り上げ返済時の再計算ルールを正しく把握することが満額還付への近道となる。
【2026年最新】制度改正の要点と住宅ローン控除で損をしない必須知識
住宅ローン控除(住宅借入金等特別控除)は、住宅ローンを組んでマイホームを取得・新築、あるいは増改築した際に、毎年末のローン残高に応じて所得税および一部の住民税から直接税額控除を受けられる減税制度です。2026年現在の税制においては、「住宅の省エネ性能」が控除額および適用可否を左右する絶対的な基準となっています。
新築住宅の場合、原則として「省エネ基準適合住宅」「ZEH水準省エネ住宅」「認定長期優良住宅・認定低炭素住宅」のいずれかに該当しなければ、住宅ローン減税の対象外となります。基準を満たさない一般的なその他の住宅には控除が適用されないため、購入時に発行された「建設住宅性能評価書」や「住宅省エネルギー性能証明書」の保管が極めて重要です。
また、子育て世帯(19歳未満の子を有する世帯)または若者夫婦世帯(夫婦のいずれかが40歳未満)に対しては、借入限度額の上乗せ措置が講じられており、一般的な世帯に比べて最大控除枠が手厚く設定されています。現行の控除率は一律0.7%、控除期間は新築住宅で最長13年間(中古・既存住宅は10年間)です。控除を受ける年の合計所得金額が2,000万円以下であることが要件であり、所得要件を超過した年はその年分の控除が受けられない点にも留意してください。
【1年目の確定申告】住宅借入金等特別控除計算明細書の書き方と記入例
住宅を購入した初年度は、会社員であっても年末調整では控除を受けられず、管轄の税務署へ確定申告を行うことが義務付けられています。申告期間は通常、入居した翌年の2月16日から3月15日までですが、還付を受けるための申告(還付申告)であれば、入居翌年の1月1日から5年間提出が可能です。
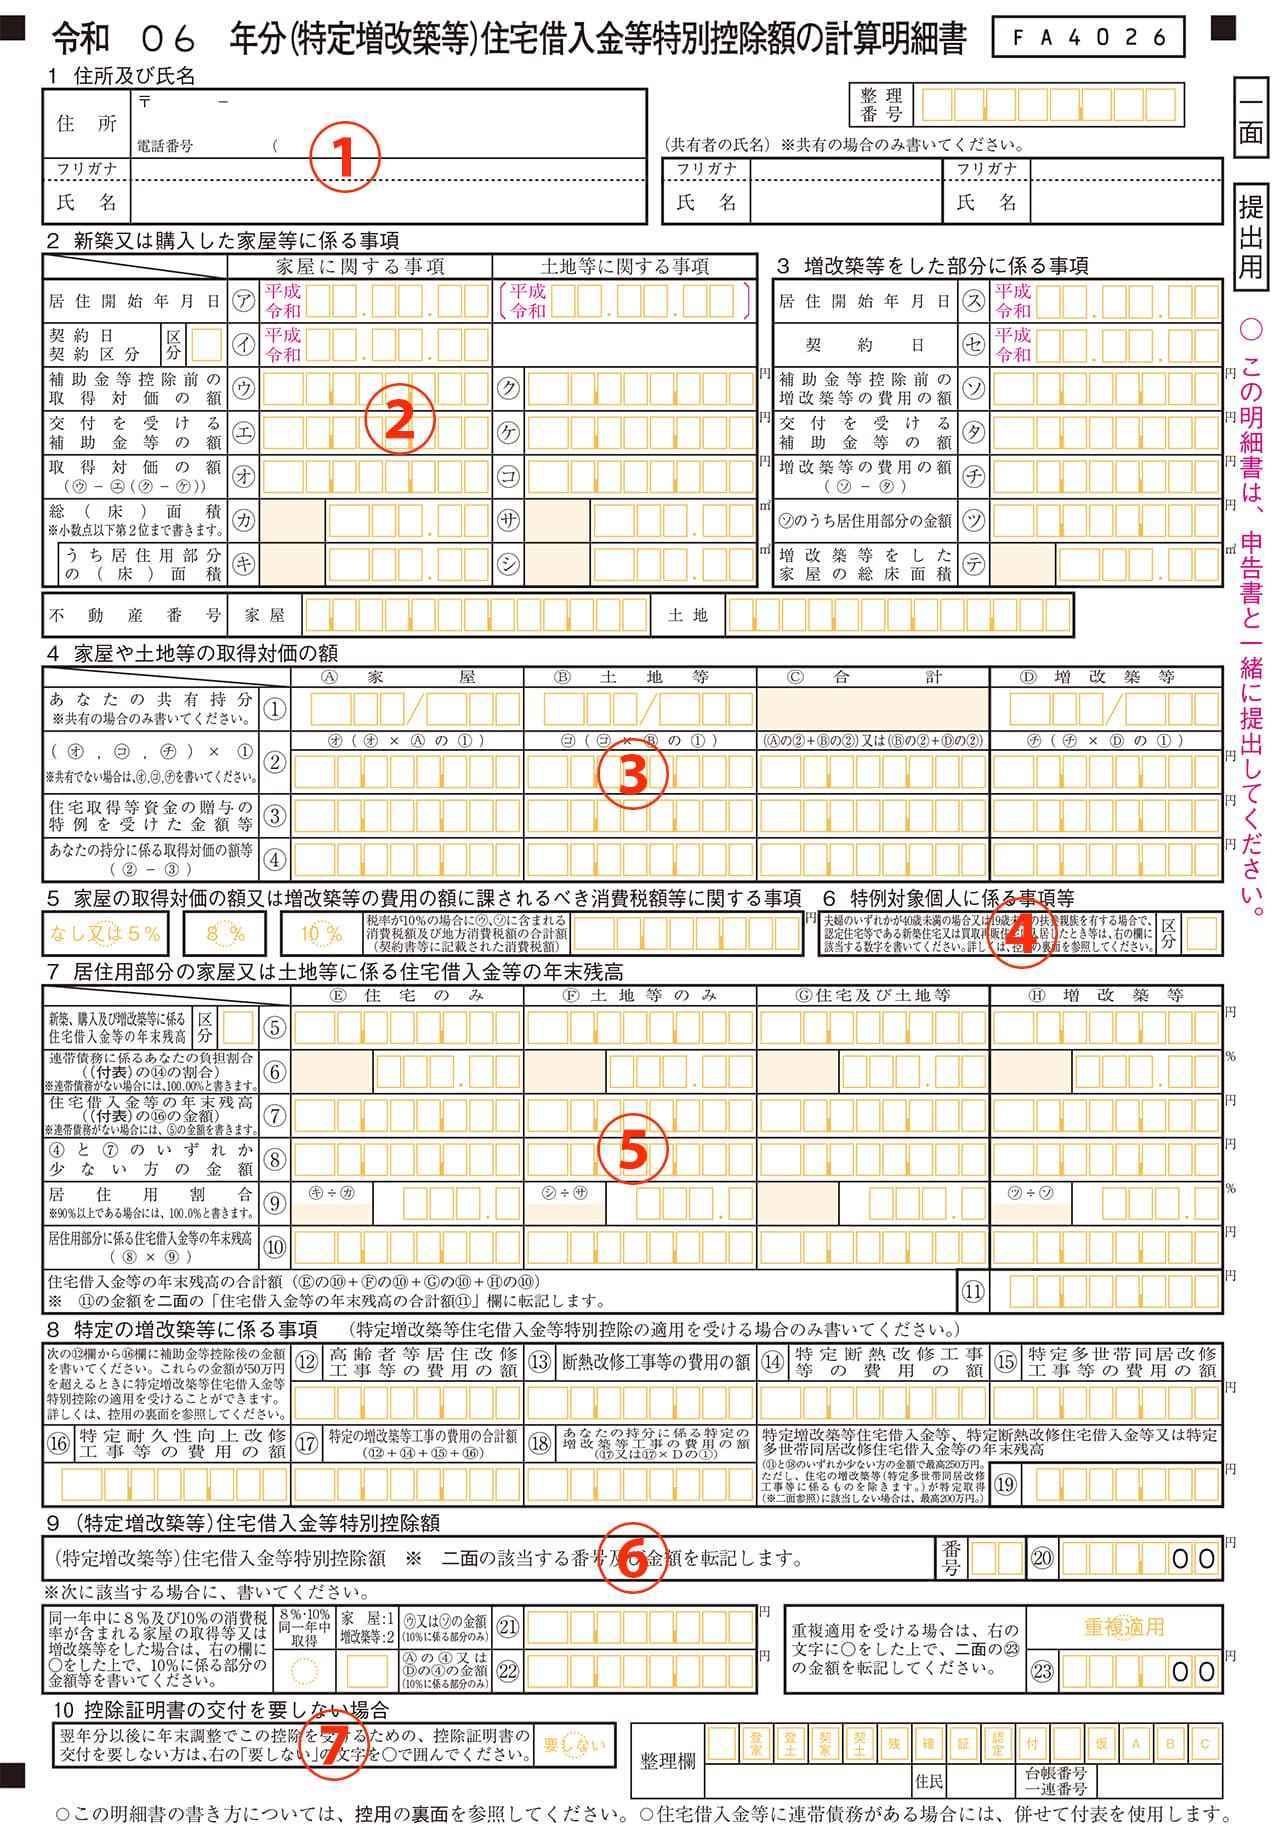
1年目の申告で中核となるのが「(特定増改築等)住宅借入金等特別控除額の計算明細書」の作成です。国税庁の「確定申告書等作成コーナー(e-Tax)」を利用すれば、画面の案内に従って数値を入力するだけで自動計算されますが、転記元の数値を正しく読み取る知識が欠かせません。
住宅ローン控除の必要書類一覧
手続きに着手する前に、以下の書類一式を漏れなく揃えておく必要があります。
- 住宅借入金等特別控除額の計算明細書(税務署窓口または国税庁HPで取得)
- 確定申告書(第一表・第二表)(e-Tax作成時は自動生成)
- 住宅取得資金に係る借入金の年末残高等証明書(融資を受けた金融機関から10〜11月頃に郵送)
- 建物・土地の登記事項証明書(法務局で取得、オンライン請求も可)
- 売買契約書または工事請負契約書の写し(購入・建築時の契約書類)
- 源泉徴収票(原本)(勤務先から交付された申告対象年のもの)
- 住宅の省エネ性能を証明する書類(住宅省エネルギー性能証明書、認定通知書など)
- 本人確認書類およびマイナンバー確認書類
住宅ローン年末残高証明書の見方
金融機関から届く「住宅取得資金に係る借入金の年末残高等証明書」で確認すべき数値は、「令和○年12月31日現在の残高(予定額)」です。連帯債務や借換を行っていない単独ローンの場合は、この金額がそのまま控除計算のベースとなります。
住宅ローン控除における登記事項証明書はどこを見る?
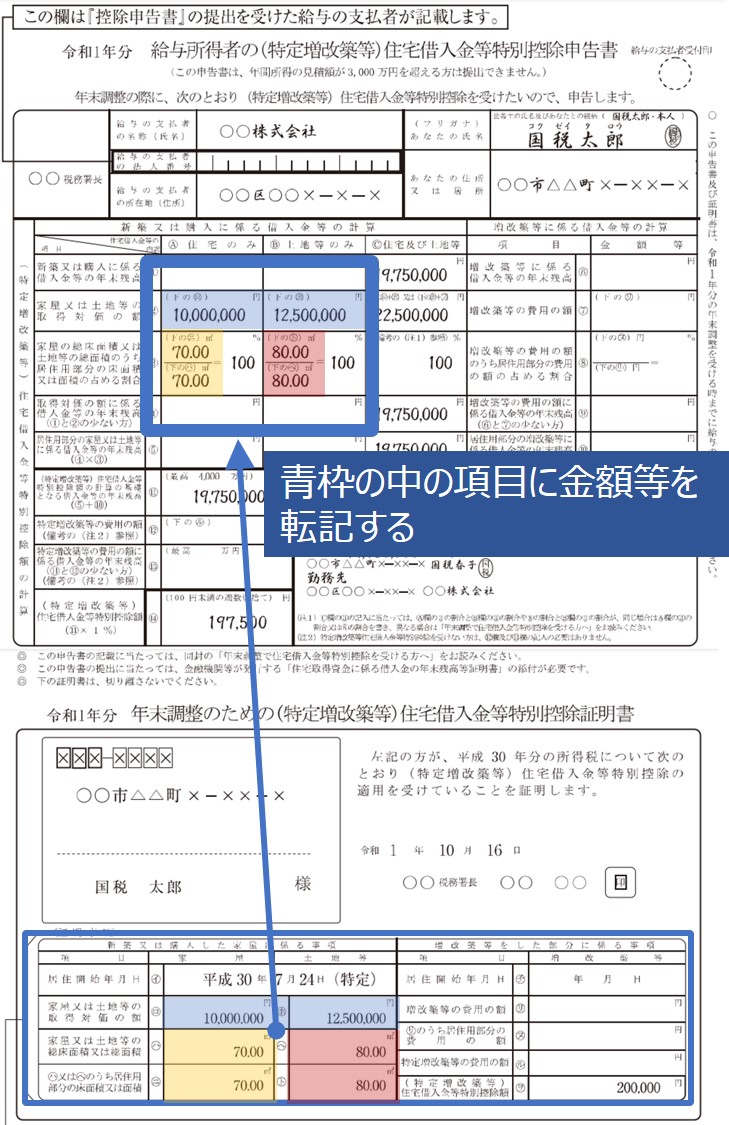
計算明細書への記入で最もミスが起きやすいのが、法務局で取得する「登記事項証明書(不動産登記簿謄本)」の転記です。チェックすべき箇所は以下の3点に集約されます。
- 原因・日付欄:所有権移転や新築の日付が、実際の引渡し・入居日と合致しているか確認します。
- 表題部(建物の表示)の床面積:マンションの場合は特に注意が必要です。契約書に記載された「壁芯(へきしん)面積」ではなく、登記簿に記載された「内法(うちのり)面積」を転記します。税制上の面積要件(原則50㎡以上、所得1,000万円以下に限り40㎡以上)はこの内法面積で厳格に判定されます。
- 権利部(甲区)の持分割合:夫婦共有名義で購入した場合、ここに記載されている持分割合(例:2分の1、3分の2など)をそのまま計算明細書に反映させます。
住宅借入金等特別控除計算明細書のステップ別記入例
計算明細書(一面・二面)の記入は、以下の論理ステップに沿って進めます。
ステップ1:新築又は購入した家屋・敷地等の状況
登記事項証明書から「家屋の登記事項」「建築年月日」「床面積」を転記します。敷地(土地)も住宅ローンで購入した場合は、同様に土地の登記事項から地目・地積(面積)を書き写します。
ステップ2:取得対価の額の計算
売買契約書または請負契約書に記載された購入価格を記入します。注意点として、消費税を含んだ総額を記入し、国や自治体からの補助金(すまい給付金や子育てエコホーム支援事業等)を受給した場合は、その額を対価から差し引く必要があります。
ステップ3:住宅借入金等の年末残高の計算
金融機関の「年末残高証明書」に記載された残高を記入します。家屋のみの場合は家屋欄へ、土地と建物の双方にローンがかかっている場合は按分計算ルールに従って各欄に配分します。
ステップ4:控除額の算出
「取得対価の額(持分割合適用後)」と「年末残高(持分割合適用後)」を比較し、いずれか少ない方の金額を特定します。その金額に控除率(0.7%)を乗じたものが、確定申告書第一表の「住宅借入金等特別控除」欄へ転記される最終税額控除額となります。
e-Taxによる入力手順のポイント
手書き申告に比べ、国税庁の「確定申告書等作成コーナー」を利用するe-Taxは入力ミスを劇的に削減できます。マイナンバーカードとスマートフォンを用意し、マイナポータル連携を利用すれば、金融機関の年末残高データや登記事項の一部が自動入力されます。画面上で「取得年月日」「契約金額」「年末残高」「持分割合」を順に入力するだけで、複雑な按分計算や限度額チェックが瞬時に完了するため、書面作成に固執するメリットはありません。
【2年目以降の年末調整】住宅借入金等特別控除申告書の書き方と記入例
確定申告を終えた翌年以降(2年目〜最長13年目)は、勤務先で行う「年末調整」で住宅ローン控除の適用を受けられます。税務署へ足を運ぶ必要はなく、社内手続きだけで完結します。
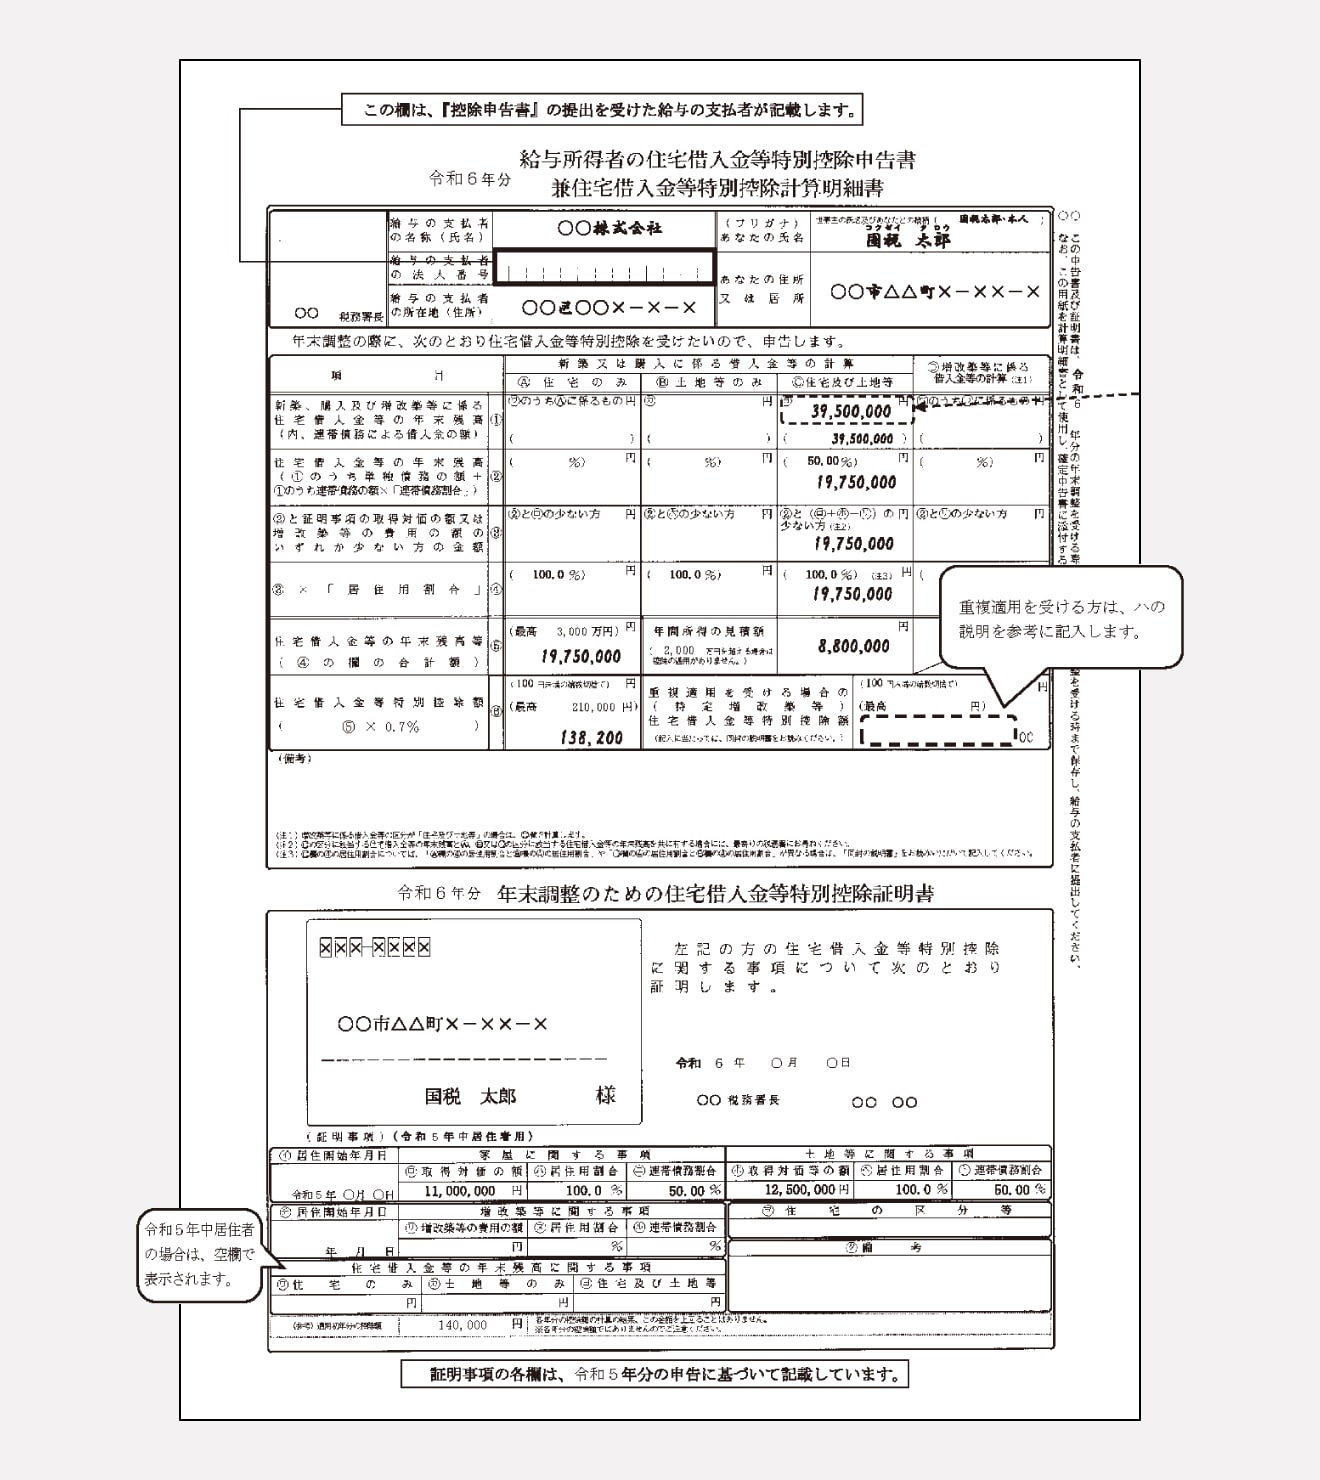
2年目の秋(通常10月下旬〜11月頃)になると、税務署から残りの控除年数分の申告書が一括して自宅へ送られてきます。この書類は「年末調整のための(特定増改築等)住宅借入金等特別控除申告書 兼 給与所得者の(特定増改築等)住宅借入金等特別控除計算明細書」と呼ばれ、毎年1枚ずつ切り離して使用します。
年末調整書類の具体的な記入箇所と手順
用紙の上半分は確定申告時のデータがあらかじめ印刷されているため、実際にペンを入れて記入するのは下半分の「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」枠内および右下の計算欄です。
① 給与所得者の氏名・住所・マイナンバー
ご自身の基本情報を正確に記入し、捺印(押印廃止に伴い不要なケースが増加)します。
② 新築又は購入した家屋等に係る借入金等の年末残高(①欄〜③欄)
金融機関から秋に送付される「住宅取得資金に係る借入金の年末残高等証明書」を見ながら、住宅のみ、土地のみ、または土地・家屋の双方の年末残高を正確に転記します。
③ 年間所得の見積額
その年の給与収入から給与所得控除を差し引いた「見積所得」を記入します。2,000万円を超えていなければ控除が適用されます。
④ 控除額の計算(④欄〜⑤欄)
用紙左上に印字されている「家屋や土地の取得対価の額」と、先ほど記入した「借入金の年末残高」を比較し、小さい方の金額を記入します。その金額に印字されている控除率(0.7%)を掛け合わせ、100円未満を切り捨てた額が「住宅借入金等特別控除額」となります。
完成した申告書に、金融機関から届いた「住宅ローン年末残高証明書(原本)」を添付し、会社の年末調整担当部署へ期日までに提出すれば手続きは完了です。
【比較検証】単独ローン・ペアローン・連帯債務の手続きと控除額の違い
共働き世帯の増加に伴い、夫婦双方の収入を合算して借り入れるケースが主流となっています。しかし、「単独ローン」「ペアローン」「連帯債務」のどれを選択しているかによって、住宅ローン控除の書類の書き方、添付書類、そして節税効果は劇的に変化します。
| 借入形態 | 契約数とローンの性質 | 住宅ローン控除の申告方法 | 年末残高証明書の記載と書き方の注意点 |
|---|---|---|---|
| 単独ローン | ・契約本数:1本 ・債務者:本人のみ | ・本人のみが1件申告 ・配偶者は控除対象外 | 証明書の残高をそのまま全額転記。最も手続きがシンプルでミスが起きにくい。 |
| ペアローン | ・契約本数:2本 ・それぞれが主債務者 | ・夫婦それぞれが個別に確定申告および年末調整を行う | 各自に独立した残高証明書が届く。自分の証明書の数値を各自の申告書にそのまま転記する。 |
| 連帯債務 | ・契約本数:1本 ・主債務者と連帯債務者 | ・夫婦それぞれが個別に申告するが、残高は按分計算 | 証明書は1通(主債務者宛)。持分割合・負担割合に基づき、各人が按分計算を行って記入する。 |
| 連帯保証 | ・契約本数:1本 ・債務者:本人のみ ・配偶者は保証人のみ | ・本人のみが1件申告 ・連帯保証人は控除不可 | 単独ローンと同一の扱い。配偶者は債務を負っていないため控除を一切受けられない。 |
ペアローンの記入例と要点
ペアローンの場合、夫婦それぞれが独立した住宅ローン契約を結んでいます。そのため、確定申告(1年目)も年末調整(2年目以降)も完全に2人分の手続きを個別に行う必要があります。夫は夫の残高証明書、妻は妻の残高証明書を基に書類を作成します。注意すべきは「登記簿上の所有権持分割合」と「借入金額の割合」を必ず一致させておくことです。ここが乖離していると、税務署から夫婦間での「贈与」とみなされ、贈与税が課される危険性があります。
連帯債務(フラット35等)の計算明細書の書き方
連帯債務は1本のローンを夫婦で連帯して返済する形式であり、記入方法の難易度が最も高くなります。年末残高証明書にはローン全体の残高が1本で印字されているため、申告書上で以下のように按分計算を行わなければなりません。
- 計算明細書の「連帯債務に関する事項」欄に、連帯債務者(配偶者等)の氏名および「自己の負担割合(例:50%)」を記入します。
- 年末残高の総額に対し、自身の負担割合を乗じた金額(例:4,000万円×50%=2,000万円)を算出し、これを各自の控除対象残高として記載します。
- 年末調整においても、2人それぞれが申告書を作成し、主債務者に届いた残高証明書の原本とコピーを適切に添付して会社へ提出します。
住宅ローン控除 借換後の書き方
金利上昇局面への対策などで住宅ローンを借り換えた場合でも、控除期間内であれば原則として減税は継続可能です。ただし、計算明細書の書き方には独自の計算ルールが存在します。
① 借換後の借入額 ≦ 借換直前の残高の場合:
新たなローンの年末残高をそのまま全額、控除計算に用いることができます。
② 借換後の借入額 > 借換直前の残高の場合(諸費用等を上乗せした場合):
増額された諸費用分は住宅ローン控除の対象になりません。以下の算式で按分した金額を算出し、申告書に記入します。
控除対象となる残高 = 新ローンの年末残高 × (借換直前の旧ローン残高 ÷ 新ローンの借換時借入額)
借換初年の申告では、金融機関が発行する「新旧両方の金銭消費貸借契約書」や「返済実績表」を基に按分比率を確定させる必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
税務署の確定申告相談会場やSNS、質問コミュニティ等に寄せられる膨大な相談を調査すると、住宅ローン控除の手続きにおいて多くの申告者が共通の「つまずきポイント」でパニックに陥っている実態が浮き彫りになります。
現場で多発する3大トラブル
トラブル1:登記簿の内法面積ショック
「分譲マンションのパンフレットや契約書には『専有面積52.5㎡』と書かれていたため控除を受けられると思い込んでいたが、法務局で登記事項証明書を取得したら『49.1㎡』と記載されており、当時の50㎡基準を割り込んで却下された」という事例です。壁の内側の寸法で測る登記面積(内法面積)は、壁の中心線から測る契約書上の面積(壁芯面積)よりも数パーセント狭くなります。40㎡〜50㎡前後のコンパクトマンションを購入した層で、この面積不一致による悲鳴が毎年散見されます。
トラブル2:ペアローンの書類別送による期限遅れ
「夫の会社は年末調整の書類回収が11月中旬、妻の会社は12月上旬だったため、妻の手続きを後回しにしていたら残高証明書の原本提出が間に合わなくなった」という声です。金融機関から送られてくる残高証明書は1通のみ(連帯債務時)であったり、夫婦別々に届いたりするため、到着時期のズレによって片方の年末調整が間に合わず、結局確定申告に回らざるを得なくなるケースが目立ちます。
トラブル3:還付金はいつ振り込まれるのかという不安
確定申告を終えた後、「還付金はいつ振り込まれるのか?」とやきもきする声が非常に多く見られます。国税庁の処理サイクルとして、e-Taxで申告した場合は提出からおよそ2週間〜3週間、書面(紙)で提出した場合は1ヶ月〜1ヶ月半程度で指定口座に入金されます。一方、2年目以降の年末調整の場合は、会社の12月給与または翌年1月給与の手取り額に還付金が合算されて支給されます。
一般に知られていない盲点とネットの誤解|損を避けるための境界線
インターネット上の掲示板やSNSでは、住宅ローン控除に関する誤った情報や、断片的な知識による誤解が飛び交っています。知らずに放置していると、数万〜数十万円単位で手取りを減らす結果になりかねません。
誤解1:「住宅ローン控除を使えば所得税と住民税が全額ゼロになる」の嘘
「残高4,000万円だから、0.7%の28万円が無条件にまるまる戻ってくる」と勘違いしている方が大勢います。住宅ローン控除はあくまで「自分が納めた税金の還付」です。自身の源泉徴収票に記載された所得税額が15万円だった場合、最大控除枠が28万円あったとしても、所得税から戻るのは15万円が限界です。
所得税から引ききれなかった残額は、翌年度の住民税から自動的に減額されますが、住民税からの控除額には「前年分の所得税の課税総所得金額等の5%(最高9.75万円)」という厳格な上限が設けられています。つまり、所得税15万円+住民税上限9.75万円=24.75万円が実際の減税限界値となり、残りの枠は切り捨てられます。
誤解2:「ふるさと納税を併用すると住宅ローン控除が減額されて損をする」の真実
ネット上で頻繁に議論される「ふるさと納税併用問題」ですが、現在の税制では「ワンストップ特例制度」を利用しても「確定申告」を行っても、大半のケースで住宅ローン控除への影響は生じません。ただし、確定申告を行うとふるさと納税分が所得税の所得控除として先に計算されるため、所得税額自体が下がります。その結果、住宅ローン控除が所得税で引ききれず住民税に回され、住民税の控除上限(9.75万円)に引っかかる極端な低所得・高ローン残高のケースにおいてのみ、ごくわずかな枠の未消化が発生します。大半の平均所得層においては、両制度をフル活用しても損をすることはありません。
【プロの結論】住宅ローン控除を最優先すべき人と見送るべき繰り上げ返済の判断基準
住宅ローン控除の期間中は、「繰り上げ返済を急ぐべきか、控除枠を使い切るべきか」という相談が投資・住宅市場で絶えません。明確な判断基準は以下の通りです。
- 控除枠をフル活用すべき人:住宅ローンの適用金利が控除率0.7%を下回る低変動金利(0.3%〜0.6%台など)で借りており、かつ自身の所得税・住民税納付額が控除上限を上回っている人。この場合、返済を急がずに元本を残し、控除を受けながら浮いた資金を手元資金や運用に回す方が資産形成上合理的です。
- 早期の繰り上げ返済・元本圧縮を検討すべき人:固定金利などで借入金利が1%〜2%を超えている人、あるいは育児休業等で世帯所得が激減し、支払う所得税がゼロ(またはごく僅か)になる年が続く人。税金が引かれていなければ控除の恩恵を受けられないため、利息負担を抑える返済を優先する判断が賢明です。
【住宅ローン控除の書き方】に関するよくある質問(FAQ)
Q1:1年目の確定申告を忘れてしまい、期限を過ぎてしまいました。もう控除は諦めるしかありませんか?
A1:諦める必要はありません。所得税の還付を受けるための申告(還付申告)は、入居した翌年の1月1日から「5年間」遡って提出することが法的に認められています。会社員の方で納めすぎた税金を取り戻すだけであれば、3月15日の期限を過ぎた後でも、税務署窓口やe-Taxから「過去分の申告」を行うことで、数年分をまとめて還付してもらえます。
Q2:2年目以降の年末調整申告書(税務署から送られてきた用紙)を失くしてしまいました。再発行は可能ですか?
A2:管轄の税務署へ「年末調整のための(特定増改築等)住宅借入金等特別控除申告書等の交付申請書」を提出することで再発行が可能です。国税庁ホームページから申請書をダウンロードし、窓口へ提出するか郵送で請求できます。手元に届くまで1〜2週間程度かかる場合があるため、年末調整の社内締切に間に合わない場合は、速やかに会社へ相談し、間に合わなければ自身でその年分の確定申告を行ってください。
Q3:夫婦でペアローンを組んでいますが、育休中で所得税が発生していません。この場合、妻の分の申告はどう書けばいいですか?
A3:育児休業給付金は非課税所得であるため、その年に給与収入がなく所得税がゼロであれば、住宅ローン控除の申告を行っても還付される税金自体が存在しません。ただし、住民税の課税対象となる前年所得がある場合や、翌年以降に復職して所得が発生する予定がある場合は、手続きの流れを把握しておく必要があります。復職して給与から源泉徴収が発生した年度から、再び年末調整で申告書を提出すれば、残りの控除期間分について減税を受けることができます。
Q4:確定申告書第一表の「住宅借入金等特別控除」欄に書く「区分」の文字は何を指していますか?
A4:確定申告書第一表の控除額記載欄の横にある小さな「区分」枠は、住宅の取得条件や証明書類の形式を税務署が識別するための記号です。例えば、電子発行された証明書を添付した場合は「電」、認定住宅等の特例に該当する場合は特定の番号を入力します。手書きの場合は手引きの指示に従いますが、国税庁の確定申告書等作成コーナーを利用していれば、質問に答えるだけで自動的に適切な区分が入力されます。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン控除の手続きは、専門用語が多く一見すると難解に思えますが、本質は「登記事項証明書の内法面積と持分を確認し、年末残高証明書の数値を転記する」という極めて機械的な作業です。
1年目は確定申告(e-Taxの活用が圧倒的にスムーズです)を確実に済ませ、税務署から2年目以降の申告書類が送られてきたら、大切に保管して毎年の年末調整で忘れずに提出する。このサイクルさえ確立できれば、最長13年間にわたる減税の恩恵を満額享受することができます。
今後の金利動向や税制改正の潮流を見据えつつ、ご自身の借入形態(単独・ペア・連帯債務)に合致した正しい書き方を実践し、手続きの遅れや転記ミスによる不利益を確実に防いでください。 (出典: 住宅 ローン 控除 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。