扶養内でも雇用保険に入れる?外れる基準と手取りへの影響を徹底解剖
パートやアルバイトで働く主婦・主夫層の間で、「扶養内で働いているのに職場から雇用保険の加入手続きを求められた」「雇用保険に入ると配偶者の扶養から外れてしまうのではないか」という不安の声が頻繁に聞かれます。税金や社会保険に関するルールは複雑怪奇であり、どの「壁」が何に影響するのかを正確に把握できている人は決して多くありません。
結論から言えば、雇用保険に加入したからといって、税制上や社会保険上の扶養から自動的に外れることはありません。むしろ、毎月のわずかな保険料負担で手厚い給付やセーフティネットを確保できるため、賢く活用すれば大きなメリットを享受できます。2026年現在の法制度と2028年に控える法改正の動向を踏まえ、扶養内勤務における雇用保険の真実をわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:雇用保険の加入と社会保険・税制上の扶養判定は管轄が異なり、雇用保険に入っても扶養から外れることはない。
- 要点2:「週20時間以上かつ31日以上の雇用見込み」を満たす場合、パートであっても雇用保険の加入義務が発生する。
- 要点3:手取りへの影響は月数百円程度にとどまり、育休給付金や失業手当などの補償を得られるメリットが大きい。
「雇用保険に入ると扶養から外れる」は誤解!3つの“扶養の壁”との決定的な違い
給与から雇用保険料が引かれ始めると、「これで扶養から外れて夫(または妻)の税金が高くなるのでは」「健康保険証を返却しなければならないのか」と慌てるケースが目立ちます。しかし、これは制度の仕組みを取り違えた典型的な誤解です。「扶養」という言葉には、まったく異なる3つの制度が存在しています。
1つ目は税制上の扶養(103万円の壁など)です。配偶者控除や配偶者特別控除が適用される基準であり、所得税や住民税の計算に関わります。2つ目は社会保険上の扶養(106万円の壁・130万円の壁)であり、配偶者の健康保険や厚生年金の被扶養者として留まるための基準です。そして3つ目が、今回の主題である雇用保険です。
雇用保険は、労働者の生活の安定と再就職を支援するための制度であり、税金や健康保険の扶養とは一切連動していません。どれだけ雇用保険の被保険者として扱われても、年収基準を超えない限り、配偶者の扶養から外れる基準には該当しない仕組みになっています。
【条件チェック】パートが扶養内で雇用保険に入る基準と「週20時間の壁」
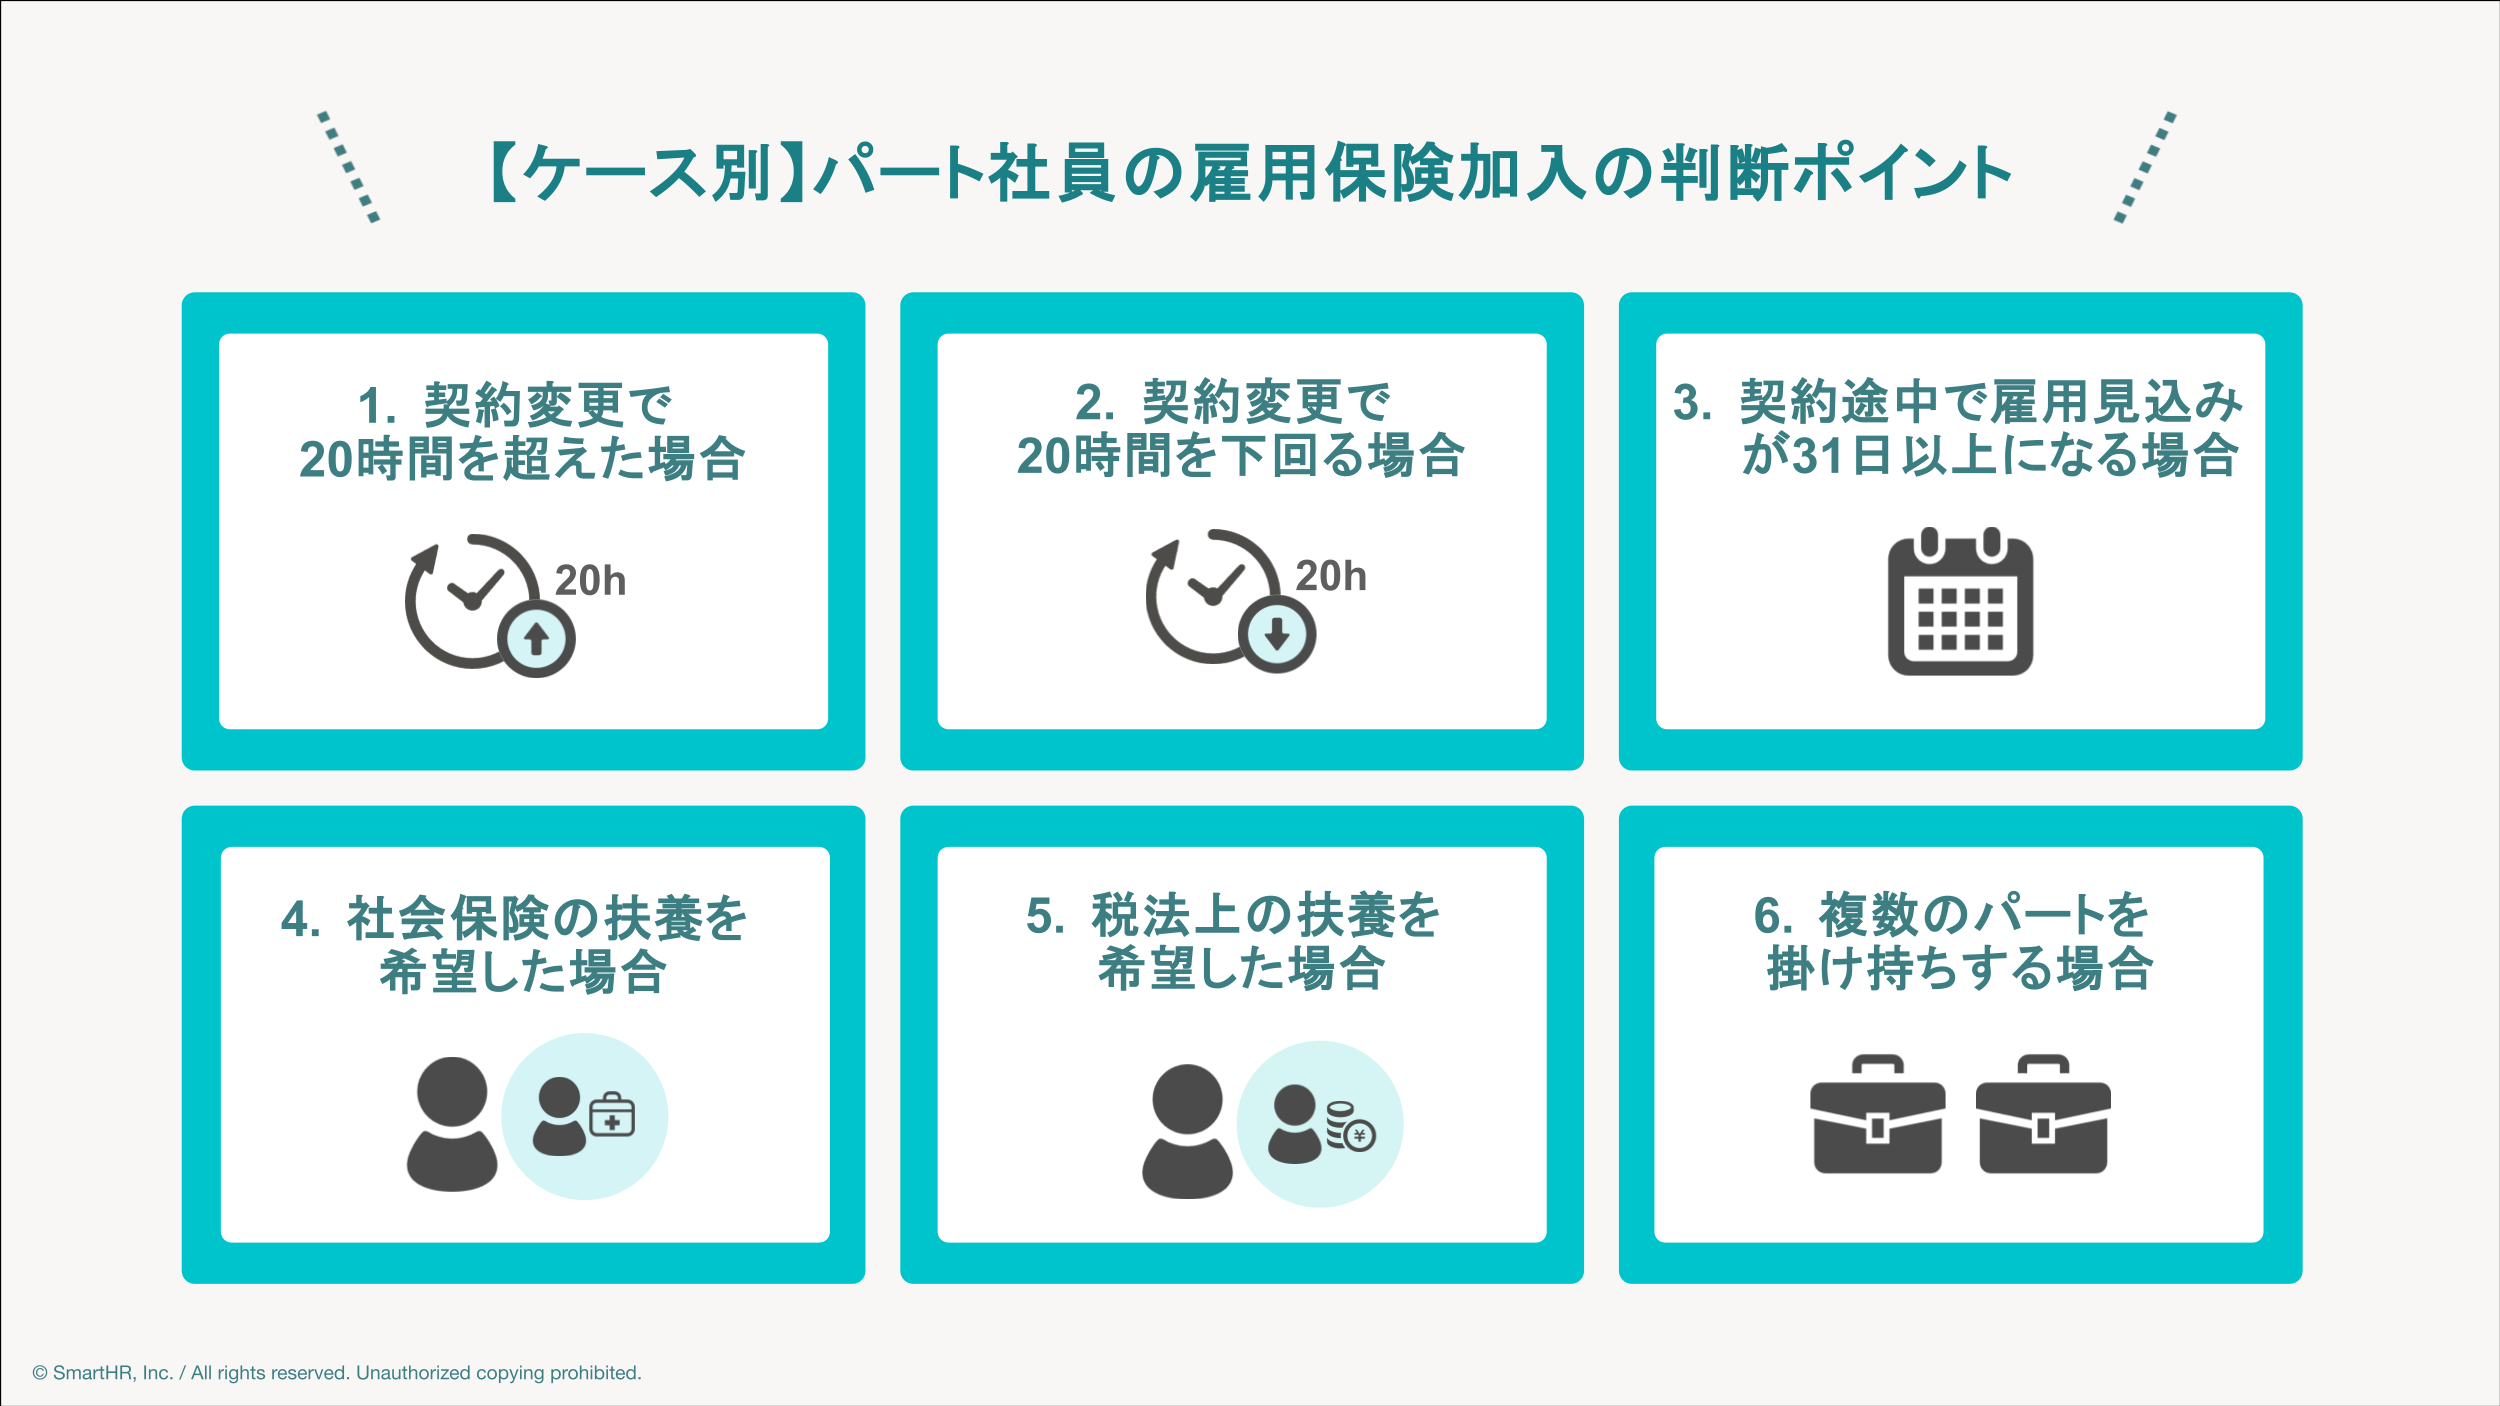
雇用保険は、自分で加入するかどうかを自由に選べる任意保険ではありません。法律で定められた加入条件を満たした時点で、主婦パートであっても雇用保険の加入義務が発生します。
現在のパート・アルバイトにおける雇用保険の加入条件は、以下の2点を両方満たす場合です。
・週の所定労働時間が20時間以上であること(いわゆる雇用保険 週20時間の壁)
・31日以上の雇用見込みがあること(契約期間の定めがない、または更新の可能性がある場合を含む)
この基準に年収制限はありません。たとえば、時給1,050円で週20時間働いた場合、年収はおよそ109万円程度になります。この働き方であれば、社会保険(健康保険・厚生年金)の130万円の壁の内側に収まりつつ、雇用保険にはしっかりと加入する「扶養内雇用保険」の状態が成立します。会社側にとっても加入手続きは法令上の義務であり、扶養内勤務における雇用保険料は会社負担と労働者負担で按分して納める決まりです。
手取りはいくら減る?雇用保険料の計算方法と家計へのリアルな影響
加入義務があるとはいえ、毎月の給与から引かれる保険料が家計を圧迫しないかは切実な問題です。社会保険(健康保険・厚生年金)に加入すると手取りが15%前後減少するのに対し、雇用保険料の負担割合は極めて低く設計されています。
一般事業における労働者側の負担率は、賃金総額のわずか1,000分の6(0.6%)です。月収に応じた実際の負担額を試算してみましょう。
・月収8万円の場合:月額480円(年間5,760円)
・月収10万円の場合:月額600円(年間7,200円)
・月収12万円の場合:月額720円(年間8,640円)
給与明細を見ると数百円単位の天引きに留まるため、パートの手取り額に与える影響は最小限です。ファミレスのランチ1回分にも満たない負担で、後述する強力な公的補償を受けられる権利が手に入ります。
実は入った方が得?パートが雇用保険に加入するメリット・デメリット
雇用保険への加入は、単なるコストではなく「高還元率のセーフティネット」と言えます。パート勤務者が享受できる具体的なメリットと、注意すべきデメリットを整理しました。
最大のメリットは、予期せぬ退職やキャリアアップに対する給付金の充実度です。
・失業手当(基本手当):倒産・解雇だけでなく自己都合退職でも、一定期間の被保険者期間を満たせば給付を受け取れる。
・育児休業給付金:パート勤務でも条件を満たせば、育休中に賃金の最大67%(一定期間経過後は50%)が非課税で支給される。
・介護休業給付金:家族の介護のために休業した場合、賃金の67%が支給される。
・教育訓練給付金:指定された資格取得講座やスキルアップ講座を受講した際、費用の20%〜最大80%が国から補助される。
一方で、唯一のデメリットは毎月の給与から数十円〜数百円の保険料が引かれる点のみです。ただし、1点だけ見落としてはならない注意点があります。それが「失業手当受給と扶養の条件」です。
パートを辞めて失業手当を受給する場合、受け取る基本手当日額が3,612円(年間換算で130万円相当)以上になると、受給期間中は配偶者の健康保険上の扶養から一時的に外れ、自身で国民健康保険に加入しなければならないケースがあります。受給額がいくらになるか、受給中の社会保険手続きをどうするかは、管轄のハローワークや健康保険組合への事前確認が欠かせません。
【2028年最新動向】週10時間以上へ適用拡大!パート労働環境の劇的変化
働き方の多様化やリスキリング支援の拡充を背景に、雇用保険のルールは歴史的な転換期を迎えています。法改正により、2028年10月1日から雇用保険の適用基準が「週20時間以上」から「週10時間以上」へと大幅に拡大されることが決定しています。
これまで週15時間など短いシフトで働いていた短時間パート層も、ほぼ例外なく雇用保険の対象に含まれる時代が到来します。週10時間勤務の場合、月収4万〜5万円程度でも月額200〜300円の保険料で加入することになり、労働者全体のセーフティネットが一段と強化されます。
「扶養内だから保険関係は関係ない」という従来の常識は完全に過去のものとなりつつあります。制度の変更に振り回されるのではなく、拡大される公的支援をいかに自己防衛やキャリア形成に活かすかという視点が求められています。
【扶養内の雇用保険】に関するよくある質問(FAQ)
Q1:パート先で「雇用保険に入りたくない」と申し出て拒絶することはできますか?
A1:できません。雇用保険は法律に基づく強制加入制度です。「週20時間以上・31日以上の雇用見込み」という要件を満たしている場合、労働者本人の意思や配偶者の意向にかかわらず、会社側は加入手続きを行う法定義務があります。
Q2:失業手当を受給しなければ、雇用保険に加入したまま配偶者の扶養でいられますか?
A2:問題なく扶養に入ったままでいられます。在職中に雇用保険の被保険者であること自体は、税制上の扶養(配偶者控除)や社会保険上の扶養の判定に何ら悪影響を及ぼしません。年間収入がそれぞれの基準額(103万円、106万円、130万円など)を超えない限り、扶養の権利は維持されます。
Q3:2か所のパート先で週15時間ずつ(合計週30時間)働いている場合、雇用保険には入れますか?
A3:原則として加入できません。現行制度では、1つの事業所(メインの勤務先)単独で週20時間以上を満たす必要があります(65歳以上を対象とした「高年齢雇用継続被保険者」の例外を除く)。ただし、2028年10月の法改正で基準が「週10時間以上」に引き下げられた後は、それぞれの職場で加入基準を満たす可能性が出てきます。
まとめ:正しい知識で「働き損」を防ぎ、賢くセーフティネットを活用しよう
雇用保険は「扶養から外れる落とし穴」ではなく、わずかな負担で将来のリスクに備えられる心強い味方です。税制上の壁や社会保険の壁と混同してしまい、無理に労働時間を削って雇用保険の加入を避けるのは、かえって得られるはずの給付や権利を手放すことにつながりかねません。
2028年の適用拡大に向け、短時間労働者を取り巻く環境は確実に守られる方向へとシフトしています。手取りの増減と得られるリターンを正しく天秤にかけ、制度の恩恵を最大限に活用しながら、納得のいくワークスタイルを選択してください。 (出典: 扶養 内 雇用 保険(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。