【2026年最新】仕入税額控除の仕組みとインボイス後の計算・実務
消費税の納税額を大きく左右する「仕入税額控除」。事業者が納めるべき消費税額を算出する際、売上時に預かった消費税から仕入れや経費で支払った消費税を差し引くこの仕組みは、二重課税を防ぐ税制の根幹です。しかし、インボイス制度が定着した現在、要件の管理や計算方法の選択を誤り、想定外の追徴や税負担の増加に直面するケースが目立っています。
適格請求書発行事業者との取引管理はもちろん、帳簿の記載内容や計算方式の選択によって、最終的な納税額には百万円単位の差が生じることも珍しくありません。本稿では、消費税法に則った仕入税額控除の基本原則から、本則課税における具体的な計算手法、経過措置への対応、控除対象外消費税の処理まで、現場で役立つ実務ポイントを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:仕入税額控除は「売上消費税-仕入消費税」で二重課税を防ぐ必須の仕組みであり、適用可否がキャッシュフローに直結する。
- 要点2:インボイス制度下では、原則として適格請求書と法定記載事項を満たした帳簿の両方を保存しなければ控除が否認される。
- 要点3:課税売上割合や事業規模に応じ、「全額控除」「個別対応方式」「一括比例配分方式」または「簡易課税制度」を的確に使い分ける判断が求められる。
【基礎知識】仕入税額控除とは?二重課税を防ぐ仕組みと消費税法の原則
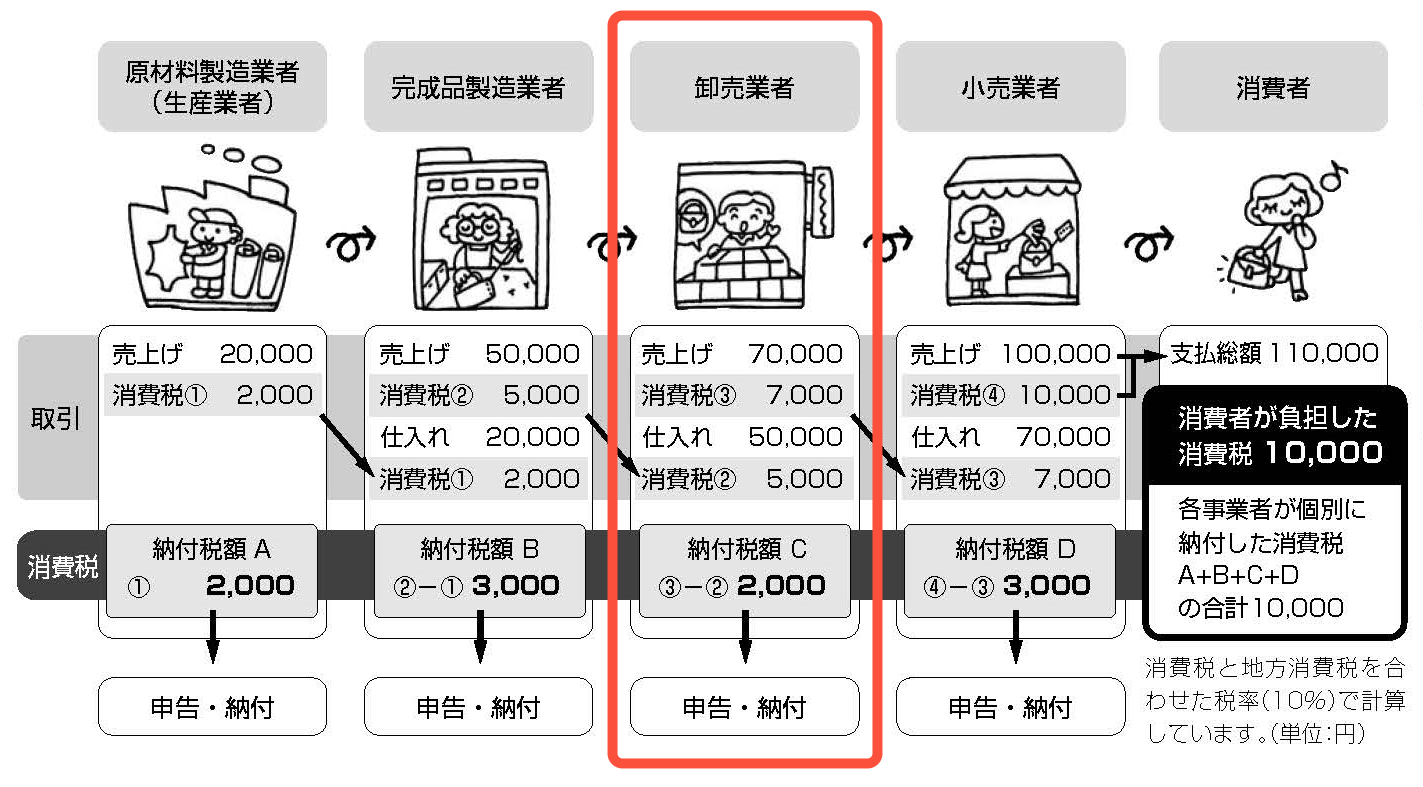
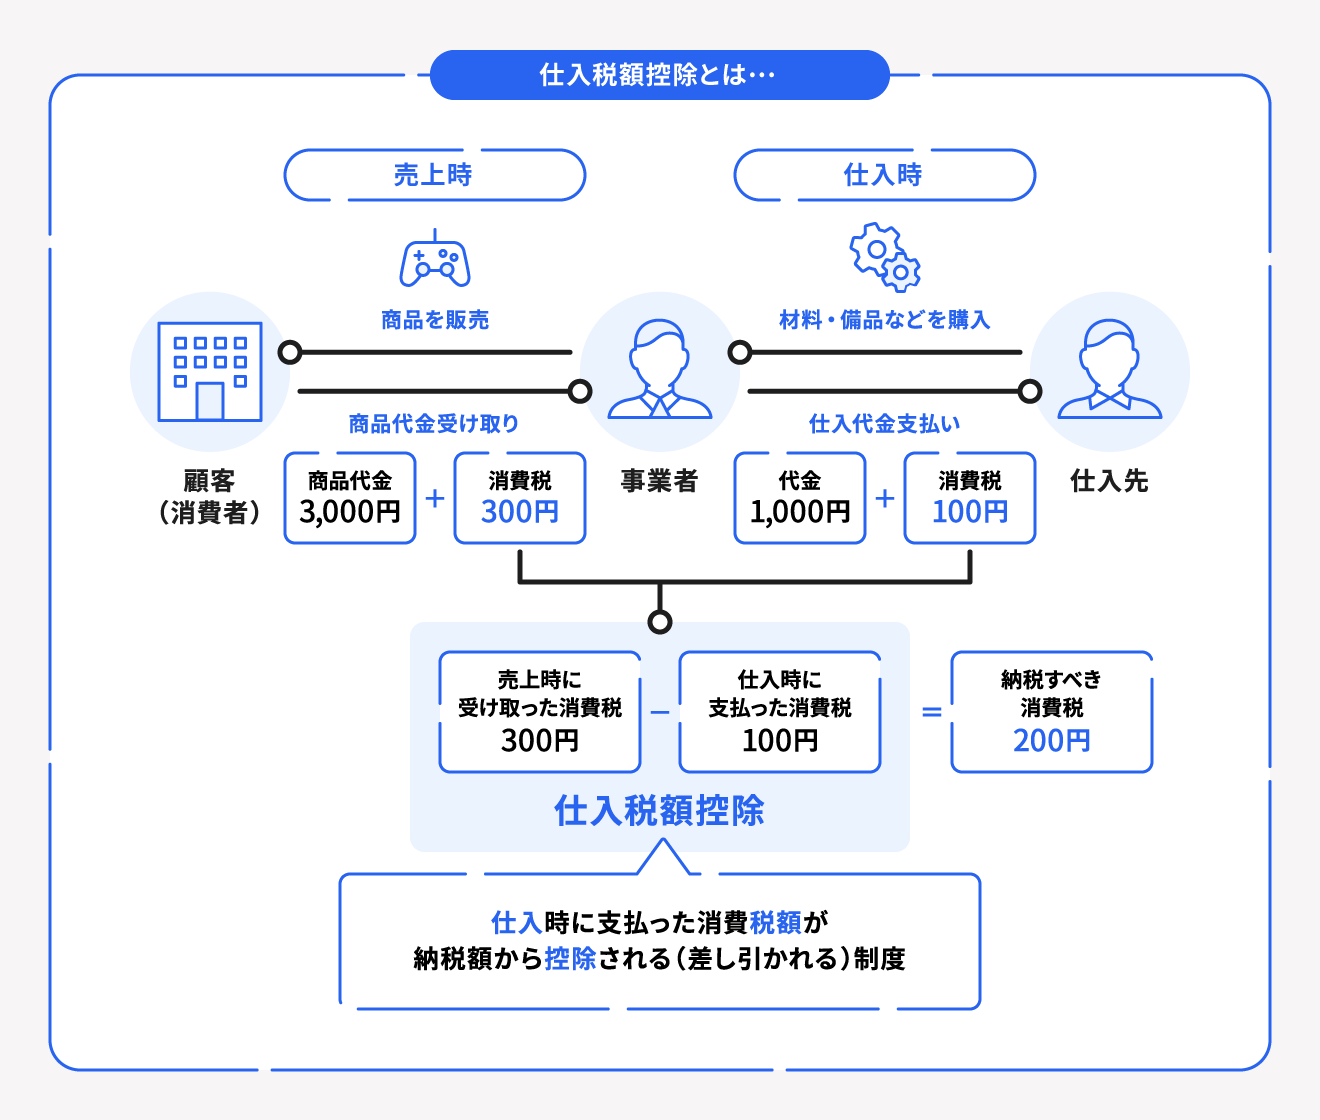
仕入税額控除は、消費税法第30条に規定されている制度です。事業者が商品やサービスを販売した際に顧客から預かった消費税額から、商品の仕入れや原材料の購入、消耗品の調達、外注費などの「課税仕入れ」にかかった消費税額を差し引いて納税額を計算します。
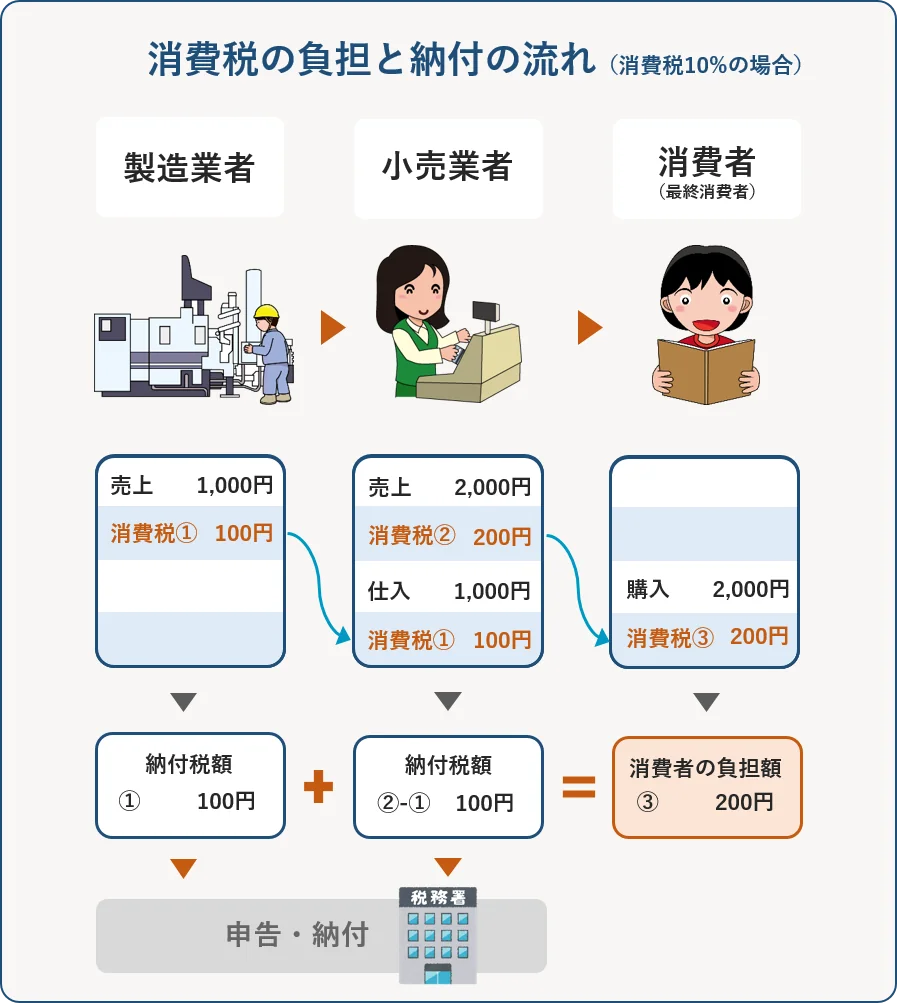
消費税は最終消費者が負担することを前提とした間接税です。製造業者、卸売業者、小売業者といった流通の各段階で取引ごとに消費税が課されるため、仕入税額控除の仕組みが存在しない場合、税が累積して最終的な販売価格が跳ね上がってしまいます。この多重課税を排除し、各事業者が自社の「付加価値」に対してのみ税を納める構造を保つために、仕入税額控除が機能しています。
課税対象となる支出(課税仕入れ)には、商品仕入れ代金のほか、事務所家賃(事業用)、光熱費、通信費、広告宣伝費、PCなどの備品購入費などが含まれます。一方で、従業員への給与手当、土地の購入・賃借料、保険料などは非課税・不課税取引に該当するため、仕入税額控除の計算対象には含められません。
インボイス制度で何が変わった?要件を満たさないと税負担が増える決定的理由
インボイス制度(適格請求書等保存方式)が施行されたことで、仕入税額控除を受けるためのハードルは大幅に上がりました。最大の変更点は、「適格請求書発行事業者」から交付された「適格請求書(インボイス)」と「一定の要件を満たす帳簿」の双方が保存されていなければ、原則として仕入税額控除が適用されないという点です。
制度導入前は、免税事業者からの仕入れであっても、帳簿と請求書等を適切に保存していれば全額を仕入税額控除の対象にできました。しかし現行制度では、取引先が免税事業者である場合や、受領した請求書に登録番号(T番号)や税率ごとの消費税額などの法定記載事項が欠落している場合、買い手側はその仕入れに含まれる消費税を自社の売上消費税から差し引くことができません。
たとえば、年間売上5,500万円(うち消費税500万円)、免税事業者への外注費3,300万円(うち消費税相当300万円)という取引があった場合、控除が一切認められなければ、手元に残る利益から500万円全額を納税しなければならなくなります。要件不備による控除の否認は、実質的な利益の直接流出を意味するため、現場での確認体制が極めて重要です。
また、帳簿及び請求書等の保存要件として、保存期間は原則として「課税期間の末日の翌日から2か月を経過した日から7年間」と定められています。請求書だけでなく、会計帳簿側にも「課税仕入れの相手方の氏名又は名称」「取引年月日」「取引内容」「課税仕入れに係る支払対価の額」を正確に記録していなければ、税務調査時に控除が取り消される要因となります。
【計算方法を徹底比較】本則課税(個別対応・一括比例配分)と簡易課税制度
仕入税額控除の計算方法は、採用している課税方式や事業者の売上規模、課税売上割合によって厳密に区分されます。自社にとってどの方式が適用可能で、どれが最も有利かを把握しておく必要があります。
本則課税(一般課税)を採用している場合、まずは基準期間の課税売上高と当期の課税売上割合を確認します。課税売上高が5億円以下かつ課税売上割合が95%以上であれば、当期に支払った課税仕入れの消費税を全額控除できます。しかし、課税売上高が5億円を超えるか、課税売上割合が95%未満の場合は、以下のいずれかの方式を選択して按分計算を行わなければなりません。
1. 個別対応方式
すべての課税仕入れを「課税売上にのみ対応するもの」「非課税売上にのみ対応するもの」「双方に共通して対応するもの」の3つに用途区分し、以下の算式で控除税額を求めます。
【控除税額 = 課税売上対応の消費税 +(共通対応の消費税 × 課税売上割合)】
実務上の区分管理の手間は大きいものの、課税売上対応の仕入れが多い企業では控除額を最大化しやすいのが特徴です。
2. 一括比例配分方式
すべての課税仕入れに係る消費税額を合算し、単純に課税売上割合を乗じて控除税額を算出します。
【控除税額 = 課税仕入れに係る消費税額の合計 × 課税売上割合】
用途区分の手間を省けるメリットがありますが、一度選択すると2年間は個別対応方式への変更ができないという制約(2年縛り)があるため、設備投資の予定などを考慮した慎重な判断が欠かせません。
一方、基準期間の課税売上高が5,000万円以下の事業者は、事前に届出書を提出することで簡易課税制度を選択できます。簡易課税では、実際の仕入れ税額を集計せず、売上消費税額に事業区分ごとの「みなし仕入率(第1種90%〜第6種40%)」を掛けて納税額を割り出します。仕入れにかかる領収書のインボイス該当性を気にする必要がなくなるため、事務負担を大幅に削減できる利点があります。
【経過措置と2割特例】免税事業者との取引における実務動向
インボイス制度による急激な経済的打撃を緩和するため、消費税法には段階的な経過措置が設けられています。免税事業者からの仕入れであっても、一定期間は仕入税額相当額の一定割合を控除可能です。
経過措置のスケジュールは、制度開始からの最初の3年間が「80%控除」、その後の3年間が「50%控除」と定められており、段階的に控除可能額が縮小します。経過措置の適用を受けるためには、帳簿に「経過措置の適用を受ける旨」を明記し、免税事業者が発行した区分記載請求書と同様の要件を満たす請求書を保存する必要があります。
さらに、インボイス制度を機に免税事業者から適格請求書発行事業者(課税事業者)へ転換した小規模事業者向けには、激変緩和措置として「2割特例」が用意されました。これは売上税額の2割のみを納税額とすることができる特例で、事前の届出なしに確定申告書への付記のみで適用できる柔軟な制度です。ただし、この2割特例にも適用対象となる期間の制限があるため、特例終了後の課税方式(本則課税か簡易課税か)のシミュレーションを早めに進めておく必要があります。
控除しきれない「控除対象外消費税」の税務処理と実務上の注意点
本則課税で個別対応方式や一括比例配分方式を適用した結果、課税売上割合が100%でない場合には、支払った消費税のうち控除しきれない部分が発生します。これが「控除対象外消費税」です。
控除対象外消費税の税務処理は、採用している経理方式(税抜経理か税込経理か)および対象資産の種類によって異なります。
税込経理方式の場合:
仕入れや経費の金額に消費税が含まれた状態で費用または資産計上されるため、控除対象外消費税を個別に計算・調整する必要はありません。期末に確定した納税額を「租税公課」として損金処理します。
税抜経理方式の場合:
控除できなかった消費税額を個別に取り出す必要があります。経費(交際費や消耗品費など)に係る控除対象外消費税は、原則として発生した事業年度の損金(雑損失など)として処理します。しかし、固定資産などの購入に伴い発生した控除対象外消費税については、金額が200万円以上などの一定要件に該当すると「繰延消費税額等」として資産計上し、5年間で均等償却しなければならないケースがあります。
特に不動産業や医療・福祉関連など、非課税売上の割合が高い業種では控除対象外消費税が多額になりやすく、法人税の所得計算にも大きな影響を及ぼすため、正確な税務調整が欠かせません。
【仕入税額控除】に関するよくある質問(FAQ)
Q1:インボイスの受領が難しい少額の出費でも、仕入税額控除は認められますか?
A1:一定の取引には交付義務の免除や保存要件の特例が設けられています。具体的には、3万円未満の公共交通機関(電車・バス等)の運賃、自動販売機での購入、3万円未満の郵便切手類のみによる郵便サービスなどは、法定事項を記載した帳簿の保存のみで仕入税額控除が認められます。また、基準期間の課税売上高が1億円以下または特定期間の課税売上高が5,000万円以下の事業者であれば、1万円未満の課税仕入れについて帳簿保存のみで控除が可能な「少額特例」も活用できます。
Q2:個別対応方式と一括比例配分方式はどちらを選択するのが有利ですか?
A2:課税売上割合の高さと、費用の内訳によって異なります。課税売上割合がおおむね90%以上あり、課税売上に直接対応する仕入れが多い事業者の場合は、個別対応方式のほうが控除額が大きくなる傾向にあります。一方、全社共通の経費が多く用途区分が困難な場合や、非課税売上割合が高い場合は一括比例配分方式が選ばれることもありますが、一括比例配分方式を選択すると2年間の継続適用が義務付けられる点に注意が必要です。
Q3:受け取ったインボイスに登録番号の記載漏れがありました。手書きで追記しても有効ですか?
A3:買い手側が勝手に手書きで追記・修正することは認められていません。記載事項に不備がある適格請求書を受け取った場合は、発行元に連絡して修正された適格請求書の再交付を受けるか、修正箇所を明示した修正インボイスの交付を依頼する必要があります。
まとめ:正確な要件管理とシミュレーションで税務リスクの回避を
仕入税額控除は、消費税の二重課税を防ぐ基本的権利であると同時に、適切な帳簿書類の保存や厳密な計算プロセスが要求される税務上の重要領域です。適格請求書発行事業者かどうかの確認を怠ったり、記載不備を見落としたりすると、控除が否認されて直接的なキャッシュの流出につながります。
インボイス制度の経過措置や2割特例の動向、本則課税(個別対応・一括比例配分)と簡易課税の有利不利判定など、自社のビジネスモデルに即した選択と見直しを定期的に行うことが重要です。税制改正の細かなスケジュールを把握し、取引先との契約関係や社内の請求書処理フローを整え、適正な納税と確実なコスト管理を実現してください。 (出典: 仕 入 税額 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。