適格請求書発行事業者とは?2026年経過措置と登録しないリスクを解説
2023年10月にスタートしたインボイス制度は、導入から時間を経た2026年の現在、ビジネスの現場において「第2フェーズ」への突入を見せています。フリーランスや個人事業主、小規模法人の間で、適格請求書発行事業者に登録すべきか否かの判断は、制度当初の一過性の混乱から、中長期的な事業採算や取引先との関係維持を見据えた実務的な経営判断へとシフトしました。
特に2026年は、インボイス導入に伴う負担軽減措置の期限や経過措置の縮小が目前に迫る重要な転換点です。本稿では、適格請求書発行事業者の本質的な定義から、登録しない場合に生じるリアルな取引リスク、2026年最新の税制動向、そして手取りを守るための具体的な選択肢までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:適格請求書発行事業者は、買い手が「仕入税額控除」を適用するために必要なインボイスを発行できる、国税庁に登録された課税事業者です。
- 要点2:未登録(免税事業者)のままBtoB取引を続けると、発注側の税負担増を理由とした値下げ要請や契約見直しのリスクに直面しやすくなります。
- 要点3:2026年10月には経過措置が「80%控除」から「50%控除」へ縮小し、「2割特例」も順次終了を迎えるため、簡易課税を含めた納税戦略の再点検が不可欠です。
【基礎知識】適格請求書発行事業者とは?インボイス制度における役割
適格請求書発行事業者とは、所轄の税務署長に登録申請を行い、法律で定められた要件を満たす請求書(適格請求書=インボイス)を発行できる事業者を指します。大前提として、この事業者になるためには消費税の納税義務を負う「課税事業者」である必要があります。
これまで年間の課税売上高が1,000万円以下の個人事業主やフリーランスは、消費税の納税が免除される「免税事業者」として活動できました。しかし、インボイス制度下では、免税事業者のままではインボイスを発行することができません。
登録を完了すると、法人には「T+法人番号(13桁)」、個人事業主には「T+13桁の固有番号」からなる登録番号が付与されます。この番号は国税庁適格請求書発行事業者公表サイト上でデータベース化されており、取引先や第三者が「正式な登録事業者であるか」「事業者の氏名・名称」をいつでも照会・確認できる仕組みになっています。
ビジネス取引において適格請求書がなぜ重要視されるのか。その理由は、買い手(発注側)が消費税の仕入税額控除を受けるために不可欠な書類だからです。仕入税額控除とは、売上時に預かった消費税から仕入れや経費で支払った消費税を差し引いて納税する仕組みであり、インボイスがなければ発注側の税負担が実質的に増加してしまいます。
登録しないとどうなる?個人事業主・フリーランスが直面する取引停止の現実
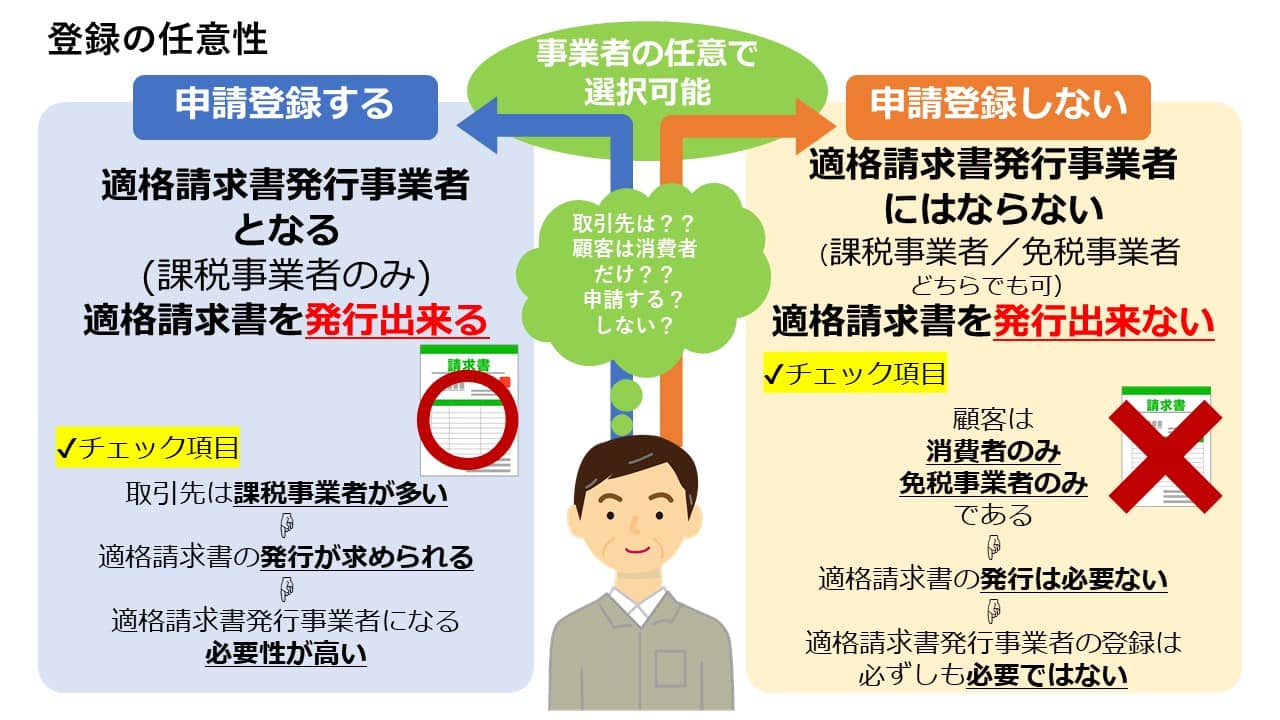
「自分は売上1,000万円以下だから登録しなくても平気だろう」と考えるフリーランスや個人事業主が直面するのが、発注側企業との力関係に起因する取引上の摩擦です。適格請求書発行事業者に登録しない場合、事業活動には明確な影響が生じます。
最も大きな影響は、BtoB(企業間取引)における競争力の低下です。発注企業が免税事業者に11万円(税込・税抜10万円+消費税1万円)を支払った場合、インボイスが発行されないため、原則として1万円の仕入税額控除が使えません。つまり、発注側から見れば「同じ10万円の仕事であっても、登録事業者に頼むより実質的なコストが高くなる」状態が生まれます。
独占禁止法や下請法により、買手側による一方的な取引停止や過度な買いたたきは厳しく規制されているものの、新規案件のコンペや相見積もりの段階で「適格請求書を出せる事業者」が優先して選ばれるケースは後を絶ちません。結果として、静かな受注減少や単価引き下げの交渉に巻き込まれるリスクが高まります。
ただし、すべての事業者に登録が必須なわけではありません。顧客が一般消費者(サラリーマン、主婦、学生など)のみであるBtoCビジネス(個人向けピアノ教室、街の理髪店、一般消費者向けハンドメイド販売など)の場合、顧客側が仕入税額控除を必要としないため、免税事業者のままでも売上への影響は極めて軽微です。自身の取引先が「課税事業者(企業)」なのか「一般消費者」なのかを見極めることが、判断の第一歩となります。
【2026年最新動向】経過措置が「50%」へ縮小&2割特例の期限迫る
2026年の事業運営において最大の焦点となるのが、制度開始時から設けられていた経過措置の段階的見直しです。
インボイス制度導入による急激な環境変化を和らげるため、免税事業者からの仕入れであっても一定割合を控除できる経過措置が設けられていました。しかし、このスケジュールは2026年秋に大きな節目を迎えます。
【仕入税額控除の経過措置スケジュール】 ・2023年10月1日〜2026年9月30日:免税事業者からの仕入れでも80%控除可能 ・2026年10月1日〜2029年9月30日:控除割合が50%に縮小 ・2029年10月1日以降:控除割合は0%(全額控除不可)
2026年9月までは「80%控除」が効いていたため、発注企業側もある程度の税負担増を許容して免税事業者との取引を継続していたケースが見られました。しかし、2026年10月以降に控除枠が50%へ半減すると、発注企業が被る未控除の消費税負担は一気に跳ね上がります。これに伴い、2026年後半にかけて免税事業者に対する「登録要請」や「報酬額の再協議」が一段とシビアに行われる見通しです。
さらに、免税事業者がインボイス発行事業者へ転換した際の激変緩和措置である「2割特例(売上税額の2割を納税すればよい特例)」も、2026年9月30日を含む課税期間をもって適用終了となります。2割特例が切れた後、何の準備もしていなければ納税額が急増するため、次項で解説する「計算方式の選択」が極めて重要になってきます。
消費税の負担を最小限に抑える方法|本則課税・簡易課税・特例の選び方
適格請求書発行事業者として課税事業者になった場合、消費税の納税方式には複数の選択肢が存在します。どの方式を選ぶかによって、手元に残る現金の額が数十万円単位で変わることも珍しくありません。
消費税の納税計算には、主に以下の方式があります。
1. 本則課税(一般課税): 「売上時に預かった消費税」から「経費等で支払った消費税」を実額で計算して差し引く方式。仕入れや高額な設備投資、外注費が多い業種(製造業、飲食業、物販業など)に向いています。
2. 簡易課税制度: 基準期間(前々年・前々事業年度)の課税売上高が5,000万円以下の事業者が選択できる制度。実際の経費計算を行わず、売上高にかかる消費税額に国が業種別に定めた「みなし仕入率」を掛けて納付税額を算出します。 ・第1種(卸売業):90% ・第2種(小売業):80% ・第3種(製造業・建設業等):70% ・第4種(飲食店業等):60% ・第5種(サービス業・士業等):50% ・第6種(不動産業等):40%
特に経費の大半が人件費や自宅作業代など「消費税がかからない(または少ない)」ITエンジニア、ライター、デザイナー、コンサルタントといったフリーランスは、本則課税を選ぶと支払った消費税が少なく、納税額が膨らみがちです。そうした職種では、簡易課税制度を選択して「みなし仕入率50%(第5種)」を適用した方が、経理の手間を削減しつつ納税額を抑えられるケースが多く見られます。
2割特例の恩恵を受けられる期間が終わる前に、自身の過去1〜2年の決算書をもとに「本則課税」と「簡易課税」のどちらが手取りを残せるかシミュレーションを済ませておく必要があります。
【完全ガイド】適格請求書発行事業者の登録申請手続とステップ
これから適格請求書発行事業者への登録を検討する場合、手続きそのものは国税庁のシステムを通じて簡潔に行うことができます。大まかな流れは以下の3ステップです。
ステップ1:申請書類の準備と提出方法の選択 申請は、国税電子申告・納税システム「e-Tax」を利用したオンライン申請、または管轄の「インボイス登録センター」へ申請書を郵送する書面提出のいずれかで行います。e-Taxを利用すれば、マイナンバーカードとスマートフォン(またはカードリーダー)を用いて24時間いつでも自宅から提出可能です。
ステップ2:審査と登録番号の発行 申請後、国税庁による審査が行われます。通知までの期間の目安は、e-Tax申請で約2〜3週間、書面提出の場合は約1〜2ヶ月程度です。登録が完了すると、個人事業主・法人それぞれの登録番号が記載された「登録通知書」が電子または郵送で届きます。
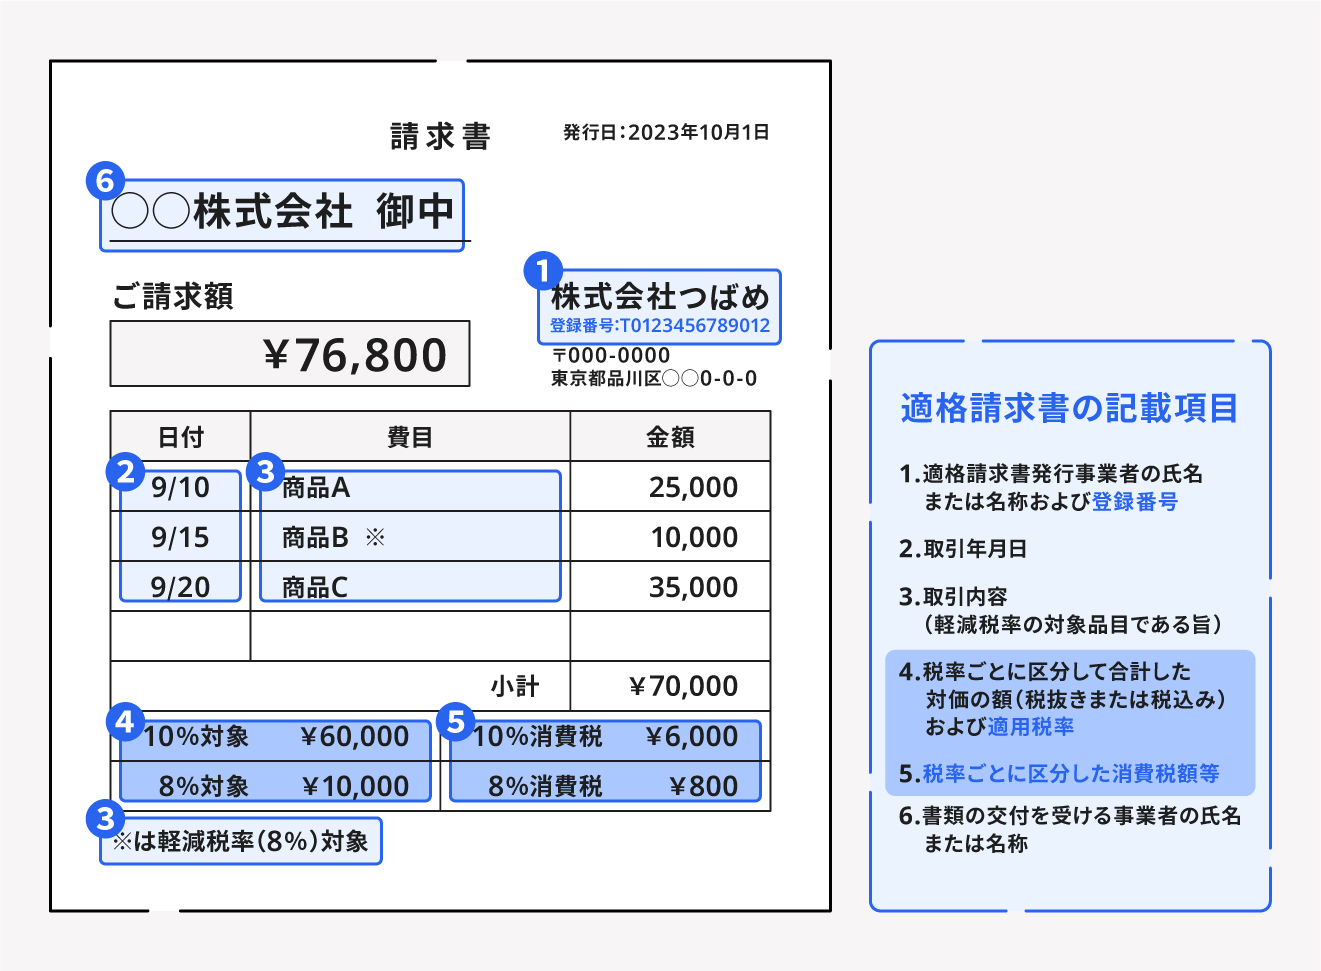
ステップ3:実務環境の整備と取引先への通知 登録番号を取得したら、日々の請求書発行システムやテンプレートを更新します。適格請求書として認められるためには、従来の区分記載請求書の項目に加え、「登録番号」「適用税率(10%・8%の明記)」「税率ごとに区分した消費税額等」の記載が必要です。また、既存の取引先に対して「適格請求書発行事業者の登録を完了した旨と登録番号」を事前に連絡しておくと、経理処理が円滑に進みます。
【適格請求書発行事業者とは】に関するよくある質問(FAQ)
Q1:個人の本名が国税庁の公表サイトに載るのが不安ですが、屋号やペンネームだけで登録できますか?
A1:公表サイト上では、個人事業主の場合「氏名(本名)」が必須で公開されます。屋号を併記して公表することは可能ですが、本名自体を非公開にすることは原則としてできません。ペンネームやハンドルネームのみでの登録は不可となっています。
Q2:売上が1,000万円以下でも登録できますか?その場合の確定申告はどうなりますか?
A2:課税売上高が1,000万円以下の事業者でも問題なく登録できます。ただし、登録した時点で免税事業者から「課税事業者」へ変更となるため、売上規模にかかわらず毎年の所得税確定申告に加えて「消費税の確定申告(原則翌年3月末まで)」と納税が義務付けられます。
Q3:一度登録した後に、取引状況を見て免税事業者に戻る(登録を取り消す)ことは可能ですか?
A3:可能です。管轄の税務署へ「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、翌課税期間から登録を取り消して免税事業者に戻ることができます。ただし、提出期限(取り消したい課税期間の初日から起算して15日前の日まで等)が定められているため、事前のスケジュール確認が必要です。
まとめ:2026年の制度転換期を乗り切るための事業戦略
適格請求書発行事業者になるかどうかは、単なる「税金を払うか否か」の二者択一ではありません。自身の提供しているサービスが持つ付加価値、クライアント層の属性、そして将来的な事業規模の拡大計画までを含めた、総合的なビジネス戦略の一環です。
2026年10月の経過措置50%への引き下げは、発注企業側にとっても免税事業者との付き合い方を再定義するトリガーとなります。「競合他社との差別化のために登録して信頼性を担保する」のか、「BtoCや特定取引先に特化して免税のメリットを維持する」のか、今一度自社の収支構造を冷徹に分析し、最も手元資金と事業の安定性を守れる選択を行ってください。 (出典: 適格 請求 書 発行 事業 者 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。